

Zdarzają się sytuacje, w których pracownik nienależnie otrzymał wynagrodzenie i zasiłek chorobowy. Jakie są jego obowiązki w takich okolicznościach oraz co w takim przypadku może uczynić pracodawca? Odpowiedź nie jest jednoznaczna i zależy od kilku czynników - np. od tego, czy sprawa dotyczy byłego pracownika, czy osoby pozostającej w zatrudnieniu. Poniżej w artykule próba wyjaśnienia podstawowych zagadnień odnoszących się do tej tematyki, wsparta przytoczeniem odpowiednich norm prawnych zawierających rozwiązanie problemu.
Wynagrodzenie i zasiłek chorobowy - kiedy nie przysługują?
Kwestię posiadania prawa do wynagrodzenia chorobowego uregulowano w przepisach Ustawy z dnia 26 czerwca 1974 roku - Kodeks pracy, zwanej dalej „kp”. Zgodnie z art. 92 § 3 pkt 2 kp wynagrodzenie chorobowe nie przysługuje w przypadkach, w których pracownik nie ma prawa do zasiłku chorobowego.
Okoliczności, w których nie należy się zasiłek chorobowy, zostały z kolei wskazane w unormowaniach Ustawy z dnia 25 czerwca 1999 roku o świadczeniach pieniężnych z ubezpieczenia społecznego w razie choroby i macierzyństwa, zwanej dalej „ustawą zasiłkową”. Stosownie do jej zapisów zasiłek chorobowy nie przysługuje między innymi za okres niezdolności do pracy przypadającej w czasie urlopu bezpłatnego, urlopu wychowawczego lub tymczasowego aresztowania bądź odbywania kary pozbawienia wolności. Ponadto zasiłek chorobowy nie należy się ubezpieczonemu za cały okres niezdolności do pracy, jeżeli niezdolność ta powstała w wyniku umyślnego przestępstwa lub wykroczenia popełnionego przez ubezpieczonego.
Art. 17 ustawy zasiłkowej stanowi, że ubezpieczony wykonujący w okresie orzeczonej niezdolności do pracy pracę zarobkową lub wykorzystujący zwolnienie od pracy w sposób niezgodny z celem tego zwolnienia traci prawo do zasiłku chorobowego za cały okres tego zwolnienia. Zasiłek chorobowy nie przysługuje także w przypadku, gdy zaświadczenie lekarskie zostało sfałszowane. Wspomniane okoliczności ustala się w trybie kontroli, do której uprawnienia posiada ZUS oraz płatnicy składek.
Postępowanie w razie nienależnie pobranych świadczeń
Wypłatę zasiłku wstrzymuje się, jeżeli prawo do zasiłku ustało albo okaże się, że prawo takie w ogóle nie istniało. Jeżeli świadczenie zostało pobrane nienależnie z winy ubezpieczonego lub wskutek okoliczności wskazanych w ustawie zasiłkowej, wypłacone kwoty podlegają potrąceniu z przysługujących ubezpieczonemu zasiłków bieżących oraz z innych świadczeń z ubezpieczeń społecznych lub ściągnięciu w trybie przepisów o postępowaniu egzekucyjnym w administracji. Decyzja ZUS-u w sprawie zwrotu bezpodstawnie pobranych zasiłków stanowi tytuł wykonawczy w postępowaniu egzekucyjnym w administracji.
Żądanie zwrotu nadpłaconego wynagrodzenia chorobowego
Jak wspomniano, wynagrodzenie chorobowe nie przysługuje w przypadkach, w których pracownik nie ma prawa do zasiłku chorobowego. Pracodawca może zatem żądać od pracownika zwrotu nienależnie pobranej pensji za czas choroby, pod warunkiem wydania przez ZUS decyzji przesądzającej o braku uprawnień do tego świadczenia.
Żądanie przez pracodawcę zwrotu nadpłaconego wynagrodzenia chorobowego należy do sfery jego uprawnień. Oznacza to, że pracodawca może, lecz nie musi dochodzić nienależnie wypłaconych poborów. Wystosowane przez pracodawcę wezwanie do zwrotu bezpodstawnie pobranego wynagrodzenia chorobowego musi mieć uzasadnienie w postaci decyzji ZUS-u.
Trzeba pamiętać, że zwrot nienależnie pobranego wynagrodzenia chorobowego uzależniony jest od zgody (wyrażenia woli) pracownika lub byłego pracownika. Jeżeli do określonego przez pracodawcę terminu pracownik nie zwróci nadpłaconych kwot, pracodawca może skorzystać z drogi sądowej, składając pozew w sprawie bezpodstawnego wzbogacenia się pracownika.
W przypadku zwrotu pracodawcy nadpłaconego wynagrodzenia chorobowego trzeba zastosować odpowiednie przepisy Ustawy z dnia 26 lipca 1991 roku o podatku dochodowym od osób fizycznych, zwanej dalej „ustawą o PIT”. Pracodawca odlicza zatem kwotę dokonanego zwrotu wraz z zaliczką od uzyskanego dochodu, przy czym jest to możliwe w odniesieniu do pracownika cały czas zatrudnionego. Jeżeli chodzi o pracownika byłego, takiej możliwości już nie ma, natomiast pracownik ma prawo do pomniejszenia dochodu o zwrot nienależnie pobranych odpłatności łącznie z zaliczkami. W takiej sytuacji stosuje się art. 26 ust. 1 pkt 5 ustawy o PIT, zgodnie z którym od dochodu stanowiącego podstawę obliczenia podatku odlicza się dokonane w roku podatkowym zwroty nienależnie pobranych świadczeń, które uprzednio zwiększyły dochód podlegających opodatkowaniu w wysokościach uwzględniających pobrany podatek dochodowy, jeżeli zwroty te nie zostały potrącone przez płatnika. Kwoty zwrotów, o których mowa w art. 26 ust. 1 pkt 5 ustawy o PIT, przekraczające sumę dochodu stanowiącego podstawę obliczenia podatku, można odliczyć od dochodu uzyskanego w najbliższych kolejno po sobie następujących 5 latach podatkowych (art. 26 ust. 7h ustawy o PIT).
Zwrot nienależnie pobranych świadczeń z ubezpieczeń społecznych
Postępowanie w zakresie zwrotu nienależnie pobranych świadczeń uregulowano w przepisach rozdziału 9. Ustawy z dnia 13 października 1998 roku o systemie ubezpieczeń społecznych, zwanej dalej „sus”.
Art. 84 ust. 1 sus stanowi, że osoba, która pobrała nienależne świadczenie z ubezpieczeń społecznych, jest obowiązana do jego zwrotu wraz z odsetkami ustawowymi za opóźnienie, w wysokości i na zasadach określonych przepisami prawa cywilnego.
Jeżeli osoba pobierająca świadczenia zawiadomiła organ je wypłacający o zajściu okoliczności powodujących ustanie prawa do świadczeń albo wstrzymanie ich wypłaty, a mimo to były one nadal wypłacane, kwoty świadczeń nienależnie pobranych z ubezpieczeń społecznych podlegają zwrotowi bez odsetek.
Za kwoty nienależnie pobranych świadczeń uważa się:
- świadczenia wypłacone mimo zaistnienia okoliczności powodujących ustanie do nich prawa albo wstrzymanie ich wypłaty w całości lub w części, jeżeli osoba pobierająca świadczenie była pouczona o braku prawa do ich pobierania;
- świadczenia przyznane lub wypłacone na podstawie nieprawdziwych zeznań lub fałszywych dokumentów albo w innych przypadkach świadomego wprowadzenia w błąd organu wypłacającego świadczenia przez osobę je pobierającą.
Nie można żądać zwrotu nienależnie pobranych świadczeń za okres dłuższy niż ostatnie 12 miesięcy, jeżeli osoba pobierająca świadczenia zawiadomiła organ wypłacający o zajściu okoliczności powodujących ustanie do nich prawa albo wstrzymanie ich wypłaty, a mimo to świadczenia były nadal wypłacane, a w pozostałych przypadkach - za okres dłuższy niż ostatnie 3 lata.
Kwoty nienależnie pobranych świadczeń ustalone prawomocną decyzją oraz sumy odsetek i kosztów upomnienia podlegają potrąceniu z wypłacanych świadczeń, a jeżeli prawo do świadczeń nie istnieje - ściągnięciu w trybie przepisów o postępowaniu egzekucyjnym w administracji.
ZUS może odstąpić od żądania zwrotu należności z tytułu nienależnie pobranych świadczeń w całości lub części, odroczyć termin ich płatności albo rozłożyć je na raty, jeżeli:
- zachodzą szczególnie uzasadnione okoliczności;
- kwota nienależnie pobranych świadczeń nie przewyższa kosztów upomnienia w postępowaniu egzekucyjnym w administracji.
Rozłożenie na raty kwot należności z tytułu bezpodstawnie pobranych świadczeń albo odroczenie terminu ich płatności następuje w formie umowy. Od kwot, które rozłożono na raty lub których termin płatności odroczono, nie nalicza się odsetek, począwszy od dnia wpływu wniosku o udzielenie tych ulg.
W razie zwrotu nienależnych świadczeń konieczne jest także odpowiednie skorygowanie dokumentów rozliczeniowych ZUS (raportów i deklaracji rozliczeniowych). Byłemu pracownikowi - po dokonanych poprawkach - trzeba zwrócić nadpłaconą składkę zdrowotną, co wynika z faktu, że składka ta finansowana jest w całości przez pracownika. W odniesieniu do trybu zwrotu składki zdrowotnej stosuje się przepis art. 24 ust. 6a sus.
ZUS z urzędu zalicza nienależnie opłacone składki na poczet zaległych lub bieżących, a w razie ich braku - na poczet przyszłych składek, chyba że płatnik składek złoży wniosek o ich zwrot.
Jeżeli podatnik, obliczając podatek należny, dokonał odliczeń od dochodu, podstawy obliczenia podatku lub podatku, a następnie otrzymał zwrot tych kwot (w całości lub części), w zeznaniu podatkowym składanym za rok podatkowy, w którym zwrot otrzymał, dolicza kwoty odliczone poprzednio (art. 45 ust. 3a ustawy o PIT).
W kwestii uwzględnienia w dochodzie podlegającym opodatkowaniu odsetek uiszczonych wraz ze zwróconymi należnościami do ZUS-u wiążącym jest art. 23 ust. 1 pkt 18 ustawy o PIT. Przepis ten stanowi, że odsetki za zwłokę z tytułu nieterminowych wpłat należności budżetowych i inne należności, do których stosuje się Ordynację podatkową, nie stanowią kosztów uzyskania przychodu. Odsetki, o których była mowa wyżej, nie są zatem odliczane od dochodu.
Kiedy i komu przysługuje zasiłek chorobowy?
Zasiłek chorobowy przysługuje w przypadku, gdy jesteśmy objęci ubezpieczeniem chorobowym. Pracownicy zatrudnieni na umowę o pracę podlegają ubezpieczeniu chorobowemu obowiązkowo. Przedsiębiorcy oraz zleceniobiorcy nie muszą opłacać składki chorobowej. W ich przypadku ubezpieczenie chorobowe jest dobrowolne. Oznacza to, że sami decydują, czy chcą tę składkę płacić, a w razie choroby otrzymać zasiłek chorobowy.
Okres wyczekiwania na zasiłek chorobowy
Zasiłek chorobowy nie przysługuje od 1 dnia od przystąpienia do ubezpieczenia. Obowiązują tak zwane okresy wyczekiwania. W przypadku obowiązkowego ubezpieczenia chorobowego, jak na przykład przy umowie o pracę, okres wyczekiwania wynosi 30 dni. Przy ubezpieczeniu dobrowolnym, na przykład przy działalności gospodarczej, jest to 90 dni. Oznacza to, że pracownik otrzyma zasiłek chorobowy dopiero od 31 dnia podlegania ubezpieczeniu chorobowemu, a przedsiębiorca od 91 dnia.
Zasiłek chorobowy dla pracowników - jak działa i ile wynosi?
Zasiłek chorobowy dla pracowników jest istotnym świadczeniem w przypadku niezdolności do pracy z powodu choroby, ciąży lub wypadku.
Obowiązkowe ubezpieczenie chorobowe
Obowiązkowe ubezpieczenie chorobowe obejmuje pracowników zatrudnionych na podstawie umowy o pracę (UoP). Dzięki temu każdy pracownik ma prawo do zasiłku chorobowego w przypadku niezdolności do pracy z powodu choroby.
Okres wyczekiwania na zasiłek chorobowy dla pracowników
Okres wyczekiwania na zasiłek chorobowy wynosi 30 dni w przypadku obowiązkowego ubezpieczenia chorobowego. Oznacza to, że pracownik otrzyma zasiłek chorobowy po upływie tego okresu od momentu przystąpienia do ubezpieczenia.
Obliczanie podstawy zasiłku chorobowego dla pracowników
Podstawa zasiłku chorobowego dla pracowników jest obliczana na podstawie przeciętnego wynagrodzenia brutto z ostatnich 12 miesięcy przed wystąpieniem choroby. Aby je określić, trzeba:
- Zsumować zarobki z ostatnich 12 miesięcy, włączając w to premie i dodatki.
- Podzielić uzyskaną sumę przez 12.
Przykład #2: Krzysiek w ostatnich 12 miesiącach otrzymał dwie podwyżki. Przez pierwsze 2 miesiące zarabiał 4 500 zł. Przez kolejne 6 miesięcy co miesiąc otrzymywał 4 700 zł. W ostatnich 4 miesiącach jego zarobki wzrosły do 5 000 zł. Podstawę stanowić będzie suma wynagrodzeń miesięcznych podzielona przez 12, czyli w tym przypadku 4 766,67 zł. Od tej kwoty należy jeszcze odjąć 13,71%, a podstawa do wyliczenia wyniesie 4 113,16 zł.
Wynagrodzenie chorobowe a zasiłek chorobowy
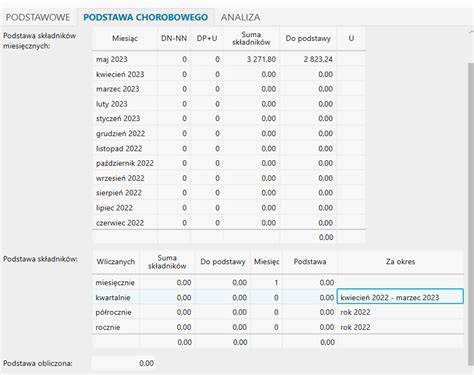
Przedsiębiorcom i zleceniobiorcom wypłacany jest zasiłek chorobowy. W przypadku pracowników zasiłek chorobowy poprzedzony jest wynagrodzeniem chorobowym, które wypłaca pracodawca. Wynagrodzenie chorobowe wypłacane jest przez pierwsze 33 dni zwolnienia w roku kalendarzowym. Natomiast dla pracowników powyżej 50 roku życia pracodawca wypłaca je tylko przez 14 dni. Istnieją konkretne zasady dotyczące wysokości wynagrodzenia chorobowego, które nie może być niższe niż 80% przeciętnego wynagrodzenia brutto pracownika.
Wynagrodzenie chorobowe i zasiłki na liście płac – obliczenia krok po kroku!
Zasiłek chorobowy dla przedsiębiorców
Zasiłek chorobowy dla przedsiębiorców stanowi istotny element systemu zabezpieczenia finansowego.
Dobrowolne ubezpieczenie chorobowe dla przedsiębiorców
Dobrowolne ubezpieczenie chorobowe dla przedsiębiorców to część ubezpieczeń społecznych. Jest to jedyna składka w tej kategorii, którą przedsiębiorcy mogą dobrowolnie wybrać. Decyzja o objęciu się tym ubezpieczeniem otwiera drzwi do możliwości ubiegania się o zasiłki w sytuacjach niezdolności do pracy z powodu choroby. W praktyce oznacza to, że ZUS wypłaca określoną kwotę pieniędzy ubezpieczonemu w przypadku wystąpienia sytuacji niezdolności do pracy z powodu choroby. Przedsiębiorcy korzystający z tej opcji zyskują dodatkowe zabezpieczenie finansowe w trudnych momentach.
Okres wyczekiwania i jego wpływ na przedsiębiorców
Prawo do zasiłku chorobowego przysługuje przedsiębiorcom dopiero po 90 dniach opłacania składki. W przypadku choroby, która wystąpi przed upływem tego okresu, mimo regularnych wpłat na konto ZUS, przedsiębiorcy nie mają prawa do zasiłku chorobowego. Oznacza to, że w pierwszych trzech miesiącach ubezpieczenia chorobowego, choć składki są odprowadzane, zabezpieczenie finansowe w przypadku niezdolności do pracy nie jest jeszcze dostępne. To istotny aspekt, który wymaga świadomego planowania i uwzględnienia okresu wyczekiwania w strategii zabezpieczenia przedsiębiorcy w sytuacjach chorobowych.
Kalkulacja zasiłku chorobowego dla przedsiębiorców
Aby ustalić podstawę zasiłku chorobowego dla przedsiębiorców, należy wziąć pod uwagę średnią deklarowaną podstawę składki chorobowej z ostatnich 12 miesięcy. Owa podstawa stanowi punkt odniesienia do wyliczenia zasiłku chorobowego. Dla przedsiębiorców, którzy korzystają z ulgi na start i opłacają jedynie składkę zdrowotną, ważne jest, aby pamiętać, że w tym przypadku nie mają możliwości zgłoszenia się do dobrowolnego ubezpieczenia chorobowego. Kalkulacja zasiłku chorobowego dla przedsiębiorców opiera się zatem na analizie średniej deklarowanej podstawy składki chorobowej.
Przykład #3: Jan w 2025 r. opłacał ZUS preferencyjny, a od stycznia 2026 duży ZUS. Jeśli Jan zachorowałby w lipcu 2026 r., to podstawę do wyliczenia zasiłku będzie stanowić (6 x 1 441,80 zł + 6 x 5 620,00 zł)/12. Da to w sumie 3 530,90 zł. Na koniec zmniejszamy tę kwotę jeszcze o 13,71%. Podstawa do wyliczenia zasiłku chorobowego Jana wyniesie 3 046,81 zł.
Jak długo trwa zasiłek chorobowy?
Okres zasiłku chorobowego trwa maksymalnie 182 dni, a w przypadku ciąży lub gruźlicy - 270 dni. Jednak przerwa pomiędzy chorobami, która trwa przynajmniej 60 dni, powoduje, że okres zasiłkowy liczony jest od nowa. W przypadku, gdy pomiędzy jednym zwolnieniem a drugim nie minie 60 dni, zwolnienia sumują się i stanowią jeden okres zasiłkowy.
Jak uzyskać zasiłek chorobowy?
Podstawą uzyskania zasiłku chorobowego jest zwolnienie lekarskie. Wystawia je lekarz w wersji elektronicznej i dokument ten jest dostępny na portalu internetowym ZUS. Do zwolnienia mają dostęp pracownicy, przedsiębiorcy i pracodawcy.
Jeśli Twój pracodawca zatrudnia co najmniej 20 pracowników, to on dokonuje wypłaty zasiłku chorobowego. W przeciwnym razie pracodawca musi przekazać do ZUS druk ZUS Z3. Po otrzymaniu zwolnienia lekarskiego przedsiębiorca przekazuje do Zakładu Ubezpieczeń Społecznych druk ZUS Z3b i na tej podstawie ZUS wypłaca zasiłek chorobowy.
FAQ - Najczęściej zadawane pytania o zasiłek chorobowy
- Jaki jest okres wyczekiwania na zasiłek chorobowy dla pracowników? Okres wyczekiwania na zasiłek chorobowy dla pracowników wynosi 30 dni w przypadku obowiązkowego ubezpieczenia chorobowego i 90 dni w przypadku dobrowolnego ubezpieczenia chorobowego.
- Jak obliczana jest podstawa zasiłku chorobowego dla pracowników? Podstawa zasiłku chorobowego dla pracowników jest obliczana na podstawie przeciętnego wynagrodzenia brutto z ostatnich 12 miesięcy przed wystąpieniem choroby.
- Jak długo może trwać okres zasiłku chorobowego? Okres zasiłku chorobowego może trwać maksymalnie 182 dni, a w przypadku ciąży lub gruźlicy - 270 dni.
- Jaka jest wysokość zasiłku chorobowego? Wysokość zasiłku chorobowego wynosi 80% przeciętnego wynagrodzenia brutto pracownika. W przypadku zwolnienia w trakcie ciąży zasiłek wypłacany jest w 100%.
- Jak obliczyć ile dostanę za L4? Podstawę zasiłku dzielimy przez 30, mnożymy przez wskaźnik 0,8 (jeśli mamy do czynienia ze zwykłą chorobą) i mnożymy przez liczbę dni choroby.
- Ile netto za zwolnienie lekarskie? Netto za zwolnienie lekarskie można obliczyć, pomniejszając brutto o składki społeczne i podatkowe, zgodnie z obowiązującymi przepisami podatkowymi.
- Jak obliczyć L4 za cały miesiąc? Aby obliczyć wartość L4 za cały miesiąc, pomnóż wysokość dziennego zasiłku chorobowego przez liczbę dni w danym miesiącu. Wartość dziennego zasiłku to około 1/30 podstawy zasiłku chorobowego.
tags: #zwrot #zasilek #chorobowy #kalkulator