

Osoba duchowna, podobnie jak każdy inny obywatel, może być zatrudniona na podstawie umowy o pracę. W takiej sytuacji pojawia się szereg pytań dotyczących sposobu opodatkowania, odprowadzania składek na ubezpieczenia społeczne oraz specyfiki rozliczeń podatkowych. Zrozumienie tych kwestii jest kluczowe zarówno dla pracownika, jak i dla pracodawcy.
Kim jest osoba duchowna w polskim prawie?
Polskie prawo podatkowe nie zawiera ścisłej definicji osoby duchownej. Zgodnie z art. 12 ust. 1 ustawy o gwarancji wolności sumienia i wyznania, pojęcie duchownych oraz osób zakonnych kościołów i innych związków wyznaniowych jest ustalane przez wewnętrzne prawa danego Kościoła lub związku wyznaniowego. Oznacza to, że definicję osoby duchownej określa statut konkretnego Kościoła lub innego związku wyznaniowego.
Brak precyzyjnej definicji w prawie podatkowym może stanowić obszar potencjalnych nadużyć, dlatego ważne jest odwołanie się do wewnętrznych regulacji poszczególnych związków wyznaniowych.
Rozliczenia podatkowe osób duchownych
Osoby duchowne, które osiągają przychody z tytułu pełnionych funkcji duszpasterskich, zazwyczaj opłacają podatek dochodowy w formie ryczałtu. Zgodnie z art. 42 ust. 2 ustawy o zryczałtowanym podatku dochodowym od niektórych przychodów osiąganych przez osoby fizyczne, każda osoba duchowna powinna zawiadomić właściwy urząd skarbowy o rozpoczęciu pełnienia funkcji duszpasterskiej w ciągu 14 dni od jej rozpoczęcia. Podatek w formie ryczałtu jest płacony kwartalnie.
Stawki ryczałtu są określone w załącznikach do ustawy, a ich wysokość ustalana jest przez naczelnika właściwego urzędu skarbowego. Do końca 2021 roku wartość osiągniętego przychodu mogła być pomniejszona o 7,75% wymiaru podstawy składek zdrowotnych zapłaconych w kwartale, za który opłacany jest ryczałt, pod warunkiem, że nie została ona odliczona od podatku dochodowego. Od 2022 roku przepis ten został uchylony, co oznacza, że składki zdrowotne w przypadku osób duchownych nie podlegają już odliczeniu w żadnym wymiarze.
Osoby duchowne opłacające ryczałt są zwolnione z obowiązku składania zeznań podatkowych o wysokości osiągniętego dochodu ze źródła przychodu objętego ryczałtem, zgodnie z art. 50 ustawy o zryczałtowanym podatku dochodowym.
Stawki ryczałtu od pracy duszpasterskiej
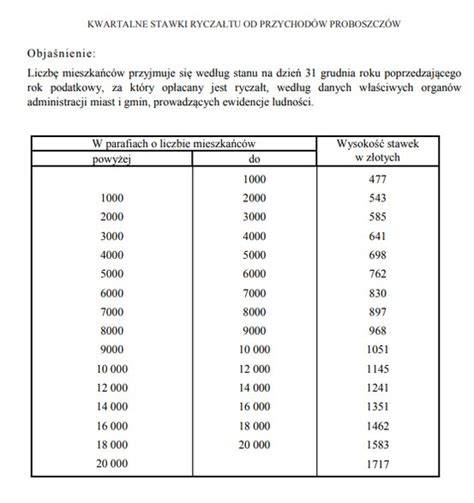
Stawki ryczałtu dla proboszczów i wikariuszy są zróżnicowane i zależą od liczby mieszkańców parafii oraz wielkości miejscowości, w której parafia się znajduje. Stawki te są kwartalne i podlegają corocznej waloryzacji.
Na przykład, w 2025 roku najniższa stawka ryczałtu dla proboszcza parafii liczącej do tysiąca mieszkańców wynosi 420 zł, a najwyższa dla proboszcza z ponad 20 tysiącami parafian to 1502 zł. Dla wikariuszy stawki są niższe i wahają się od 127 zł do 486 zł, w zależności od liczby mieszkańców parafii i wielkości miejscowości.
Podatek ryczałtowy płacą również księża pomagający w posłudze duszpasterskiej, którzy nie są na stałe przydzieleni do parafii. W ich przypadku wysokość dochodów musi być zgłoszona do urzędu skarbowego, który naliczy ryczałt.
Umowa o pracę a działalność duszpasterska
Sytuacja osoby duchownej zatrudnionej na umowę o pracę, która jednocześnie otrzymuje wynagrodzenie z tytułu pełnienia funkcji duszpasterskich, wymaga szczególnej uwagi.
Osoba duchowna była zatrudniona na 1/2 etatu i z tytułu umowy o pracę otrzymywała wynagrodzenie brutto w kwocie 2333 zł. Została zgłoszona do ubezpieczeń jako duchowny i od kwoty 2333 zł zakon opłacał składki na ubezpieczenia społeczne. Osoba ta z tytułu umowy o pracę chorowała i otrzymywała z ZUS zasiłek chorobowy, a następnie świadczenie rehabilitacyjne. Przez cały ten okres z tytułu ubezpieczenia jako osoba duchowna były odprowadzane składki od kwoty brutto 2333 zł jako uzupełnienie do umowy o pracę.
W przypadku zatrudnienia na umowę o pracę, osoba duchowna podlega tym samym zasadom opodatkowania i oskładkowania co wszyscy inni pracownicy. Oznacza to, że od wynagrodzenia z tytułu umowy o pracę odprowadzane są składki na ubezpieczenia społeczne (emerytalne, rentowe, chorobowe, wypadkowe) oraz składka zdrowotna. Podatek dochodowy obliczany jest według skali podatkowej (18% i 32%).
Jeżeli osoba duchowna jest jednocześnie zatrudniona na umowie o pracę i otrzymuje przychody z tytułu funkcji duszpasterskich (opodatkowane ryczałtem), musi pamiętać o odpowiednim rozliczeniu obu źródeł dochodu. Warto skonsultować się z doradcą podatkowym, aby upewnić się, że wszystkie obowiązki są prawidłowo spełnione.
Katecheci i urzędnicy kurialni
Księża, zakonnicy i siostry zakonne zatrudnieni na etacie lub na podstawie umowy zlecenia, najczęściej w charakterze katechetów w szkołach, wykładowców w szkołach wyższych, pracowników medycznych lub osób pracujących w kurii, podlegają podatkom dochodowym na tych samych zasadach co wszyscy inni podatnicy. Oznacza to, że płacą podatek dochodowy w zależności od formy umowy: na podstawie skali ze stawkami 18% i 32% (jak pracownicy etatowi) lub 18% (jak od umowy-zlecenia).
Możliwość rezygnacji z ryczałtu i inne ulgi
Prawo przewiduje możliwość rezygnacji przez osobę duchowną ze zryczałtowanej formy opłacania podatku. W tym celu należy złożyć odpowiedni wniosek do właściwego organu skarbowego i przejść na formę rozliczenia w oparciu o Księgę Przychodów i Rozchodów (KPiR).
Należy pamiętać, że dobrowolne datki wiernych, czyli tzw. wpływy „na tacę”, nie podlegają opodatkowaniu i nie muszą być ujmowane w KPiR. Podobnie wolne od podatku są przychody wynikające z usług takich jak chrzest, ślub czy pogrzeb.
Kościoły są również zwolnione z podatku od nieruchomości przeznaczonych na cele kultu religijnego, edukacyjne (szkoły, seminaria, internaty), a także od nieruchomości stanowiących klasztory, kurie i zabytki. Zwolnienie obejmuje również domy zakonne, domy formacyjne, domy księży i sióstr emerytów. Kościoły płacą jednak podatek od nieruchomości wykorzystywanych na działalność gospodarczą, a także od użytków rolnych i lasów.
Pozyskiwanie nieruchomości przez kościoły
Kościoły mogą pozyskiwać nieruchomości od samorządów na cele kultu religijnego, oświatowe czy charytatywne na preferencyjnych warunkach, zgodnie z ustawą o gospodarce nieruchomościami. Nieruchomości mogą być nabywane w drodze przetargu (z możliwością obniżenia ceny w kolejnych przetargach lub rokowań) lub w drodze bezprzetargowej, często z zastosowaniem bonifikaty od wartości nieruchomości. Warunki zakupu mogą obejmować rozłożenie płatności na raty.
tags: #zatrudnienie #osoby #duchownej #umowa #o #prace