

Zatrudnianie pracowników wiąże się z szeregiem obowiązków dla przedsiębiorcy. Poza wypłatą należnego wynagrodzenia za pracę, pracodawca zobowiązany jest również do pokrywania składek społecznych w części przypadającej na płatnika. Zasady opłacania składek społecznych, zarówno za osoby prowadzące pozarolniczą działalność gospodarczą, jak i za zatrudnianych pracowników, reguluje Ustawa o systemie ubezpieczeń społecznych. Warto zaznaczyć, że kosztem pracodawcy jest nie tylko wynagrodzenie brutto pracownika, ale również składki ZUS w części, którą jako płatnik jest zobowiązany opłacić.
Przepisy dotyczące momentu ujmowania składek ZUS do kosztów uzyskania przychodów zostały zmienione z początkiem 2023 roku. Zgodnie z aktualnymi regulacjami, składki ZUS w części finansowanej przez płatnika składek, a także składki na Fundusz Pracy, Fundusz Solidarnościowy oraz Fundusz Gwarantowanych Świadczeń Pracowniczych, stanowią koszty uzyskania przychodów w miesiącu, za który należności te są należne, pod warunkiem że składki zostaną opłacone w terminie wynikającym z odrębnych przepisów.
Terminy opłacania składek ZUS:
- Do 15 dnia miesiąca - dla płatników posiadających osobowość prawną (np. spółki z o.o.).
- Do 20 dnia następnego miesiąca - dla pozostałych płatników składek, w tym przedsiębiorców i spółek osobowych, którzy zatrudniają innych ubezpieczonych.
Kodeks pracy przewiduje, że wypłata wynagrodzenia za pracę powinna być dokonywana raz w miesiącu, w terminie z góry ustalonym. Pracodawca może zdecydować, że wypłaty dokona w terminie do końca miesiąca lub maksymalnie do 10 dnia następnego miesiąca. Kluczowa zmiana w rozliczaniu składek ZUS jako kosztów podatkowych dotyczy sytuacji, gdy wynagrodzenie wypłacane jest do 10 dnia następnego miesiąca. W takim przypadku składki ZUS w części płatnika będą kosztem miesiąca, za który wynagrodzenie jest należne, pod warunkiem że zostaną opłacone.
W przypadku wątpliwości interpretacyjnych, Minister Finansów wydał wyjaśnienie dotyczące postępowania podatnika, który ujął w kosztach składki społeczne w miesiącu, za który należne było wynagrodzenie, a następnie nie uregulował ich w terminie. Zgodnie z tym wyjaśnieniem, memoriałowe zaliczanie składek na ubezpieczenia społeczne do kosztów uzyskania przychodów, w części finansowanej przez płatnika, jest warunkowane ich opłaceniem w terminie. Jeśli składki te nie zostaną opłacone w terminie, nie mogą stanowić kosztów uzyskania przychodów w miesiącu, za który wynagrodzenie jest należne. W takiej sytuacji podatnik powinien dokonać korekty kosztów.
W praktyce często stosuje się zasadę ujmowania składek od razu do kosztów w miesiącu wypłaty. Dopiero w przypadku, gdy składki nie zostaną zapłacone w terminie, dokonuje się "wstecznej" korekty rozliczenia zaliczki na podatek dochodowy. Zmiana przepisów pozwala przedsiębiorcom na dokonywanie wpłat składek w części płatnika do ZUS w ustalonych terminach.
Rodzaje świadczeń z ubezpieczenia chorobowego i dokumenty
Osoba opłacająca składki na ubezpieczenie chorobowe, po spełnieniu określonych warunków, może skorzystać ze świadczeń chorobowych. Świadczenia te przysługują w razie choroby, macierzyństwa, a także w przypadku konieczności sprawowania opieki nad dzieckiem lub innym chorym członkiem rodziny. W celu otrzymania świadczenia chorobowego należy złożyć odpowiednie dokumenty, a obowiązek ten spoczywa na ubezpieczonym lub płatniku składek, w zależności od sytuacji.
Rodzaje świadczeń z ubezpieczenia chorobowego:
- Wynagrodzenie chorobowe (w przypadku pracowników).
- Zasiłek chorobowy.
- Świadczenie rehabilitacyjne.
- Zasiłek wyrównawczy (w przypadku pracowników).
- Zasiłek opiekuńczy.
- Zasiłek macierzyński.
Wynagrodzenie chorobowe jest wypłacane przez pracodawcę wyłącznie osobom zatrudnionym na podstawie umowy o pracę i jest finansowane z jego środków. Pozostałe świadczenia finansuje ZUS. Prawo do wypłaty świadczeń finansowanych przez ZUS przysługuje płatnikom składek, którzy zgłaszają do ubezpieczenia chorobowego powyżej 20 osób według stanu na 30 listopada poprzedniego roku kalendarzowego.
Dokumenty niezbędne do uzyskania świadczeń z ubezpieczenia chorobowego
Dokumenty wymagane do uzyskania świadczeń zostały określone w Ustawie zasiłkowej oraz w Rozporządzeniu Ministra Rodziny i Polityki Społecznej. Jeżeli wypłata zasiłku jest zobowiązaniem ZUS, płatnik składek przedkłada zaświadczenie zawierające zestawienie składników wynagrodzenia lub przychodu, stanowiących podstawę wymiaru zasiłku.
Płatnik składek składa odpowiednio następujące formularze:
- ZUS Z-3 - dla pracownika.
- ZUS Z-3a - dla pozostałych ubezpieczonych (np. zleceniobiorcy).
- ZUS Z-3b - w przypadku ubezpieczonego prowadzącego pozarolniczą działalność gospodarczą lub współpracującego z osobą prowadzącą pozarolniczą działalność gospodarczą albo duchownego.
- ZUS Z-10 - dla ubezpieczonych w celu uzyskania zasiłku chorobowego lub świadczenia rehabilitacyjnego po ustaniu zatrudnienia.
Do formularza płatnik składek dołącza również dowody dostarczone przez ubezpieczonego, takie jak oryginał zaświadczenia lekarskiego. W zależności od okoliczności mogą być wymagane dodatkowe dokumenty.
Wynagrodzenie chorobowe a dokumenty ZUS
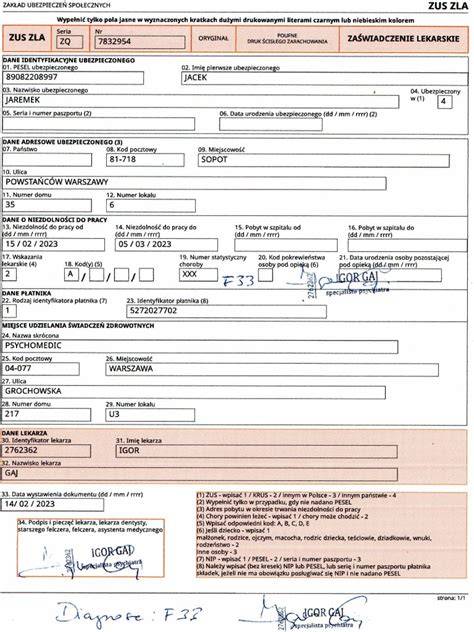
Wynagrodzenie chorobowe jest wypłacane pracownikowi przez pracodawcę przez pierwsze 33 dni (lub 14 dni dla osób po 50. roku życia) w roku kalendarzowym, w razie czasowej niezdolności do pracy z powodu choroby. Pracownik ma obowiązek udokumentować niezdolność do pracy zaświadczeniem lekarskim ZUS ZLA.
Zasiłek chorobowy a dokumenty ZUS
Ubezpieczony nabywa prawo do zasiłku chorobowego po okresie wyczekiwania (30 dni przy obowiązkowym ubezpieczeniu, 90 dni przy dobrowolnym). Zasiłek chorobowy przysługuje, gdy niezdolność do pracy trwa powyżej limitu wynagrodzenia chorobowego. Aby otrzymać zasiłek chorobowy, konieczne jest złożenie w ZUS zaświadczenia lekarskiego oraz odpowiedniego zaświadczenia płatnika składek (ZUS Z-3, Z-3a lub Z-3b).
Zasiłek opiekuńczy a dokumenty ZUS
Zasiłek opiekuńczy przysługuje pracownikom objętym ubezpieczeniem chorobowym bez okresu wyczekiwania. W celu wypłaty zasiłku opiekuńczego należy złożyć oświadczenie ZUS Z-15 oraz inne odpowiednie dokumenty, takie jak zaświadczenie lekarskie ZUS ZLA.
Zasiłek macierzyński a dokumenty ZUS
Zasiłek macierzyński przysługuje ubezpieczonej, która urodziła dziecko w okresie ubezpieczenia chorobowego lub urlopu wychowawczego. Pracodawca, po udzieleniu urlopu macierzyńskiego, przekazuje wypłatę zasiłku macierzyńskiego do ZUS, składając zaświadczenie na druku ZUS Z-3.
ZUS DRA. Jak samodzielnie wypełnić deklarację i wysłać ją do ZUS?
Korekta dokumentów rozliczeniowych
W przypadku błędów w dokumentach rozliczeniowych, można dokonać ich korekty. Począwszy od dokumentów składanych za styczeń 2022 r., korekty są możliwe w ciągu 5 lat od dnia upływu terminu opłacenia składek. Aby skorygować błędy, należy przekazać nowy komplet dokumentów rozliczeniowych za miesiąc, którego błąd dotyczy.
W przypadku korekty składki na ubezpieczenie zdrowotne za okresy od 1999 do 2021 roku, rozliczonej na raporcie ZUS RZA od stycznia 2022 r., należy zastosować odpowiednie procedury korygujące.
tags: #jaki #dokument #dla #wynagrodzenie #wyplacanego #przez