

Analiza sytuacji osób niepełnosprawnych, które podejmują zatrudnienie, rodzi wiele pytań dotyczących prawa do świadczeń socjalnych, takich jak zasiłek stały. Kluczowe staje się zrozumienie, w jaki sposób aktywność zawodowa wpływa na możliwość otrzymania wsparcia finansowego.
Prawo do zasiłku stałego a niepełnosprawność i zatrudnienie
Zasiłek stały ma na celu pomoc osobom całkowicie niezdolnym do pracy z powodu wieku lub niepełnosprawności. Jego przyznanie wymaga spełnienia określonych warunków. Zgodnie z art. 37 ustawy z dnia 12 marca 2004 r. o pomocy społecznej, ogólnie więc warunki sprowadzają się do braku możliwości podjęcia pracy z powodu wieku lub niepełnosprawności oraz spełnienia kryterium dochodowego. Niezdolność do pracy z powodu wieku dotyczy kobiet, które ukończyły 60 lat, oraz mężczyzn, którzy ukończyli 65 lat. Osoba posiadająca orzeczenie o umiarkowanym stopniu niepełnosprawności formalnie spełnia warunek do przyznania zasiłku stałego, ale fakt podjęcia pracy czyni niemożliwym pobieranie świadczenia przeznaczonego dla tych, którzy nie mogą pracować. Utrata prawa do zasiłku stałego powinna nastąpić z chwilą zatrudnienia osoby pobierającej to świadczenie.
Celem zasiłku stałego jest dostarczanie środków utrzymania osobie, która utraciła zdolność do zapewnienia sobie takich środków poprzez własną pracę zarobkową. Tak więc podjęcie zatrudnienia jest sprzeczne z ideą tego świadczenia, z wyjątkiem pracy osób niepełnosprawnych w warunkach chronionych. Nawiązanie stosunku pracy powoduje utratę tego świadczenia, drugą przesłanką jest przekroczenie określonego ustawowo dochodu. Co do kwestii daty, od której nie przysługuje zasiłek, to w orzecznictwie wyrażane są różne poglądy. W myśl pierwszego, o uwzględnieniu przychodu w dochodzie powinna decydować data nabycia uprawnień, a nie wypłaty. Takie stanowisko przemawia za utratą prawa do zasiłku od daty nawiązania stosunku pracy. Drugi pogląd znajduje wyraz w uzasadnieniu do wyroku Wojewódzkiego Sądu Administracyjnego w Gdańsku, który stwierdził, że z uwagi na cel pomocy społecznej z punktu widzenia kryterium dochodowego istotne jest to, kiedy ubiegający się o świadczenia dany dochód faktycznie otrzymał, a nie za jaki okres był mu on należny. Również Naczelny Sąd Administracyjny stwierdził, że definicja z art. 8 ust. 3 u.p.s. za dochód uznaje nie przychód należny za dany miesiąc, ale przychód z miesiąca, niezależnie od tytułu i źródła uzyskania. Przychód ten ma być uzyskany, co wskazuje na faktyczny aspekt sytuacji majątkowej strony.
W przypadku osoby, która posiada orzeczenie o znacznym stopniu niepełnosprawności i pracuje na umowę zlecenie, może pojawić się wątpliwość, czy ma ona prawo do zasiłku stałego. Chociaż orzeczenie o znacznym stopniu niepełnosprawności może sugerować niemożność podjęcia pracy, to fakt zatrudnienia i uzyskiwania dochodu stanowi przesłankę do odmowy przyznania zasiłku stałego, chyba że osoba ta pracuje w zakładzie pracy chronionej. Praca, niezależnie od formy zatrudnienia, jest traktowana jako aktywność zawodowa, która może wykluczać prawo do świadczeń przeznaczonych dla osób niezdolnych do pracy.
Podstawa wymiaru zasiłku chorobowego a umowy cywilnoprawne
Przepisy prawa dopuszczają, aby pracodawca zatrudniał pracownika na umowę o pracę, która była poprzedzona umową zlecenia. Taka sytuacja rodzi jednak pytania o prawidłowe ustalenie świadczeń, w tym podstawy wymiaru zasiłku chorobowego. Kluczowa staje się prawidłowa podstawa wymiaru zasiłku chorobowego i jej wyliczenie. Podstawę wymiaru zasiłku chorobowego ustala się z uwzględnieniem wynagrodzenia uzyskanego u pracodawcy w okresie nieprzerwanego ubezpieczenia chorobowego, w którym powstała niezdolność do pracy. Za jeden dzień niezdolności do pracy stanowi 1/30 część wynagrodzenia stanowiącego podstawę wymiaru zasiłku.
Jeżeli w okresie 12 miesięcy lub krótszym, który został przyjęty do ustalania wysokości przeciętnego wynagrodzenia, pracownik nie osiągnął wynagrodzenia z przyczyn usprawiedliwionych, to przy ustalaniu podstawy wyłącza się wynagrodzenie należne za miesiące, w których pracownik przepracował mniej niż połowę obowiązującego go czasu pracy. Przyjmuje się natomiast, po uzupełnieniu według zasad określonych w art. 37 ust. 2 ustawy zasiłkowej, wynagrodzenie z miesięcy, w których ubezpieczony będący pracownikiem przepracował co najmniej połowę obowiązującego go czasu pracy. W przypadku gdy w każdym miesiącu wymaganego okresu pracownik z przyczyn usprawiedliwionych przepracował mniej niż połowę obowiązującego go czasu pracy, do ustalenia podstawy wymiaru zasiłku chorobowego przyjmuje się wynagrodzenie za wszystkie miesiące - po uzupełnieniu według zasad określonych w art. 37 ust. 2 ustawy zasiłkowej.
W razie gdy niezdolność do pracy powstała przed upływem pełnego miesiąca kalendarzowego ubezpieczenia chorobowego, podstawę wymiaru zasiłku chorobowego stanowi wynagrodzenie, które ubezpieczony będący pracownikiem osiągnąłby, gdyby pracował pełny miesiąc kalendarzowy. W powyższych okolicznościach stosuje się art. 37 ust. 2 ustawy zasiłkowej, który przewiduje ustalenie podstawy wymiaru zasiłku chorobowego poprzez wynagrodzenie miesięczne określone w umowie o pracę lub w innym akcie, na podstawie którego powstał stosunek pracy, jeżeli wynagrodzenie przysługuje w stałej miesięcznej wysokości. Alternatywnie, wynagrodzenie miesięczne oblicza się przez podzielenie wynagrodzenia osiągniętego za przepracowane dni robocze przez liczbę dni przepracowanych i pomnożenie przez liczbę dni, które pracownik powinien był przepracować w tym miesiącu, jeżeli przepracował chociaż 1 dzień. W przypadku braku osiągnięcia żadnego wynagrodzenia, podstawę stanowi kwota zmiennych składników wynagrodzenia w przeciętnej miesięcznej wysokości, wypłacona za miesiąc, w którym powstała niezdolność do pracy, pracownikom zatrudnionym na takim samym lub podobnym stanowisku pracy u pracodawcy, u którego przysługuje zasiłek chorobowy.
Należy podkreślić, że przy ustalaniu podstawy wymiaru zasiłku chorobowego nie uwzględnia się składników wynagrodzenia, do których pracownik zachowuje prawo w okresie pobierania tego zasiłku zgodnie z postanowieniami układów zbiorowych pracy lub przepisami o wynagradzaniu, jeżeli są one wypłacane za okres pobierania tego zasiłku. Składników wynagrodzenia przysługujących w myśl umowy o pracę lub innego aktu, na podstawie którego powstał stosunek pracy, tylko do określonego terminu nie uwzględnia się przy ustalaniu podstawy wymiaru zasiłku chorobowego należnego za okres po tym terminie. Przepis ten stosuje się odpowiednio do składników wynagrodzenia, których wypłaty zaprzestano na podstawie układu zbiorowego pracy lub przepisów o wynagradzaniu.
Stanowisko ZUS w sprawie przychodów z umów cywilnoprawnych
Zgodnie z aktualizacją Komentarza do ustawy zasiłkowej z 21 sierpnia 2023 roku, ZUS wprowadził ważną zmianę w zakresie uwzględniania przychodów pracownika z tytułu umowy cywilnoprawnej zawartej ze swoim pracodawcą. Korekta ta wynika m.in. z wcześniejszego orzecznictwa Sądu Najwyższego. Sąd Najwyższy stwierdził, że niedopuszczalne jest traktowanie wynagrodzenia z umowy zlecenia jako okresowego składnika wynagrodzenia, o którym mowa w art. 41 ust. 2 ustawy zasiłkowej, z uwagi na fakt, że umowa zlecenia jest dodatkowym tytułem ubezpieczenia, nie zaś dodatkowym składnikiem wynagrodzenia. Skoro zakres przedmiotowy art. 41 ust. 2 ustawy zasiłkowej jest ściśle określony, czyli wyłącza z podstawy wymiaru zasiłku tylko składnik pracowniczego wynagrodzenia przysługujący do określonego terminu, to uzasadnia to stwierdzenie, że przepis ten nie może stanowić podstawy odmowy uwzględnienia w zasiłku przychodu z umowy cywilnoprawnej.
Tezy przedstawione przez Sąd Najwyższy znalazły odzwierciedlenie w stanowisku ZUS-u. Zgodnie z pkt 316 Komentarza do ustawy zasiłkowej, do wynagrodzenia z tytułu umowy zlecenia lub innej umowy o świadczenie usług, z pracodawcą, z którym osoba wykonująca umowę pozostaje w stosunku pracy, nie ma zastosowania zasada przewidziana w pkt. 315 cytowanego Komentarza. Przywołana zasada stanowi, że składniki wynagrodzenia przysługujące w myśl umowy o pracę lub innego aktu nawiązującego stosunek pracy do określonego terminu, uwzględnia się przy ustalaniu podstawy wymiaru zasiłku chorobowego tylko za okres przypadający do tego terminu. Oznacza to, że wynagrodzenie z umowy zlecenia należy uwzględniać w podstawie wymiaru zasiłku w kwocie faktycznie wypłaconej, bez uzupełniania. Przychód z umowy cywilnoprawnej (umowa zlecenia) zawartej z pracodawcą powinien zostać przyjęty w podstawie wymiaru zasiłku chorobowego niezależnie od tego, czy umowa zlecenia się zakończyła, czy nadal trwa.
Warto podkreślić, że w świetle wyjaśnień ZUS-u ww. zasadę stosuje się w bieżących sprawach, z tym że ubezpieczony może wystąpić z wnioskiem dotyczącym wcześniejszego okresu. W związku z możliwością uwzględnienia przychodu z tytułu umowy zlecenia zawartej ze swoim pracodawcą, ubezpieczony może złożyć wniosek o przeliczenie podstawy wymiaru zasiłku z ubezpieczenia chorobowego. W takim przypadku ZUS dokonuje przeliczenia tej podstawy, co wiąże się z dopłatą różnicy między wypłaconym a należnym zasiłkiem chorobowym.
W przypadku gdy pracownik stał się niezdolny do pracy, a w okresie 12 miesięcy kalendarzowych poprzedzających miesiąc, w którym powstała niezdolność do pracy, był on najpierw zatrudniony na podstawie umowy zlecenia, a następnie ten sam pracodawca zawarł z nim umowę o pracę, przychody zarówno z umowy cywilnoprawnej, jak i umowy pracowniczej powinny być wliczone do podstawy świadczeń chorobowych.
Zbieg tytułów do ubezpieczeń społecznych
Pracownik pozostający w stosunku pracy, który współpracuje również na umowę-zlecenie, może w określonych sytuacjach podlegać obowiązkowemu ubezpieczeniu społecznemu z obu tytułów. W sytuacji gdy pracuje równocześnie na umowę o pracę - otrzymując co najmniej minimalne wynagrodzenie - i współpracuje na podstawie umowy zlecenia z inną firmą niż ta, z którą łączy go stosunek pracy, obowiązkowo podlega ubezpieczeniu społecznemu tylko z tytułu umowy o pracę.
Pracownik, który wykonuje dodatkowo umowę zlecenia zawartą z własnym pracodawcą, z tytułu wykonywania tej umowy podlega ubezpieczeniom społecznym na takich samych zasadach, jak w przypadku umowy o pracę, tj. ubezpieczeniom emerytalnemu, rentowym, chorobowemu i wypadkowemu. Podstawę wymiaru składek na ubezpieczenia społeczne dla pracownika stanowi łączny przychód uzyskiwany z umowy o pracę oraz z umowy zlecenia. Pracodawca z tytułu zawartej umowy zlecenia nie zgłasza zleceniobiorcy do ubezpieczeń, a uzyskany przychód z tej umowy wykazuje, wraz z przychodem ze stosunku pracy, w imiennym raporcie miesięcznym składanym za pracownika. Zasada ta nie ma zastosowania do osób przebywających na urlopie macierzyńskim, wychowawczym lub bezpłatnym. Jeżeli zatem pracodawca zatrudni na podstawie umowy zlecenia własnego pracownika przebywającego na urlopie macierzyńskim, wychowawczym czy bezpłatnym, to z tytułu wykonywania pracy na podstawie umowy zlecenia podlega on ubezpieczeniom na zasadach przewidzianych dla zleceniobiorców. Zleceniobiorca zatrudniony przez własnego pracodawcę nie jest traktowany jako pracownik, jeżeli zlecenie realizowane jest w trakcie urlopu macierzyńskiego, wychowawczego lub bezpłatnego.
Osoba zatrudniona na podstawie umowy o pracę i jednocześnie wykonująca umowę zlecenia zawartą z innym podmiotem niż własny pracodawca podlega obowiązkowo ubezpieczeniom społecznym z tytułu pozostawania w stosunku pracy. Natomiast z tytułu wykonywania umowy zlecenia ubezpieczenia emerytalne i rentowe mają dla niej charakter dobrowolny, jeżeli podstawa wymiaru składek ze stosunku pracy, w przeliczeniu na okres miesiąca, wynosi co najmniej minimalne wynagrodzenie za pracę. Jeżeli podstawa wymiaru składek na ubezpieczenia emerytalne i rentowe z tytułu stosunku pracy, w przeliczeniu na okres miesiąca, jest niższa niż minimalne wynagrodzenie, osoba ta podlega obowiązkowo ubezpieczeniom emerytalnemu i rentowym również z tytułu wykonywania umowy zlecenia.
Zakład Ubezpieczeń Społecznych & Fundacja Instrat - raport o zbiegu tytułów do ub. społ. 📺 debata
Jeżeli osoba wykonująca pracę na podstawie umowy zlecenia pozostaje jednocześnie w dwóch lub więcej stosunkach pracy, to do celów ustalenia obowiązku ubezpieczeń społecznych z tytułu umowy zlecenia należy zsumować podstawy wymiaru składek na ubezpieczenia z tytułu wszystkich umów o pracę. W sytuacji gdy łącznie wynoszą one co najmniej tyle, ile wynosi kwota minimalnego wynagrodzenia za pracę, osoba wykonująca umowę zlecenia podlega z tego tytułu dobrowolnie ubezpieczeniom emerytalnemu i rentowym.
Umowa zlecenie a emerytura
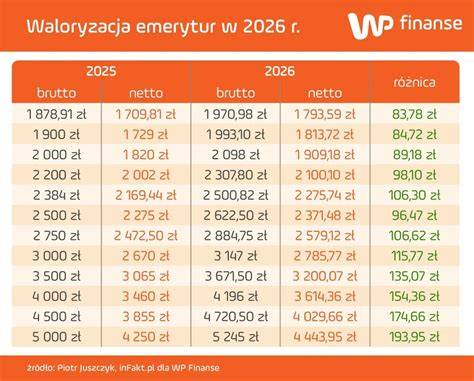
Umowa zlecenie jest kontraktem cywilnoprawnym, który nie jest regulowany przez przepisy Kodeksu pracy. Od 2026 roku czas przepracowany w ramach umowy zlecenie będzie wliczał się do stażu pracy, co ma wpływ na ustalanie wysokości pobieranego świadczenia emerytalnego. Aby skorzystać z tego prawa w odniesieniu do okresów pracy przepracowanych na umowach zlecenie przed 2026 rokiem, należy złożyć do ZUS wniosek o uwzględnienie tych okresów do stażu pracy. Jednocześnie na zleceniu nadal trzeba odprowadzać składki, co pozwala na otrzymanie świadczenia po osiągnięciu odpowiedniego wieku emerytalnego. Zgodnie z Ustawą o emeryturach i rentach z Funduszu Ubezpieczeń Społecznych, prawo do emerytury mają kobiety po 60. roku życia z co najmniej 20 latami stażu pracy oraz mężczyźni po 65. roku życia z co najmniej 25 latami stażu pracy. Sytuacja może ulec zmianie w związku z projektem emerytur stażowych, gdzie takie emerytury będą ustalane wyłącznie na podstawie stażu pracy.
Przy zatrudnieniu na podstawie umowy zlecenia pracodawca ma obowiązek płacić składki na ubezpieczenie zdrowotne i społeczne, w tym emerytalne i rentowe. Czas przepracowany w jej ramach ma wpływ na wysokość świadczenia emerytalnego. Zleceniobiorcy nie mają obowiązku opłacać składek na ubezpieczenie chorobowe (są dobrowolne). Natomiast zleceniodawca musi odprowadzać składki na ubezpieczenie emerytalne, rentowe i wypadkowe.
Nie ma specjalnych przeszkód, aby osoba, która nabyła prawo do emerytury i pobiera świadczenie, zarabiała dodatkowe pieniądze, np. w ramach umowy zlecenia. Co ważne, zarobki dorabiającego emeryta nie mogą przekraczać 70% przeciętnego wynagrodzenia, niezależnie od tego, czy podpisał z pracodawcą umowę zlecenie, czy też umowę o pracę. Gdy masz ustalone prawo do emerytury i jednocześnie pracujesz, również w ramach umowy zlecenia, nadal jesteś objęty ubezpieczeniem społecznym, chyba że równocześnie pozostajesz w stosunku pracy.
tags: #zasilek #staly #a #praca #na #umowe