

Naczelny Sąd Administracyjny (NSA) w składzie: Przewodniczący Sędzia NSA Joanna Sieńczyło-Chlabicz, Sędzia NSA Mirosław Trzecki (spr.), Sędzia del. WSA Wojciech Sawczuk, po rozpoznaniu w dniu 12 grudnia 2023 r. na rozprawie w Izbie Gospodarczej skargi kasacyjnej A. S.A. w W. od wyroku Wojewódzkiego Sądu Administracyjnego w Warszawie z dnia 28 lutego 2023 r. sygn. akt VI SA/Wa 2981/22, uchylił zaskarżony wyrok i decyzję Komisji Nadzoru Finansowego (KNF) z dnia 19 listopada 2019 r. nr DPS.456.22.2019.MZ, dotyczącą kary pieniężnej za naruszenie przepisów ustawy o funduszach inwestycyjnych i zarządzaniu alternatywnymi funduszami inwestycyjnymi.
Sąd pierwszej instancji, Wojewódzki Sąd Administracyjny w Warszawie, wyrokiem z 28 lutego 2023 r. oddalił skargę A. S.A. w W. na decyzję KNF. Orzekał w następującym stanie sprawy: Postanowieniem z 3 grudnia 2018 r. wszczęto z urzędu postępowanie administracyjne w przedmiocie nałożenia kary administracyjnej na A.S.A. w W. na podstawie art. 228 ust. 2 pkt 1 w zw. z art. 228 ust. 1 ustawy z dnia 27 maja 2004 r. o funduszach inwestycyjnych i zarządzaniu alternatywnymi funduszami inwestycyjnymi.
Następnie postanowieniem z 5 kwietnia 2019 r. rozszerzono postępowanie administracyjne o prowadzenie postępowania w przedmiocie nałożenia sankcji administracyjnej na skarżącą na podstawie art. 228 ust. 2 pkt 1 ustawy o funduszach inwestycyjnych. Naczelny Sąd Administracyjny zasądził od Komisji Nadzoru Finansowego na rzecz A. S.A. w W. 30 987 złotych tytułem częściowego zwrotu kosztów postępowania sądowego.
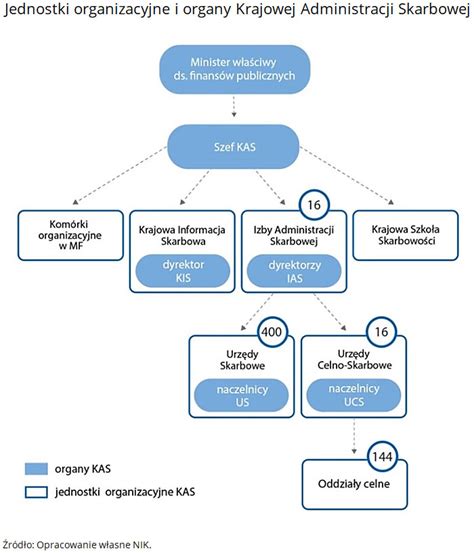
W innym postępowaniu, Naczelny Sąd Administracyjny w składzie: Przewodniczący: sędzia NSA Jolanta Sikorska (spr.), sędzia NSA Małgorzata Borowiec, sędzia del. WSA Ewa Kręcichwost-Durchowska, po rozpoznaniu w dniu 27 września 2019 r. na rozprawie w Izbie Ogólnoadministracyjnej skargi kasacyjnej J. S. od wyroku Wojewódzkiego Sądu Administracyjnego w Białymstoku z dnia 4 grudnia 2017 r. sygn. akt II SAB/Bk 147/17, oddalił skargę kasacyjną w sprawie ze skargi J. S. na bezczynność Dyrektora Izby Administracji Skarbowej w Białymstoku w przedmiocie braku złożenia propozycji służby w Służbie Celno-Skarbowej.
Wyrokiem z 4 grudnia 2017 r., sygn. akt II SAB/Bk 147/17, Wojewódzki Sąd Administracyjny w Białymstoku oddalił skargę J. S. na bezczynność Dyrektora Izby Administracji Skarbowej w Białymstoku w przedmiocie braku złożenia propozycji służby w Służbie Celno-Skarbowej. Powyższy wyrok zapadł w następujących okolicznościach faktycznych i prawnych: Do 1 marca 2017 r. J. S. pełniła służbę w Izbie Celnej w Białymstoku na stanowisku eksperta Służby Celnej w stopniu podkomisarza celnego. Dnia 16 maja 2017 r. skarżącej doręczono pismo Dyrektora Izby Administracji Skarbowej w Białymstoku z [...] maja 2017 r., nr [...], w którym na mocy art. 165 ust. 7 ustawy z dnia 16 listopada 2016 r. Przepisy wprowadzające ustawę o Krajowej Administracji Skarbowej otrzymała ona propozycję zatrudnienia w ramach korpusu służby cywilnej w Izbie Administracji Skarbowej w Białymstoku od 1 czerwca 2017 r. Oświadczeniem z 26 maja 2017 r. skarżąca przyjęła złożoną jej propozycję zatrudnienia.
Pismem z 24 maja 2017 r. skarżąca wezwała Dyrektora Izby Administracji Skarbowej w Białymstoku do złożenia jej propozycji służby w formie decyzji administracyjnej. Dyrektor Izby Administracji Skarbowej w Białymstoku pismem z 31 maja 2017 r. poinformował skarżącą, że zgodnie z art. 165 ust. 7 przepisów wprowadzających, dyrektor Krajowej Administracji Skarbowej, dyrektor izby administracji skarbowej oraz Dyrektor Krajowej Szkoły Skarbowości składają odpowiednio pracownikom oraz funkcjonariuszom w terminie do 31 maja 2017 r. pisemną propozycję określającą nowe warunki zatrudnienia albo pełnienia służby, a brzmienie tego przepisu wskazuje na fakt pozostawienia przez ustawodawcę autonomicznego prawa w zakresie rodzaju propozycji (tj. zatrudnienie na podstawie umowy o pracę albo propozycji pełnienia służby).
Wydany wyrok NSA stwierdził, że organ powinien powiadomić podatnika o zawieszeniu biegu terminu przedawnienia wskutek wszczęcia postępowania karnego skarbowego najpóźniej z upływem 5-letniego terminu przedawnienia, o którym mowa w art. 70 § 1 i 1a o. p. Organ doręczył zawiadomienia dwukrotnie - pierwsze przed upływem wyznaczonego 5-letniego terminu, jednak doręczone nieprawidłowo (organ pominął ustanowionego pełnomocnika przedsiębiorcy). Ostatecznie NSA doszedł do wniosku, że termin, do którego podatnik-przedsiębiorca powinien zostać zawiadomiony o zawieszeniu biegu terminu przedawnienia wskutek wszczęcia postępowania karnego skarbowego wynosi zawsze 5 lat od końca roku kalendarzowego, w którym upłynął termin płatności podatku.
Kwestia wynagrodzenia osób zajmujących stanowiska publiczne, w tym rzecznika prasowego ministerstwa, stanowi informację publiczną, jednakże jej udostępnienie może być ograniczone granicami prawa do prywatności osoby fizycznej, wyznaczonymi w Konstytucji RP. Sądy administracyjne, w tym Naczelny Sąd Administracyjny, rozpatrują sprawy dotyczące dostępu do takich informacji, analizując przepisy dotyczące informacji publicznej oraz prawa do prywatności. Wynagrodzenie rzecznika prasowego ministerstwa stanowi informację publiczną, jednakże jego ujawnienie może być przedmiotem analizy w kontekście ochrony prywatności osoby fizycznej.
Ochrona danych osobowych i dostęp do informacji publicznej
W kontekście dostępu do akt administracyjnych, Rzecznik Praw Obywatelskich postuluje wprowadzenie podstawy prawnej umożliwiającej zatrzymanemu dostęp do akt jego sprawy niezależnie od dalszych losów postępowania. Zgodnie z art. 156 par. 5 kodeksu postępowania karnego, dostęp do akt sprawy przysługuje stronom, obrońcom, pełnomocnikom i przedstawicielom ustawowym. W przypadku postawienia zarzutów zatrzymany uzyskuje status podejrzanego, z którym wiąże się ustawowe prawo do obrony i wglądu do materiałów policji. Zatrzymany, któremu nie postawiono zarzutów, formalnie nie jest stroną postępowania, więc nie przysługuje mu takie prawo.
Trybunał Konstytucyjny w wyroku z 20 marca 2006 r. (sygn. akt K 27/05) analizował kwestię dostępu do informacji publicznych i ochrony prywatności, co może mieć wpływ na interpretację przepisów dotyczących udostępniania wynagrodzeń osób pełniących funkcje publiczne. Niemniej jednak, niektórzy interpretują wyroki TK w sposób pozwalający na swobodną interpretację, co może prowadzić do praktycznych problemów związanych z udostępnianiem informacji. Bez dostępu do informacji o wynagrodzeniu, nie poznamy jego wysokości.
Ważny wyrok NSA z maja 2016 r. (sygn. akt II SA/Wa 674/14) dotyczył udostępnienia informacji o dochodach i majątku osoby zajmującej stanowisko w administracji. Sąd uznał, że ujawnienie tych informacji nie narusza prawa do prywatności, jeśli osoba ta pełni funkcję publiczną. Dotyczy to np. informacji o posiadanych nieruchomościach czy autach, które są często udostępniane w Biuletynie Informacji Publicznej. Innym aspektem jest tajemnica przedsiębiorcy, która również podlega ochronie prawnej.
tags: #wyrok #rzecznik #finansowy #zatrudnienie #akt #administracyjny