

W niniejszym artykule przybliżymy kwestie związane z przejściem z zasiłku chorobowego na zasiłek macierzyński, obowiązki pracodawcy, sposób ustalania prawa do świadczenia oraz jego wysokość, a także niezbędne dokumenty do ZUS. Szczegółowo omówimy zasady ustalania podstawy wymiaru zasiłku macierzyńskiego, w tym wpływ wcześniejszych okresów pobierania zasiłku chorobowego, zmiany wymiaru czasu pracy oraz specyficzne sytuacje, takie jak urlop wychowawczy czy prowadzenie działalności gospodarczej.
Kto jest uprawniony do zasiłku macierzyńskiego?
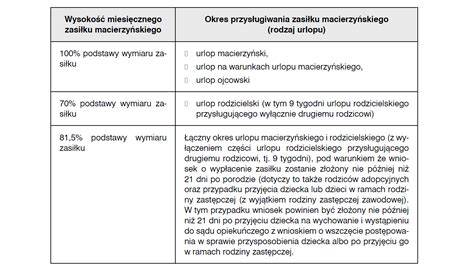
Zasiłek macierzyński przysługuje pracownicy, która urodziła dziecko w okresie zatrudnienia i opłacania za nią składek na ubezpieczenie chorobowe oraz w czasie urlopu wychowawczego. Prawo do niego mają również:
- Pracownica lub pracownik, gdy przyjęli na wychowanie dziecko:
- Które chcą przysposobić.
- W ramach rodziny zastępczej (niespokrewnionej z dzieckiem) - jeśli nie ukończyło ono 7 lat (lub 10 lat - w przypadku dziecka, wobec którego odroczono obowiązek szkolny).
- Pracownik - ojciec, który skorzysta z urlopu ojcowskiego przed ukończeniem przez dziecko 12. miesiąca życia.
Zasiłek ten przysługuje za czas urlopu macierzyńskiego lub dodatkowego urlopu macierzyńskiego, okresu dodatkowego urlopu macierzyńskiego lub dodatkowego urlopu na warunkach urlopu macierzyńskiego, oraz za okres urlopu ojcowskiego.
Jak ustalić podstawę wymiaru zasiłku macierzyńskiego?
Wysokość zasiłku macierzyńskiego ustala się według zasad naliczania zasiłku chorobowego. Aby ustalić podstawę wymiaru zasiłku macierzyńskiego, należy obliczyć średnią wysokość wynagrodzenia, jakie pracownik uzyskał w okresie 12 miesięcy poprzedzających miesiąc nabycia prawa do zasiłku, pomniejszoną o finansowane przez niego składki na ubezpieczenia społeczne (emerytalne - 9,76%, rentowe - 1,5%, chorobowe - 2,45%).
Podstawę wymiaru zasiłku macierzyńskiego stanowi przeciętne miesięczne wynagrodzenie wypłacone pracownikowi w ciągu 6 miesięcy przed dniem powstania prawa do zasiłku. Jeżeli wysokość wynagrodzenia ulega znacznym wahaniom, do podstawy wymiaru przyjmuje się przeciętne miesięczne wynagrodzenie z ostatnich 12 miesięcy. Gdy prawo do zasiłku macierzyńskiego powstanie odpowiednio przed upływem 6 lub 12 miesięcy zatrudnienia, przyjmuje się do podstawy wymiaru wynagrodzenie otrzymane za faktycznie przepracowane miesiące.
W podstawie wymiaru zasiłku macierzyńskiego uwzględnia się również wynagrodzenie pracownika otrzymane od zakładu pracy, który został przejęty na podstawie przepisów Kodeksu pracy. Do podstawy wymiaru tego zasiłku wlicza się również wynagrodzenie otrzymane na podstawie kilku następujących po sobie umów, jeżeli nie było między nimi przerwy albo dzień przerwy przypadał na dzień ustawowo wolny od pracy.
Ważne: Zasiłek macierzyński przysługuje z tytułu porodu w trakcie ubezpieczenia chorobowego, bez okresu wyczekiwania.
Obok wynagrodzenia zasadniczego w podstawie wymiaru uwzględnia się składniki wynagrodzenia, od których są odprowadzane składki na ubezpieczenia społeczne, tj. emerytalne, rentowe i chorobowe płacone przez pracownika, stanowiące 18,71% jego przychodu.
Przejście z zasiłku chorobowego na zasiłek macierzyński
Gdy pracownica nabyła prawo do zasiłku macierzyńskiego przed upływem 3 miesięcy kalendarzowych od pobierania zasiłku chorobowego, podstawy wymiaru nie ustala się na nowo. Do ustalenia wysokości zasiłku macierzyńskiego przyjmuje się podstawę wymiaru zasiłku chorobowego. Podobnie należy postąpić, gdy zasiłek macierzyński ustala się bezpośrednio np. po zasiłku chorobowym. Podstawę wymiaru świadczenia ustala się na nowo, jeżeli przerwa pomiędzy zasiłkami wyniosła 3 miesiące kalendarzowe.
Przykład 1:
Pracownica chorowała w okresie od 13 lipca 2004 r. do 10 sierpnia 2004 r. Ze względu na to, że niezdolność do pracy powstała w okresie ciąży, wypłacono jej zasiłek chorobowy w wysokości 100% podstawy wymiaru. Następnie pracownica chorowała od 15 grudnia 2004 r. do 10 stycznia 2005 r., a 11 stycznia urodziła dziecko. Podstawę wymiaru zasiłku chorobowego (która będzie również podstawą wymiaru zasiłku macierzyńskiego) należy ustalić na nowo, ponieważ przerwa między świadczeniami przekroczyła 3 miesiące kalendarzowe.
Przykład 2:
Pracownica przebywała na zasiłku chorobowym w okresie od 10 listopada 2004 r. do 12 stycznia 2005 r., a 13 stycznia 2005 r. urodziła dziecko i z tego tytułu otrzymuje zasiłek macierzyński. Pracownica na zasiłku chorobowym przebywała 64 dni, zatem do podstawy wymiaru zasiłku macierzyńskiego należy przyjąć podstawę wymiaru ustaloną dla zasiłku chorobowego. Podstawa ta nie podlega waloryzacji.
Waloryzacja podstawy wymiaru zasiłku chorobowego
Jeżeli pracownica pobierała zasiłek chorobowy powyżej 180 dni, do obliczenia wysokości zasiłku przyjmuje się tę podstawę po wcześniejszym jej zwaloryzowaniu. W 181. dniu pobierania zasiłku chorobowego należy dokonać jego waloryzacji, a później kwotę tę przyjąć również jako podstawę wymiaru zasiłku macierzyńskiego.
W przypadku przedłużenia wypłaty zasiłku chorobowego ponad 6 miesięcy w IV kwartale kalendarzowym 2004 r., podstawę wymiaru zasiłku chorobowego należało podwyższyć o procent wzrostu przeciętnego miesięcznego wynagrodzenia w II kwartale 2004 r. w stosunku do IV kwartału ubiegłego roku kalendarzowego.
W razie przyjęcia do podstawy wymiaru zasiłku chorobowego kwoty minimalnego wynagrodzenia pracowników pomniejszonego o 18,71%, w związku z tym, że faktyczna podstawa wymiaru zasiłku jest niższa od minimalnego wynagrodzenia, należy zwaloryzować faktyczną podstawę wymiaru zasiłku.
Zasiłek macierzyński podczas urlopu wychowawczego
W okresie urlopu wychowawczego nie przysługuje pracownicy ani prawo do wynagrodzenia za czas niezdolności do pracy, ani do zasiłku chorobowego. W takim przypadku nie ma potrzeby obliczania podstawy wymiaru wynagrodzenia za czas choroby. Jedynym zasiłkiem, który może być wypłacany w czasie urlopu wychowawczego, jest zasiłek macierzyński.
Jeżeli pracownica przed urlopem wychowawczym otrzymywała wynagrodzenie w stałej miesięcznej wysokości, to do podstawy wymiaru zasiłku macierzyńskiego przyjmuje się wynagrodzenie wynikające z umowy o pracę. Jeśli pracownica otrzymywała wynagrodzenie minimalne, podstawą wymiaru zasiłku macierzyńskiego będzie wynagrodzenie minimalne w okresie, za który zasiłek przysługuje. Gdyby jednak wynagrodzenie pracownicy oprócz zasadniczego zawierało również inne składniki, do podstawy wymiaru należy przyjąć je w przeciętnej miesięcznej wysokości wypłaconej pracownikom zatrudnionym na tym samym lub podobnym stanowisku za miesiąc, w którym powstało prawo do świadczenia.
Jeżeli cały okres pobierania zasiłku macierzyńskiego przypada w trakcie urlopu wychowawczego, to pracownica nabędzie prawo do tego świadczenia za okres, który przypada po porodzie, tj. w wymiarze skróconym o 2 tygodnie. Jeżeli pełny wymiar urlopu macierzyńskiego wykracza poza udzielony pracownicy urlop wychowawczy, wówczas przysługuje jej zasiłek macierzyński w pełnym wymiarze, tj. przez okres odpowiednio 18 lub 26 tygodni.
Ustalanie podstawy wymiaru zasiłku macierzyńskiego dla pracownika (ojca)
Podstawa wymiaru, według której żona pracownika miała wypłacany zasiłek macierzyński, nie ma żadnego znaczenia i nie jest brana pod uwagę przy ustalaniu wysokości świadczenia należnego pracownikowi. Do ustalenia podstawy wymiaru zasiłku macierzyńskiego pracownika należy przyjąć wynagrodzenie, które otrzymał on od Państwa w ciągu ostatnich 6 miesięcy, a jeżeli podlegało ono znacznym wahaniom lub pracownik otrzymał choćby w jednym miesiącu wynagrodzenie prowizyjne albo akordowe, podstawę wymiaru zasiłku macierzyńskiego ustala się biorąc pod uwagę wynagrodzenie, które otrzymał w ciągu 12 miesięcy kalendarzowych. Postępowanie to będzie analogiczne jak w przypadku obliczania podstawy wymiaru zasiłku chorobowego.
Dwa zasiłki macierzyńskie z różnych tytułów
Osoba pracująca na umowę o pracę i jednocześnie prowadząca działalność gospodarczą, z której opłaca składki na ubezpieczenie chorobowe, nabywa prawo do dwóch zasiłków macierzyńskich. W przypadku osób prowadzących pozarolniczą działalność ubezpieczenie chorobowe jest dobrowolne.
Przykład:
Pracownica, która 15 stycznia 2005 r. urodziła dziecko, równocześnie prowadzi pozarolniczą działalność gospodarczą. Z tytułu prowadzonej działalności opłaca składki na obowiązkowe ubezpieczenia społeczne, tj. emerytalne i rentowe, nie opłaca natomiast składki na dobrowolne ubezpieczenie chorobowe. Pracownicy przysługuje zasiłek macierzyński z tytułu zatrudnienia, nie będzie natomiast miała prawa do zasiłku macierzyńskiego w związku z prowadzoną działalnością gospodarczą.
W zakładzie pracy, gdzie jest zatrudnionych 30 pracowników, ustalenie prawa i wysokości zasiłku macierzyńskiego należy do zakładu pracy, natomiast z tytułu prowadzonej działalności prawo do świadczenia ustala ZUS. Jeżeli w zakładzie jest zatrudnionych nie więcej niż 20 pracowników, wówczas właściwa jednostka ZUS będzie ustalała prawo uprawnionej osoby do zasiłku macierzyńskiego zarówno z tytułu zatrudnienia, jak i prowadzonej działalności gospodarczej.
Ustalanie podstawy wymiaru zasiłku macierzyńskiego przy umowie o pracę i umowie zlecenia
Jeśli pracownica ma zawartą ze swoim pracodawcą oprócz umowy o pracę również umowę zlecenia, wówczas przychód osiągany z tytułu tych umów podlega zsumowaniu i jest traktowany jak przychód ze stosunku pracy. Warunkiem jest jednak to, aby umowa zlecenia obowiązywała także w dniu powstania prawa do zasiłku macierzyńskiego.
Gdyby umowa zlecenia została rozwiązana z tą pracownicą przed nabyciem prawa do zasiłku macierzyńskiego, wówczas przychód z tej umowy należy wyłączyć z podstawy wymiaru zasiłku macierzyńskiego.
Zmiana wymiaru czasu pracy a podstawa wymiaru zasiłku macierzyńskiego
Zmiana wymiaru czasu pracy może mieć wpływ na sposób ustalenia podstawy wymiaru świadczenia chorobowego. Składniki wynagrodzenia przysługujące za okresy roczne (np. dodatkowe wynagrodzenie roczne) uwzględnia się w podstawie wymiaru w wysokości 1/12 kwoty wypłaconej za rok poprzedzający miesiąc, w którym powstała niezdolność do pracy. Jeśli zmiana wymiaru czasu pracy nastąpiła po zakończeniu roku poprzedzającego niezdolność do pracy, składnik roczny przyjmuje się w kwocie przeliczonej odpowiednio do nowego wymiaru czasu pracy.
Składniki wynagrodzenia, które nie są wypłacane za okresy pobierania danego rodzaju zasiłku (np. dodatek stażowy), uwzględnia się w podstawie jego wymiaru. Dla pracowników niepełnoetatowych kwota ta jest zmniejszana proporcjonalnie do wymiaru czasu pracy.
W przypadku pracownicy, która od 20 listopada 2023 r. do dnia porodu (1 lipca 2024 r.) przebywała na zwolnieniu lekarskim, a od 1 lutego 2023 r. nastąpiła zmiana etatu z 1/2 na pełny, podstawa wymiaru zasiłku macierzyńskiego została przeliczona. Podstawa wymiaru zasiłku chorobowego została ustalona na podstawie wynagrodzenia z okresu od lutego do października 2023 r. (po zmianie etatu). Do tego wynagrodzenia dodano 1/12 dodatkowego wynagrodzenia rocznego za 2022 r., przeliczonego do nowego wymiaru czasu pracy. Następnie, po porodzie, podstawa wymiaru zasiłku macierzyńskiego została ustalona na nowo, uwzględniając kwoty dodatku stażowego wypłacone za miesiące od lutego do października 2023 r. i przeliczając je do nowego wymiaru czasu pracy. Ponieważ obliczona podstawa wymiaru była niższa od najniższej obowiązującej od 1 lipca 2024 r., została podwyższona.
Uzupełniający urlop macierzyński
Prawo do uzupełniającego urlopu macierzyńskiego przysługuje bezpośrednio po wykorzystaniu urlopu macierzyńskiego lub urlopu na warunkach urlopu macierzyńskiego. Wniosek o zasiłek macierzyński za okres uzupełniającego urlopu macierzyńskiego musi być złożony przed zakończeniem urlopu macierzyńskiego lub urlopu na warunkach urlopu macierzyńskiego.
Wymiar uzupełniającego urlopu macierzyńskiego zależy od tego, kiedy urodziło się dziecko i jak długo przebywało ono w szpitalu. Na przykład, w przypadku urodzenia dziecka po ukończeniu 28. tygodnia ciąży i jego pobytu w szpitalu, uzupełniający urlop macierzyński może trwać do 8 tygodni. Okresy pobytu dziecka w szpitalu sumuje się do upływu odpowiednio 8. albo 15. tygodnia po porodzie.
Uzupełniający urlop macierzyński na wcześniaka – komu się należy?
Podstawa prawna
- Art. 29 ust. 1-3, 4a-6, art. 31, art. 36 ust. 1-2, art. 44 ust. 1 pkt 4, art. 45, art. 47 ustawy z 25 czerwca 1999 r. o świadczeniach pieniężnych z ubezpieczenia społecznego w razie choroby i macierzyństwa (Dz.U. nr 60, poz. 636 ze zm.).
- Art. 8 ust. 2a, art. 14 ust. 1-1a ustawy z 13 października 1998 r. o systemie ubezpieczeń społecznych (Dz.U. nr 137, poz. 887 ze zm.).
- § 1 rozporządzenia z 18 sierpnia 1999 r. w sprawie określenia przypadków, w których za podstawę wymiaru zasiłku chorobowego przyjmuje się wynagrodzenie z 12 miesięcy kalendarzowych (Dz.U. nr 70, poz. 790).
- § 1 rozporządzenia z 14 września 2004 r. w sprawie wysokości minimalnego wynagrodzenia za pracę w 2005 r. (Dz.U. nr 201, poz. 2062).
tags: #uzupelnienie #13 #dwr #o #zasilek #macierzynski