

Wynagrodzenie za pracę podlega szczególnej ochronie prawnej. Jest to jedna z podstawowych zasad prawa pracy. Pracownik nie może się go zrzec, a pracodawca ma obowiązek je wypłacać. Zasady dokonywania potrąceń z wynagrodzenia pracownika ściśle wynikają z przepisów Kodeksu pracy.
Pracodawca nie ma prawa dowolnie potrącać z wynagrodzenia pracownika kwot z tytułu rzekomych strat czy spożycia produktów. Zgodnie z przepisami, pracodawca nie może potrącać z wynagrodzenia pracownika kosztów napojów czy jedzenia bez jego pisemnej zgody. W przypadku braku reakcji ze strony pracodawcy, pracownik może złożyć zawiadomienie do Państwowej Inspekcji Pracy.
Pracownik pracował przez kilka miesięcy w lokalu gastronomicznym. Po zakończeniu współpracy spotkał się z byłą pracodawczynią, aby podpisać rozwiązanie umowy. W trakcie spotkania poinformowała mnie, że każdemu pracownikowi potrąca z wypłaty koszty napojów i jedzenia, których używaliśmy w pracy. Pracodawca nie ma prawa dowolnie potrącać z wynagrodzenia pracownika kwot z tytułu rzekomych strat czy spożycia produktów. Pracodawca ma obowiązek wydać świadectwo pracy w terminie 7 dni od dnia ustania stosunku pracy. Dodatkowo, powinien udostępnić kopię umowy o pracę, a także prawidłowo rozliczyć wynagrodzenie. Dlatego w przypadku braku reakcji ze strony pracodawcy, pracownik może złożyć zawiadomienie do Państwowej Inspekcji Pracy. Inspekcja ma obowiązek skontrolować pracodawcę i podjąć odpowiednie działania.
Zasady dokonywania potrąceń z wynagrodzenia
Zasady dokonywania potrąceń z wynagrodzenia za pracę, granice potrąceń oraz wysokość kwot wolnych określają przepisy Kodeksu pracy (K.p.). Potrącenia z wynagrodzenia można generalnie podzielić na obowiązkowe (obligatoryjne) i dobrowolne (fakultatywne).
Potrącenia obowiązkowe (obligatoryjne)
Potrącenia obowiązkowe to takie, w odniesieniu do których nie jest wymagana zgoda pracownika na ich potrącanie. Z wynagrodzenia pracownika odlicza się też (bez zgody pracownika), w pełnej wysokości, kwoty wypłacone w poprzednim terminie płatności za okres nieobecności w pracy, za który pracownik nie zachowuje prawa do wynagrodzenia. Potrącenia dokonywane na mocy tytułów wykonawczych na pokrycie należności innych niż świadczenia alimentacyjne oraz z tytułu zaliczek pieniężnych udzielonych pracownikowi nie mogą w sumie przekraczać połowy wynagrodzenia, a łącznie z potrąceniami na zaspokojenie świadczeń alimentacyjnych - trzech piątych wynagrodzenia.
Kwoty egzekwowane na mocy tytułów wykonawczych na zaspokojenie świadczeń alimentacyjnych oraz należności innych niż świadczenia alimentacyjne należą do tego rodzaju potrąceń, przy których pracodawca nie potrzebuje uzyskać zgody pracownika w celu ich dokonywania. Pracodawca wezwany przez komornika do przekazywania wierzycielowi lub komornikowi kwot egzekwowanych z wynagrodzenia jest zobowiązany do zastosowania się do wezwania pod rygorem kary.
Przypominamy, że potrącenia alimentacyjne nie mogą przekroczyć trzech piątych wynagrodzenia, a z tytułu egzekucji innych należności niż alimentacyjne - połowy wynagrodzenia.
Potrącenia dobrowolne (fakultatywne)
Dopiero w ostatniej kolejności dokonuje się potrąceń dobrowolnych, tzn. potrąceń należności innych niż wymienione w art. 87 § 1 i 7 K.p., które mogą być potrącane z wynagrodzenia pracownika tylko za jego zgodą wyrażoną na piśmie.
Kwoty wolne od potrąceń
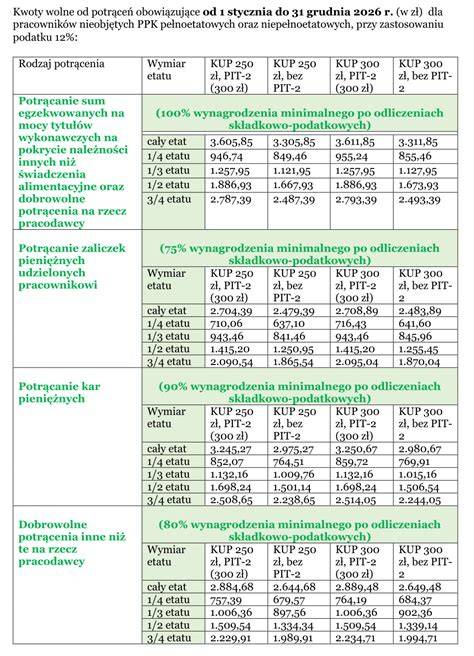
W przypadku prowadzenia egzekucji z wynagrodzenia za pracę stosuje się kwotę wolną od potrąceń. Jest to kwota, poniżej której nie można dokonać potrącenia. Ponadto w art. 871 § 1 K.p. określono kwoty wolne od potrąceń:
- 75% wynagrodzenia określonego w ww.
- 80% kwoty określonej w ww.
- 90% wynagrodzenia określonego w ww.
Jeżeli pracownik jest zatrudniony w niepełnym wymiarze czasu pracy, kwoty określone w art. 871 § 1 K.p. ulegają zmniejszeniu proporcjonalnie do wymiaru czasu pracy.
W przypadku egzekucji tytułów wykonawczych innych niż alimentacyjne odliczenie może obejmować co najwyżej 50% wynagrodzenia, ze wskazaniem, że ochronie podlega kwota netto wynagrodzenia minimalnego.
Kwota wolna przy potrącaniu sum egzekwowanych na mocy tytułów wykonawczych na pokrycie należności niealimentacyjnych odpowiada 100% wysokości minimalnego wynagrodzenia za pracę, przysługującego pracownikom zatrudnionym w pełnym wymiarze czasu pracy, po odliczeniach składkowo-podatkowych (art. 871 § 1 pkt 1 K.p.).
W przypadku gdy ściągnięciu podlegają sumy egzekwowane na mocy tytułów wykonawczych na pokrycie należności alimentacyjnych, nie ma kwoty wolnej od potrąceń.
Co nie podlega potrąceniom?
Przepisy Kodeksu pracy w zakresie potrąceń odnoszą się wprost tylko do wynagrodzenia za pracę. Jednak takiej samej szczególnej ochronie przed potrąceniami podlega też wynagrodzenie chorobowe, ekwiwalent za urlop, nagroda jubileuszowa czy odprawa emerytalno-rentowa (ekonomiczna). Jak wynika z wyroku Sądu Najwyższego z dnia 29 stycznia 2007 r., sygn. akt II PK 181/06: "(...) Z ekwiwalentu pieniężnego za niewykorzystany urlop wypoczynkowy nie mogą być potrącane bez zgody pracownika wyrażonej na piśmie inne należności niż określone w art. 87 § 1 K.p.". Natomiast w wyroku z dnia 17 lutego 2004 r., sygn. akt I PK 217/03, Sąd Najwyższy uznał, że: "Odprawa emerytalna (art. 921 K.p.) oraz nagroda jubileuszowa (art. 773 § 3 pkt 3 k.p.) podlegają ochronie przed potrąceniami (art. 87 K.p.) jak wynagrodzenie za pracę".
Ekwiwalent za pranie wypłaca pracodawca, jeżeli nie może zapewnić prania tej odzieży. Jednakże ekwiwalent za pranie odzieży roboczej, mimo że ma charakter pieniężny, nie stanowi wynagrodzenia za pracę. Jak wynika z załącznika do objaśnień do sprawozdawczości z zatrudnienia i wynagrodzeń GUS jest to świadczenie wyasygnowane na pokrycie określonych wydatków. Nie ma natomiast charakteru przysparzająco-majątkowego. Ekwiwalent za pranie stanowi więc tylko finansowy odpowiednik określonych kosztów poniesionych przez pracownika, ale nie można go uznać za świadczenie wynagrodzeniowe.
Na podstawie art. 831 § 1 pkt 1 Kodeksu postępowania cywilnego (Dz. U. z 2016 r. poz. 1822 ze zm.) nie podlegają egzekucji m.in. sumy i świadczenia w naturze wyasygnowane na pokrycie wydatków lub wyjazdów w sprawach służbowych.
Potrącenia z umów cywilnoprawnych
Odmiennie prezentuje się sprawa potrąceń z wynagrodzenia wypłacanego z tytułu umów cywilno-prawnych (np. umowa zlecenia). W przypadku wystąpienia tytułów egzekucyjnych, wynagrodzenie to nie podlega ochronie. Odstępstwem od reguły jest sytuacja, gdy dochody uzyskiwane z umów cywilno-prawnych stanowią jedyne źródło utrzymania osoby zadłużonej. Nie można wtedy pozbawić takiej osoby wynagrodzenia w pełnej wysokości. W takich sytuacjach stosuje się dokładnie te same zasady, które reguluje Kodeks pracy wobec potrąceń z wynagrodzeń pracowniczych.
Pracodawca nie płaci! - Co robić? | Sebastian Müller
Przykład potrącenia
Pracownik "X" uzyskuje wynagrodzenie miesięczne w kwocie: 5.000 zł, przysługują mu podstawowe koszty uzyskania przychodów w kwocie: 250 zł, nie jest uczestnikiem PPK oraz nie korzysta ze zwolnień podatkowych wymienionych w art. 21 ust. 1 pkt 148, 152-154 updof. Pracodawca uprawniony jest do zmniejszenia zaliczki na podatek dochodowy pracownika o kwotę: 300 zł. Maksymalna kwota potrącenia wyniosła: 1.869,10 zł (tj. 3.738,19 × 1), natomiast kwota wolna od potrąceń wynosiła: 3.261,53 zł. Pracodawca nie mógł potrącić maksymalnej kwoty, gdyż naruszyłoby to kwotę wolną od potrąceń: 3.738,19 zł - 1.869,10 zł = 1.869,09 zł; 1.869,10 zł < 3.261,53 zł. Kwota potrącenia wyniosła: 3.738,19 zł - 3.261,53 zł = 476,66 zł. Kwota do wypłaty wyniosła: 3.738,19 zł - 476,66 zł = 3.261,53 zł. Z wynagrodzenia pracownika "X" za listopad 2024 r. Pracownikowi "X" wypłacono przelewem wynagrodzenie (pomniejszone o zajęcie komornicze) w kwocie: 3.261,53 zł.
tags: #czy #pracodawca #moze #potracac #za #zuzycie