

W niniejszym artykule przyjrzymy się kwestii klasyfikacji projektora multimedialnego w kontekście Klasyfikacji Środków Trwałych (KŚT) oraz określimy odpowiednią stawkę amortyzacji dla tego typu urządzenia.
Klasyfikacja Środków Trwałych a projektor multimedialny
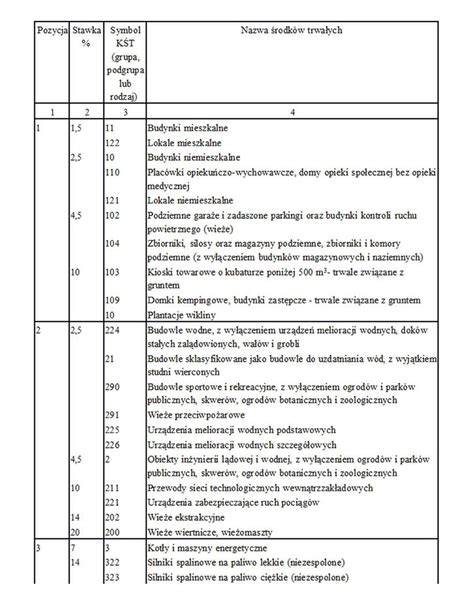
Zgodnie z rozporządzeniem Rady Ministrów z dnia 30 grudnia 1999 r. w sprawie Klasyfikacji Środków Trwałych (KŚT), klasyfikacja ta jest usystematyzowanym zbiorem obiektów majątku trwałego, służącym między innymi do celów ewidencyjnych, ustalania stawek odpisów amortyzacyjnych oraz badań statystycznych. Na podatniku spoczywa obowiązek dokonania prawidłowej klasyfikacji środka trwałego do odpowiedniej grupy KŚT.
W przypadku wątpliwości co do właściwego grupowania składnika majątku, można zwrócić się z wnioskiem o wskazanie symbolu (grupy) środka trwałego oraz wydanie opinii do Urzędu Statystycznego w Łodzi. Wynika to z Komunikatu Prezesa Głównego Urzędu Statystycznego z dnia 24 stycznia 2005 roku.
Projektor multimedialny, jako urządzenie służące do wyświetlania ruchomych lub nieruchomych obrazów na ekranie, powinien zostać zaklasyfikowany do odpowiedniej grupy KŚT. Wnioskodawca w miesiącu czerwcu 2009 r. zakupił urządzenie projekcyjne (ekran kinowy) wykonane techniką diodową, służące do wyświetlania ruchomych bądź nieruchomych obrazów. Zdaniem Wnioskodawcy, projektor multimedialny należy zaklasyfikować do rodzaju 662 KŚT - Urządzenia i aparaty projekcyjne.
Rodzaj ten obejmuje urządzenia służące do demonstracji ruchomych lub nieruchomych obrazów na ekranie. Obiektem są między innymi ekran kinowy normalny stały rozpraszający, kierunkowy lub panoramiczny, ekran kinowy przenośny oraz inne urządzenia projekcyjne. Tym urządzeniem projekcyjnym będzie także ekran diodowy (LED) służący do wyświetlania reklam.
Stawka amortyzacji dla projektora multimedialnego
W kontekście klasyfikacji, projektor multimedialny powinien zostać zakwalifikowany do zbioru 662-5 ekrany kinowe. Dla tej grupy przewidziana jest stawka amortyzacji wynosząca 20%. Należy jednak zwrócić uwagę, że w wykazie Klasyfikacji Środków Trwałych pod rodzajem 662 znajdują się również „Projektory przenośne 16 mm i 35 mm”, dla których stawka amortyzacji wynosi 18%. Warto podkreślić, że projektory te rzucają obraz z taśmy filmowej o szerokości 16 mm lub 35 mm, co odróżnia je od nowoczesnych projektorów multimedialnych.
W przypadku zakupu projektora multimedialnego o wartości 15 447 zł netto, należy zastosować stawkę amortyzacji właściwą dla jego prawidłowej klasyfikacji.
Podstawy prawne amortyzacji środków trwałych
Amortyzacja środków trwałych jest regulowana przez ustawę z dnia 26 lipca 1991 r. o podatku dochodowym od osób fizycznych. Zgodnie z art. 22a ust. 1 tej ustawy, amortyzacji podlegają środki trwałe wykorzystywane przez podatnika na potrzeby związane z prowadzoną działalnością gospodarczą, przewidywany okres ich używania jest dłuższy niż rok, nie są one zaliczane do środków trwałych wyłączonych z amortyzacji. Odpisy amortyzacyjne stanowią koszt uzyskania przychodów zgodnie z art. 22 ust. 8 ustawy.
Podatnicy dokonują odpisów amortyzacyjnych od wartości początkowej środków trwałych, stosując metody amortyzacji określone w art. 22i - 22k ustawy. Odpisy te są dokonywane od wartości początkowej środków trwałych lub wartości niematerialnych i prawnych, począwszy od pierwszego miesiąca następującego po miesiącu, w którym środek został wprowadzony do ewidencji, do końca miesiąca, w którym następuje zrównanie sumy odpisów amortyzacyjnych z ich wartością początkową lub w którym postawiono je w stan likwidacji, zbyto lub stwierdzono ich niedobór.
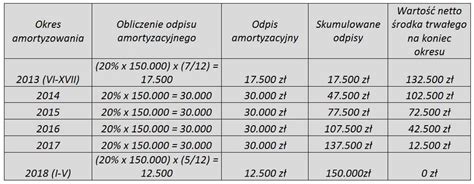
Podatnicy mogą dokonywać odpisów amortyzacyjnych w równych ratach co miesiąc, co kwartał, albo jednorazowo na koniec roku podatkowego, z uwzględnieniem art. 22i ustawy.
Ile wydać na dobry projektor? Poradnik
Należy pamiętać, że klasyfikacja środków trwałych do poszczególnych grup nie jest regulowana przepisami prawa podatkowego, a jedynie stanowi podstawę do ustalenia stawek amortyzacyjnych. W przypadku trudności, można skorzystać z pomocy Urzędu Statystycznego.
tags: #projektor #multimedialny #stawka #amortyzacji