

Wielu Polaków zastanawia się, czy można dorabiać na umowie o dzieło, jednocześnie pobierając świadczenie 500 Plus. Prawo dopuszcza zawieranie umów cywilnoprawnych, takich jak umowa o dzieło, nawet jeśli jesteś już zatrudniony na etacie. Kluczowe jest zrozumienie zasad dotyczących rozliczania takiej umowy oraz jej wpływu na świadczenia socjalne.
Czym jest umowa o dzieło?
Umowa o dzieło to specyficzny rodzaj umowy cywilnoprawnej, uregulowany w Kodeksie cywilnym (art. 627-646). Jej istotą jest zobowiązanie przyjmującego zamówienie do wykonania oznaczonego dzieła, a zamawiającego do zapłaty wynagrodzenia. Umowa ta nazywana jest "umową rezultatu", co oznacza, że nacisk kładziony jest na osiągnięcie konkretnego, indywidualnie oznaczonego efektu, a nie na sam proces jego tworzenia.
Przedmiotem umowy o dzieło może być wytworzenie nowego dzieła, jego zmiana, naprawa, przerobienie, uzupełnienie, rozbudowa, połączenie z innymi rzeczami lub dodanie części składowych. Rezultat umowy powinien mieć samoistny byt, być obiektywnie osiągalny i pewny. Nie powinno być uznane za dzieło coś, co nie odróżnia się w żaden sposób od innych występujących na danym rynku rezultatów pracy, gdyż wówczas zatraciłoby swój indywidualny charakter.
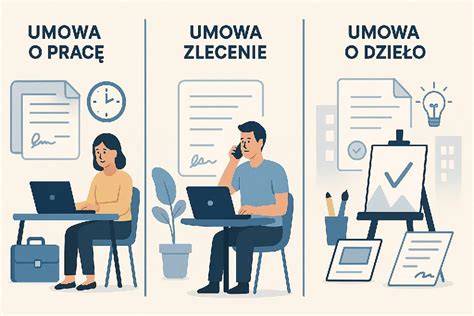
Ważne jest, aby odróżnić umowę o dzieło od umowy zlecenia. Podczas gdy umowa o dzieło jest umową rezultatu, zleceniobiorca nie jest odpowiedzialny za efekt, a jedynie za wykonanie umowy z należytą starannością. Ponadto, przy umowie o dzieło nie ma obowiązku płacenia składek na ubezpieczenie społeczne, co jest kluczową różnicą w porównaniu do umowy zlecenia.
Umowa o dzieło a świadczenie 500 Plus
W kontekście świadczenia 500 Plus, umowa o dzieło zazwyczaj nie wpływa na jego wysokość. Świadczenie 500 Plus dla osób niepełnosprawnych, zgodnie z ustawą o świadczeniu uzupełniającym, jest zwolnione z opodatkowania i nie wlicza się do przychodu wpływające go na prawo do renty czy innych świadczeń. To oznacza, że nawet jeśli będziesz pobierać wynagrodzenie z tytułu umowy o dzieło, nadal będziesz uprawniony do otrzymywania 500 Plus.
Jednakże, istnieją pewne niuanse, które warto wziąć pod uwagę. Jeśli osoba pobierająca rentę z tytułu niezdolności do pracy podejmie dodatkową pracę, jej przychody mogą wpłynąć na wysokość świadczenia. Zgodnie z ustawą o emeryturach i rentach z Funduszu Ubezpieczeń Społecznych, przychody przekraczające określone progi mogą prowadzić do zmniejszenia lub zawieszenia renty. Ważne jest, aby monitorować swoje dochody i pamiętać, że dochody z umowy o dzieło, podobnie jak z innych form zatrudnienia, są brane pod uwagę przy ustalaniu prawa do renty.
Opodatkowanie umowy o dzieło
Sposób rozliczania przychodów z umowy o dzieło zależy od tego, kto jest zamawiającym.
- Gdy zamawiającym jest firma lub jednostka organizacyjna: Przychód z umowy o dzieło traktowany jest jako przychody z działalności wykonywanej osobiście (art. 13 pkt. 8 ustawy o PIT). Odpowiedzialnym za pobranie i odprowadzenie podatku jest zamawiający. W tym przypadku pobierana jest zaliczka na podatek dochodowy (zgodnie z art. 41 ust. 1 ustawy o PIT) lub zryczałtowany podatek dochodowy (o którym mowa w art. 30 ust. 1 pkt. 5a ustawy o PIT). Zamawiający jest zobowiązany do przekazania wykonawcy oraz urzędowi skarbowemu informacji PIT-11.
- Gdy kwota na umowie o dzieło nie przekracza 200 zł (i umowa nie jest zawarta z pracownikiem): Zamawiający jest zobowiązany pobrać i odprowadzić zryczałtowany podatek dochodowy w wysokości 12% (zamiast 17% jak pierwotnie podawano). Podatek ten obliczany jest od przychodu, którego nie pomniejsza się o koszt jego uzyskania.
- Gdy umowa o dzieło zawierana jest między dwiema osobami fizycznymi nieprowadzącymi działalności gospodarczej: Uzyskany przychód zalicza się do przychodów z innych źródeł (art. 10 ust. 1 pkt. 9 oraz art. 20 ust. 1 ustawy o PIT). Ani zamawiający, ani wykonawca dzieła nie muszą odprowadzać zaliczki ani zryczałtowanego podatku. Dochody te rozlicza się w zeznaniu rocznym (PIT-36 lub PIT-37).
Warto zaznaczyć, że zwolnienia podatkowe, takie jak ulga dla młodych (dla osób do 26. roku życia) czy ulga dla rodzin 4+, nie mają zastosowania w przypadku umów o dzieło. Niemniej, wykonawcy dzieła przysługuje kwota wolna od podatku, która od 2022 roku wynosi 30 000 zł rocznie.
Składki ZUS od umowy o dzieło
Co do zasady, umowa o dzieło nie stanowi samodzielnego tytułu do ubezpieczeń społecznych ani ubezpieczenia zdrowotnego. Oznacza to, że od wynagrodzenia z tytułu umowy o dzieło zazwyczaj nie odprowadza się składek na ubezpieczenie emerytalne, rentowe, chorobowe, wypadkowe ani zdrowotne.
Istnieją jednak wyjątki:
- Umowa o dzieło zawarta z własnym pracodawcą: Jeśli osoba jest zatrudniona na etacie i jednocześnie zawiera umowę o dzieło z tym samym pracodawcą, umowa o dzieło jest traktowana jako umowa o pracę. Oznacza to, że od wynagrodzenia z tytułu umowy o dzieło odprowadzane są wszystkie obowiązkowe składki ZUS, tak jak przy umowie o pracę.
Od 1 stycznia 2021 roku nałożono na płatników składek obowiązek zgłaszania każdej zawartej umowy o dzieło do ZUS w terminie 7 dni od jej zawarcia (na druku ZUS RUD). Zgłoszenie to ma cel statystyczny i nie pociąga za sobą obowiązku opłacania składek.
Kiedy można zawrzeć umowę o dzieło?
Umowa o dzieło jest umową rezultatu, a nie umową starannego działania. Oznacza to, że przedmiotem umowy musi być konkretny, namacalny lub niematerialny efekt pracy. Nie każda czynność może być zaklasyfikowana jako dzieło. Na przykład, przygotowywanie ucznia do matury jest usługą (umowa zlecenie), podczas gdy zaprojektowanie dyplomów dla najlepszych uczniów jest dziełem.
Zasada swobody umów pozwala stronom decydować o jej treści. Jednak organ weryfikujący, jakim jest Zakład Ubezpieczeń Społecznych, może zakwalifikować umowę jako umowę zlecenia lub umowę o świadczenie usług, jeśli jej charakter faktycznie taki jest, co może skutkować obowiązkiem opłacania składek.
Podsumowanie
Dodatkowa umowa o dzieło w większości przypadków nie wpływa na świadczenie 500 Plus. Jest to korzystne rozwiązanie dla osób chcących zwiększyć swoje dochody, ponieważ umowa o dzieło jest zazwyczaj nieoskładkowana i opodatkowana według preferencyjnych zasad, zwłaszcza gdy kwota wynagrodzenia nie przekracza 200 zł. Kluczowe jest jednak prawidłowe ustalenie charakteru umowy, aby uniknąć problemów z ZUS-em i urzędem skarbowym.
Umowa zlecenie czy umowa o dzieło - jak wybrać? (odc. 27)
tags: #dodatkowa #umowa #o #dzielo #a #500