

W dobie globalizacji oraz rozwoju międzynarodowej współpracy biznesowej, coraz więcej polskich firm decyduje się na wysyłanie swoich pracowników do pracy za granicą. Oddelegowanie pracowników, praca w kilku krajach czy praca zdalna z zagranicy stają się powszechnymi modelami wykonywania pracy. Zaświadczenie A1 stanowi kluczowy dokument przy organizacji pracy za granicą, szczególnie w kontekście oddelegowania pracowników lub pracy w wielu krajach jednocześnie.
Delegowanie pracowników w ramach Unii Europejskiej to coś zupełnie innego niż zwykła podróż służbowa czy praca zdalna z wakacji. Jest to czasowe wysłanie pracownika do innego państwa członkowskiego w celu wykonania usługi w imieniu Twojej firmy. Podstawowa zasada, o której musisz pamiętać, to „równa płaca za tę samą pracę w tym samym miejscu”. Oznacza to, że Twój pracownik, mimo że ma polską umowę o pracę, podczas wykonywania zadań np. w Niemczech powinien otrzymywać wynagrodzenie nie niższe niż obowiązujące w tym kraju.
Czym jest Zaświadczenie A1 i do czego służy?
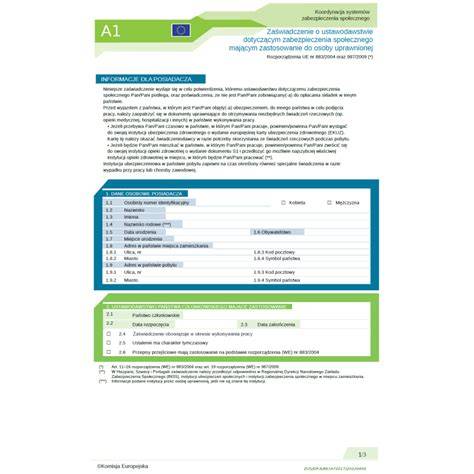
Zaświadczenie A1 to dokument potwierdzający, że osoba pracująca za granicą w innym kraju UE/EOG/Szwajcarii nadal podlega systemowi ubezpieczeń społecznych i zdrowotnych w Polsce. Jego głównym celem jest zapobieganie podwójnemu ubezpieczeniu. Zapewnia również ciągłość świadczeń. Jest on kluczowy dla legalnej pracy za granicą. Na swojej stronie ZUS wyjaśnia krótko: „Zaświadczenie potwierdza, że w okresie pracy za granica właściwe jest ustawodawstwo polskie, a więc składki powinny być opłacane w Polsce”.
Zakład Ubezpieczeń Społecznych stosuje nieoficjalne kryterium 25% obrotów w Polsce. Kryterium to ma świadczyć o prowadzeniu znacznej części działalności w kraju. Kryteria A1 ZUS nie mają jednak bezpośrednich podstaw w przepisach wspólnotowych. Sąd Najwyższy w wyroku z dnia 11 maja 2010 r. stwierdził, że kryterium 25% obrotów nie ma zastosowania. Minister Pracy i Polityki Społecznej podziela stanowisko, że te wymogi nie wynikają z przepisów unijnych. Sąd podkreślił dysproporcję obrotów między Polską a krajami zachodnimi. Wyzwania w praktyce dotyczą często interpretacji przepisów. ZUS odmawia wydania A1. Często ignoruje orzeczenia sądowe. Przedsiębiorcy muszą aktywnie argumentować swoje stanowisko. Powinni powoływać się na wyroki sądowe. Ważne jest dokumentowanie faktycznego prowadzenia działalności w Polsce. Obejmuje to umowy z polskimi klientami oraz faktury. Druk powinni otrzymać pracodawcy, którzy osiągają obroty w kraju. Nawet jeśli są niższe niż 25%. Zatrudniają tu pracowników, choćby w mniejszej liczbie niż delegowani.
Dlaczego ZUS odmawia wydania A1 ze względu na niskie obroty?
ZUS często odmawia wydania A1. Powołuje się na to, że firma nie prowadzi "znacznej części działalności" w Polsce. Interpretuje to jako minimalny próg obrotów, na przykład 25%. Jednakże, jak stwierdził Sąd Najwyższy, takie kryterium procentowe nie wynika z przepisów unijnych. Odmowy te są przedmiotem wielu sporów. Sądy często przyznają rację wnioskodawcom. Podważają w ten sposób interpretację ZUS.
Aby zachować polski ZUS pracując w kilku państwach jednocześnie (lub w jednym kraju UE oraz w Polsce), konieczne jest wykazanie przed ZUS-em tzw. „znacznej części działalności” w kraju macierzystym. W praktyce oznacza to osiągnięcie co najmniej 25% całkowitego obrotu, czasu pracy lub liczby świadczonych usług na terenie Polski w trakcie ważności A1. Oznacza to, że Twój biznes musi realnie funkcjonować w RP, a nie być tzw. „skrzynką pocztową”.
Kryteria wydawania zaświadczenia A1
Ta sekcja dogłębnie analizuje prawne i administracyjne kryteria wydawania zaświadczenia A1 w Polsce. Koncentruje się na kontrowersyjnych wymogach procentowych. Dotyczą one prowadzenia działalności gospodarczej na terytorium kraju. Przedstawimy, co to jest A1, jakie są zasady koordynacji systemów zabezpieczenia społecznego. Wyjaśnimy, dlaczego ZUS może odmówić wydania dokumentu na podstawie niskich obrotów.
Zasady koordynacji systemów zabezpieczenia społecznego w UE reguluje Rozporządzenie Parlamentu Europejskiego i Rady (WE) nr 883/2004. Rozporządzenie 883/2004 zapewnia ciągłość świadczeń i praw ubezpieczeniowych. Pracownik delegowany do Belgii potrzebuje A1. Dokument potwierdza, że nadal podlega polskiemu systemowi.
W praktyce, ogólna ocena prowadzenia działalności gospodarczej lub pracy najemnej bierze pod uwagę zarówno lokalizację wykonywanej pracy, jak i pochodzenie przychodów. Jeśli pracownik lub przedsiębiorca spędza co najmniej 25% czasu pracy lub uzyskuje co najmniej 25% swojego wynagrodzenia w państwie członkowskim, w którym ma miejsce zamieszkania, uznaje się, że znacząca część pracy jest wykonywana w tym państwie.
Jakie są konsekwencje pracy za granicą bez A1?
Praca za granicą bez ważnego zaświadczenia A1 może prowadzić do poważnych konsekwencji. Głównym ryzykiem jest konieczność opłacania składek na ubezpieczenie społeczne w obu krajach. Dotyczy to Polski i kraju pracy. To forma podwójnego opodatkowania. Dodatkowo mogą wystąpić problemy z dostępem do świadczeń zdrowotnych i socjalnych. Możliwe są także kary finansowe nakładane przez zagraniczne organy kontrolne.
Brak dokumentu A1 (lub tzw. nierozliczenie go, czyli złamanie warunków proporcji, na jakich zostało wydane) to ryzyko finansowe, które dla wielu polskich firm oznacza widmo bankructwa. Zagraniczne urzędy np. niemiecki Finanzamt wymieniają się informacjami z polskim ZUS-em i nakładają kary błyskawicznie. Naliczenie wstecznych składek w obcej walucie: Zagraniczny urząd ubezpieczeniowy automatycznie uzna, że podlegasz pod ich system.
„Sąd zważył, iż przesłanka wielkości obrotów w kraju, na którą powoływał się ZUS w decyzjach nie została zapisana w Rozporządzeniu 1408/71 [przyp. Błędy we wnioskach mogą wydłużyć okres wydania zaświadczenia do 2 miesięcy. Dokumentacja potwierdzająca prowadzenie działalności gospodarczej w Polsce (np. umowy z polskimi klientami, faktury, zeznania podatkowe) jest kluczowa w przypadku kontroli lub odwołań od decyzji ZUS.
Rozliczanie wynagrodzenia pracownika delegowanego
W przypadku oddelegowania pracownika do pracy w innym kraju lub wykonywania przez pracownika pracy w wielu krajach jednocześnie, pracodawca powinien wystąpić z wnioskiem do ZUS o wydanie zaświadczenia A1. Tak, zgodnie z wytycznymi Komisji Europejskiej, zaświadczenie A1 może być wydane również dla osób, które nie są formalnie oddelegowane, ale wykonują pracę zdalną z terytorium innego kraju UE dla polskiego pracodawcy.
Pytanie# 56Na podstawie zawartego porozumienia, pracownik od 20 stycznia 2025 r. oddelegowany został do wykonywania pracy do Niemiec. W dalszym ciągu podlega ubezpieczeniom w Polsce (zaświadczenie A1). 7 lutego 2025 r. wypłacono: wynagrodzenie za styczeń za pracę w Polsce w wysokości 6 000 zł, wynagrodzenie za styczeń za pracę za granicą (12 dni) w wysokości 4 500 zł oraz premię kwartalną w wysokości 5 000 zł za X-XII.2024 r. tj. za okres w którym pracownik wykonywał pracę w Polsce. Jak należało rozliczyć wynagrodzenie pracownika wypłacone w lutym ? W jakiej wysokości należało przyjąć wynagrodzenie do podstawy wymiaru świadczeń chorobowych przyjmując, że pracownik zachorował w maju 2025 r. ?
Odpowiedź: W indywidualnej interpretacji z 18 lipca 2023 r. DI/100000/43/653/2023 ZUS wyjaśnił, że: „(...) przychód ubezpieczonego, o którym mowa w § 2 ust. 1 pkt 16 rozporządzenia należy rozumieć przychód ustalony zgodnie z treścią przywołanych przepisów art. 18 ustawy o systemie ubezpieczeń społecznych. Tym samym należy brać pod uwagę wszystkie składniki wynagrodzenia stanowiące podstawę wymiaru składek, wypłacane lub postawione do dyspozycji ubezpieczonego od pierwszego do ostatniego dnia miesiąca bez względu na okres, za jaki przysługują. W konsekwencji również wypłaty wynagrodzeń za okres dłuższy niż miesiąc czy też zaliczki na poczet wynagrodzenia powinny być uwzględnione w miesiącu, w którym zostały wypłacone lub postawione do dyspozycji pracownika, czyli w sytuacji gdy w danym miesiącu pracownik uzyskuje wynagrodzenie za okres dłuższy niż jeden miesiąc w kwocie wyższej niż kwota przeciętnego wynagrodzenia, wówczas przychód stanowiący podstawę wymiaru składek na ubezpieczenia społeczne należy pomniejszyć o równowartość diet za każdy dzień pobytu za granicą za okres, za który wynagrodzenie jest wypłacane.”
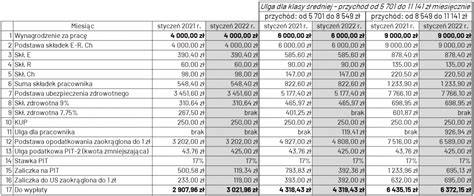
PRZYKŁAD: Na podstawie zawartego porozumienia, pracownik (32 lata) od 20 stycznia 2025 r. oddelegowany został do wykonywania pracy do Niemiec. W dalszym ciągu podlega ubezpieczeniom w Polsce (zaświadczenie A1). 7 lutego 2025 r. wypłacono: wynagrodzenie za styczeń za pracę w Polsce w wysokości 6 000 zł, wynagrodzenie za styczeń za pracę za granicą (12 dni) w wysokości 4 500 zł oraz premię kwartalną w wysokości 5 000 zł za X-XII.2024 r. tj. za okres w którym pracownik wykonywał pracę w Polsce.
Pracownikowi oddelegowanemu do pracy w innym państwie członkowskim Unii Europejskiej podlegającemu ubezpieczeniom w Polsce przysługują świadczenia chorobowe przewidziane polskimi przepisami, tj.: wynagrodzenie chorobowe za pierwsze 33 dni (14 dni) choroby trwającej w danym roku kalendarzowym, a następnie zasiłek chorobowy jak i pozostałe zasiłki wynikające z przepisów. Przy ustalaniu podstawy wymiaru zasiłku przysługującego pracownikowi wykonującemu pracę za granicą stosuje się ogólne zasady przewidziane dla pracowników z uwzględnieniem zasad przedstawionych w pkt. Przy ustalaniu podstawy wymiaru nie stosuje się zasady uzupełniania wynagrodzenia, jeżeli pracownik z przyczyn usprawiedliwionych nie przepracował wszystkich dni w miesiącu, ale przepracował co najmniej połowę obowiązującego go czasu pracy albo gdy jego niezdolność do pracy powstała przed upływem pełnego kalendarzowego miesiąca zatrudnienia (pkt 326 komentarza). Do ustalenia podstawy wymiaru świadczeń chorobowych przyjmuje się przychód stanowiący podstawę wymiaru składek na ubezpieczenie chorobowe po pomniejszeniu o potrącone pracownikowi składki na ubezpieczenia społeczne, bez uzupełniania. Dotyczy to zarówno przypadków, w których miesięczny przychód pracownika przewyższa kwotę przeciętnego wynagrodzenia (w 2025 r. Zgodnie z powyższym punktem komentarza do ustawy zasiłkowej kwota 13 026,93 zł jako podstawa wymiaru składki na ubezpieczenie chorobowe, pomniejszona o 13,71%, uwzględniona zostanie w podstawie wymiaru świadczeń chorobowych za miesiąc luty 2025 r.
Finansowe aspekty posiadania zaświadczenia A1
Ta sekcja koncentruje się na finansowych aspektach posiadania lub braku zaświadczenia A1. Dotyczy to pracownika delegowanego lub osoby prowadzącej działalność A1 za granicą. Przedstawimy, jak A1 wpływa na procentowe obciążenia podatkowe i składkowe w Polsce. Omówimy także inne kraje UE. Przeanalizujemy ryzyka związane z podwójnym opodatkowaniem. Zbadamy potencjalne kary za brak dokumentu, np. jaka kara za brak A1 w Niemczech.
Zaświadczenie A1 zapobiega podwójnemu opodatkowaniu i opłacaniu składek. Umożliwia to uniknięcie płacenia w dwóch krajach jednocześnie. Jest to kluczowe dla optymalizacji finansowej pracowników i przedsiębiorców. Ubezpieczenie A1 co to jest, to potwierdzenie podlegania jednemu systemowi. A1 zapewnia jednolity system ubezpieczeń. Polski pracownik delegowany do Niemiec z A1 płaci składki tylko w Polsce. Bez tego dokumentu musiałby opłacać składki także w Niemczech. To znacznie zwiększyłoby jego obciążenia finansowe.
Brak A1 może prowadzić do niekorzystnych decyzji o rezydencji podatkowej. ZUS ustala rezydencję podatkową w kraju pracy. Może to skutkować znacznie wyższymi obciążeniami podatkowymi. Na przykład, podatek w Polsce wynosi około 5.5%. W Holandii może to być nawet 37.5%. A1 praca za granicą jest zatem kluczowa dla finansów. Olga Bielecka z Biura Rachunkowego Precyzja pomaga rozliczać A1. Stwierdziła, że klienci są zaskoczeni wysokimi podatkami za granicą. ZUS może żądać zwrotu świadczeń wypłaconych w Polsce. Rozliczenie zaświadczenia A1 jest konieczne.
Jaka kara za brak A1 w Niemczech?
Niemieckie organy mogą nałożyć wysokie grzywny. Mogą zażądać zapłaty zaległych składek. Dokument A1 Niemcy oraz umowa A1 Niemcy muszą być zgodne z przepisami. To jest niezbędne dla legalności zatrudnienia. Zachowanie polskiego prawa do świadczeń (np. zmienna, od ok. Stawki podatkowe są wartościami poglądowymi. Zmieniają się one w zależności od progu dochodowego, statusu rodzinnego oraz lokalnych przepisów podatkowych w poszczególnych krajach. Przedstawione wartości mają na celu jedynie zilustrowanie potencjalnych różnic.
Ubezpieczenie A1 ile kosztuje?
Samo ubezpieczenie A1 nie generuje dodatkowych kosztów. Nie ma odrębnej opłaty za ten dokument. Koszty związane z A1 to składki na ubezpieczenia społeczne i zdrowotne. Są one nadal opłacane w Polsce. To odbywa się zgodnie z polskim systemem. Zaświadczenie A1 jest jedynie dokumentem potwierdzającym. Polskie składki są właściwe. Pozwala to uniknąć płacenia ich za granicą.
Konsekwencje braku A1 dla działalności gospodarczej
Brak zaświadczenia A1 dla osoby prowadzącej działalność A1 w Holandii może skutkować koniecznością rejestracji. Wymaga to opłacania składek na ubezpieczenie społeczne w holenderskim systemie. Oznacza to utratę polskiego zabezpieczenia społecznego. Może to prowadzić do potencjalnie wyższych obciążeń finansowych. Dodatkowo, przedsiębiorca może napotkać trudności w rozliczeniach podatkowych. Może także podlegać kontrolom ze strony holenderskich organów.
„- Są zaskoczeni tym, że ZUS ustalił im rezydencję podatkową w kraju, w którym pracowali i teraz, zamiast płacić 5,5 proc. podatku w Polsce, muszą przykładowo zapłacić 37,5 proc. ZUS, po ustaleniu rezydencji podatkowej za granicą, może żądać zwrotu świadczeń wypłaconych w Polsce. Należy pamiętać o terminowym rozliczeniu zaświadczenia A1.
Ekonomiczny kontekst delegowania pracowników
Ta sekcja przedstawia szeroki kontekst ekonomiczny w Polsce. Analizuje procentowe zmiany w minimalnym wynagrodzeniu i stopie bezrobocia. Zbadamy, jak te trendy wpływają na decyzje o podjęciu pracy za granicą z A1. Omówimy także ogólną dynamikę delegowania pracowników. Wskażemy na Polskę jako kraj o niskim bezrobociu w porównaniu do Unii Europejskiej i strefy euro. Omówimy również propozycje płacy minimalnej na rok 2025.
Płaca minimalna w Polsce systematycznie wzrasta. Od 1 stycznia 2024 r. płaca minimalna osiągnęła 4242 zł. Minimalna stawka godzinowa wynosiła 27,70 zł. Od 1 lipca 2024 r. minimalne wynagrodzenie wzrosło do 4300 zł. Minimalna stawka godzinowa po 1 lipca będzie wynosić 28,10 zł. To podwyższenie o 700 zł w stosunku do lipca 2023 r. Oznacza to wzrost o 19,4%. Stawka godzinowa wzrosła o 4,6 zł, czyli o 19,5%. Rada Ministrów proponuje dalszy wzrost na 2025 rok. Płaca minimalna ma wynosić 4626 zł brutto. Stawka godzinowa ma osiągnąć 30,20 zł.
Stopa bezrobocia w Polsce utrzymuje się na niskim poziomie. W końcu maja 2024 r. stopa bezrobocia wyniosła 5,0% według szacunków MRPiPS. Bez pracy było wtedy 778,3 tys. osób. To rekordowo niska liczba bezrobotnych od 1990 roku. Stopa bezrobocia w Polsce w kwietniu 2024 r. wyniosła 3,0% według Eurostatu. Polska charakteryzuje się niską stopą bezrobocia. W tym samym czasie w Unii Europejskiej bezrobocie wynosiło 6,0%. W strefie euro było to 6,4%. Polska zajęła drugie miejsce pod względem najniższej stopy bezrobocia w UE.
Relatywnie niskie wynagrodzenia w Polsce, mimo wzrostów, wpływają na decyzje o pracy za granicą. Niska stopa bezrobocia w Polsce również ma znaczenie. To wszystko oddziałuje na dynamikę delegowania pracowników z A1. Pracownicy szukają lepszych zarobków w krajach zachodnich. Unijna dyrektywa o minimalnych, adekwatnych wynagrodzeniach kształtuje przyszłość. Ma ona zwiększyć atrakcyjność pracy w Polsce. Agnieszka Dziemianowicz-Bąk z MRPiPS podkreślała potrzebę wdrożenia dyrektywy. Unijna dyrektywa wpływa na polskie wynagrodzenia. Ma to nastąpić do jesieni tego roku. Różnice w metodologii liczenia bezrobocia występują między krajowymi urzędami statystycznymi a Eurostatem. Krajowe dane często opierają się na rejestracji w urzędach pracy. Eurostat stosuje jednolitą metodologię badań siły roboczej.
Czy niska stopa bezrobocia w Polsce wpływa na dostępność pracowników do delegowania?
Niska stopa bezrobocia w Polsce, oscylująca wokół rekordowo niskich poziomów, może utrudniać firmom pozyskiwanie pracowników do delegowania za granicę. Zwiększona konkurencja na krajowym rynku pracy sprawia, że pracodawcy muszą oferować coraz bardziej atrakcyjne warunki. Może to wpływać na koszty A1 dla pracodawcy oraz strategię rekrutacyjną. Pracownicy mają większy wybór. Mogą preferować pracę w kraju. Wysokie wskaźniki wzrostu płacy minimalnej mogą wpływać na konkurencyjność polskich firm delegujących pracowników. Pracodawcy powinni monitorować zmiany w płacy minimalnej i stawkach godzinowych.
Umowa zlecenie a delegacja za granicę
Osoba zatrudniona w ramach umowy zlecenie również może zostać oddelegowana do pracy za granicę. Delegacja to wykonywanie zadania określonego przez - w tym przypadku - zleceniodawcę, poza miejscowością, w której znajduje się stałe miejsce pracy zleceniobiorcy. Zleceniobiorca delegowany do pracy za granicę może liczyć na dodatkowe świadczenia związane z odbytą podróżą. Jak natomiast wygląda rozliczenie składek ZUS i zaliczki na podatek dochodowy oddelegowanego zleceniobiorcy?
Umowa zlecenie to umowa cywilnoprawna, która została uregulowana w Kodeksie cywilnym. Zawierając ją, przyjmujący zlecenie, tj. zleceniobiorca zobowiązuje się do wykonania określonej czynności dla dającego zlecenie, tj. zleceniodawcy. Umowa zlecenie powinna zostać zawarta na piśmie i podpisana przez obie strony.
Podczas wykonywania zlecenia przez zleceniobiorcę może pojawić się konieczność oddelegowania go za granicę. W związku z tym w treści umowy zlecenia powinny zostać zawarte postanowienia: o rodzaju świadczeń, które zleceniodawca będzie pokrywał w związku z odbytą delegacją oraz o wysokości tych świadczeń. Zawierając takie postanowienia w umowie zlecenie, zleceniodawca zobowiązuje się do wypłaty określonych świadczeń z tytułu delegacji, o ile będzie ona uzasadniona i związana z realizacją zleconych czynności. Wśród świadczeń, które może pokrywać zleceniodawca, są m.in. diety żywieniowe czy ryczałty za przejazdy.
Zleceniobiorca delegowany do pracy za granicę ma prawo do dodatkowych świadczeń związanych z delegacją. Jeśli w umowie brakuje dodatkowych zapisów odnośnie wypłacanych świadczeń, to zleceniobiorcy przysługuje zwrot wydatków na podstawie art. 742 Kodeksu cywilnego. Wówczas zleceniodawca powinien zwrócić zleceniobiorcy wydatki, które ten poczynił w celu należytego wykonania zlecenia, np. koszty noclegów czy przejazdów.
Należy pamiętać, że zleceniobiorca delegowany do pracy za granicę to nie to samo co osoba zatrudniona w ramach umowy o pracę, a więc stosowane są w stosunku do nich odmienne przepisy. W umowie zleceniu nie można np. zawrzeć postanowienia, że zleceniobiorca będzie miał obowiązek odbywać delegacje na polecenie zleceniodawcy.
Zleceniobiorca delegowany do pracy za granicę a rozliczenie składek ZUS
Należności związane z delegacją są zwolnione z oskładkowania do wysokości limitów określonych w rozporządzeniu Ministra Pracy i Polityki Społecznej z 29 stycznia 2013 r. w sprawie należności przysługujących pracownikowi zatrudnionemu w państwowej lub samorządowej jednostce sfery budżetowej z tytułu podróży służbowej. Ważne jest również to, że nie wszystkie rodzaje przychodów podlegają oskładkowaniu. § 2 rozporządzenia Ministra Pracy i Polityki Socjalnej z dnia 18.12.1998 r. w sprawie szczegółowych zasad ustalania podstawy wymiaru składek na ubezpieczenia emerytalne i rentowe zawiera przychody wyłączone z podstawy wymiaru składek ZUS. Zwolniona z oskładkowania jest m.in. część wynagrodzenia zleceniobiorców wykonujących pracę za granicą, których przychód jest wyższy niż przeciętne wynagrodzenie (w 2024 r. - 7824 zł). Podsumowując, aby ustalić podstawę wymiaru składek ZUS zleceniobiorcy delegowanego do pracy za granicą, należy uzyskany przez niego przychód (w danym miesiącu) porównać do kwoty przeciętnego wynagrodzenia i jeżeli przychód jest: wyższy od tej kwoty (w 2024 r. - 7824 zł) - jako podstawę wymiaru składek ZUS przyjmuje się kwotę ustaloną w ten sposób, że od osiągniętego przychodu odejmowana jest równowartość diet za każdy dzień pobytu za granicą (jako podstawę przyjmuje się przeciętne wynagrodzenie, jeżeli przychód po odjęciu diet jest niższy od tej kwoty), niższy od tej kwoty (w 2024 r. -7824 zł) - jako podstawę wymiaru składek przyjmuje się przychód faktycznie uzyskany przez zleceniobiorcę. Jeżeli zleceniobiorca przez część miesiąca pracował w Polsce, a przez część za granicą, ustalając podstawę oskładkowania, należy wziąć łączny przychód uzyskany w danym miesiącu ze zlecenia. Jeżeli zleceniobiorca delegowany do pracy za granicę otrzymuje przychód w obcej walucie, to w celach podatkowych i składkowych należy go przeliczyć na złotówki według kursu średniego walut obcych ogłaszanego przez NBP z ostatniego dnia roboczego poprzedzającego dzień uzyskania przychodu (§ 4 rozporządzenia składkowego i art. 11a ust. 1 ustawy o pdof). Od ustalonej podstawy nalicza się składki na ubezpieczenie społeczne: emerytalne, rentowe i chorobowe, jeśli zleceniobiorca jest do niego zgłoszony. Kwota po odjęciu składek społecznych stanowi podstawę wymiaru składki zdrowotnej, która wynosi 9%.
Zleceniobiorca delegowany do pracy za granicę a podatek
Koszty związane z odbytą delegacją stanowią przychód zleceniobiorcy, a więc podlegają podatkowi dochodowemu od osób fizycznych (art. 11 ust. 1 ustawy o pdof). Jednak zleceniobiorca delegowany do pracy za granicę nie jest pracownikiem, a jego należności za czas delegacji są zwolnione z opodatkowania do wysokości limitów określonych w przepisach rozporządzenia Ministra Pracy i Polityki Społecznej z 29 stycznia 2013 r. w sprawie należności przysługujących pracownikowi zatrudnionemu w państwowej lub samorządowej jednostce sfery budżetowej z tytułu podróży służbowej. Kwoty wypłacone ponad ustalone limity są objęte opodatkowaniem. Zwolnione z opodatkowania są świadczenia, które nie zostały zaliczone do kosztów uzyskania przychodów i zostały poniesione: w celu osiągnięcia przychodów, w celu realizacji zadań organizacji i jednostek organizacyjnych działających na podstawie przepisów odrębnych ustaw lub przez organy władzy albo administracji państwowej lub samorządowej i jednostki organizacyjne im podległe lub przez nie nadzorowane lub przez osoby pełniące funkcje obywatelskie (art. 21 ust. 1 pkt 16 lit. b i ust. 13 ustawy z 26 lipca 1991 r. o podatku dochodowym od osób fizycznych). Od przychodu, który podlega opodatkowaniu, należy pobrać zaliczkę na podatek dochodowy od osób fizycznych wynoszącą 12%.
Kiedy ZUS może cofnąć zaświadczenie A1?
Potwierdzenie A1 może zostać wycofane na wniosek instytucji innego państwa członkowskiego UE, które zakwestionuje ten dokument bądź z urzędu - w wyniku postępowania wyjaśniającego lub kontroli przeprowadzonej przez ZUS. Wycofanie zaświadczenia będzie możliwe, gdy kontrola wykaże, że dowody i zaświadczenia złożone przez wnioskodawcę (pracownika lub pracodawcę) na potrzeby wydania A1 były niezgodne ze stanem faktycznym. Wycofanie A1 może również wynikać z wniosku samego ubezpieczonego, ale pod warunkiem, że unieważnienie zaświadczenia ma uzasadnienie. Uchylenia zaświadczenia A1 może skutkować wyłączeniem pracownika z polskiego systemu ubezpieczeń społecznych z okresem wstecznym oraz potrzebą zgłoszenia do systemu ubezpieczeń społecznych innego państwa i opłaceniem składek na jego rzecz.
W 2023 roku opolski ZUS przyjął ponad 42,6 tys. wniosków o pozwolenie, by firmy i przedsiębiorstwa opłacały składki na ubezpieczenia społeczne za pracowników poza Polską. W 2024 roku oddział ZUS w Opolu opracował nieco ponad 42,1 tysięcy wniosków o wydanie zaświadczenia A1. Zaświadczenie A1 wydawane jest na wniosek zainteresowanego czyli pracownika/osoby pracującej na własny na rachunek lub pracodawcy. Od 1 kwietnia 2022 r. ZUS wydaje zaświadczenia A1 na wnioski składane drogą elektroniczną przez Platformę Usług Elektronicznych ZUS. Klient otrzymuje zaświadczenie w formie dokumentu elektronicznego na swój profil na PUE ZUS.
Jak potwierdzić zaświadczenie A1?
Potrzebujesz A1 do pracy w UE? Warto więc zgłosić się do doświadczonego biura rachunkowego, aby dowiedzieć się, czym jest zaświadczenie A1, jak legalnie zachować polskie składki i nie zapłacić za granicą kwot, które mogą doprowadzić firmę do bankructwa. Nasze urzędy patrzą przychylnie na takich przedsiębiorców, choć to wcale nie oznacza, że ułatwiają im życie. Dzisiaj czas na krok dalej: porozmawiamy o tym, na czym w praktyce polega obsługa i utrzymanie zaświadczenia A1. To jeden z najczęstszych i najbardziej niebezpiecznych błędów wśród przedsiębiorców. Wiele osób myśli, że jeśli mają zaświadczenie A1 z polskiego ZUS, to automatycznie są zwolnieni z zagranicznych podatków. ZUS (Ubezpieczenia Społeczne): Tym zajmuje się zaświadczenie A1. Urząd Skarbowy (Podatek dochodowy / PIT): ZUS nie ma żadnych uprawnień, aby ustalać Twoją rezydencję podatkową. O tym, w którym kraju płacisz podatek dochodowy, decydują umowy o unikaniu podwójnego opodatkowania (np. Możesz legalnie posiadać polskie zaświadczenie A1 i opłacać polski ZUS, ale jeśli przebywasz np. w Niemczech przez większość roku, tamtejszy fiskus i tak upomni się o podatek dochodowy.
tags: #brak #a1 #jak #liczyc #wynagrodzenie #za