

Zakup maszyn rolniczych, w tym ciągników, to jedna z kluczowych inwestycji w gospodarstwie. Oprócz wyboru odpowiedniego modelu, mocy i wyposażenia, rolnik musi również pamiętać o kwestiach podatkowych. W Polsce zakup ciągnika czy innej maszyny rolniczej może wiązać się z różnymi stawkami podatku od towarów i usług (VAT).
Obecnie, zgodnie z polskim prawem podatkowym, podstawowa stawka VAT na maszyny rolnicze wynosi 23%. Oznacza to, że przy zakupie maszyny rolniczej za określoną kwotę, 23% tej kwoty zostaje doliczone do ceny jako podatek VAT. Wartości tych maszyn mogą ulegać zmianom z powodu różnych czynników, takich jak inflacja, spadek wartości złotego w stosunku do euro oraz koszty produkcji.
Jednakże, dla niektórych towarów i usług, w tym również maszyn rolniczych, przewidziane są obniżone stawki VAT. Aktualnie obowiązująca preferencyjna stawka VAT na maszyny rolnicze wynosi 8%. Jest to stawka, która ma na celu wspieranie sektora rolniczego poprzez obniżenie kosztów zakupu niezbędnych maszyn. Obniżenie stawki VAT na maszyny rolnicze do 8% jest wyrazem polityki państwa, która dąży do wsparcia i modernizacji rolnictwa.
Kto musi płacić VAT na maszyny rolnicze?
Podatek VAT na maszyny rolnicze jest płacony przez nabywcę tych maszyn, czyli rolnika lub przedsiębiorcę prowadzącego działalność rolniczą. W praktyce oznacza to, że każda osoba lub firma, która kupuje maszyny rolnicze, musi zapłacić VAT zgodnie z obowiązującą stawką.
Rolnicy, którzy nie są zarejestrowani jako podatnicy VAT, muszą uwzględnić pełen koszt VAT w cenie zakupu maszyny. W takim przypadku koszt VAT staje się częścią ceny nabycia, co może stanowić znaczące obciążenie finansowe. Dlatego wielu rolników decyduje się na rejestrację jako podatnicy VAT, co pozwala na optymalizację kosztów związanych z zakupem maszyn rolniczych.
Status podatnika VAT a odliczenie podatku
Rolnik, który jest czynnym podatnikiem VAT, ma prawo do pełnego odliczenia podatku naliczonego przy zakupie ciągnika, jeśli maszyna będzie wykorzystywana w działalności opodatkowanej. Oznacza to, że faktyczny koszt ciągnika dla gospodarstwa wynosi wartość netto.
Bycie płatnikiem VAT pozwala na odliczenie podatku od zakupionych towarów i usług, co znacząco obniża koszty inwestycji. Przykładowo, podatek VAT na maszyny rolnicze wynosi 23%, a rolnik będący czynnym podatnikiem VAT ma prawo odliczenia całości tego podatku od kwoty zakupu ciągnika rolniczego, co stanowi znaczącą ulgę finansową.
Decyzja o przejściu na VAT powinna być dobrze przemyślana, ponieważ wiąże się z obowiązkiem pozostania płatnikiem przez co najmniej trzy lata od momentu rezygnacji ze zwolnienia. Dlatego przed jej podjęciem warto dokładnie przeanalizować bilans korzyści i kosztów.
Zakup maszyn rolniczych z zagranicy i podatek PCC
W przypadku zakupu ciągnika z zagranicy (na przykład z Niemiec, Holandii czy Czech) transakcja może zostać potraktowana jako wewnątrzwspólnotowe nabycie towaru. W takiej sytuacji podatnik sam nalicza VAT należny, który może jednocześnie odliczyć, jeśli jest podatnikiem VAT czynnym.
Podatek od czynności cywilnoprawnych, czyli PCC, dotyczy transakcji sprzedaży rzeczy ruchomych, w tym ciągników, jeśli nie są one objęte VAT-em. PCC należy zapłacić w sytuacji, gdy sprzedaż nie jest objęta podatkiem VAT. Oznacza to, że jeśli rolnik kupuje ciągnik od osoby prywatnej, która nie prowadzi działalności gospodarczej i nie wystawia faktury VAT, powstaje obowiązek zapłaty podatku PCC.
Z kolei jeśli zakup ciągnika następuje na podstawie faktury VAT (niezależnie od tego, czy jest to nowy, czy używany sprzęt) obowiązek zapłaty PCC nie występuje. Podobnie w przypadku, gdy sprzedawca jest podatnikiem VAT zwolnionym i dostawa jest zwolniona z tego podatku.
Rodzaje maszyn rolniczych objętych stawką VAT 8%
Stawką VAT 8% objęte są różnorodne maszyny rolnicze, które są niezbędne w prowadzeniu działalności rolniczej. Do tej kategorii należą między innymi:
- Ciągniki rolnicze
- Kombajny zbożowe
- Siewniki
- Pługi
- Kosiarki
- Prasy do słomy i siana
- Opryskiwacze
- Wozy paszowe
- Rozrzutniki obornika
- Maszyny do uprawy ziemi (np. glebogryzarki)
Polska Klasyfikacja Wyrobów i Usług (PKWiU) odgrywa kluczową rolę w określaniu stawek VAT. Maszyny rolnicze sklasyfikowane pod kodami CN 8701-8708 (ciągniki, kombajny, przyczepy) podlegają standardowej stawce 23%, podczas gdy np. sznurek do maszyn rolniczych (PKWiU 78) korzysta ze stawki 8%.
Obowiązki podatkowe przy zakupie maszyn rolniczych
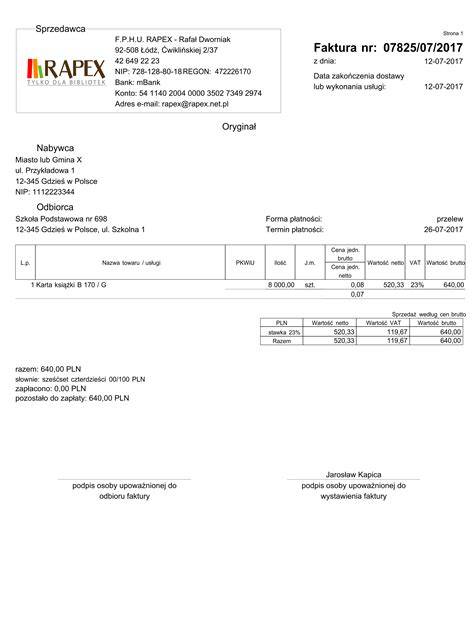
Każdy zakup maszyny rolniczej wiąże się z obowiązkiem wystawienia faktury VAT przez sprzedawcę. Faktura ta powinna zawierać wszystkie niezbędne informacje, w tym cenę netto, kwotę VAT oraz cenę brutto. Nabywca maszyny ma obowiązek przechowywania faktur przez określony czas, co jest ważne w przypadku kontroli skarbowej.
Dodatkowo, rolnicy, którzy są zarejestrowani jako podatnicy VAT, mają obowiązek uwzględniać zakupy maszyn rolniczych w swoich deklaracjach VAT. Prawo do odliczenia VAT od zakupu maszyny rolniczej wynika z art. 86 ust. 1 ustawy o VAT, który wymaga istnienia bezpośredniego związku między zakupionym środkiem produkcji a opodatkowaną działalnością rolniczą.
Alternatywa dla zakupu: wynajem maszyn rolniczych
Wynajem maszyn rolniczych staje się coraz bardziej popularnym rozwiązaniem wśród rolników. Choć stawka VAT na wynajem maszyn rolniczych wynosi 23%, to zarówno krótkoterminowy, jak i długoterminowy wynajem może być korzystniejszy niż zakup maszyny na własność. Wynika to z kilku powodów:
- Koszty - wynajem eliminuje konieczność jednorazowego wydatkowania dużej sumy pieniędzy na zakup maszyny. Zamiast tego, rolnicy płacą regularne, mniejsze kwoty za wynajem.
- Utrzymanie i serwis - w przypadku wynajmu, koszty utrzymania i serwisu maszyn często leżą po stronie firmy wynajmującej. To oznacza, że rolnik nie musi martwić się o koszty napraw czy przeglądów technicznych.
- Aktualność technologiczna - wynajmując maszyny, rolnicy mogą korzystać z najnowszych technologii, bez konieczności inwestowania w nowe maszyny co kilka lat.
- Elastyczność - wynajem daje rolnikom elastyczność w dostosowywaniu się do zmieniających się potrzeb. Mogą wynająć różne maszyny w zależności od sezonu i rodzaju wykonywanych prac.
Najem prywatny czy działalność gospodarcza? Jak rozliczyć wynajem mieszkania lub lokalu w 2025 roku?
Podsumowanie
Obowiązujący system VAT dla maszyn rolniczych charakteryzuje się znaczną złożonością, wymagając od rolników zaawansowanej wiedzy podatkowej. Podczas gdy podstawowa stawka 23% wydaje się wysoka, mechanizm pełnego odliczenia VAT dla zarejestrowanych podatników skutecznie neutralizuje ten koszt. Preferencyjna stawka 8% ma na celu wspieranie rolników i dotyczy szerokiej gamy maszyn używanych w rolnictwie. Rolnicy mogą skorzystać z możliwości odliczenia VAT lub wynajmu maszyn, co może znacząco obniżyć koszty inwestycji i prowadzenia gospodarstwa.
tags: #maszyny #rolnicze #stawka