

Rosnąca konkurencja na rynku pracy sprawia, że pracodawcy ścigają się o najlepszych pracowników - zarówno o utrzymanie swoich kluczowych talentów, jak i pozyskanie nowych. Poza dobrą atmosferą pracy i bogatym systemem benefitów pracowniczych, atrakcyjny system wynagradzania jest tym na co pracownicy zwracają uwagę, podejmując decyzję o miejscu zatrudnienia. Pracodawcy stają więc przed wyzwaniem jak projektować efektywne systemy płacowe, nie obciążając w konsekwencji dodatkowo budżetu firmy.
Jednym z najskuteczniejszych rozwiązań jest zastosowanie 50% kosztów uzyskania przychodu dla pracowników wykonujących pracę twórczą. W dobie rosnących kosztów zatrudnienia i presji płacowej pracodawcy coraz częściej sięgają po alternatywne formy wynagradzania. 50% koszty uzyskania przychodu (KUP 50) to jedna z najkorzystniejszych form optymalizacji podatkowej dla firm zatrudniających pracowników twórczych. Mechanizm ten pozwala na znaczne obniżenie podstawy opodatkowania wynagrodzeń związanych z przeniesieniem praw autorskich i działalnością twórczą.
Dla MŚP może to oznaczać realną oszczędność w kosztach zatrudnienia przy zachowaniu atrakcyjności wynagrodzeń dla specjalistów z branż kreatywnych.
Co to są 50% koszty uzyskania przychodu i komu przysługują?
50% kosztów uzyskania przychodu to rozwiązanie podatkowe, które pozwala twórcom - osobom wykonującym pracę twórczą i uzyskującym dochody z praw autorskich - znacząco obniżyć podstawę opodatkowania. W praktyce oznacza to niższy podatek dochodowy i wyższą „na rękę” pensję.
Zgodnie z art. 22 ust. 9 pkt 3 ustawy o podatku dochodowym od osób fizycznych, 50% koszty uzyskania przychodów mogą być stosowane do przychodów z tytułu korzystania przez twórców z praw autorskich, oraz artystów wykonawców z praw pokrewnych. Powyższy przepis stosuje się m.in. do przychodów uzyskanych z tytułu:
- Działalności twórczej w zakresie architektury, architektury wnętrz, architektury krajobrazu, inżynierii budowlanej, urbanistyki, literatury, sztuk plastycznych, wzornictwa przemysłowego, muzyki, fotografiki, twórczości audialnej i audiowizualnej, programów komputerowych, gier komputerowych, teatru, kostiumografii, scenografii, reżyserii, choreografii, lutnictwa artystycznego, sztuki ludowej oraz dziennikarstwa.
- Działalności artystycznej w dziedzinie sztuki aktorskiej, estradowej, tanecznej i cyrkowej oraz w dziedzinie dyrygentury, wokalistyki i instrumentalistyki.
- Produkcji audialnej i audiowizualnej.
- Działalności publicystycznej.
- Działalności muzealniczej w dziedzinie wystawienniczej, naukowej, popularyzatorskiej, edukacyjnej oraz wydawniczej.
- Działalności konserwatorskiej.
- Prawa zależnego, o którym mowa w art. 2 ust. 2 ustawy z dnia 4 lutego 1994 r. o prawie autorskim i prawach pokrewnych, do opracowania cudzego utworu w postaci tłumaczenia.
- Działalności badawczo-rozwojowej, naukowej, naukowo-dydaktycznej, badawczej, badawczo-dydaktycznej oraz prowadzonej w uczelni działalności dydaktycznej.
Z 50% KUP mogą korzystać m.in. graficy, programiści, copywriterzy, architekci, projektanci, dziennikarze, a także inni specjaliści, których praca prowadzi do powstania utworu w rozumieniu prawa autorskiego.
Do jakich umów można wprowadzić 50% koszty uzyskania przychodu?
Zastosowanie 50% kosztów uzyskania przychodu jest możliwe w różnych formach zatrudnienia i współpracy:
Umowa o pracę
To najczęstszy przypadek. Pracodawca powinien wyodrębnić w umowie honorarium autorskie, prowadzić ewidencję pracy twórczej i rozliczać 50% KUP. Warunkiem jest, by w ramach stosunku pracy powstawały utwory w rozumieniu prawa autorskiego, a pracownik przenosił prawa autorskie na pracodawcę.
Umowa zlecenia / umowa o dzieło
W przypadku umów cywilnoprawnych (zlecenie, dzieło) również można stosować 50% kosztów uzyskania przychodu, jeśli przedmiotem umowy jest stworzenie utworu, a prawa autorskie są przenoszone lub licencjonowane na rzecz zleceniodawcy. Kluczowe jest, by w umowie jasno określić, jaka część wynagrodzenia dotyczy przeniesienia praw autorskich lub udzielenia licencji. W praktyce często spotykam się z umowami o dzieło na wykonanie projektu graficznego, strony internetowej czy tekstu - tu 50% KUP jest jak najbardziej możliwe.
Umowa B2B (działalność gospodarcza)
Przedsiębiorca prowadzący działalność gospodarczą (B2B) nie może stosować 50% kosztów uzyskania przychodu w taki sam sposób, jak pracownik czy zleceniobiorca. W przypadku działalności gospodarczej twórca rozlicza koszty na zasadach ogólnych - czyli odlicza faktycznie poniesione koszty związane z działalnością, a nie ryczałtowe 50% KUP. Przepisy o 50% KUP dotyczą bowiem osób uzyskujących przychody z praw autorskich na podstawie umowy o pracę, zlecenia lub dzieła, a nie w ramach działalności gospodarczej. Wyjątek: Jeśli przedsiębiorca (np. grafik, programista) sprzedaje prawa autorskie do utworu w ramach działalności, może rozliczyć koszty faktycznie poniesione na stworzenie tego utworu, ale nie ma prawa do ryczałtowych 50% kosztów uzyskania przychodu. W praktyce oznacza to, że nie można wprowadzić do umowy B2B klauzuli o 50% KUP w taki sposób, jak w umowie o pracę czy zleceniu.
Podsumowując:
- Umowa o pracę: 50% KUP - TAK, przy spełnieniu warunków.
- Umowa zlecenia/o dzieło: 50% KUP - TAK, przy spełnieniu warunków.
- Umowa B2B (działalność gospodarcza): 50% KUP - NIE, tylko rzeczywiste koszty, brak ryczałtu.
Kiedy można stosować 50% KUP? Kluczowe warunki
Aby móc rozliczać 50% kosztów uzyskania przychodu, muszą być spełnione trzy kluczowe warunki:
- Powstanie utworu - w ramach umowy (o pracę, zlecenia, dzieła) musi powstać utwór będący przedmiotem prawa autorskiego. Utwór musi być przejawem działalności twórczej o indywidualnym charakterze, ustalony w jakiejkolwiek postaci, bez względu na wartość, przeznaczenie i sposób wyrażenia. Co ważne, utwór musi zostać skonkretyzowany w określonym środku wyrażenia. Wszelkie idee, odkrycia, koncepcje itp. nie są objęte prawami autorskimi, zatem nie mogą także korzystać z 50% KUP. Utworem może być natomiast przedstawienie tych idei i odkryć w formie słownej, graficznej, wizualnej itp. Utwór musi być przejawem działalności twórczej, a zatem wyróżniać się nowością co najmniej z perspektywy jego autora. Nie może być to rezultat powtarzalnych lub odtwórczych czynności. Utwór musi mieć także indywidualny charakter, tj. dostatecznie odróżniać się swoją formą od innych dzieł.
- Przeniesienie praw autorskich - twórca musi przenieść majątkowe prawa autorskie lub udzielić licencji na korzystanie z utworu na rzecz pracodawcy/zleceniodawcy. W przypadku utworu pracowniczego oznacza to ustawowe (lub umowne) rozporządzenie prawem autorskim na rzecz pracodawcy. Zgodnie z art. 12 ust. 1 i 2 oraz art. 13 ustawy o prawie autorskim, jeżeli umowa o pracę nie stanowi inaczej, pracodawca nabywa autorskie prawa majątkowe do utworu stworzonego przez pracownika w wyniku realizacji obowiązków ze stosunku pracy wraz z przyjęciem utworu.
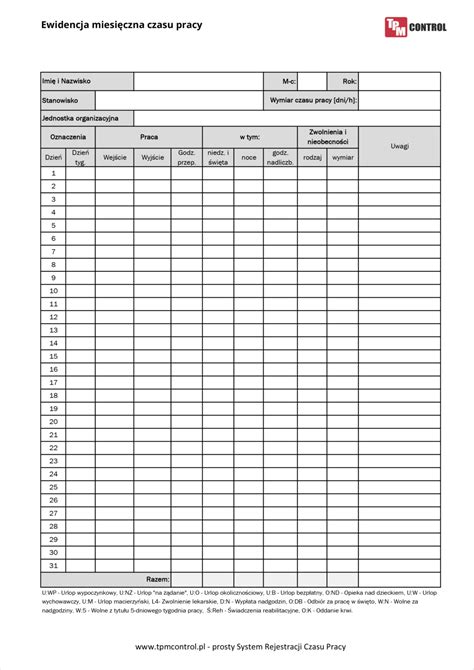
- Udokumentowanie pracy twórczej i wyodrębnienie honorarium - konieczne jest prowadzenie ewidencji pracy twórczej, która jasno określa, jakie utwory powstały, kiedy i przez kogo zostały stworzone. Należy również wyraźnie wyodrębnić honorarium autorskie od innych składników wynagrodzenia.
Jak prawidłowo dokumentować 50% KUP?
Prawidłowe wdrożenie 50% KUP wymaga wprowadzenia zmian do umów o pracę oraz regulacji zakładowych. W pierwszej kolejności należy pamiętać o uwzględnieniu w umowie o pracę postanowienia, zgodnie z którym pracownik ma w ramach swoich obowiązków tworzyć utwory w rozumieniu ustawy o prawie autorskim (w przypadku twórców programów komputerowych umowa powinna także przewidywać zasady przejścia praw do programu z pracownika na pracodawcę).
Następnie konieczne jest zebranie dokumentów potwierdzających fakt powstania utworu i jego przyjęcia przez pracodawcę. Interpretacja Ogólna potwierdza przy tym, że wystarczające w tym zakresie są oświadczenia obydwu stron. Jeżeli wysokość honorarium autorskiego zależna jest od czasu pracy poświęconego na działalność twórczą, to zgodnie z Interpretacją Ogólną pracownik powinien także rejestrować w osobnym dokumencie czas działalności twórczej z wyodrębnieniem każdego tworzonego utworu lub składać w tym zakresie oświadczenie swojemu pracodawcy. Ewidencja godzin lub oświadczenie pracownika powinno być następnie akceptowane przez pracodawcę. Dopiero wtedy możliwe jest powiązanie kwoty honorarium z konkretnym utworem, co jest warunkiem zastosowania 50% KUP.
Wreszcie, dostosowania wymagają przepisy wewnątrzzakładowe, jak np. regulaminy wynagradzania, które powinny określać zasady obliczania honorarium i warunki jego wypłacania. Możliwe jest także opracowanie odrębnego regulaminu stosowania 50% KUP.
Kluczowe elementy dokumentacji:
- Umowa o pracę/zlecenie/dzieło: Musi zawierać zapis o tworzeniu utworów i przenoszeniu praw autorskich, a także jasno wyodrębniać honorarium autorskie.
- Ewidencja pracy twórczej: Rejestracja czasu pracy poświęconego na tworzenie utworów, z podziałem na konkretne dzieła. Może to być forma elektroniczna (dedykowane oprogramowanie, bazy danych) lub papierowa.
- Oświadczenia pracownika/zleceniobiorcy: Pracownik może składać oświadczenia dotyczące czasu pracy twórczej, które następnie są akceptowane przez pracodawcę.
- Dokumentacja potwierdzająca powstanie utworu: Portfolio projektów, opisy procesów twórczych, pliki źródłowe, grafiki, dokumenty z efektami pracy, referencje, wewnętrzna dokumentacja firmy.
- Akceptacja pracodawcy: Pracodawca powinien akceptować ewidencję godzin lub oświadczenia pracownika dotyczące czasu pracy twórczej.
Limit 50% KUP i połączenie z innymi ulgami
Roczny limit 50% kosztów uzyskania przychodu wynosi 120 000 zł. Dotyczy on kwoty kosztów uzyskania przychodu, a nie samego przychodu. Oznacza to, że można uzyskać około 240 000 zł przychodu z przeniesienia praw autorskich rocznie.
Choć pracodawca pilnuje limitu 50% kosztów przy wypłacanym przez siebie wynagrodzeniu, to podatnik odpowiada za kontrolowanie całego limitu 120 000 zł - z wszystkich źródeł łącznie. Ustawa nie blokuje automatycznie jego przekroczenia, więc jeśli limit zostanie przekroczony, trzeba samodzielnie skorygować zeznanie roczne PIT.
W przypadku korzystania z innych ulg podatkowych, takich jak ulga dla młodych, 4+ czy ulga dla pracujących seniorów, mechanizm łączenia tych ulg z KUP 50 jest dość skomplikowany. 50% kosztów uzyskania przychodów stosuje się do opodatkowanej części przychodu, przy uwzględnieniu limitów określonych w przepisach. Szczególnie przy uldze dla młodych czy ulgach rodzinnych może dojść do sytuacji, gdy podatek wynosi zero, co eliminuje korzyść z KUP 50. Szczegółowe zasady wymagają jednak indywidualnej analizy.
W jednym roku podatkowym koszty uzyskania przychodów z tytułu korzystania przez twórców z praw autorskich i artystów wykonawców z praw pokrewnych (lub rozporządzania przez nich tymi prawami) nie mogą przekroczyć kwoty stanowiącej górną granicę pierwszego przedziału skali podatkowej, o której mowa w art. 27 ust. 1 ustawy o PIT. Ponadto, kwota 50% kosztów uzyskania przychodów podlega ograniczeniu także w przypadku korzystania ze zwolnienia określonego w art. 21 ust. 1 pkt 148 ustawy o PIT (tzw. ulgi dla młodych), art. 21 ust. 1 pkt 152 lit. a ustawy o PIT (tzw. ulgi na powrót), art. 21 ust. 1 pkt 153 lit. a ustawy o PIT (tzw. ulgi 4 plus) oraz art. 21 ust. 1 pkt 154 ustawy o PIT (tzw. ulgi dla pracujących emerytów). W tych przypadkach kwota 85 528 zł stanowi wskazaną w art. 22 ust. 9 pkt 3 ustawy o PIT kwotę stanowiącą górną granicę pierwszego przedziału skali podatkowej. Kwota odliczenia w ramach 50% KUP (oraz analogicznych rozwiązań dla przychodów z przeniesienia praw własności przemysłowej oraz opłat licencyjnych za przeniesienie praw do ich stosowania) nie może przekroczyć kwoty 120 tys. zł rocznie (art. 22 ust. 9a ustawy o PIT).
Najczęstsze błędy i ryzyka
Stosowanie 50% kosztów uzyskania przychodu wymaga jednak przestrzegania rygorystycznych przepisów oraz prowadzenia odpowiedniej dokumentacji. Błędne zastosowanie ulgi może skutkować dopłatami podatku, odsetkami i karami.
Najczęściej spotykane błędy to:
- Mylenie przychodu z dochodem - 50% KUP stosuje się do przychodu, a nie dochodu.
- Stosowanie 50% kosztów uzyskania przychodów od pełnej kwoty brutto bez odliczenia składek ZUS.
- Zbyt wysokie honorarium autorskie w umowie, które nie odzwierciedla wartości rynkowej utworów.
- Brak ewidencji pracy twórczej lub nieprawidłowe jej prowadzenie.
- Nieprawidłowe dokumentowanie powstania utworu.
- Brak wyraźnego wyodrębnienia honorarium autorskiego od innych składników wynagrodzenia.
- Stosowanie 50% KUP w umowach B2B, gdzie jest to niedozwolone w tej formie.
W sytuacji, gdy organy kontrolujące podważą zasadność stosowania 50% kosztów uzyskania przychodów, odpowiedzialność finansowa spoczywa na pracowniku, nie zaś na firmie. Pracownik zobowiązany będzie do oddania nadpłaconego wynagrodzenia, koszt pracodawcy nie ulega bowiem zmianie.
Połączenie 50% KUP z ulgą B+R
Zastosowanie 50% KUP w odniesieniu do pracowników-twórców może generować korzystny efekt synergii z ulgą B+R, z której korzysta pracodawca. Co istotne, analizy, ewidencje oraz dokumentacje przygotowane na potrzeby ulgi B+R, w tym np. opisy projektów, harmonogramy, zakresy obowiązków, ewidencje godzin czy dowody rezultatów prac twórczych mogą być jednocześnie wykorzystane do uzasadnienia stosowania 50% KUP. Połączenie obu preferencji podatkowych może przynieść podwójne korzyści, pod warunkiem spełnienia wymogów ustawowych dla ich zastosowania. Taka konstrukcja zwiększa atrakcyjność współpracy z wykwalifikowanymi specjalistami i sprzyja utrzymaniu długofalowych relacji z kluczowymi pracownikami zaangażowanymi w działalność B+R. W efekcie, spółka może nie tylko skorzystać z dostępnych ulg podatkowych i obniżyć podatek do zapłaty, ale również budować stabilny i zmotywowany zespół projektowy, zdolny do realizacji kolejnych innowacyjnych przedsięwzięć w ramach działalności B+R.
Jak wdrożyć i prawidłowo stosować 50% koszty uzyskania przychodu
tags: #50 #wyzsze #wynagrodzenie #za #prowizje