

Działalność nierejestrowana (nierejestrowana, nieewidencjonowana) to drobna działalność zarobkowa osób fizycznych, która nie wymaga rejestracji firmy.
Osoba prowadząca działalność nierejestrowaną nie wykonuje działalności gospodarczej w rozumieniu ustawy Prawo przedsiębiorców, ale uzyskuje przychody. Działalność nierejestrowana - ze względu na określony niski poziom przychodów - nie jest uznawana za działalność gospodarczą.
Pani Mariola haftuje obrusy, które następnie sprzedaje na jarmarkach i w internecie. Osiągnięte przez nią przychody wynoszą 6 000 zł w danym kwartale. Pan Marek prowadzi okazjonalną sprzedaż drobnych gadżetów przez internet. Jeżeli łączny przychód Pana Marka w całym kwartale nie przekroczy ustawowego limitu, może nadal prowadzić sprzedaż bez rejestrowania działalności gospodarczej.
Rozstrzygnięcie, czy powinieneś rejestrować działalność i rozliczać się jako osoba prowadząca działalność jest szczególnie ważna w sprawach podatkowych. Nawet jeśli myślisz, że nie prowadzisz działalności gospodarczej, urząd skarbowy może to interpretować inaczej.
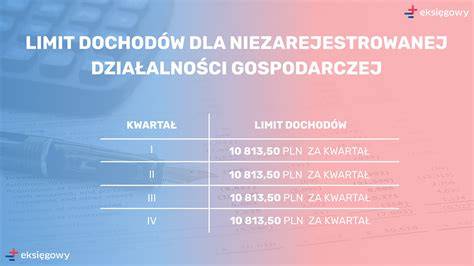
Limit przychodów dla działalności nierejestrowanej
Jeśli łączny przychód Pana Marka w całym kwartale nie przekroczy ustawowego limitu, może nadal prowadzić sprzedaż bez rejestrowania działalności gospodarczej. Pan Marek nie składa w trakcie roku deklaracji podatkowych ani nie wpłaca zaliczek na podatek dochodowy. Pamiętaj! Inaczej obliczasz przychód dla celów rozliczenia podatkowego.
Podatnicy, którzy prowadzą działalność niewielkich rozmiarów, w tym działalność nierejestrowaną, bardzo często korzystają ze zwolnienia z VAT, ponieważ ich sprzedaż w roku poprzedzającym rok podatkowy nie przekracza kwoty 240 tys. Podatnik, który w 2025 przekroczył 200 tys. zł przychodu, ale nie przekroczył 240 tys. zł może wrócić do zwolnienia z VAT po 1 stycznia 2026 roku. Dotyczy to również przedsiębiorców, którzy założyli działalność w 2025 roku. Pamiętaj! Zwolnienie dotyczy także podatników, którzy rozpoczynają działalność w trakcie roku podatkowego, jeżeli ich przewidywana wartość sprzedaży nie przekroczy kwoty 240 tys.
Obowiązki podatkowe i ewidencyjne
Pamiętaj! Prowadząc działalność nierejestrowaną, nie masz obowiązku odprowadzania miesięcznych zaliczek na podatek. Te koszty musisz udokumentować, dlatego przechowuj wszystkie dowody zakupów. Najlepiej, jeśli na tych dowodach będą podane twoje imię, nazwisko czy miejsce zamieszkania.
Na żądanie kupującego masz obowiązek wystawić klientowi rachunek. Musisz jednak wystawić fakturę, jeżeli twój klient tego zażąda. Jeśli prowadzisz działalność nierejestrowaną, powinieneś prowadzić uproszczoną ewidencję sprzedaży. W ewidencji zapisujesz sprzedaż za dany dzień, nie później niż przed dokonaniem sprzedaży w dniu następnym. Przepisy nie regulują, jakie dokładnie elementy powinna zawierać uproszczona ewidencja sprzedaży. W ewidencji możesz dopisywać również inne informacje - numer dowodu sprzedaży albo informacje o rodzaju transakcji. Ważne! Dzięki ewidencji można - między innymi - udokumentować, że zwolnienie z VAT jest prawidłowe.
Jeśli będziesz miał obowiązek wystawienia faktury przy użyciu KSeF, to wtedy twoim identyfikatorem będzie NIP. Obowiązek wystawiania faktur w KSeF dotyczy transakcji świadczonych na rzecz innego podatnika (przedsiębiorcy). Ważne! Do końca 2026 roku w relacji B2B można wystawiać faktury poza KSeF (w formie papierowej lub elektronicznej), jeżeli łączna wartość sprzedaży wraz z kwotą podatku u danego podatnika udokumentowana tymi fakturami wynosi nie więcej niż 10 tys. Faktura powinna także zawierać NIP nabywcy. Podatnicy, u których obrót zrealizowany na rzecz osób fizycznych nieprowadzących działalności gospodarczej oraz rolników ryczałtowych nie przekroczył w poprzednim roku podatkowym kwoty 20 tys. Jeżeli zacząłeś taką działalność w trakcie poprzedniego roku, to twój obrót nie może przekroczyć 20 tys. wielkość twojej sprzedaży przekroczy 20 tyś. Sprawdź listę towarów i usług objętych obowiązkiem ewidencjonowania - art. 4 Rozporządzenia Ministra Finansów z dnia 24 listopada 2023 r.
Poza tym osoba prowadząca działalność nierejestrowaną może podlegać kontroli związanej z rodzajem i sposobem prowadzenia takiej działalności. Jeśli prowadzisz działalność nierejestrowaną, to masz obowiązek przestrzegać przepisów o prawach konsumentów i RODO.
Kto może prowadzić działalność nierejestrowaną?
Osoba bezrobotna - żeby zachować swój status - nie może zatem prowadzić działalności nierejestrowanej opartej na umowie cywilnoprawnej, w tym umowie agencyjnej, umowie zleceniu, umowie o dzieło lub umowie o pomocy przy zbiorach. W praktyce, jeśli działalność osoby bezrobotnej opiera się wyłącznie na umowach sprzedaży, to ta osoba może prowadzić działalność nierejestrowaną.
Student do 26. roku życia może prowadzić działalność nierejestrowaną. Pani Magda prowadzi działalność nierejestrową. Zawarła umowę zlecenia z FOMA spółką z o.o. w Warszawie. Pani Magda nie ma innego tytułu do ubezpieczeń społecznych.
Urzędnik może wykonywać działalność nierejestrowaną.
Rolnik może prowadzić działalność, która nie wchodzi w zakres działalności rolniczej i będzie działalnością gospodarczą w rozumieniu ustawy Prawo przedsiębiorców. ani nie jest wykonywana na jego rzecz.
Poza działalnością nierejestrowaną, przepisy określają konkretne rodzaje działalności, których nie trzeba rejestrować w urzędzie. Rejestracji nie wymaga działalność obejmująca wyrób wina przez producentów będących rolnikami, którzy wyrabiają mniej niż 100 hektolitrów wina w ciągu roku gospodarczego.
Ograniczenia dla niepełnoletnich
Wykonując taką działalność, niepełnoletni musi jednak pamiętać o ograniczeniach wynikających z jego wieku - osoby od 13. do 18. roku życia. Oznacza to, że niepełnoletni nie może we własnym imieniu dokonywać czynności prawnych, które powodują powstanie, zmianę lub ustanie stosunku prawnego. Przede wszystkim nie może samodzielnie zawierać umów ze swoimi kontrahentami na dostawę towarów czy sprzedaż produktów. Ważne! Rodzice dziecka sprawują zarząd nad jego majątkiem, ale muszą uzyskać zgodę dziecka i sądu opiekuńczego na dokonanie czynności przekraczających zakres zwykłego zarządu. Działalność nierejestrowana osób niepełnoletnich może podlegać ograniczeniom lub może być wyłączona, jeżeli przepisy określają, że osoba prowadząca konkretną działalność musi być pełnoletnia.
Działalność nierejestrowana a ubezpieczenia społeczne
Pani Magda prowadzi działalność nierejestrową. Zawarła umowę zlecenia z FOMA spółką z o.o. w Warszawie. Pani Magda nie ma innego tytułu do ubezpieczeń społecznych. Pamiętaj! Uczestnicy programu wsparcia dla cudzoziemców w zakresie podejmowania i wykonywania działalności gospodarczej na terytorium Polski: Poland. Pamiętaj! W przypadku obywateli Ukrainy obowiązuje uproszczona procedura legalizacji świadczenia usług w ramach umowy. Pamiętaj! To usługodawca (podmiot na rzecz którego będziesz świadczył usługi w ramach umowy zlecenia), jest odpowiedzialny za uzyskanie odpowiedniego zezwolenia.
VAT i zwolnienia
Nie musisz płacić podatku VAT - obejmuje cię zwolnienie podmiotowe, bo przychody z działalności nierejestrowanej nie przekroczą 240 tys. zł. Ważne! Podatnicy, którzy prowadzą działalność niewielkich rozmiarów, w tym działalność nierejestrowaną, bardzo często korzystają ze zwolnienia z VAT, ponieważ ich sprzedaż w roku poprzedzającym rok podatkowy nie przekracza kwoty 240 tys. zł. Podatnik, który w 2025 przekroczył 200 tys. zł przychodu, ale nie przekroczył 240 tys. zł może wrócić do zwolnienia z VAT po 1 stycznia 2026 roku. Dotyczy to również przedsiębiorców, którzy założyli działalność w 2025 roku. Pamiętaj! Zwolnienie dotyczy także podatników, którzy rozpoczynają działalność w trakcie roku podatkowego, jeżeli ich przewidywana wartość sprzedaży nie przekroczy kwoty 240 tys. zł.
Jeśli twoja działalność obejmuje takie towary lub usługi, musisz zarejestrować się jako czynny podatnik VAT niezależnie od wartości sprzedaży. Stajesz się płatnikiem podatku VAT z wszelkimi wynikającymi z tego konsekwencjami.
Definicje działalności gospodarczej
Jeśli zastanawiasz się, czy to, co robisz, jest działalnością gospodarczą i czy powinieneś zgłaszać ją do urzędu, sprawdź, czy ma cechy działalności gospodarczej. Ważne! W przepisach występuje kilka definicji działalności gospodarczej i przedsiębiorcy. Oznacza to, że nawet jeśli nie obejmuje cię definicja działalności albo przedsiębiorcy z jednej ustawy, to możesz podlegać przepisom innych ustaw (na przykład podatkowych albo ubezpieczeniowych). Przykładem może być definicja przedsiębiorcy w przepisach ubezpieczeniowych.
Ustawa o ograniczeniu prowadzenia działalności gospodarczej przez osoby pełniące funkcje publiczne nie podaje własnej definicji działalności gospodarczej i nie odwołuje się w tym zakresie także do innych aktów prawnych.
Co musisz wiedzieć zanim założysz działalność? | Firma krok po kroku #7
tags: #zatrudnienie #przez #ndg