

Często zdarza się, że osoba zatrudniona na etacie decyduje się dodatkowo na założenie własnej działalności gospodarczej. W takim przypadku dochodzi do zbiegu tytułów ubezpieczeń, a wówczas pojawia się kwestia dotycząca składek ZUS. Czy należy opłacać wszystkie składki zarówno z umowy o pracę, jak i działalności? Jeżeli nie, to których opłacać nie trzeba? Poniższy artykuł postara się rozwiać wszelkie wątpliwości, jakimi są składki ZUS dla etatowca prowadzącego działalność.
Przedsiębiorca prowadzący działalność gospodarczą, co do zasady, zobligowany jest do regulowania składek na ubezpieczenie społeczne. Nie oznacza to jednak, że w przypadku zbiegu dwóch tytułów ubezpieczeniowych należy opłacać je w podwójnej wysokości. Jak wynika z obowiązujących przepisów, przedsiębiorca podlega w takiej sytuacji składkom społecznym ze stosunku pracy (obowiązkowy tytuł do ubezpieczenia) pod warunkiem, że jego wynagrodzenie nie jest niższe od minimalnego wynagrodzenia.
W przypadku, gdy z tytułu umowy o pracę przedsiębiorca będzie osiągał miesięczne oskładkowane wynagrodzenie równe lub wyższe niż minimalne wynagrodzenie w danym roku, to z tytułu prowadzonej działalności nie trzeba będzie opłacać żadnych obowiązkowych ubezpieczeń społecznych. Jednak nie jest zabronione, by przedsiębiorca mógł przystąpić do ubezpieczeń społecznych na zasadzie dobrowolności. W takim wypadku nie ma znaczenia, na jaki wymiar etatu zatrudniony jest przedsiębiorca, ani z ilu umów o pracę będzie osiągał miesięczny przychód.
Nie jest określone, że wynagrodzenie równe lub wyższe niż minimalne musi pochodzić z jednego etatu lub że wymiar etatu musi być pełen. Liczy się więc suma wynagrodzenia oraz to, czy w przeliczeniu na okres miesiąca pracownik otrzymuje wynagrodzenie równe lub wyższe niż minimalne wynagrodzenie, które stanowi podstawę do naliczenia składek społecznych.
Dopiero w sytuacji, gdy oskładkowane wynagrodzenie ze stosunku pracy w przeliczeniu na okres miesiąca jest niższe od kwot minimalnego wynagrodzenia odpowiedniego dla danego roku pracy, przedsiębiorca podlega obowiązkowo ubezpieczeniom społecznym z tytułu prowadzenia pozarolniczej działalności.
Również jeżeli przedsiębiorca zgodnie z umową o pracę zarabia powyżej minimalnego wynagrodzenia, to z tytułu prowadzenia działalności gospodarczej składek na obowiązkowe ubezpieczenia społeczne ZUS nie uiszcza się nawet wówczas, gdy podstawa wymiaru składek z etatu w danym miesiącu jest niższa od wynagrodzenia minimalnego. Przeliczeniu będzie podlegała podstawa wymiaru składek na ubezpieczenia społeczne z tytułu pozostawania w stosunku pracy niższa od minimalnego wynagrodzenia.
Etat i działalność a ubezpieczenie zdrowotne
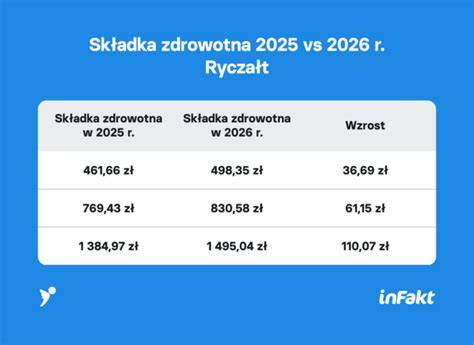
Inaczej niż w przypadku składek na ubezpieczenie społeczne wygląda sprawa ubezpieczenia zdrowotnego. Jest ono obowiązkowe i należy opłacać je z obu tytułów - zarówno z etatu, jak i działalności gospodarczej. Od 2022 roku wysokość tej składki jest naliczana w zależności od formy opodatkowania wybranej przez przedsiębiorcę.
Składki ZUS dla etatowca prowadzącego działalność w zakresie ubezpieczenia zdrowotnego nie dają zbyt wielu możliwości manewru - składka zdrowotna zwykle jest obowiązkowa, jest nawet w takim przypadku. Istnieje wyjątek od tej zasady, a dotyczy on m.in. osób, które spełniają jednocześnie trzy warunki:
- jako formę opodatkowania wybrały ryczałt od przychodów ewidencjonowanych;
- wynagrodzenie z tytułu umowy o pracę stanowiące podstawę wymiaru składek na ubezpieczenia społeczne z tego jest nie wyższe niż minimalne wynagrodzenie obowiązujące w dniu pierwszego stycznia danego roku;
- uzyskują dodatkowe przychody z tytułu działalności w wysokości nie wyższej niż 50% minimalnego wynagrodzenia obowiązującego w dniu pierwszego stycznia danego roku.
Deklaracje zgłoszeniowe ZUS w przypadku działalności i etatu
Jeżeli przedsiębiorca dopiero co zaczyna prowadzenie działalności gospodarczej, a jest już zatrudniony na umowę o pracę, to w celu dopełnienia formalności by prawidłowo wykazać składki, musi złożyć w ZUS-ie formularz ZUS ZZA. Ma na to 7 dni od daty rejestracji działalności. Złożenie tego formularza oznacza, że przedsiębiorca będzie podlegał wyłącznie ubezpieczeniu zdrowotnemu z tytułu prowadzenia działalności gospodarczej. W przypadku gdy praca na etacie została rozpoczęta w momencie, gdy już była prowadzona działalność gospodarcza, to w takim wypadku należy dokonać wyrejestrowania z ubezpieczeń społecznych na deklaracji ZUS ZWUA.
Wygodne rozliczenia z ZUS w systemie księgowości online wFirma.pl
Rozliczenia z ZUS wcale nie muszą być uciążliwe, a prawidłowe wyliczenie składek nie musi spędzać przedsiębiorcy snu z powiek. Dzięki systemowi księgowości online wFirma.pl przedsiębiorca w łatwy sposób może ustawić schemat opłacania składek. Aby obliczyć składki ZUS dla etatowca prowadzącego działalność, należy w pierwszej kolejności ustawić schemat opłacania składek w zakładce USTAWIENIA » PODATKI » ZUS » OGÓLNE jako "Tylko zdrowotne" lub odpowiednio w zależności od przysługującej ulgi "Tylko zdrowotne - 6-miesięczna ulga na start", "Tylko zdrowotne - 2-letni preferencyjny ZUS" lub "Tylko zdrowotne - Mały ZUS Plus".
Dzięki temu podczas generowania deklaracji ZUS DRA w zakładce START » ZUS » DEKLARACJE ROZLICZENIOWE » DODAJ DEKLARACJĘ system automatycznie obliczy wysokość składek i wypełni deklarację. Deklarację taką można przekazać bezpośrednio do ZUS, korzystając z podpisów elektronicznych pracowników wFirma.pl. Wystarczy deklarację zaznaczyć, wybrać z paska WYŚLIJ DO ZUS » WYŚLIJ DO ZUS. Po pojawieniu się okna w zakładce PODPIS WFIRMA.PL wystarczy wybrać ZLEĆ DO PODPISU I WYSYŁKI.
Deklarację wygenerowaną w systemie księgowości online przedsiębiorca może przekazać do ZUS bez konieczności posiadania elektronicznego podpisu czy wychodzenia z domu. Wystarczy prosta i szybka weryfikacja danych firmowych, by móc cieszyć się pewną i bezpieczną elektroniczną wysyłką deklaracji ZUS DRA, a składki ZUS dla etatowca prowadzącego działalność nie będą już problemem.
Wymiar pracy a składki
Zatrudnienie na część etatu, czyli mniej niż pełny wymiar godzin pracy, jest stosunkowo powszechne. Wielu pracowników wybiera tę formę zatrudnienia z różnych powodów, takich jak elastyczność czasu, możliwość łączenia pracy z innymi obowiązkami lub brak dostępności pełnoetatowych stanowisk. Ubezpieczenie zdrowotne to ważny aspekt życia każdego człowieka. Obowiązek opłacania składek z ubezpieczenia zdrowotnego pracowników nie podlega dyskusji - jest obligatoryjny i bezwzględny. Jednak osoby pracujące na część etatu mogą napotkać pewne wyzwania związane z tymi składkami.
Pracodawca, który zatrudnia pracownika na część etatu, ma identyczne obowiązki jak ten, który daje pracę na pełny etat. Musi zgłosić go do ZUS-u i opłacać składki, m.in. Przede wszystkim warto zaznaczyć, że ubezpieczenie zdrowotne jest obowiązkowe dla każdego pracującego obywatela Polski, niezależnie od formy zatrudnienia. Oznacza to, że osoby pracujące na 1/4 etatu również muszą być ubezpieczone. Nawet osoba, która pracuje 2 godziny dziennie (w ramach części etatu), ma prawo korzystać z bezpłatnych świadczeń zdrowotnych.
Warto też pamiętać, że zmniejszenie wymiaru czasu pracy wiąże się często ze zmianą wynagrodzenia pracownika na niższe. Jeśli pensja wyniesie mniej niż minimalne wynagrodzenie, może to wpływać na ubezpieczenia i wysokość czy prawo do składki z innych tytułów. Przy przyznawaniu prawa do zasiłku minimalne wynagrodzenie ma znaczenie. W takiej sytuacji należałoby uzyskiwać minimum równowartość płacy minimalnej, od której pracodawca odprowadzał składki na ubezpieczenie społeczne i Fundusz Pracy.
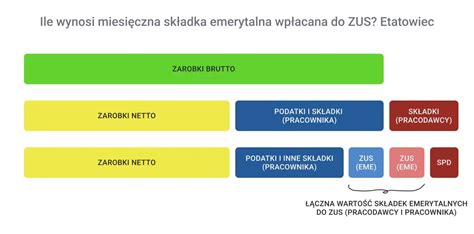
Jeśli pracownik pracuje na 1/4 etatu, to jego składki na ubezpieczenie zdrowotne będą obliczane od proporcjonalnego do tego etatu wynagrodzenia. Warto również zwrócić uwagę na to, że pracownicy na część etatu mogą mieć możliwość korzystania z dodatkowego prywatnego ubezpieczenia zdrowotnego, które może pokrywać dodatkowe usługi medyczne lub skomplikowane procedury. Osoby pracujące na 1/4 etatu czy innych częściach etatu nadal są zobowiązane do opłacania składek na ubezpieczenie zdrowotne, ale kwota tych składek będzie proporcjonalna do ich wynagrodzenia. Ważne jest, aby być świadomym tych zobowiązań i dbać o swoje ubezpieczenie zdrowotne, aby mieć dostęp do opieki medycznej w razie potrzeby.
Zmniejszenie wymiaru etatu a składki z innych tytułów
Czasami zdarza się, że pracownik wykonuje pracę także na rzecz innych podmiotów, czy to w ramach osobnej umowy o pracę, czy też oskładkowanej umowy zlecenia. Obniżenie etatu w jednej firmie w praktyce będzie oznaczało dla niego zwiększenie liczby godzin, które może przeznaczyć albo na potrzeby własne, albo dla drugiego pracodawcy. Czy redukcja etatu w jednej firmie ma wpływ na składki ubezpieczeniowe w drugiej firmie?
Okazuje się, że obniżenie etatu w ramach umowy o pracę, które będzie skutkowało zmniejszeniem pensji poniżej progu aktualnego wynagrodzenia minimalnego, wpływa na obowiązek odprowadzania składek z posiadanej przez pracownika umowy zlecenia w innej firmie (u innego pracodawcy). Wskutek obniżenia etatu do takiej wysokości zaniżone bowiem zostają składki na ubezpieczenia społeczne i zdrowotne, a ustawodawca wymaga, aby istniejąca równolegle umowa zlecenia podlegała pełnemu oskładkowaniu bez względu na osiągane wynagrodzenie. Wysokość składek w przypadku takiej umowy zlecenia będzie oczywiście proporcjonalna do osiąganej pensji, jednak wszystkie obowiązkowe składki będą musiały być opłacane regularnie do ZUS-u.
W przypadku gdy pracownik osiąga co najmniej minimalne wynagrodzenie za pracę i jednocześnie prowadzi własną działalność gospodarczą, nie musi się obawiać opłacania składek na ubezpieczenia społeczne za swoją działalność. Jednak co jeśli takiemu pracownikowi zmniejszymy wymiar etatu i jego pensja zostanie obniżona poniżej progu minimalnego wynagrodzenia za pracę? W takiej sytuacji pracownik musi opłacać składki do ZUS-u w pełnej wysokości za prowadzoną przez siebie działalność.
Zwiększenie wymiaru etatu a składki ubezpieczeniowe
Pracodawca może w każdej chwili podwyższyć uprzednio zmniejszony wymiar czasu pracy danej osoby. Oczywiście nie powinien jednak doprowadzić do sytuacji, w której pracownik pracowałby w wymiarze wyższym niż cały etat - uznajemy wówczas, że praca ponad ustawowe normy standardowego czasu pracy jest wykonywaniem zadań w ramach nadgodzin, które są dodatkowo płatne.
Powrót do poprzednio obowiązującego etatu może wiązać się ze zwiększeniem składek na ubezpieczenia społeczne i zdrowotne, jeśli pracownik zacznie uzyskiwać pensję w wymiarze równym co najmniej aktualnemu minimalnemu wynagrodzeniu za pracę. W tej sytuacji, jeśli dana osoba na skutek uprzedniego obniżenia etatu musiała oskładkować w pełni swoją umowę zlecenia w innej firmie, to powrót do całego etatu będzie oznaczał, że od umowy zlecenia nie trzeba będzie już dłużej opłacać składek do ZUS-u, oprócz obowiązkowej składki na ubezpieczenie zdrowotne. Podobna sytuacja pojawi się, gdy pracownik prowadzący własną działalność gospodarczą zacznie uzyskiwać co najmniej minimalne wynagrodzenie z tytułu etatowej pracy - wtedy nie ma on obowiązku dalszego opłacania składek do ZUS-u za swoją działalność.
Zmiany dla przedsiębiorców w 2026 roku | KSeF | Limity podatkowe 2026 | Składka zdrowotna | ZUS
Firma i etat
Jeżeli osoba prowadząca pozarolniczą działalność jest jednocześnie zatrudniona na podstawie umowy o pracę i uzyskuje ze stosunku pracy w przeliczeniu na okres miesiąca przychód podlegający oskładkowaniu (od którego pracodawca nalicza jej składki emerytalno-rentowe) w kwocie niższej niż minimalne wynagrodzenie, to oprócz tego, że podlega ona obowiązkowo ubezpieczeniom społecznym jako pracownik, jest też nimi objęta jako przedsiębiorca. Przeliczenia pracowniczego przychodu na okres miesiąca dokonuje się wtedy, gdy pracowniczym ubezpieczeniom społecznym przedsiębiorca podlegał jedynie przez część miesiąca (np. gdy pracę na etacie podjął lub zakończył w trakcie miesiąca).
Jeżeli natomiast przedsiębiorca osiąga z umowy o pracę przychód w kwocie co najmniej minimalnej płacy, to z racji prowadzenia działalności gospodarczej nie podlega on obowiązkowo ubezpieczeniom społecznym. Obowiązkowe jest wtedy dla niego jedynie ubezpieczenie zdrowotne. Jako przedsiębiorca może przystąpić do ubezpieczeń emerytalno-rentowych tylko dobrowolnie (wtedy zostanie objęty obowiązkowym ubezpieczeniem wypadkowym).
W 2024 r. minimalna płaca wynosi: od stycznia do czerwca - 4.242 zł, a od lipca do grudnia - 4.300 zł.
Praca na pełny etat
W razie zatrudnienia w pełnym wymiarze czasu pracy dodatkowe tytuły do ubezpieczeń społecznych (np. z racji prowadzonej działalności) mają charakter dobrowolny tak długo, jak długo trwa stosunek pracy. Istotną przesłanką jest wymiar czasu pracy, a nie wysokość otrzymywanego wynagrodzenia z umowy o pracę. Pracownicy zatrudnieni w pełnym wymiarze czasu pracy mają bowiem zagwarantowane w przepisach Kodeksu pracy wynagrodzenie na poziomie co najmniej minimalnej płacy.
Bywa, że osoba prowadząca pozarolniczą działalność jest jednocześnie zatrudniona na podstawie więcej niż jednej umowy o pracę. Ustalając wysokość przychodu uzyskanego ze stosunku pracy, w razie gdy są to umowy zawarte w niepełnym wymiarze czasu pracy, należy brać pod uwagę łączną kwotę uzyskanego przychodu ze wszystkich umów. Jeśli suma oskładkowanych przychodów uzyskanych np. z dwóch umów o pracę jest niższa niż wysokość minimalnej płacy, to wtedy przedsiębiorca powinien opłacić za siebie za ten miesiąc składki na obowiązkowe ubezpieczenia społeczne również z tytułu prowadzonej firmy.
Natomiast w sytuacji, gdy w danym miesiącu przychód stanowiący podstawę do oskładkowania uzyskany z obu umów o pracę jest równy lub wyższy od minimalnego wynagrodzenia, wtedy ubezpieczenia społeczne z działalności są dobrowolne.
"(…) W przypadku gdy ubezpieczony posiada kilka umów o pracę i suma podstawy wymiaru składek na ubezpieczenia społeczne w danym miesiącu będzie wynosiła co najmniej kwotę minimalnego wynagrodzenia za pracę, to wówczas ubezpieczony będzie obowiązkowo podlegał ubezpieczeniom społecznym z tytułu umów o pracę, natomiast z tytułu pozarolniczej działalności gospodarczej ubezpieczenia emerytalno-rentowe będą miały charakter dobrowolny. Należy jednak zaznaczyć, że objęcie przedsiębiorcy obowiązkowymi ubezpieczeniami jedynie ze stosunku pracy będzie miało miejsce dopiero po spełnieniu warunku uzyskania ze stosunku pracy, w przeliczeniu na okres miesiąca, przychodu w wysokości co najmniej minimalnego wynagrodzenia, a nie z dniem zawarcia kolejnej umowy o pracę (przykład). Tak też wskazał Oddział ZUS w Gdańsku w interpretacji z dnia 28 września 2016 r., znak: DI/100000/43/927/2016. Uzasadniając interpretację, organ rentowy podkreślił, że wynagrodzenie równe lub wyższe niż minimalna płaca nie musi pochodzić z jednego etatu. W przepisach ustawy o systemie ubezpieczeń społecznych nie jest określone, że wymiar etatu musi być pełny."
Pan Adam prowadzi firmę na podstawie wpisu do CEIDG. Jednocześnie pracuje w spółce X na 1/2 etatu, a jego miesięczna pensja wynosi 3.000 zł, czyli jest niższa niż minimalne wynagrodzenie (3.000 zł < 4.242 zł). Od 1 marca 2024 r. zatrudnił się na 1/3 etatu w spółce Y, z miesięczną pensją w kwocie 2.500 zł, którą otrzymuje 10. W marcu 2024 r. oskładkowany przychód pana Adama z obu umów wyniesie 3.000 zł (z umowy zawartej ze spółką X - 3.000 zł, natomiast w spółce Y nie uzyska w tym miesiącu przychodu). Przychód pracowniczy w marcu br. będzie niższy niż wysokość minimalnego wynagrodzenia. Dlatego jeszcze w marcu 2024 r. podlega on obowiązkowym ubezpieczeniom społecznym z obu umów o pracę oraz z tytułu prowadzonej działalności. Dopiero od 1 kwietnia br.
| Okres | Kwota minimalnego wynagrodzenia |
|---|---|
| Styczeń - Czerwiec | 4 242 zł |
| Lipiec - Grudzień | 4 300 zł |
Pracownik jest zatrudniony na 1/8 etatu, za wynagrodzeniem w wysokości 1.100 zł. W styczniu 2026 r. wykonywał dodatkowo umowę zlecenia, z tytułu której uzyskał wynagrodzenie w wysokości 900 zł. Program płacowy wyliczył składkę zdrowotną od podstawy wymiaru, którą stanowiła suma wynagrodzeń pomniejszona o składki na ubezpieczenia społeczne finansowane przez pracownika. Czy było to prawidłowe? Pracownik podlega obowiązkowo ubezpieczeniom społecznym wszystkich ryzyk i ubezpieczeniu zdrowotnemu. Jeżeli dodatkowo zawiera umowę zlecenia z pracodawcą, z którym pozostaje w stosunku pracy, albo umowę zlecenia wykonuje na rzecz własnego pracodawcy, to taka umowa zlecenia dla celów ubezpieczeń w ZUS jest traktowana tak, jak umowa o pracę (art. 8 ust. 2a ustawy o sus). Podstawę wymiaru składek na ubezpieczenia społeczne i ubezpieczenie zdrowotne pracownika wykonującego dodatkowo umowę zlecenia zawartą z własnym pracodawcą co do zasady stanowi przychód w rozumieniu przepisów o podatku dochodowym od osób fizycznych z tytułu zatrudnienia w ramach stosunku pracy oraz z tytułu wykonywania umowy zlecenia (art. 18 ust. 1 i 1a oraz art. 20 ust. 1 w zw. z art. 4 pkt 9 ustawy o sus i art. 81 ust. 1 ustawy zdrowotnej). W przedstawionych w pytaniu okolicznościach znajdzie zastosowanie art. 83 ust. 1 i 2b ustawy zdrowotnej. Na mocy tych przepisów, w przypadku gdy składka na ubezpieczenie zdrowotne obliczona przez płatnika, o którym mowa w art. 85 ust. 1-13 ustawy zdrowotnej (m.in. Pracodawca w raporcie ZUS RCA wykaże podstawę wymiaru składek na ubezpieczenia społeczne obliczoną w powyższy sposób oraz obliczone od niej składki.
Przyjmujemy założenia z pytania Czytelnika oraz że z umowy zlecenia koszty uzyskania przychodów wynoszą 20% uzyskanego przychodu, tj. (900 zł - 123,39 zł) x 20% = 155,32 zł. Rozliczenie składkowo-podatkowe od wypłat dokonanych w styczniu 2026 r. Uwaga*): Wyliczona składka na ubezpieczenie zdrowotne z umowy o pracę w kwocie 85,43 zł, tj. (1.100 zł - 150,81 zł) x 9%, zgodnie z art. 83 ust. 1 i 2b ustawy zdrowotnej, ulega obniżeniu do wysokości zaliczki na podatek dochodowy obliczonej zgodnie z przepisami ustawy o pdof w brzmieniu obowiązującym na dzień 31 grudnia 2021 r. i wynosi 75,07 zł (1.100 zł - 250 zł - 150,81 zł = 699,19 zł, po zaokrągleniu 699 zł; 699 zł x 17% - 43,76 zł = 75,07 zł). W raporcie ZUS RCA sporządzonym za styczeń 2026 r.
tags: #zatrudnienie #na #1 #16 #etatu #a