

Urlop wychowawczy jest jednym z uprawnień pracowniczych związanych z posiadaniem dziecka. Nie wszystkie osoby mogą sobie na niego pozwolić, gdyż jest on niepłatny. Jednak przebywanie na nim nie wyklucza podjęcia pracy, o ile nie wyłącza ona możliwości sprawowania osobistej opieki nad dzieckiem. W takiej sytuacji osoba przebywająca na urlopie wychowawczym może podjąć pracę na niepełny etat lub na umowę zlecenia w ograniczonym czasowo zakresie. Jakie składki ZUS od umowy zlecenia na urlopie wychowawczym należy opłacać? Sprawdź w naszym artykule.
Warunki skorzystania z urlopu wychowawczego
Prawo do urlopu wychowawczego gwarantuje art. 186 Kodeksu pracy (kp). Najważniejsze zasady dotyczące korzystania z urlopu wychowawczego są następujące:
- Z urlopu wychowawczego może skorzystać pracownik zatrudniony co najmniej 6 miesięcy, przy czym do tego okresu wlicza się wszystkie poprzednie okresy zatrudnienia.
- Urlop wychowawczy wynosi 36 miesięcy i udzielany jest na okres nie dłuższy niż do zakończenia roku kalendarzowego, w którym dziecko kończy 6 lat.
- W przypadku dziecka z orzeczeniem o niepełnosprawności może być udzielony dodatkowo urlop wynoszący 36 miesięcy, jednak na okres nie dłuższy niż do ukończenia przez dziecko 18. roku życia.
- Urlop w wymiarze 36 miesięcy przysługuje łącznie obojgu rodzicom dziecka lub opiekunom dziecka, z tym wyjątkiem, że każdemu z rodziców lub opiekunów dziecka przysługuje prawo do jednego miesiąca urlopu wychowawczego - np.
Ubezpieczenie osoby przebywającej na urlopie wychowawczym
Zgodnie z art. 6 ust. 1 pkt 19 oraz art. 9 ust. 6 Ustawy z dnia 13 października 1998 roku o systemie ubezpieczeń społecznych (uosus) osoba przebywająca na urlopie wychowawczym podlega obowiązkowo:
- Ubezpieczeniu emerytalnemu,
- Ubezpieczeniu rentowemu
- o ile nie ma ustalonego prawa do emerytury lub renty i nie posiada innych tytułów rodzących obowiązek zgłoszenia do ubezpieczenia społecznego. Taki obowiązek wynika między innymi z wykonywania umowy zlecenia.
Podstawa składek ZUS osób przebywających na urlopach wychowawczych
Mimo że urlop wychowawczy jest niepłatny, to pracodawca ma obowiązek składać za pracownika dokumenty rozliczeniowe, w których wykazuje podstawy wymiaru składek oraz składki. Podstawę wymiaru składek na ubezpieczenia emerytalne i rentowe osób przebywających na urlopach wychowawczych stanowi kwota 60% prognozowanego przeciętnego wynagrodzenia miesięcznego. Podstawa ta nie może być wyższa niż przeciętne miesięczne wynagrodzenie pracownika wypłacone za 12 miesięcy poprzedzających urlop wychowawczy i nie może być niższa niż 75% kwoty minimalnego wynagrodzenia. Składki na ubezpieczenia emerytalne i rentowe osób przebywających na urlopach wychowawczych są w całości finansowane z budżetu państwa i wynoszą:
- 19,52% podstawy wymiaru na ubezpieczenie emerytalne;
- 8% podstawy wymiaru na ubezpieczenie rentowe.
ZUS od umowy zlecenia na urlopie wychowawczym
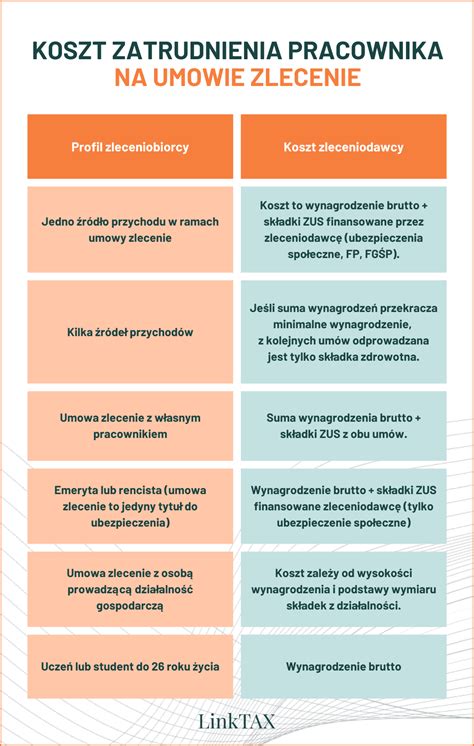
Osoba przebywająca na urlopie wychowawczym, która jednocześnie wykonuje umowę zlecenia, jest zobowiązana poinformować płatnika składek o podleganiu ubezpieczeniom społecznym z innego tytułu niż przebywanie na urlopie wychowawczym. Mówi o tym wprost art. 36 pkt 2a uosus. W tej sytuacji pracodawca (płatnik składek) musi wyrejestrować taką osobę z ubezpieczenia emerytalnego i rentowego jako osobę przebywającą na urlopie wychowawczym, a zarejestrować ją powinien zleceniodawca, u którego dana osoba jest zatrudniona na podstawie umowy zlecenia. Co ważne, z ubezpieczenia zdrowotnego należy wyrejestrować również członków rodziny pracownika.
Umowa zlecenia stanowi odrębny tytuł do ubezpieczeń. Osoba, która będąc na urlopie wychowawczym, podejmuje się dodatkowo pracy na podstawie umowy zlecenia, musi poinformować o tym fakcie swojego pracodawcę. Osoba przebywająca na urlopie wychowawczym i jednocześnie pracująca na podstawie umowy zlecenia zawartej z innym pracodawcą obowiązkowo podlega u swojego zleceniodawcy ubezpieczeniom:
- Emerytalnym,
- Rentowym,
- Wypadkowym,
- Chorobowym - na wniosek zleceniobiorcy.
Podjęcie przez pracownika-opiekuna w okresie przebywania na urlopie wychowawczym dodatkowej pracy, wykonywanej na podstawie umowy-zlecenia, powoduje, iż osoba ta podlega ubezpieczeniom społecznym jako zleceniobiorca, nie podlega natomiast ubezpieczeniom emerytalnemu i rentowym z tytułu przebywania na urlopie wychowawczym. Obowiązkowym tytułem do ubezpieczenia staje się bowiem umowa-zlecenia, bez względu na to, z jakim podmiotem została zawarta. Powyższe jest efektem zbiegu tytułów do ubezpieczeń, do którego doszło w wyniku podjęcia dodatkowej pracy w trakcie urlopu wychowawczego. Ponadto z tytułu umowy-zlecenia powstanie obowiązek opłacania składek na ubezpieczenie wypadkowe. Osoby przebywające na urlopach wychowawczych podlegają także ubezpieczeniu zdrowotnemu z tytułu zawarcia dodatkowej umowy.
Przykłady sytuacji
Praca w księgowości
Anna przebywa na urlopie wychowawczym i postanawia dorobić, pracując zdalnie jako księgowa na umowie-zleceniu dla innej firmy. W związku z tym podlega ubezpieczeniom społecznym jako zleceniobiorca, a jej składki ZUS są odprowadzane z tytułu tej umowy.
Dorabianie jako korepetytorka
Magda, nauczycielka języka angielskiego, będąc na urlopie wychowawczym, przyjmuje ofertę pracy jako korepetytorka na podstawie umowy-zlecenia. Jej nowy pracodawca zgłasza ją do ZUS i opłaca składki na ubezpieczenia społeczne oraz zdrowotne.
Praca w sklepie internetowym
Katarzyna, która zajmuje się wychowaniem dziecka, dostaje propozycję pracy na umowę-zlecenia w sklepie internetowym - zajmuje się obsługą zamówień przez kilka godzin w tygodniu. Po podpisaniu umowy jej składki na ubezpieczenia społeczne są odprowadzane z tytułu tej pracy, a nie z tytułu urlopu wychowawczego.
Umowa zlecenie na urlopie wychowawczym a własny pracodawca
Umowy cywilnoprawne zawierane z własnym pracownikiem są bezwzględnie obowiązkowym tytułem do ubezpieczeń emerytalnego i rentowych. Nie ma przy tym znaczenia czy zawarta umowa jest umową zlecenia, czy też umową o dzieło. Wówczas podstawę wymiaru składek na ubezpieczenia emerytalne i rentowe stanowi łączny przychód ze stosunku pracy oraz z tytułu zawartej umowy cywilnoprawnej osiągnięty przez ubezpieczonego w danym miesiącu.
Tytułem do obowiązkowych ubezpieczeń emerytalnego i rentowych dla pracownika przebywającego na urlopie wychowawczym będzie natomiast umowa zlecenia. Pracodawca wykaże takiego pracownika w stosownym raporcie z tytułu zawartej umowy zlecenia z kodem tytułu do ubezpieczeń 0411xx i sam odprowadzi należne składki na te ubezpieczenia. Ubezpieczony wykonujący umowę zlecenia zawartą z własnym pracodawcą w trakcie udzielonego urlopu wychowawczego może również zawnioskować o objęcie go ubezpieczeniem chorobowym, które ma dla niego charakter dobrowolny.
Przykład rozliczenia
Pani Joanna od 25 grudnia 2024 roku przebywa na urlopie wychowawczym. W okresie od 2 do 25 listopada 2025 roku wykonywała umowę zlecenia zawartą z własnym pracodawcą. Jakie dokumenty rozliczeniowe powinien za listopad 2025 roku złożyć pracodawca?
Za okres wykonywania umowy zlecenia pracodawca powinien złożyć raport ZUS RCA z kodem tytułu ubezpieczenia 04 11 XX, natomiast za okres przebywania na urlopie wychowawczym pracodawca powinien złożyć raport ZUS RSA z kodem tytułu ubezpieczenia 121. Za okres, w którym pani Joanna nie podlega ubezpieczeniom z tytułu przebywania na urlopie wychowawczym, gdyż wykonuje umowę zlecenia i podlega ubezpieczeniom jako zleceniobiorca, pracodawca powinien złożyć raport RSA z kodem 12 11 XX i kodem świadczenia/przerwy 350. Należy pamiętać, że podstawa składek za okres przebywania na urlopie wychowawczym musi zostać proporcjonalnie zmniejszona w sposób przedstawiony w art. 18 pkt 9 uosus, w którym czytamy, że „za miesiąc, w którym nastąpiło objęcie ubezpieczeniami emerytalnym i rentowymi lub ich ustanie i jeżeli trwały one tylko przez część miesiąca, kwotę najniższej podstawy wymiaru składek zmniejsza się proporcjonalnie, dzieląc ją przez liczbę dni kalendarzowych tego miesiąca i mnożąc przez liczbę dni podlegania ubezpieczeniu”.
Urlop wychowawczy a zasiłek macierzyński
Jeżeli pracownica w czasie trwania urlopu wychowawczego urodzi dziecko, to będzie mogła skorzystać z zasiłku macierzyńskiego, ustalonego na podstawie wynagrodzenia otrzymywanego ze stosunku pracy. Z kolei z tytułu umowy-zlecenia podstawę zasiłku chorobowego stanowić będzie średnia podstawa wymiaru składki chorobowej z 12 pełnych miesięcy poprzedzających miesiąc porodu pomniejszona o ustawowy wskaźnik w wysokości 13,71%. Podjęcie pracy na umowie-zleceniu podczas urlopu wychowawczego może wpłynąć na prawo do świadczeń, zwłaszcza w przypadku kolejnej ciąży. Jeśli zleceniobiorca jest objęty dobrowolnym ubezpieczeniem chorobowym, po dostarczeniu zwolnienia lekarskiego może otrzymać zasiłek chorobowy, a następnie zasiłek macierzyński zarówno z umowy o pracę, jak i umowy-zlecenia. W momencie porodu nie dochodzi do przerwania urlopu wychowawczego, ale zmieniają się zasady podlegania ubezpieczeniom. Pracodawca zobowiązany jest do zgłoszenia pracownika do odpowiednich ubezpieczeń i złożenia wymaganych dokumentów do ZUS. Wysokość zasiłku macierzyńskiego zależy od wynagrodzenia ze stosunku pracy oraz podstawy składek chorobowych z umowy-zlecenia.
Zasiłek macierzyński i urlop wychowawczy a prawo do zasiłku dla bezrobotnych
tags: #umowa #zlecenie #a #urlop #wychowawczy #skladki