

Planując podróż zagraniczną, często skupiamy się na atrakcjach turystycznych i relaksie, zapominając o potencjalnych problemach zdrowotnych. Nagle zachorowanie lub nieszczęśliwy wypadek za granicą mogą generować wysokie koszty leczenia i transportu medycznego, które w krajach poza UE i EFTA musimy pokryć samodzielnie. Dlatego niezbędna jest polisa turystyczna, która zapewnia kompleksową ochronę i pozwala na spokojny wypoczynek.
Ubezpieczenie turystyczne to dobrowolne ubezpieczenie na czas podróży w Polsce i za granicą, które pokrywa przede wszystkim koszty leczenia oraz chroni w razie nieszczęśliwych zdarzeń. Polisa turystyczna to jednak znacznie więcej niż tylko podstawowe ubezpieczenie kosztów leczenia i transportu medycznego. Może oferować kompleksową ochronę, obejmującą szereg dodatkowych ryzyk, które mogą znacząco wpłynąć na komfort i bezpieczeństwo naszej podróży.
Co obejmuje standardowa polisa turystyczna?
Podstawowy zakres ochrony w polisach turystycznych zazwyczaj obejmuje:
- Koszty leczenia: Są to niezbędne z medycznego punktu widzenia koszty związane z leczeniem za granicą, jeżeli nasz stan zdrowia wymaga natychmiastowego podjęcia leczenia. Zaliczane są do nich wizyty lekarskie, koszty przepisanych przez lekarza leków, środków opatrunkowych, pomocniczych lub ortopedycznych. Wiele polis obejmuje także koszty leczenia stomatologicznego do określonego limitu kwotowego.
- Koszty transportu medycznego: Obejmują one przewiezienie ubezpieczonego do placówki medycznej, np. po wypadku, lub transport do Polski w celu kontynuacji leczenia. W przypadku poważnych zachorowań lub urazów może być konieczny specjalistyczny transport medyczny w asyście personelu medycznego.
- Koszty poszukiwania i ratownictwa: Polisy turystyczne mogą pokrywać koszty związane z akcjami poszukiwawczymi i ratowniczymi w górach, na lądzie i na wodzie, w sytuacji zaginięcia ubezpieczonego.
Ogólne warunki ubezpieczenia w polisach turystycznych definiują koszty leczenia jako niezbędne do przywrócenia stanu zdrowia umożliwiającego powrót lub transport do Polski. Koszty te są związane z leczeniem za granicą, jeśli nasz stan zdrowia wymaga natychmiastowego podjęcia niezbędnego leczenia.
Rozszerzenia polisy turystycznej - dopasuj ochronę do swoich potrzeb
Podstawowy zakres polisy można rozszerzyć o dodatkowe opcje, które zapewnią jeszcze szerszą ochronę:
- Ubezpieczenie następstw nieszczęśliwych wypadków (NNW): Obejmuje ono śmierć w wyniku wypadku lub trwały uszczerbek na zdrowiu. W przypadku polisy z ochroną NNW, koszty leczenia powypadkowego w Polsce są zazwyczaj automatycznie włączone w zakres ochrony.
- Ubezpieczenie odpowiedzialności cywilnej (OC) w życiu prywatnym: Chroni przed kosztami szkód osobowych lub majątkowych wyrządzonych osobom trzecim w związku z czynnościami życia prywatnego.
- Ubezpieczenie bagażu: Zapewnia ochronę na wypadek utraty, zniszczenia lub uszkodzenia bagażu podróżnego na skutek kradzieży, rabunku, wypadku środka transportu lub nagłego zachorowania ubezpieczonego.
- Zniesienie udziału własnego w wynajętym pojeździe: Chroni przed koniecznością pokrycia kosztów naprawy uszkodzonego pojazdu wynajętego za granicą.
- Ubezpieczenie mienia pozostawionego w kraju: Pozwala na zabezpieczenie się przed skutkami kradzieży z włamaniem do domu lub mieszkania podczas naszej nieobecności.
- Ubezpieczenie kosztów przerwania podróży: Pokrywa koszty poniesione w związku z koniecznością wcześniejszego, nieprzewidzianego powrotu do kraju.
- Ubezpieczenie od chorób przewlekłych: Kluczowe dla osób zmagających się z długotrwałymi schorzeniami, które mogą wymagać interwencji medycznej podczas wyjazdu.
Każdy produkt ubezpieczeniowy definiuje dodatkowe zakresy ubezpieczenia, dlatego zawsze należy dokładnie zapoznać się z Ogólnymi Warunkami Ubezpieczenia (OWU).
Ubezpieczenie chorób przewlekłych - dlaczego jest tak ważne?
Standardowe ubezpieczenie turystyczne zazwyczaj nie obejmuje leczenia chorób przewlekłych. Jeśli cierpimy na takie schorzenia, jak nadciśnienie, cukrzyca, astma, choroby układu krążenia, nowotwory, czy choroby autoimmunologiczne, a nie wykupimy dodatkowego rozszerzenia, za ewentualną pomoc medyczną za granicą będziemy musieli zapłacić z własnej kieszeni. Koszty leczenia za granicą, nawet w popularnych krajach, mogą być bardzo wysokie.
Przykładowe koszty leczenia za granicą:
- Wizyta lekarska na Malediwach z powodu objawów alergicznych: ok. 421 euro.
- Dwudniowy pobyt w szpitalu na Kubie z powodu reakcji alergicznej: ok. 1549 euro.
- Nagłe pogorszenie stanu zdrowia z powodu tętniaka mózgu na Majorce, obejmujące hospitalizację, dwie operacje i transport lotniczy do Polski: 680 000 zł.
- Zawał serca spowodowany nadciśnieniem we Włoszech: 53 000 zł.
Dlatego też, jeśli chorujemy przewlekle, kluczowe jest wykupienie ubezpieczenia turystycznego obejmującego pokrywanie kosztów leczenia chorób przewlekłych i istniejących schorzeń. Warto pamiętać, że firmy ubezpieczeniowe różnie definiują choroby przewlekłe, dlatego należy dokładnie zapoznać się z OWU danej polisy. Zazwyczaj wymaga się zaznaczenia podczas zakupu polisy, że potrzebujemy dodatkowego rozszerzenia o choroby przewlekłe, co wiąże się z dodatkową opłatą.
Co jeszcze warto wiedzieć o ubezpieczeniu podróżnym?
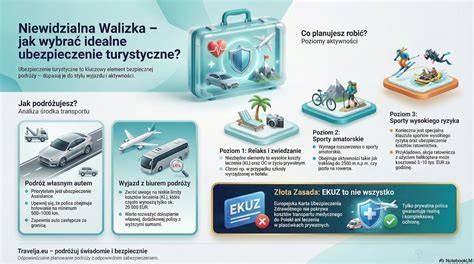
- EKUZ a ubezpieczenie turystyczne: Europejska Karta Ubezpieczenia Zdrowotnego (EKUZ) zapewnia dostęp do publicznej służby zdrowia w krajach UE i EFTA. Nie pokrywa jednak kosztów leczenia w prywatnych placówkach, akcji ratowniczych czy transportu medycznego do kraju. Dlatego EKUZ nie zastępuje pełnego ubezpieczenia turystycznego.
- Zakup polisy na miejscu: Możliwy jest zakup ubezpieczenia podróżnego już w miejscu pobytu, jednak należy pamiętać o ewentualnym okresie karencji, po którym ochrona zaczyna obowiązywać.
- Suma ubezpieczenia: Należy wybierać możliwie wysokie sumy ubezpieczenia, szczególnie dla kosztów leczenia i transportu medycznego. Podnoszenie sumy ubezpieczenia nie zawsze proporcjonalnie zwiększa składkę.
- Wyłączenia ochrony: Warto dokładnie zapoznać się z wyłączeniami ochrony ubezpieczeniowej, np. dotyczącymi uprawiania sportów wysokiego ryzyka, czy zdarzeń powstałych pod wpływem alkoholu.
- Obowiązki ubezpieczonego: W razie zdarzenia objętego ubezpieczeniem, należy niezwłocznie zawiadomić ubezpieczyciela i zgromadzić niezbędną dokumentację medyczną oraz rachunki.
Błędy w ubezpieczeniu podróżnym – porady, jak zachować bezpieczeństwo!
Wybór odpowiedniego ubezpieczenia podróżnego jest kluczowy dla zapewnienia sobie bezpieczeństwa i spokoju podczas zagranicznych wyjazdów. Pamiętaj, aby dopasować zakres ochrony do swoich indywidualnych potrzeb, a w przypadku chorób przewlekłych, rozważyć dodatkowe rozszerzenie polisy.
tags: #ubezpieczenie #podrozne #a #istniejacy #stan #chorobowy