

W praktyce życia gospodarczego funkcjonują różne formy zatrudniania osób wykonujących pracę. Najczęściej występującą formą jest umowa o pracę, ale coraz częściej praca wykonywana jest również na podstawie umów cywilnoprawnych. Obowiązek opłacania składek na ubezpieczenia społeczne za osoby wykonujące pracę na podstawie umów cywilnoprawnych jest uzależniony od rodzaju zawartej umowy oraz tego, czy jest to dla zatrudnionej osoby jedyny tytuł rodzący obowiązek ubezpieczeń. Znaczenie ma również to, czy zatrudniona osoba jest uczniem lub studentem mającym ukończone 26 lat.
Umowa zlecenie - zasady podlegania ubezpieczeniom
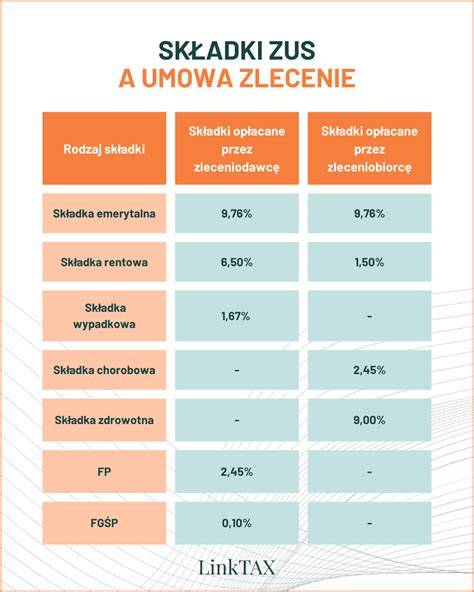
Osoba zatrudniona na podstawie umowy zlecenie, umowy agencyjnej albo innej umowy o świadczenie usług, do której zgodnie z kodeksem cywilnym stosuje się przepisy dotyczące umowy zlecenie, obowiązkowo podlega ubezpieczeniom emerytalnemu i rentowym w okresie od dnia oznaczonego w umowie jako dzień rozpoczęcia jej wykonywania do dnia rozwiązania lub wygaśnięcia umowy. Ubezpieczeniu wypadkowemu podlegają zleceniobiorcy, którzy są objęci obowiązkowymi ubezpieczeniami społecznymi lub przystąpili do dobrowolnych ubezpieczeń emerytalnego i rentowych i wykonują umowę w siedzibie lub miejscu prowadzenia działalności przez zleceniodawcę. Osoba, która wykonuje pracę na podstawie umowy zlecenie i która z tytułu tej umowy podlega obowiązkowym ubezpieczeniom emerytalnemu i rentowym, może przystąpić do dobrowolnego ubezpieczenia chorobowego. Objęcie dobrowolnym ubezpieczeniem chorobowym następuje od dnia złożenia wniosku o objęcie ubezpieczeniem, nie wcześniej jednak niż od dnia, w którym wniosek został zgłoszony. Wniosek w sprawie dobrowolnego ubezpieczenia chorobowego jest składany do płatnika, który przekazuje go na formularzu ZUS ZUA do właściwej jednostki organizacyjnej Zakładu.
Aby płatnik prawidłowo mógł rozliczyć umowę zlecenia, umowę agencyjną, umowę o świadczenie usług, w pierwszej kolejności musi ustalić datę zawarcia takiej umowy. Dopiero wówczas prawidłowo ustali zasady podlegania ubezpieczeniom. Podstawowym kryterium objęcia ubezpieczeniami społecznymi i ubezpieczeniem zdrowotnym umowy zlecenia zawartej przed 14 stycznia 2000 r. był czas jej trwania. Umowy zawarte przed 14 stycznia 2000 r. z własnym pracownikiem, które trwają do dnia dzisiejszego, nadal nie podlegają obowiązkowi oskładkowania.
Przedsiębiorcy zatrudniający zleceniobiorców muszą rozpatrywać ich podleganie ubezpieczeniom społecznym z uwzględnieniem daty zawarcia umowy zlecenia.
Zbieg tytułów do ubezpieczeń w 2005 roku
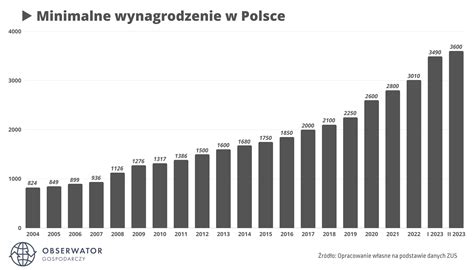
W przypadku zbiegu dwóch tytułów do ubezpieczenia każdy z nich rodzi obowiązek zapłaty składki na ubezpieczenie zdrowotne. W sytuacji, gdy zleceniobiorca jest jednocześnie zatrudniony na podstawie umowy o pracę u innej osoby niż zleceniodawca, a podstawą wymiaru składek z tytułu umowy o pracę jest kwota niższa niż minimalne wynagrodzenie w przeliczeniu na okres miesiąca (w 2005 r. jest to kwota 849 zł), to z tytułu umowy zlecenia należy także odprowadzić składki na ubezpieczenie emerytalne i rentowe. Jeżeli podstawa wymiaru składek (wartość wynagrodzenia z tytułu umowy o pracę) jest wyższa od wymienionej kwoty, to naliczanie składek na ubezpieczenia społeczne z tytułu umowy zlecenia jest dobrowolne. Zleceniobiorca może dobrowolnie podlegać ubezpieczeniu chorobowemu tylko wtedy, gdy ubezpieczenia emerytalne i rentowe są obowiązkowe. Jeżeli praca z tytułu umowy zlecenia jest wykonywana w siedzibie zleceniodawcy - zleceniobiorca podlega również obowiązkowo ubezpieczeniu wypadkowemu.
Osoba zatrudniona na podstawie umowy o pracę, której podstawa wymiaru składek na ubezpieczenia emerytalne i rentowe jest niższa od kwoty minimalnego wynagrodzenia, podlega ubezpieczeniom emerytalnemu i rentowym również z innych tytułów. Do końca października 2005 r., z uwagi na to, że podstawa wymiaru składek z umowy o pracę była niższa niż minimalna (849 zł), musiał pan opłacać również składki od działalności albo umowy zlecenia (płacił pan składki od umowy zlecenia).
W przypadku umowy o pracę otrzymujesz wynagrodzenie 100 zł brutto, a jednocześnie z innej firmy otrzymujesz wynagrodzenie z tytułu umowy zlecenia. W 2005 roku zasady rozliczania tego typu umów zlecenia wymagały uwzględnienia zbiegu tytułów do ubezpieczeń. W takim przypadku składki na ubezpieczenie emerytalne i rentowe są dobrowolne, a tym samym nie podlega się ubezpieczeniu chorobowemu. Ubezpieczeniu wypadkowemu podlega się, jeśli praca jest wykonywana w siedzibie zleceniodawcy.
Zmiany w zasadach opłacania składek od 1 listopada 2005 r.
Zmiany dotyczące opłacania składek na ubezpieczenia społeczne przez zleceniodawcę prowadzącego jednocześnie działalność gospodarczą zostały wprowadzone ustawą z dnia 1 lipca 2005 r. o zmianie ustawy o emeryturach i rentach z Funduszu Ubezpieczeń Społecznych oraz ustawy o systemie ubezpieczeń społecznych. Od 1 listopada 2005 r. osoba prowadząca działalność gospodarczą, która równocześnie pracuje na podstawie umowy zlecenia, agencyjnej lub innej umowy o świadczenie usług, do której zgodnie z kodeksem cywilnym stosuje się przepisy dotyczące zlecenia będzie w określonym przypadku zmuszona opłacać obowiązkowo składki na ubezpieczenia emerytalne i rentowe od prowadzonej działalności, a nie od umowy zlecenia. Będzie tak, jeżeli z umowy zlecenia podstawa wymiaru składek na ubezpieczenia emerytalne i rentowe będzie niższa od obowiązującej tę osobę najniższej podstawy wymiaru składek dla osób prowadzących działalność gospodarczą.
Najniższa podstawa wymiaru składek dla osób prowadzących działalność gospodarczą to 60 proc. przeciętnego miesięcznego wynagrodzenia. Za listopad wynosi ona 1391,12 zł. Inaczej ustala się podstawę wymiaru w przypadku osób, które rozpoczęły prowadzenie działalności gospodarczej 25 sierpnia 2005 r. lub później i w okresie ostatnich 60 miesięcy przed jej rozpoczęciem nie prowadziły innej działalności. Dla tych osób w okresie pierwszych 24 miesięcy kalendarzowych od dnia rozpoczęcia wykonywania działalności minimalna podstawa wymiaru składek wynosi 30 proc. minimalnego wynagrodzenia, czyli 254,70 zł. Warunkiem opłacania składek przez wymienione osoby od takiej podstawy jest niewykonywanie działalności na rzecz byłego pracodawcy, na rzecz którego przed dniem rozpoczęcia działalności gospodarczej w bieżącym lub poprzednim roku kalendarzowym wykonywały w ramach stosunku pracy lub spółdzielczego stosunku pracy czynności wchodzące w zakres wykonywanej działalności gospodarczej.
Oznacza to, że od 1 listopada 2005 r. umowa zlecenia może zostać wybrana jako tytuł do obowiązkowych ubezpieczeń tylko wówczas, gdy podstawa wymiaru składek na ubezpieczenia jest równa co najmniej minimalnej podstawie z działalności. Gdy jest ona niższa, istnieje obowiązek ubezpieczenia z działalności. Z umowy zlecenia ubezpieczenia emerytalne i rentowe są dobrowolne, obowiązkowa jest natomiast składka na ubezpieczenie zdrowotne.
Przykład zmian dla Tomasza K.
Tomasz K. od stycznia 2005 r. prowadzi działalność gospodarczą na podstawie wpisu do ewidencji działalności gospodarczej. Od 1 lipca 2005 r. do 31 grudnia 2005 r. Tomasz K. jest jednocześnie zatrudniony na podstawie umowy zlecenia z miesięcznym wynagrodzeniem w wysokości 900 zł, wypłacanym ostatniego dnia danego miesiąca. Tomasz K. od lipca jako tytuł do obowiązkowych ubezpieczeń emerytalnego i rentowych wybrał umowę zlecenia, a z działalności opłaca tylko składkę na ubezpieczenie zdrowotne. Od 1 listopada Tomasz K., z uwagi na uzyskiwanie ze zlecenia wynagrodzenia niższego niż minimalna podstawa wymiaru składek z działalności (1391,12 zł), obowiązkowo ubezpieczeniom emerytalnemu i rentowym będzie podlegał z działalności, a ze zlecenia ubezpieczenia emerytalne i rentowe będą dobrowolne (obowiązkowa będzie składka na ubezpieczenie zdrowotne).
Tomasz K. będzie zobowiązany złożyć formularz ZUS ZWUA i wyrejestrować się z działalności z ubezpieczenia zdrowotnego podając jako datę ustania ubezpieczeń 1 listopada 2005 r. oraz złożyć formularz ZUS ZUA podając 1 listopada 2005 r. jako datę powstania obowiązku ubezpieczeń. Musi on zgłosić się z działalności do obowiązkowych ubezpieczeń: emerytalnego, rentowych, wypadkowego, zdrowotnego oraz ewentualnie do dobrowolnego ubezpieczenia chorobowego. Tomasz K. powinien również poinformować swojego zleceniodawcę, iż od 1 listopada 2005 r. umowa zlecenia jest dla niego tytułem do dobrowolnych ubezpieczeń emerytalnego i rentowych. Zleceniodawca powinien wyrejestrować go z ubezpieczeń, do których był zgłoszony i zgłosić z umowy zlecenia wyłącznie do ubezpieczenia zdrowotnego, jeżeli Tomasz K. z umowy zlecenia nie będzie chciał podlegać dobrowolnym ubezpieczeniom emerytalnemu i rentowym.
Kogo nie dotyczą zmiany od 1 listopada 2005 r.
Zmiany zasad opłacania składek dotyczy osób prowadzących działalność gospodarczą na podstawie przepisów ustawy o działalności gospodarczej oraz innych przepisów szczególnych. Nie ma zastosowania do wspólników spółek jawnych, komandytowych, partnerskich, wspólnika jednoosobowej spółki z o.o. oraz osób podlegających ubezpieczeniom jako twórcy lub artyści. Wobec tego wspólnicy spółek wymienionych powyżej oraz twórcy i artyści, którzy będą wykonywali umowę zlecenia (również po 1 listopada 2005 r.), będą mieli prawo wyboru tytułu do ubezpieczeń bez względu na wysokość wynagrodzenia uzyskiwanego z umowy zlecenia.
Emeryci i renciści
Zmiany, które weszły w życie od 1 listopada 2005 r., nie dotyczą osób mających ustalone prawo do emerytury lub renty, które równocześnie prowadzą działalność gospodarczą oraz wykonują umowę zlecenia. Emeryt lub rencista, który wykonuje umowę zlecenia i prowadzi działalność gospodarczą obowiązkowo ubezpieczeniom emerytalnemu i rentowym podlega z umowy zlecenia (bez względu na wysokość uzyskiwanego wynagrodzenia), a z działalności ubezpieczenia emerytalne i rentowe są dla niego dobrowolne. Z działalności obowiązkowa jest wyłącznie składka na ubezpieczenie zdrowotne.
Piotr N. ma ustalone prawo do emerytury. Od 1 sierpnia 2005 r. wykonuje on umowę zlecenia z wynagrodzeniem w wysokości 200 zł miesięcznie. Z umowy zlecenia podlega obowiązkowym ubezpieczeniom emerytalnemu i rentowym. Od 3 listopada 2005 r. wykonując w dalszym ciągu umowę zlecenia rozpoczyna prowadzenie działalności gospodarczej. Z działalności ubezpieczenia emerytalne i rentowe są dla niego dobrowolne, a obowiązkowa jest wyłącznie składka na ubezpieczenie zdrowotne.
Osoby pobierające emeryturę i jednocześnie pracujące na umowę zlecenia nie podlegają zmianom wchodzącym w życie 1 listopada 2005 roku. W takich przypadkach ubezpieczenia społeczne z umowy zlecenia są dobrowolne. Obowiązkowe jest ubezpieczenie zdrowotne.
Osoby mające uprawnienia do rent "mundurowych" nie są objęte przepisami dotyczącymi zmian w opłacaniu składek od 1 listopada 2005 r.
Zmiany w prawie pracy 2026 – co się zmieni dla pracowników i pracodawców?
Przykładowe wyliczenia składek
Poniżej przedstawiono przykładowe wyliczenia składek dla różnych scenariuszy w 2005 roku:
| Okres | Suma składek z dobrowolnym ubezpieczeniem chorobowym (bez FP) | Suma składek bez dobrowolnego ubezpieczenia chorobowego (bez FP) |
|---|---|---|
| 2005 r. | 487,90 zł | 473,20 zł |
| 2006 r. | 465,28 zł | 451,68 zł |
| 2007 r. | 504,66 zł | 520,10 zł |
| 2008 r. | 590,03 zł | 609,14 zł |
Uwaga: Kwoty nie obejmują składki na Fundusz Pracy (FP).
Podstawa prawna:
- Artykuł 9 ustawy z dnia 13 października 1998 r. o systemie ubezpieczeń społecznych (Dz.U. nr 137, poz. 887 z późn. zm.).
- Artykuł 66 ust. 1 pkt 1 lit. e) ustawy z 27 sierpnia 2004 r. o świadczeniach opieki zdrowotnej finansowanych ze środków publicznych (Dz.U. z 2004 r. Nr 210, poz. 2135; ost.zm. Dz.U. z 2005 r. Nr 94, poz. 788).
- Artykuł 22 ustawy z 26 lipca 1991 r. o podatku dochodowym od osób fizycznych (j.t. Dz.U. z 2000 r. Nr 14, poz. 176; ost.zm. Dz.U. z 2005 r. Nr 143, poz.).
tags: #skladki #zus #umowa #zlecenie #2005