

Każda osoba objęta ubezpieczeniem chorobowym może uzyskać prawo do świadczeń z tego ubezpieczenia. Zasiłek chorobowy wypłacany jest przez ZUS. Jak ustalana jest podstawa wymiaru zasiłku chorobowego? Odpowiadamy poniżej.
Do podstawy wymiaru zasiłku chorobowego przyjmuje się wynagrodzenie uzyskane przez pracownika u płatnika składek w okresie ubezpieczenia chorobowego, z tytułu którego przysługuje zasiłek chorobowy. Podstawę wymiaru zasiłku chorobowego stanowi przeciętne miesięczne wynagrodzenie wypłacane pracownikowi za okres 12 miesięcy kalendarzowych poprzedzających miesiąc, w którym powstała niezdolność do pracy, pomniejszone o 13,71%. Należy tutaj podkreślić, że “za okres” a nie “w okresie” ma zasadnicze znaczenie przy wypłacaniu wynagrodzenia do 10. dnia następnego miesiąca.
Przykład 1. Pracownik, któremu wypłaca się wynagrodzenie ostatniego roboczego dnia miesiąca, zachorował 2 stycznia 2026 r. Jego podstawa zasiłkowa będzie ustalona na podstawie wynagrodzeń wypłacanych w okresie styczeń 2024 - grudzień 2025 r.
Przykład 2. Pracownik, który ma wypłatę wynagrodzenia wypłacaną do 10. dnia następnego miesiąca, zachorował 9 marca 2026 r. Podstawa wymiaru zasiłku chorobowego będzie ustalona na podstawie wynagrodzeń wypłacanych za okres marzec 2025 r.
Podstawa zasiłku chorobowego a zatrudnienie w trakcie miesiąca
Jeżeli niezdolność do pracy powstała przed upływem 12 miesięcy zatrudnienia, podstawa wymiaru zasiłku chorobowego ustalana jest za pełne miesiące kalendarzowe zatrudnienia. Pełny miesiąc kalendarzowy uznaje się wtedy, gdy pracownik został zatrudniony od pierwszego dnia roboczego danego miesiąca. Pomija się miesiące niepełne.
W przypadku, gdy umowa o pracę została zawarta w trakcie miesiąca, a niezdolność do pracy powstała w miesiącu następnym, podstawę wymiaru stanowi wynagrodzenie pracownika za miesiąc, w którym przebywał on na zwolnieniu lekarskim. Podstawę tę uzupełnia się do pełnego miesiąca zatrudnienia, według zasad ustalonych w ustawie o świadczeniach pieniężnych z ubezpieczenia społecznego w razie choroby i macierzyństwa.
Jeżeli w okresie, z którego wynagrodzenie przyjmowane jest do ustalenia podstawy wymiaru zasiłku chorobowego, pracownik nie osiągnął pełnego wynagrodzenia z przyczyn usprawiedliwionych, przy obliczaniu podstawy wymiaru zasiłku:
- nie wlicza się wynagrodzenie za miesiące, w których pracownik przepracował mniej niż połowę obowiązującego go w tym miesiącu czasu pracy,
- przyjmuje się - po uzupełnieniu - wynagrodzenie za miesiące, w których pracownik przepracował co najmniej połowę obowiązującego go w tym miesiącu czasu pracy.
Uzupełniane są zarówno pomniejszone za okresy choroby składniki stałe (pensje zasadnicze pomniejszone za okres choroby), jak i składniki zmienne, które wchodzą do podstawy zasiłkowej (premie, dodatki). Jeżeli pracownik w każdym miesiącu przepracował mniej niż połowę obowiązującego go czasu pracy z przyczyn usprawiedliwionych, przy ustalaniu podstawy wymiaru zasiłku uwzględnia się wynagrodzenie za wszystkie miesiące, uzupełnione do pełnej wysokości. To znaczy, że nie kwota jaką pracownik otrzymał wchodzi do podstawy, a kwota jaką otrzymałby gdyby nie usprawiedliwiona nieobecność.
Podstawa wymiaru zasiłku chorobowego nie powinna uwzględniać składników wynagrodzenia, do których pracownik zachowuje prawo podczas wypłaty zasiłku w czasie trwania ubezpieczenia. Składniki te wlicza się dopiero do podstawy wymiaru, gdy wygasa umowa z pracownikiem. Za jeden dzień choroby przysługuje jedna trzydziesta część wynagrodzenia stanowiącego podstawę wymiaru zasiłku.
Przykład 3. Pracownik jest zatrudniony w firmie od 12 września 2025 r. Przebywał na zwolnieniu lekarskim od 25 stycznia 2026 r. do 29 stycznia 2026 r. Od pierwszego dnia ma prawo do zasiłku chorobowego. Podstawa wymiaru zasiłku chorobowego ustalana jest za pełne miesiące kalendarzowe przepracowane przez pracownika, tzn. od października 2025 r. do grudnia 2026 r. Wrzesień jest wyłączony, ponieważ jest on niepełnym miesiącem przepracowanym przez pracownika.
Pracodawca ma obowiązek podwyższyć pierwotnie ustaloną podstawę wymiaru zasiłku, jeśli okaże się ona niższa od minimalnej podstawy wymiaru obowiązującej w danym roku.
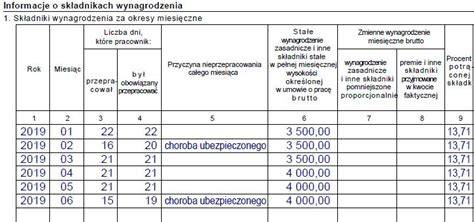
Choroba w pierwszym miesiącu zatrudnienia a podstawa wymiaru zasiłku chorobowego
Jeżeli niezdolność powstała w pierwszym miesiącu zatrudnienia i pracownik ma prawo do wynagrodzenia chorobowego, podstawa wymiaru zasiłku chorobowego stanowi wynagrodzenie, które pracownik uzyskałby za cały miesiąc przepracowany (przy zatrudnieniu stałym jest to kwota brutto na umowie), pomniejszone o 13,71%.
Pracownik niezdolny do pracy w pierwszym miesiącu zatrudnienia, aby uzyskać wynagrodzenie chorobowe, musi spełniać określone kryteria:
- przed zatrudnieniem podlegał ubezpieczeniu chorobowemu z innego tytułu, a przerwa między ustaniem tego ubezpieczenia, a aktualnym zatrudnieniem trwała nie dłużej niż 30 dni lub była spowodowana urlopem bezpłatnym, wychowawczym lub odbywaniem czynnej służby wojskowej;
- posiada przynajmniej 10 lat ze stażu pracy, w którym pracownik podlegał obowiązkowemu ubezpieczeniu chorobowemu (art. 4 ust. 3 pkt 3 ustawy chorobowej).
Pełne prawo do wynagrodzenia w razie choroby w pierwszym jej miesiącu przysługuje zawsze bez okresu wyczekiwania:
- posłom i senatorom, którzy przystąpili do ubezpieczenia chorobowego w ciągu 90 dni od daty ukończenia kadencji (art. 4 ust. 3 pkt 4 ustawy chorobowej);
- gdy niezdolność do pracy została spowodowana wypadkiem w pracy, w drodze do lub z pracy albo chorobą zawodową;
- jeżeli niezdolność do pracy wynika z następstw wcześniejszego wypadku w drodze do pracy lub z pracy;
- absolwentom szkół, w tym szkół wyższych, którzy zostali objęci ubezpieczeniem chorobowym lub przystąpili do ubezpieczenia chorobowego w ciągu 90 dni od dnia ukończenia szkoły od daty podanej w świadectwie lub od dnia uzyskania dyplomu studiów wyższych, czyli dnia złożenia egzaminu dyplomowego.
Przykład 4. Pracownik zawarł umowę o pracę od 1 czerwca, a 15 czerwca stał się niezdolny do pracy z powodu choroby. Przed podjęciem zatrudnienia od 1 lutego do 15 maja wykonywał umowę zlecenie i z tego tytułu podlegał dobrowolnemu ubezpieczeniu chorobowemu.
Podstawa wymiaru zasiłku chorobowego - choroba w drugim miesiącu zatrudnienia
W przypadku gdy niezdolność do pracy powstaje w drugim miesiącu zatrudnienia, a pierwszy jest nie w pełni przepracowany, to podstawa wymiaru zasiłku chorobowego stanowi przeciętne wynagrodzenie za pełny miesiąc, a więc za miesiąc powstania niezdolności do pracy z dopełnieniem do kwoty wynagrodzenia, którą dostałby pracownik, jeżeli przepracowałby pełny miesiąc kalendarzowy, pomniejszona o 13,71%. Jeżeli pracownik przepracowałby pełny miesiąc, wówczas ten należałoby wliczyć do podstawy wymiaru w celu wyznaczenia zasiłku chorobowego.
Jeżeli w trakcie okresu ustalania podstawy wymiaru zasiłku chorobowego zarobki ubezpieczonego zmniejszają się w przypadku niewykonywania pracy w okresie pobierania zasiłku chorobowego, świadczenia rehabilitacyjnego, macierzyńskiego, opiekuńczego lub odbywania ćwiczeń wojskowych, przy ustalaniu podstawy wymiaru zasiłku chorobowego:
- nie wlicza się przychodu osoby ubezpieczonej, która przez dany miesiąc wykonywała pracę przez okres krótszy niż połowa miesiąca;
- przyjmuje się natomiast przychód (po uzupełnieniu) za okres wykonywania pracy przez co najmniej połowę miesiąca.
Pod zagadnieniem uzupełnienia rozumiemy wysokość przychodu za dany miesiąc, w którym pracownik przepracowałby pełny czas pracy.
Uzupełnianie wynagrodzenia za miesiące nie w pełni przepracowane
Wynagrodzenie uzupełniane jest jedynie wtedy, gdy pracownikowi obniżono je z przyczyn usprawiedliwionych bądź w przypadku, gdy niezdolność do pracy powstała w pierwszym miesiącu zatrudnienia. Za dni, w których pracownik był nieobecny w pracy z przyczyn usprawiedliwionych (np. zwolnienie lekarskie, urlop wychowawczy, macierzyński lub bezpłatny), zachowuje on prawo do wynagrodzenia. Nieobecności tego typu traktowane są na równi z dniami przepracowanymi. Uzupełnianie wynagrodzenia należy się w stałej miesięcznej wysokości i polega na przyjęciu do podstawy wymiaru zasiłku wynagrodzenia miesięcznego ustalonego w umowie o pracę lub w innym akcie, na podstawie którego powstał stosunek pracy. Aby prawidłowo uzupełnić wynagrodzenie, oczywiście należy pomniejszyć je o składki na ubezpieczenia społeczne w części finansowanej przez pracownika, czyli 13,71%. Uzupełnienie wynagrodzenia polega na ustaleniu wynagrodzenia, które pracownik osiągnąłby, gdyby przepracował pełny miesiąc kalendarzowy. Zasady uzupełniania wynagrodzenia zostały określone w art. 37.
Składniki wynagrodzenia uwzględniane w podstawie wymiaru
Podstawowym i zarazem najważniejszym składnikiem wynagrodzenia jest wynagrodzenie zasadnicze. Oprócz wynagrodzenia zasadniczego uwzględniane są składniki, od których odprowadzana jest składka na ubezpieczenie chorobowe. Składniki wynagrodzenia wypłacane za okres miesięczny podlegają uwzględnieniu w podstawie wymiaru zasiłku chorobowego w wysokości wypłaconej za miesiąc kalendarzowy, z których wynagrodzenie przyjmuje się do wypłacenia świadczenia.
Składniki wchodzące w skład podstawy zasiłku chorobowego:
- wynagrodzenie zasadnicze;
- wynagrodzenie za urlop wypoczynkowy;
- premia uznaniowa wchodzi w skład wynagrodzenia chorobowego w kwocie wypłaconej pracownikowi;
- wynagrodzenie za godziny nadliczbowe uwzględniamy w pełnej wysokości do średniej wypłaconego wynagrodzenia za 12 miesięcy kalendarzowych;
- refundacja, jeżeli jest, to doliczamy do pełnego miesiąca jej wysokość;
- dodatek nocny wliczamy do podstawy wynagrodzenia;
- wynagrodzenie za czas przestoju.
Przykład 5. Pracownik zatrudniony jest od listopada 2025 r. Wypłacane są wynagrodzenie zasadnicze oraz premie uznaniowe miesięczne, które ulegają zmniejszeniu za okres nieobecności w czasie choroby. W lutym 2026 r. pracownik przebywał na zwolnieniu lekarskim. Podstawa wymiaru zasiłku chorobowego to przeciętne miesięczne wynagrodzenie za okres od listopada 2025 r. do stycznia 2026 r. oraz premie miesięczne za ten czas.
Ustalenie prawidłowej podstawy wymiaru zasiłku i wynagrodzenia chorobowego jest bardzo istotne. Dlatego ważne jest to aby znać podstawowe zasady jej ustalania. Prawo do wynagrodzenia chorobowego pracownik nabywa po upływie tzw. okresu wyczekiwania, czyli 30 dni nieprzerwanego obowiązkowego ubezpieczenia chorobowego. Do okresu wyczekiwania wlicza się również poprzednie okresy ubezpieczenia chorobowego, jeżeli przerwa między nimi nie przekroczyła 30 dni. Najczęściej prawo do wynagrodzenia chorobowego nie przysługuje jeśli jest brak wymaganego okresu wyczekiwania, wykorzystywano zwolnienie lekarskie w sposób niezgodny z jego celem, czy też wykonywano pracę zarobkową w okresie orzeczonej niezdolności do pracy. Od tej zasady są pewne wyjątki.
Ustalenie podstawy wymiaru świadczenia chorobowego przy stawce godzinowej
W przypadku przejścia zakładu pracy lub jego części na innego pracodawcę w trybie określonym w art. 231 Kodeksu pracy, podstawę wymiaru zasiłku chorobowego ustala się na podstawie wynagrodzenia uzyskanego u poprzedniego i aktualnego płatnika składek. Jeżeli jednak składniki wynagrodzenia, uwzględniane w podstawie wymiaru zasiłku przysługują lecz nie zostały wypłacone do czasu ostatecznego sporządzenia listy wypłat zasiłków, do podstawy wymiaru zasiłku przyjmuje się te składniki w wysokości wypłaconej za poprzedni miesiąc. W razie zmiany umowy o pracę lub innego aktu nawiązującego stosunek pracy polegającej na zmianie wymiaru czasu pracy, podstawę wymiaru zasiłku stanowi przeciętne miesięczne wynagrodzenie ustalone dla nowego wymiaru czasu pracy. Oprócz składników przysługujących za okresy miesięczne, w podstawie wymiaru zasiłku uwzględnia się składniki wynagrodzenia przysługujące za okresy dłuższe niż miesiąc. Jeżeli jednak składniki wynagrodzenia, uwzględniane w podstawie wymiaru zasiłku przysługują lecz nie zostały wypłacone do czasu ostatecznego sporządzenia listy wypłat zasiłków chorobowych, do podstawy wymiaru zasiłku przyjmuje się te składniki w wysokości wypłaconej za poprzednie okresy. Do składników wynagrodzenia przysługujących za okresy dłuższe niż miesiąc (np. kwartalnych, rocznych), zmniejszanych proporcjonalnie w związku z usprawiedliwioną nieobecnością w pracy w okresie, za który są wypłacane, stosuje się zasadę uzupełnienia zgodnie z wcześniej podanymi zasadami dot. składników za okresy miesięczne. W podstawie wymiaru zasiłku przysługującego w czasie trwania ubezpieczenia nie uwzględnia się składników wynagrodzenia, do których pracownik zachowuje prawo (wypłacanych) za okres pobierania zasiłku. W razie braku postanowień o zachowywaniu prawa do składnika wynagrodzenia za okres pobierania zasiłku uznaje się, że składnik wynagrodzenia nie przysługuje za okres pobierania zasiłku i powinien być przyjęty do ustalenia podstawy wymiaru. Jeżeli pracownikowi przyznano składnik wynagrodzenia tylko do określonego terminu (np. dodatek służbowy) przy ustalaniu podstawy wymiaru zasiłku chorobowego uwzględnia się ten składnik tylko za okres przypadający do tego terminu. Podstawa wymiaru zasiłku chorobowego przysługującego za okres po ustaniu tytułu ubezpieczenia chorobowego nie może być wyższa od kwoty 100% przeciętnego miesięcznego wynagrodzenia ogłaszanego dla celów emerytalnych. Podstawy wymiaru zasiłku przysługującego u tego samego pracodawcy nie oblicza się na nowo, jeżeli w pobieraniu wynagrodzenia za okres choroby i zasiłków nie było przerwy lub przerwa trwała krócej niż miesiąc kalendarzowy.
Podstawa wymiaru składek na ubezpieczenie społeczne przedsiębiorcy
Przedsiębiorca, który nie posiada innego tytułu ubezpieczeń społecznych, opłaca składki na ubezpieczenia społeczne (emerytalne, rentowe i wypadkowe, ubezpieczenie chorobowe jest dobrowolne) oraz ubezpieczenie zdrowotne za każdy miesiąc kalendarzowy od określonej kwoty. W przypadku ubezpieczeń społecznych, podstawa nie może być niższa od:
- 60% przeciętnego wynagrodzenia miesięcznego przyjętego do ustalenia rocznego limitu podstawy wymiaru składek na ubezpieczenia emerytalno-rentowe (w 2025 roku wynosi 5 203,80 zł)
- 30% kwoty minimalnego wynagrodzenia przez 24 pierwsze miesiące od dnia rozpoczęcia wykonywania działalności gospodarczej (w 2025 roku wynosi 1 399,80 zł) → w przypadku opłacania preferencyjnych składek ZUS.
Podstawa składki zdrowotnej od 2022 roku zależna jest od formy opodatkowania. Sposób jej obliczania został wyjaśniony w artykule: Składka zdrowotna osób prowadzących działalność.
Kto może pomniejszyć podstawę ZUS?
Niezdolność do pracy spowodowana chorobą nie zawsze zwalnia ubezpieczonego z opłacania składek w pełnej wysokości. Podstawę wymiaru składek na ubezpieczenie społeczne, za czas choroby, może pomniejszyć jedynie osoba zgłoszona do dobrowolnego ubezpieczenia chorobowego, mająca prawo do zasiłku chorobowego. Oznacza to, że samo zwolnienie lekarskie i choroba przedsiębiorcy nie są jedynym kryterium obniżenia składek ZUS, jest nim przede wszystkim prawo do zasiłku chorobowego. Prawa do pomniejszenia podstawy składek za czas choroby nie mają osoby, które zadeklarowały podstawę wyższą niż minimalna.
W jaki sposób pomniejszyć podstawę wymiaru składek?
Proporcjonalnego zmniejszenia najniższej obowiązującej podstawy wymiaru składek na ubezpieczenie społeczne dokonuje się, dzieląc ją przez liczbę dni kalendarzowych miesiąca, w którym nastąpiła choroba, a otrzymany wynik mnoży się przez liczbę dni, w których przedsiębiorca nie przebywał na zwolnieniu lekarskim. Możliwość pomniejszenia składek występuje jedynie, gdy są liczone od standardowej podstawy. W przypadku jeżeli składki są opłacane od wyższej podstawy wymiaru, nie ma możliwości ich pomniejszenia poprzez złożenie korekty deklaracji rozliczeniowej. W praktyce niektóre jednostki ZUS wyrażają zgodę na pomniejszenie.
Przykład 1. Pan Roman przebywał w styczniu 2025 r. na zwolnieniu lekarskim przez 10 dni. W tym okresie korzystał z przysługującej mu preferencji w opłacaniu składek. Jak będzie podstawa składek społecznych? Pomniejszenie podstawy wymiaru składek za okres przebywania na zwolnieniu chorobowym należy naliczyć w następujący sposób: 5 203,80 zł / 31 dni kalendarzowych x 10 dni choroby = 1 678,65 zł. 5 203,80 zł - 1 678,65 zł = 3 525,15 zł. Od tej podstawy naliczone będą składki: emerytalna: 19,52%, rentowa: 8%, chorobowa: 2,45%, wypadkowa: 1,67%.
Zasada pomniejszenia podstawy wymiaru składek z powodu choroby przedsiębiorcy nie ma zastosowania w przypadku ubezpieczenia zdrowotnego.
Choroba przedsiębiorcy zatrudnionego na etat
W sytuacji, kiedy osoba prowadząca działalność jest jednocześnie zatrudniona na podstawie umowy o pracę i otrzymuje wynagrodzenie w kwocie równej lub wyższej wynagrodzeniu minimalnemu, wtedy z prowadzonej działalności gospodarczej opłaca obowiązkowo tylko składkę na ubezpieczenie zdrowotne, którego podstawa nie podlega pomniejszeniu. Jednakże, gdy wynagrodzenie jest niższe, wówczas ma obowiązek opłaty obowiązkowych składek z tytułu prowadzenia działalności. W takim przypadku, aby móc pomniejszyć podstawę wymiaru składek na ubezpieczenie społeczne za czas choroby z racji prowadzenia firmy, musi być spełniony warunek zgłoszenia do dobrowolnego ubezpieczenia chorobowego. Jeżeli taki warunek ma miejsce, przedsiębiorca za czas niezdolności do pracy otrzyma zasiłek chorobowy zarówno z tytułu zatrudnienia na etacie, jak i z tytułu prowadzenia działalności gospodarczej.
Przystąpienie do ubezpieczenia chorobowego i okres wyczekiwania
Jeżeli przedsiębiorca zdecyduje się na przystąpienie do dobrowolnego ubezpieczenia chorobowego (może to zrobić w każdym momencie), prawo do zasiłku uzyska dopiero po upływie 90 dni nieprzerwanego opłacania składki na to ubezpieczenie. Warto podkreślić, że ustalając 90-dniowy okres wyczekiwania na świadczenia, należy uwzględnić również poprzednie okresy ubezpieczenia społecznego, jeśli przerwa między nimi nie wynosiła więcej niż 30 dni lub wynikała z urlopu bezpłatnego, wychowawczego lub czynnej służby wojskowej żołnierza niezawodowego.
Rozliczenie choroby przedsiębiorcy w systemie wFirma.pl
Przedsiębiorca ma prawo do pomniejszenia składek za czas choroby. Nie musi jednak sporządzać wyliczeń samodzielnie.
tags: #podstawa #a #zilek #chorobowy