

Deklaracja PIT-36 stanowi zeznanie roczne dla podatników podatku dochodowego od osób fizycznych. Wypełniają ją osoby, które są zobowiązane do samodzielnego rozliczania zaliczek na podatek lub opłacania podatku rocznego z tytułu przychodów uzyskiwanych bez pośrednictwa płatników. PIT-36 jest wybierany, gdy z końcem lutego płatnik nie musi sporządzać na naszą rzecz PIT-11 lub PIT-R, a podatnik uzyskał przychody, które musi wykazać przed organem podatkowym.
Deklaracja PIT-36 jest często kojarzona z rozliczeniami przedsiębiorców. Faktycznie, wypełniają ją przede wszystkim osoby prowadzące działalność gospodarczą według skali podatkowej. Jednak PIT-36 jest również odpowiednią formą dla wielu innych podatników, którzy samodzielnie ustalają podatek i zaliczkę do zapłaty, na przykład w przypadku innych źródeł przychodów, dla których podatek obliczany jest samodzielnie, a płatnik nie przekazuje podatnikowi informacji podatkowej do końca lutego o wysokości uzyskanych wynagrodzeń (przychodów i kosztów, zaliczki).
Kiedy należy złożyć PIT-36?
Złożenie deklaracji PIT-36 jest konieczne w kilku sytuacjach:
- Uzyskiwanie dochodów z działalności gospodarczej opodatkowanej na zasadach ogólnych (skala podatkowa).
- Uzyskiwanie dochodów z innych źródeł, dla których zaliczka na podatek była opłacana przez płatnika, ale również gdy płacił ją samodzielnie podatnik.
- Uzyskiwanie dochodów opodatkowanych według skali, gdzie podatek odprowadził płatnik, w połączeniu z innymi przychodami opodatkowanymi według skali.
- Uzyskiwanie przychodów z zagranicy, które podlegają opodatkowaniu w Polsce, a podatnik decyduje się opodatkować je na ogólnych zasadach przy zastosowaniu skali podatkowej.
- Prowadzenie działalności gospodarczej i jednoczesne zatrudnienie na umowę o pracę - w takim przypadku składa się wyłącznie deklarację PIT-36, która obejmuje oba rodzaje przychodów.
- Zawieszenie działalności gospodarczej - nawet w przypadku zawieszenia działalności, zeznanie roczne na deklaracji PIT-36 należy złożyć w standardowym terminie. Należy ująć na nim wszelkie przychody, których obowiązek podatkowy przypadł w danym roku podatkowym, oraz odpowiednio koszty rozliczane w danym roku.
Zasiłek chorobowy a PIT-36
Zasiłek chorobowy jest elementem przychodu, który może być wypłacany zarówno przez płatnika, jak i przez zakład ubezpieczeń zdrowotnych. Zasiłek chorobowy wypłacany przez ZUS potwierdzany jest informacją PIT-11A, przesyłaną podatnikowi do końca lutego roku następującego po rozliczanym roku. Ustawa o PIT w art. 20 wskazuje na cały szereg kwot, które wykazywane są w wierszu "inne źródła".
Zasiłki pieniężne z ubezpieczenia społecznego, w tym zasiłki chorobowe wypłacane przez organ rentowy lub zakład pracy, stanowią przychody z innych źródeł. Są one opodatkowane na zasadach ogólnych, według skali podatkowej (12% w I progu i 32% w II progu podatkowym). Zasiłek chorobowy - w przeciwieństwie do wynagrodzenia chorobowego - nie jest przychodem ze stosunku pracy. Oznacza to, że pracownikowi przebywającemu na L4 przez cały miesiąc, za który otrzyma zasiłek, nie należą się zryczałtowane koszty uzyskania przychodu.
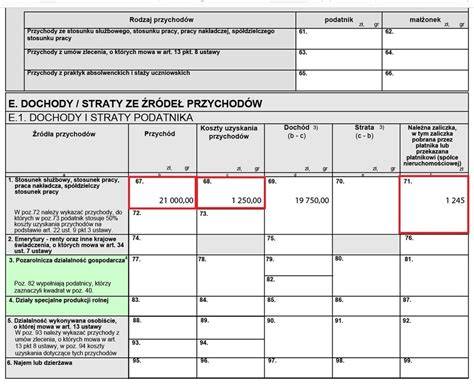
Jeżeli prowadzisz działalność gospodarczą opodatkowaną na zasadach ogólnych według skali podatkowej, zarówno dochód z działalności, jak i zasiłek chorobowy otrzymany z ZUS, należy rozliczyć w deklaracji PIT-36. Dane z PIT-11A dotyczące zasiłku chorobowego powinny zostać wykazane w PIT-36 w części E, w wierszu 10 - "Inne źródła, niewymienione w wierszach od 1 do 9 (w tym emerytury - renty z zagranicy)".
W przypadku przedsiębiorcy, który opłaca składki na dobrowolne ubezpieczenie chorobowe, wypłacone świadczenie chorobowe nie będzie przychodem z działalności gospodarczej, lecz przychodem z innych źródeł, opodatkowanym podatkiem PIT. Od zasiłku chorobowego wypłacanego przedsiębiorcy przez ZUS powinna być pobrana zaliczka na podatek dochodowy. Roczne rozliczenie przedsiębiorca opodatkowany w ubiegłym roku wg skali podatkowej powinien dokonać na PIT-36, na którym rozliczy również otrzymany zasiłek.
Wynagrodzenie chorobowe a zasiłek chorobowy
Różnice między wynagrodzeniem chorobowym a zasiłkiem chorobowym dotyczą nie tylko okresu niezdolności do pracy czy strony finansującej świadczenie, ale także oskładkowania i opodatkowania.
Wynagrodzenie chorobowe, wypłacane przez pracodawcę przez pierwsze 33 dni (lub 14 dni dla osób po 50. roku życia) niezdolności do pracy, jest zaliczane do przychodów ze stosunku pracy i jest opodatkowane na zasadach ogólnych, według skali podatkowej. Pracodawca powinien uwzględnić pracownicze koszty uzyskania przychodu przy obliczaniu podstawy opodatkowania od wynagrodzenia chorobowego.
Zasiłek chorobowy, finansowany z Funduszu Ubezpieczeń Społecznych, jest wypłacany od 34. dnia niezdolności do pracy (lub od 15. dnia dla osób po 50. roku życia). Zasiłek chorobowy nie jest oskładkowany. Jeżeli pracodawca go wypłaca, nie nalicza ani składek na ubezpieczenia społeczne, ani składki na ubezpieczenia zdrowotne. Zasiłek chorobowy nie jest przychodem ze stosunku pracy, lecz przychodem z innych źródeł i podlega opodatkowaniu według skali podatkowej.
Rozliczenie PIT-36 w praktyce
Deklarację PIT-36 należy złożyć w terminie od 1 stycznia do 30 kwietnia roku następującego po rozliczanym roku podatkowym. Podatnik oczekujący na zwrot nadpłaconego podatku powinien spodziewać się go nie wcześniej niż od 15 lutego roku następującego po roku podatkowym. Zwrot następuje w ciągu 45 dni w przypadku złożenia PIT-36 elektronicznie lub 3 miesięcy - w przypadku przekazania deklaracji w tradycyjny, pisemny sposób.
Wypełnienie PIT-36 wymaga uwzględnienia danych z informacji PIT-11 lub PIT-R przekazanych przez płatników, a także danych o wynagrodzeniach i przychodach uzyskanych bez pośrednictwa płatników. Poszczególne pola deklaracji służą wykazaniu właściwych kwot przez podatnika. Po wypełnieniu kwot przychodów, kosztów, wpłaconych zaliczek oraz odliczeń od dochodu, podatnik musi obliczyć podatek do zapłaty według skali podatkowej.
Wypełnienie PIT-36 musi być zawsze potwierdzone podpisem pod deklaracją. W przypadku przygotowania deklaracji elektronicznie, podpis składany jest poprzez dane autoryzujące podatnika lub e-podpis.
Zmiana rubryki dla zasiłku chorobowego w PIT-36
Ważne jest, aby prawidłowo zakwalifikować zasiłek chorobowy jako przychód z "innych źródeł", a nie jako przychód ze stosunku pracy. W informacji PIT-11, którą podatnik otrzymuje od pracodawcy, mogą zdarzyć się sytuacje, gdy kwoty wynagrodzenia chorobowego i zasiłku chorobowego są podawane w jednej rubryce. Ze względu na przepisy, zasiłki pieniężne z ubezpieczenia społecznego wypłacane przez zakład pracy powinny być ujmowane jako przychody z innych źródeł.
Podatnik, który otrzymywał zasiłek chorobowy z ZUS, powinien otrzymać od ZUS deklarację PIT-11A. Na jej podstawie dokonuje rozliczenia zasiłku chorobowego w zeznaniu rocznym. W przypadku opodatkowania działalności gospodarczej na zasadach ogólnych według skali podatkowej, zasiłek chorobowy należy rozliczyć w deklaracji PIT-36 w części E, w wierszu 10 - "Inne źródła".
W sytuacji, gdy zasiłek chorobowy wypłacany jest przez pracodawcę, w informacji PIT-11 powinien on wskazać wartość zasiłku chorobowego w pozycji dotyczącej przychodów z innych źródeł. Podatnik w rocznej deklaracji podatkowej powinien zsumować uzyskane zasiłki chorobowe i przychody ze stosunku pracy, a następnie od tej sumy wyliczyć właściwy podatek dochodowy.
PIT 36 - jak go wypełnić? Rozliczenie podatkowe dla działalności gospodarczej i z umów autorskich
Prawidłowe rozliczenie zasiłku chorobowego w deklaracji PIT-36 jest kluczowe dla uniknięcia błędów i ewentualnych konsekwencji podatkowych. Zawsze warto dokładnie sprawdzić otrzymane dokumenty od płatników i w razie wątpliwości skonsultować się z doradcą podatkowym.
tags: #pit #36 #gdzie #wpisac #zasilek #chorobowy