

Prawo do zasiłku chorobowego nabywasz po upływie ustalonego okresu ubezpieczenia, zwanego okresem wyczekiwania. Dla pracowników, wykonujących pracę nakładczą lub odbywających służbę zastępczą, za czas niezdolności do pracy trwającej łącznie do 33 dni w roku kalendarzowym (lub do 14 dni po ukończeniu 50. roku życia) przysługuje wynagrodzenie. Zasiłek chorobowy, finansowany ze środków Funduszu Ubezpieczeń Społecznych, jest wypłacany od 34. dnia niezdolności do pracy (lub od 15. dnia dla osób powyżej 50. roku życia).
Przedsiębiorcy, osoby współpracujące z nimi oraz duchowni opłacający własne składki, mogą otrzymać zasiłek chorobowy pod warunkiem, że nie posiadają zaległości w składkach na ubezpieczenia społeczne przekraczających 1% minimalnego wynagrodzenia. W przypadku niespłacenia zadłużenia w ciągu 6 miesięcy od powstania prawa do świadczenia, prawo to przedawni się.
Za okres niezdolności do pracy przypadający po ustaniu ubezpieczenia, zasiłek chorobowy przysługuje nie dłużej niż przez 91 dni. Lekarz orzecznik ZUS może skrócić okres zwolnienia lekarskiego, określając wcześniejszą datę ustania niezdolności do pracy.
Różnice między wynagrodzeniem chorobowym a zasiłkiem chorobowym dotyczą nie tylko długości okresu niezdolności do pracy czy strony finansującej świadczenie, ale także oskładkowania i opodatkowania.
Wynagrodzenie chorobowe a zasiłek chorobowy: kluczowe różnice
Pracownikowi, który jest niezdolny do pracy z powodu choroby lub innej przyczyny przez 33 dni w roku kalendarzowym, należy się wynagrodzenie chorobowe. Od 34. dnia niezdolności do pracy w tym samym roku kalendarzowym pracownikowi przysługuje zasiłek chorobowy finansowany z Funduszu Ubezpieczeń Społecznych.
To, kto wypłaca zasiłek chorobowy, jest zależne od liczby osób zgłoszonych przez pracodawcę do ubezpieczenia chorobowego do 30 listopada poprzedniego roku. Pracownicy, którzy ukończyli 50 lat, mają prawo do wynagrodzenia chorobowego za 14 dni niezdolności do pracy, a już od 15. dnia przysługuje im zasiłek chorobowy.
Zgodnie z przepisami, podstawę wymiaru składek na ubezpieczenia emerytalne i rentowe pracowników stanowi przychód w rozumieniu przepisów o podatku dochodowym od osób fizycznych. Wynagrodzenie chorobowe, finansowane i wypłacane przez pracodawcę, jest oskładkowane. Pracodawca musi naliczyć składkę na ubezpieczenie zdrowotne od wynagrodzenia chorobowego.
Składniki wynagrodzenia a składki ZUS
Premia regulaminowa, należna za okres przed zwolnieniem lekarskim i wypłacona w czasie niezdolności do pracy, jest objęta składkami ZUS. Natomiast składniki płacowe o charakterze uznaniowym, takie jak nagrody, nie podlegają składkom zusowskim. Nagród jubileuszowych przyznawanych nie częściej niż co 5 lat nie wlicza się do podstawy wymiaru składek emerytalnych i rentowych.
Płatne L4 - czy każdemu się należy?
Świadczenie chorobowe za okres niezdolności do pracy w pierwszym miesiącu pracy zależy od okresu wyczekiwania, czyli 30 dni nieprzerwanego podlegania pod ubezpieczenie chorobowe. Istnieją jednak wyjątki - okres wyczekiwania nie obejmuje m.in. pracowników, którzy mogą wykazać 10 lat obowiązkowego podlegania pod ubezpieczenie chorobowe.
Wynagrodzenie chorobowe a podatek dochodowy
Wynagrodzenie chorobowe jest przychodem ze stosunku pracy i jest opodatkowane na zasadach ogólnych, według skali podatkowej. Pracodawca, obliczając podstawę opodatkowania od wynagrodzenia chorobowego, powinien uwzględnić pracownicze koszty uzyskania przychodu.
Przykład: Pracownikowi przysługuje 5400 zł brutto wynagrodzenia chorobowego za cały miesiąc. Jeśli pracodawca otrzymał oświadczenie o stosowaniu pojedynczej kwoty zmniejszającej podatek (300 zł), a pracownik mieszka poza miejscowością pracy, należą mu się podwyższone koszty uzyskania przychodów (300 zł). Nie uczestniczy w PPK i nie korzysta ze zwolnień podatkowych.
Zasiłek chorobowy a składki ZUS i podatek dochodowy
Zasiłek chorobowy nie jest oskładkowany ani opodatkowany składkami na ubezpieczenia społeczne i zdrowotne. Jeśli pracodawca go wypłaca, nie nalicza od niego składek.
Pracodawca, który wypłaci pracownikowi dodatek wyrównujący zasiłek chorobowy do 100% wynagrodzenia, nie naliczy składek na ubezpieczenia społeczne od tego dodatku. Musi jednak odprowadzić składkę na ubezpieczenie zdrowotne i zaliczkę na podatek dochodowy od kwoty uzupełniającej.
Zasiłki pieniężne z ubezpieczenia społecznego, w tym zasiłki chorobowe, są przychodami z innych źródeł. Są one opodatkowane na zasadach ogólnych, według stawki 12% w pierwszym progu podatkowym i 32% w drugim progu podatkowym.
Zasiłek chorobowy, w przeciwieństwie do wynagrodzenia chorobowego, nie jest przychodem ze stosunku pracy. Oznacza to, że pracownikowi przebywającemu na L4 przez cały miesiąc, za który dostanie zasiłek, nie należą się zryczałtowane koszty uzyskania przychodu.
Przykład: Pracownik przechorował cały miesiąc i otrzymał 5400 zł brutto zasiłku chorobowego wypłaconego przez pracodawcę. Mimo braku możliwości zastosowania pracowniczych kosztów uzyskania przychodów, płatnik musi pomniejszyć zaliczkę na podatek o kwotę wskazaną przez podatnika w formularzu PIT-2.
Zasiłek chorobowy wypłacony przez pracodawcę lub ZUS zostanie rozliczony w informacji PIT-11A. Pracownik powinien ją otrzymać do końca lutego kolejnego roku.
Naliczanie wynagrodzenia chorobowego za część dnia
Obniżona składka ZUS dla przedsiębiorcy a zasiłek chorobowy
Każda osoba prowadząca działalność gospodarczą ma obowiązek opłacania składek ZUS. Choroba przedsiębiorcy przez część lub cały miesiąc pozwala na proporcjonalne pomniejszenie podstawy wymiaru składek na ubezpieczenia społeczne. Nie wszyscy jednak mogą z takiego prawa skorzystać.
Wymiar składek na ubezpieczenie społeczne
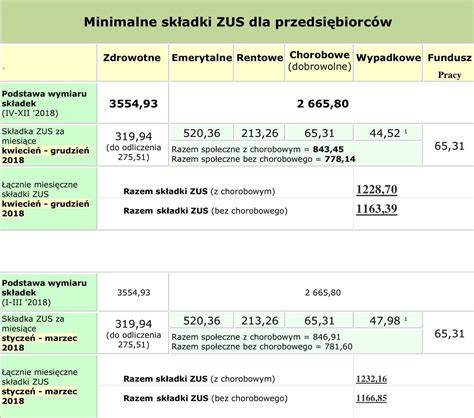
Przedsiębiorca, który nie posiada innego tytułu ubezpieczeń społecznych, opłaca składki na ubezpieczenia społeczne (emerytalne, rentowe i wypadkowe) oraz ubezpieczenie zdrowotne. Podstawa wymiaru składek społecznych nie może być niższa od 60% przeciętnego wynagrodzenia miesięcznego lub 30% minimalnego wynagrodzenia przez pierwsze 24 miesiące działalności (ulga na start).
Kto może pomniejszyć podstawę ZUS?
Podstawę wymiaru składek na ubezpieczenie społeczne za czas choroby może pomniejszyć jedynie osoba zgłoszona do dobrowolnego ubezpieczenia chorobowego, mająca prawo do zasiłku chorobowego. Samo zwolnienie lekarskie i choroba przedsiębiorcy nie są jedynym kryterium obniżenia składek ZUS; kluczowe jest prawo do zasiłku chorobowego.
Prawa do pomniejszenia podstawy składek za czas choroby nie mają osoby, które zadeklarowały podstawę wyższą niż minimalna.
Sposób pomniejszenia podstawy wymiaru składek
Proporcjonalnego zmniejszenia najniższej obowiązującej podstawy wymiaru składek na ubezpieczenie społeczne dokonuje się, dzieląc ją przez liczbę dni kalendarzowych miesiąca, w którym nastąpiła choroba, a otrzymany wynik mnoży się przez liczbę dni, w których przedsiębiorca nie przebywał na zwolnieniu lekarskim.
Możliwość pomniejszenia składek występuje jedynie, gdy są liczone od standardowej podstawy. W przypadku opłacania składek od wyższej podstawy, nie ma możliwości ich pomniejszenia poprzez złożenie korekty deklaracji rozliczeniowej.
Przykład: Pan Roman przebywał w styczniu 2025 r. na zwolnieniu lekarskim przez 10 dni, korzystając z preferencji w opłacaniu składek. Minimalna podstawa składek społecznych wynosiła 5 203,80 zł. Po pomniejszeniu za 10 dni choroby, podstawa składek społecznych wyniosła 3 525,15 zł.
Zasada pomniejszenia podstawy wymiaru składek z powodu choroby przedsiębiorcy nie ma zastosowania w przypadku ubezpieczenia zdrowotnego.
Choroba przedsiębiorcy zatrudnionego na etat
Jeśli osoba prowadząca działalność jest jednocześnie zatrudniona na podstawie umowy o pracę i otrzymuje wynagrodzenie równe lub wyższe od minimalnego, z działalności opłaca obowiązkowo tylko składkę na ubezpieczenie zdrowotne, której podstawa nie podlega pomniejszeniu. Gdy wynagrodzenie jest niższe, przedsiębiorca musi opłacać obowiązkowe składki z działalności. W takim przypadku, aby pomniejszyć podstawę wymiaru składek na ubezpieczenie społeczne za czas choroby z racji prowadzenia firmy, musi być spełniony warunek zgłoszenia do dobrowolnego ubezpieczenia chorobowego.
Przystąpienie do ubezpieczenia chorobowego i okres wyczekiwania
Przedsiębiorca, który przystąpi do dobrowolnego ubezpieczenia chorobowego, prawo do zasiłku uzyska dopiero po upływie 90 dni nieprzerwanego opłacania składki na to ubezpieczenie. Do 90-dniowego okresu wyczekiwania wlicza się poprzednie okresy ubezpieczenia chorobowego, jeśli przerwa między nimi nie przekroczyła 30 dni lub wynikała z urlopu bezpłatnego, wychowawczego lub czynnej służby wojskowej.
Mały ZUS i Mały ZUS Plus a zasiłek chorobowy
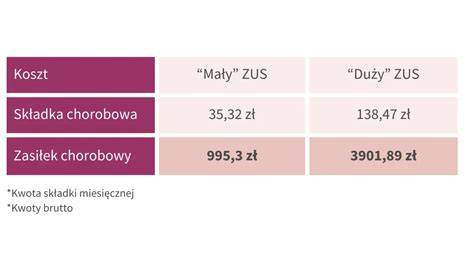
Wielu przedsiębiorców obawia się, że wybierając ulgowe składki w ramach Małego ZUS lub Małego ZUS Plus, tracą prawo do świadczeń chorobowych. Na szczęście tak nie jest - L4 przysługuje również przy tych ulgach, jednak wysokość zasiłku jest proporcjonalna do zadeklarowanej podstawy wymiaru składek, która przy ulgach jest zwykle niższa.
Podstawą do wyliczenia zasiłku chorobowego jest zadeklarowana podstawa wymiaru składek. W przypadku Małego ZUS Plus, podstawa składek zależy od dochodów z poprzedniego roku i wynosi połowę średniego miesięcznego dochodu, z zastrzeżeniem widełek (nie niższa niż 30% minimalnego wynagrodzenia ani wyższa niż 60% prognozowanego przeciętnego wynagrodzenia).
Przykład: Przedsiębiorca korzystający z Małego ZUS Plus w 2025 r. zadeklarował podstawę składek na podstawie średniego miesięcznego dochodu 4000 zł, co daje podstawę 2000 zł. Zasiłek chorobowy wynosi 80% tej podstawy, czyli ok. 1600 zł brutto miesięcznie.
Decyzja o wyborze Małego ZUS czy Małego ZUS Plus ma realny wpływ na sytuację finansową podczas nieobecności spowodowanej chorobą. Niższe składki kuszą, ale niosą ze sobą konsekwencje w postaci potencjalnie niższego świadczenia chorobowego.
Zasiłek chorobowy w wysokości 100% podstawy wymiaru
Zasiłek chorobowy w wysokości 100% podstawy wymiaru przysługuje osobom objętym ubezpieczeniem chorobowym, zarówno obowiązkowo (np. pracownicy), jak i dobrowolnie. Dotyczy to między innymi pracowników podmiotów leczniczych, którzy nie wyczerpali jeszcze limitu 33 lub 14 dni wynagrodzenia chorobowego w roku kalendarzowym.
Przykład: Pani Zofia, pielęgniarka, otrzymała zwolnienie lekarskie. Ponieważ była to jej pierwsza niezdolność do pracy w roku kalendarzowym, za okres objęty zwolnieniem otrzymała wynagrodzenie chorobowe w wysokości 80% podstawy wymiaru.
Przykład: Pani Elżbieta, lekarz, odbywała kwarantannę z powodu kontaktu z chorymi na COVID-19. Otrzymała wynagrodzenie chorobowe w wysokości 80% podstawy wymiaru. Po złożeniu wniosku o wypłatę wyrównania świadczenia chorobowego, pracodawca wypłacił jej różnicę do 100% podstawy, traktując to jako zasiłek chorobowy.
Przykład: Pan Zbigniew, pracownik Domu Pomocy Społecznej, był na obowiązkowej kwarantannie. Ponieważ pobierał już wynagrodzenie za czas choroby przez 20 dni w roku, za okres kwarantanny otrzymał wynagrodzenie chorobowe w wysokości 100% podstawy wymiaru.
Jakie dokumenty należy złożyć do ZUS, aby otrzymać zasiłek chorobowy?
Zwolnienie lekarskie w formie elektronicznej trafia do ZUS automatycznie. Osoba prowadząca działalność gospodarczą składa wniosek o zasiłek chorobowy (ZAS-53) wraz z oświadczeniem. Pracownik (zleceniobiorca) składa swojemu płatnikowi składek oświadczenie o niezdolności do pracy w związku z wykonywaniem zadań członka ochotniczej straży pożarnej lub oświadczenie o spowodowaniu niezdolności do pracy przez COVID-19.
Dokumenty można przesłać za pośrednictwem portalu Platformy Usług Elektronicznych (PUE) ZUS.
tags: #obnizona #skladaka #zus #jaki #zasilek #chorobowy