

Osoby prowadzące działalność gospodarczą w zakresie magazynowania i przechowywania towarów mogą skorzystać z opodatkowania ryczałtem od przychodów ewidencjonowanych, stosując stawkę 8,5%.
Krajowa Informacja Skarbowa (KIS) w swojej interpretacji wyjaśniła, że przychody osiągane przez wnioskodawcę ze świadczenia usług magazynowania i przechowywania towarów (PKWiU 52.10.19.0) mogą być opodatkowane ryczałtem od przychodów ewidencjonowanych według stawki 8,5%.
Usługi magazynowania i przechowywania towarów a stawka ryczałtu
Wnioskodawca od 2005 roku prowadzi działalność gospodarczą w zakresie magazynowania i przechowywania towarów (PKWiU: 52.10.19.0), realizując różnorodne usługi związane z rozładunkiem, segregacją, oznaczaniem, przechowywaniem oraz zabezpieczaniem towarów.
Usługi są świadczone w wynajmowanym magazynie, a wnioskodawca nie działa w strefach wolnocłowych.
W grudniu 2021 roku mężczyzna złożył oświadczenie o wyborze opodatkowania w formie ryczałtu od przychodów ewidencjonowanych.
Zainteresowany był zdania, że przychody z usług magazynowania towarów powinny podlegać opodatkowaniu ryczałtem według stawki 8,5%, swoje stanowisko opierał na przepisach ustawy o zryczałtowanym podatku dochodowym.
Jednakże w celu utwierdzania się w przekonaniu zwrócił się do organu podatkowego z pytaniem, czy przychody, które osiąga w związku ze świadczeniem usług opisanych w stanie faktycznym, może opodatkować w formie ryczałtu od przychodów ewidencjonowanych, a jeżeli tak to według jakiej stawki.
Wnioskodawca może opodatkować swoje przychody 8,5% stawką ryczałtu
KIS potwierdziła stanowisko wnioskodawcy.
Organ podatkowy powołał się na przepisy ustawy o zryczałtowanym podatku dochodowym od niektórych przychodów osiąganych przez osoby fizyczne.
Zgodnie z tą ustawą, osoby fizyczne prowadzące pozarolniczą działalność gospodarczą mogą opodatkować swoje przychody w formie ryczałtu od przychodów ewidencjonowanych.
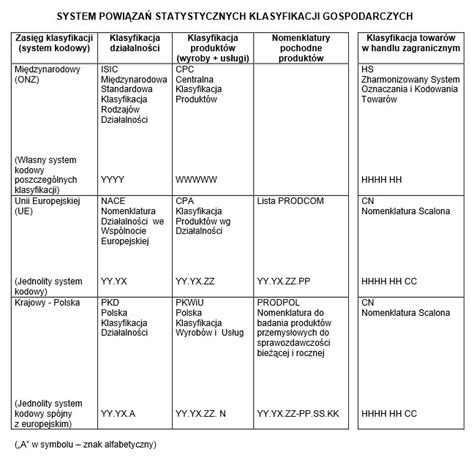
KIS stwierdziła, że działalność wnioskodawcy można zakwalifikować jako "Magazynowanie i przechowywanie towarów" zgodnie z Polską Klasyfikacją Wyrobów i Usług.
"Mając na względzie powołane wyżej przepisy oraz treść wniosku, przychody uzyskiwane przez Pana ze świadczenia w ramach działalności gospodarczej ww. usług mogą być opodatkowane 8,5% stawką ryczałtu od przychodów ewidencjonowanych, określoną w art. 12 ust. 1 pkt 5 lit. a) ustawy o zryczałtowanym podatku dochodowym od niektórych przychodów osiąganych przez osoby fizyczne" - podsumował Dyrektor KIS.
Podstawowe informacje o ryczałcie od przychodów ewidencjonowanych
Ryczałt od przychodów ewidencjonowanych jest jedną z prostszych form opodatkowania, ponieważ polega na opodatkowaniu przychodów określoną stawką ryczałtu bez pomniejszania ich o koszty uzyskania przychodu.
Z tej formy opodatkowania mogą skorzystać osoby fizyczne wykonujące pozarolniczą działalność gospodarczą lub świadczące usługi najmu również w formie spółki jawnej lub cywilnej, a także osoby duchowne.
Stawki ryczałtu
Podatnicy, którzy jako formę rozliczeń z fiskusem wybrali ryczałt od przychodów ewidencjonowanych, w zależności od profilu wykonywanej działalności mogą skorzystać z jednej z ośmiu stawek ryczałtu.
W przypadku prowadzenia złożonej działalności podlegającej pod kilka stawek możliwe jest posłużenie się kilkoma z nich.
Należy jednak zwrócić uwagę, że wyróżnia się pięć najczęściej występujących stawek: 17%, 15%, 8,5%, 5,5% oraz 3%.
Wykaz stawek prezentuje się następująco: 17%, 15%, 14%, 12,5%, 12%, 10%, 8,5%, 5,5%, 3% i 2%.
Stawka ryczałtu 8,5%
Stawka ryczałtu 8,5% dotyczy przychodów:
- z działalności usługowej, w tym przychodów z działalności gastronomicznej w zakresie sprzedaży napojów o zawartości alkoholu powyżej 1,5%, z zastrzeżeniem lp. 1, 2, 3 tiret pierwsze, 4 oraz 6-8 tabeli.
- ze świadczenia usług związanych ze zwalczaniem pożarów i zapobieganiem pożarom (PKWiU 84.25.11.0).
- ze świadczenia usług w zakresie edukacji (PKWiU dział 85).
- ze świadczenia usług związanych z działalnością bibliotek, archiwów, muzeów oraz pozostałych usług w zakresie kultury (PKWiU dział 91).
- z działalności polegającej na wytwarzaniu przedmiotów (wyrobów) z materiału powierzonego przez zamawiającego.
- prowizje uzyskane przez komisanta ze sprzedaży na podstawie umowy komis.
- prowizje uzyskane przez kolportera prasy na podstawie umowy o kolportaż prasy.
- otrzymanych z tytułu odszkodowania za szkody dotyczące składników majątku związanych z prowadzoną działalnością gospodarczą lub z prowadzeniem działów specjalnych produkcji rolnej.
Ryczałt 8,5% można stosować w przypadku przychodów m.in. z działalności usługowej, najmu prywatnego (do limitu 100 000 zł rocznie), usług edukacyjnych, działalności kulturalnej, a także gastronomicznej (przy sprzedaży alkoholu powyżej 1,5% i poniżej 4,5%).
Jest to również stawka właściwa dla wielu usług serwisowych, prowizji uzyskanej na podstawie umowy komisu oraz usług związanych ze zwalczaniem pożarów.
Spora grupa usług jest opodatkowana stawką 8,5% niezależnie od wysokości przychodu (oczywiście do ogólnego limitu 2 mln euro, który pozwala w ogóle korzystać z ryczałtu).
Stawka ryczałtu 8,5% (do kwoty 100 000 zł) oraz 12,5% (powyżej kwoty 100 000 zł)
Stawka ryczałtu 8,5% dotyczy przychodów do kwoty 100 000 zł oraz 12,5% przychodów od nadwyżki ponad kwotę 100 000 zł z tytułu:
- otrzymanych lub postawionych do dyspozycji podatnika w roku kalendarzowym pieniędzy i wartości pieniężnych oraz wartości otrzymanych świadczeń w naturze i innych nieodpłatnych świadczeń z tytułu umowy najmu, podnajmu, dzierżawy, poddzierżawy lub innych umów o podobnym charakterze.
- z najmu, podnajmu, dzierżawy, poddzierżawy oraz z innych umów o podobnym charakterze, składników majątku związanych z działalnością gospodarczą.
- świadczenia usług związanych z zakwaterowaniem (PKWiU dział 55).
- świadczenia usług wynajmu i obsługi nieruchomości własnych lub dzierżawionych (PKWiU 68.20.1).
- wykonywania usług w zakresie badań naukowych i prac rozwojowych (PKWiU dział 72).
- wynajmu i dzierżawy samochodów osobowych i furgonetek, bez kierowcy (PKWiU 77.11.10.0).
- wynajmu i dzierżawy pozostałych pojazdów samochodowych (z wyłączeniem motocykli), bez kierowcy (PKWiU 77.12.1).
- wynajmu i dzierżawy środków transportu wodnego bez załogi (PKWiU 77.34.10.0).
- wynajmu i dzierżawy środków transportu lotniczego bez załogi (PKWiU 77.35.10.0).
- wynajmu i dzierżawy pojazdów szynowych (bez obsługi) (PKWiU 77.39.11.0).
- wynajmu i dzierżawy kontenerów (PKWiU 77.39.12.0).
- wynajmu i dzierżawy motocykli, przyczep kempingowych i samochodów z częścią mieszkalną, bez kierowcy (PKWiU 77.39.13.0).
- wynajmu i dzierżawy własności intelektualnej i podobnych produktów z wyłączeniem prac chronionych prawem autorskim (PKWiU 77.40).
- świadczenia usług pomocy społecznej z zakwaterowaniem (PKWiU dział 87).
Podatnik limit 100.000 zł stosuje wyłącznie przy czynnościach wskazanych powyżej, opodatkowanych tą właśnie metodą.
W przypadku podatników będących wspólnikami spółek, limit 100.000 zł po przekroczeniu którego stosowana jest stawka 12,5% liczymy łącznie dla podatnika, a nie dla spółki.
Przychody z udziału w spółce w odniesieniu do każdego podatnika określa się proporcjonalnie do jego prawa do udziału w zysku.
W razie braku przeciwnego dowodu przyjmuje się, że prawa do udziału w zysku są równe.
W efekcie może się zdarzyć, że jeden ze wspólników płacić będzie już stawkę 12,5%, a inny 8,5% z tytułu tego samego rodzaju czynności.
Wyliczenie ryczałtu oparte powinno być o wartość łączną przychodów wspólnika z całości jego aktywności zawodowej opodatkowanej ryczałtem, a zatem po wyliczeniu przychodów ze spółki, wspólnik powinien zsumować je z przychodami z pozostałych działalności.
Łączenie przychodów ze spółki cywilnej lub jawnej wspólnika oraz z działalności gospodarczej wykonywanej przez niego osobiście powoduje, że osoba musi przychody do limitu łączyć i ustalać go razem dla całości prowadzonych czynności.
W przypadku przychodów z tzw. najmu prywatnego (niezwiązanego z prowadzoną działalnością gospodarczą), ryczałt jest obecnie jedyną dopuszczalną formą opodatkowania.
Małżonkowie mogą złożyć oświadczenie o rozliczenie całości przychodu u jednego z nich.
W obu przypadkach małżonkowie muszą ustalać limit przekroczenia stawki 8,5% łącznie, tzn. suma przychodów z najmu określonego łącznie dla nich nie przekracza 100.000 zł - opodatkowana jest 8,5% stawką, a jeśli przekracza - 12,5% stawką.
Limity przychodów dla ryczałtu
Aby możliwe było skorzystanie z opodatkowania w formie ryczałtu od przychodów ewidencjonowanych, należy spełnić warunki dotyczące limitów osiąganych przychodów.
Podatnicy mogą wybrać opodatkowanie w formie ryczałtu od przychodów ewidencjonowanych, jeżeli w poprzednim roku podatkowym uzyskali:
- przychody z działalności wykonywanej samodzielnie w wysokości nieprzekraczającej 2 000 000 euro (w 2026 roku jest to limit 8 517 200 zł), lub
- przychody wyłącznie z działalności prowadzonej w formie spółki, a łączne przychody wspólników nie przekroczyły 2 000 000 euro (limit w 2026 roku wynosi 8 517 200 zł).
W przypadku podatników, którzy są uprawnieni do kwartalnego rozliczania podatku, limit ten wynosi 200 000 euro (limit w 2026 roku wynosi 851 720 zł).
Limity ryczałtu wyrażone w euro należy przeliczyć na PLN według średniego kursu ogłoszonego przez NBP na 1. dzień roboczy października roku poprzedzającego rozliczany rok podatkowy.
| Wyszczególnienie | Przychody podatnika/spółki*) za 2025 r. z działalności gospodarczej | Limit w euro**) | Limit w złotych |
|---|---|---|---|
| Podatnicy uprawnieni do opłacania ryczałtu ewidencjonowanego prowadzący działalność wyłącznie samodzielnie | - | 2 000 000 | 8 517 200 |
| Podatnicy uprawnieni do opłacania ryczałtu ewidencjonowanego prowadzący działalność wyłącznie w formie spółki | - | 2 000 000 | 8 517 200 |
| Podatnicy uprawnieni do kwartalnego opłacania ryczałtu ewidencjonowanego prowadzący działalność wyłącznie samodzielnie | - | 200 000 | 851 720 |
| Podatnicy uprawnieni do kwartalnego opłacania ryczałtu ewidencjonowanego prowadzący działalność wyłącznie w formie spółki | - | 200 000 | 851 720 |
Początkujący przedsiębiorca, który przekroczy wspomniane limity w pierwszym roku podatkowym, nie traci prawa do rozliczania się w formie ryczałtu, jednak w kolejnych latach zobowiązany jest do pilnowania limitów.
Przekroczenie limitu przychodu w trakcie roku nie powoduje, że jeszcze w jego trakcie należy zmienić formę opodatkowania.
Utrata prawa do formy ryczałtowej obowiązywać będzie od 1 stycznia roku następnego.
Warto wiedzieć, że do omówionych limitów nie wlicza się kwot o które należy zmniejszyć bądź zwiększyć przychód w ramach dokonanej ulgi za złe długi w podatku dochodowym (czyli dla których upłynęło 90 dni od terminu płatności).
Kto nie może skorzystać z ryczałtu?
Z ryczałtu wyłączeni są przedsiębiorcy, którzy spełniają jeden z warunków opisanych poniżej:
- osiągnęli roczny przychód powyżej 2 mln euro.
- prowadzą aptekę, kantor wymiany walut, lombard, handlują częściami do pojazdów mechanicznych.
- producenci wyrobów akcyzowych.
Z ryczałtu nie skorzystasz również wtedy, jeśli planujesz w ramach JDG świadczyć usługi tożsame z umową o pracę na rzecz byłego pracodawcy (okres wykluczenia wynosi do 2 lat - rok, w którym świadczyło się usługi tożsame w ramach UoP i rok następny).
Wybór stawki ryczałtu
Wybór właściwej stawki ryczałtu uwzględnia specyfikę działalności.
Pozwala przedsiębiorcy na optymalne korzystanie z tego uproszczonego systemu opodatkowania.
Dlatego zaleca się dokładną analizę i konsultację z ekspertem podatkowym, aby dostosować stawkę do konkretnych potrzeb i charakterystyki prowadzonej działalności.
Wybór stawki ryczałtu jest ściśle powiązany z kodem PKWiU wykonywanej czynności.
Jeśli w ramach jednej działalności wykonujesz czynności opodatkowane różnymi stawkami (np. remont łazienki (5,5%) oraz szkolenie z obsługi pieca (8,5%)), w ewidencji przychodów wpisujesz odpowiednie kwoty do odpowiednich kolumn stawek.
Granica między usługami objętymi stawką 12% a 8,5% jest bardzo trudna do wyznaczenia.
Jeśli masz wątpliwości, czy Twoje usługi kwalifikują się do stawki 8,5%, najlepszym rozwiązaniem jest wystąpienie o interpretację indywidualną.
Jeśli we wniosku opiszesz stan faktyczny zgodnie z prawdą, a organ przyzna Ci rację, zyskujesz ochronę prawną (nawet jeśli przepisy się zmienią lub urzędnik podczas kontroli będzie miał inne zdanie).
Jak stosować ryczałt aby płacić 8,5% podatku. PKD vs PKWiU jak zabezpieczyć stawkę ryczałtu
tags: #magazynier #stawka #ryczaltu