

Współpraca z freelancerami lub agencjami w zakresie prowadzenia kampanii reklamowych na Facebooku często wymaga formalnego uregulowania. Jednym z rozwiązań jest zawarcie umowy zlecenia, która precyzyjnie określa zakres obowiązków, wynagrodzenie oraz inne kluczowe aspekty współpracy. W tym artykule przyjrzymy się bliżej temu, jak prawidłowo kupować reklamy na Facebooku na umowę zlecenie, uwzględniając aspekty prawne i podatkowe.
Niezbędne dokumenty do współpracy
Aby usprawnić współpracę z klientami w zakresie kampanii reklamowych na Facebooku, warto przygotować odpowiednie pakiety dokumentów. Pakiet może dotyczyć zarówno współpracy jednorazowej, związanej z konkretną kampanią, jak i współpracy abonamentowej.
W ramach każdego pakietu powinna znaleźć się:
- Umowa: Forma tabeli sprawia, że jest ona bardziej czytelna i przejrzysta dla klienta. Umowa powinna zawierać kluczowe kwestie omawiane na etapie jej zawierania.
- Regulamin współpracy (załącznik do Umowy): Zawiera szczegółowe informacje dotyczące współpracy, takie jak przekazywanie materiałów, rozwiązanie umowy, kwestie RODO, poufność, prawa autorskie itp.
Dokumenty te powinny zawierać komentarze, które przeprowadzą użytkownika krok po kroku przez proces ich dostosowania. Minimalna liczba pól do uzupełnienia, dotyczących głównie terminów (np. na dostarczenie dokumentów, płatności) lub danych stron, ułatwia proces.
W umowie i regulaminie można znaleźć w szczególności:
- Informacje podstawowe
- Przebieg współpracy
- Informacje dotyczące procesu przygotowania kampanii reklamowej
- Materiały dodatkowe dostarczane przez klienta (wymogi dot. materiałów)
Aspekty prawne i podatkowe zakupu reklam na Facebooku
Wielu przedsiębiorców korzysta z Facebooka do promocji swoich usług i produktów, doceniając jego szeroki zasięg. Zakup reklam na tej platformie, szczególnie gdy odbywa się w ramach umowy zlecenia z podmiotem spoza Polski, wiąże się z pewnymi obowiązkami podatkowymi.
Rejestracja do VAT-UE
Krok 1. Rejestracji do VAT-UE dokonuje się za pomocą druku VAT-R. Czynny podatnik VAT, chcąc zarejestrować się do VAT-UE, powinien wskazać pozycję 58 w części C.3 druku i określić datę (poz. 61), od której rozpocznie dokonywanie wewnątrzwspólnotowych nabyć. Wówczas podatnik zacznie widnieć w bazie VIES jako aktywny i będzie mógł posługiwać się przedrostkiem PL w transakcjach wewnątrzwspólnotowych.
Krok 2. Zgodnie z art. 28b ust. 1 ustawy o VAT, miejscem świadczenia usług jest to, w którym usługobiorca posiada siedzibę działalności gospodarczej. W związku z tym obowiązek rozliczenia VAT-u związanego z importem usługi spoczywa na nabywcy. Transakcja na gruncie VAT jest neutralna podatkowo, ponieważ podatnik jednocześnie odlicza i nalicza podatek VAT. Prawo do odliczenia podatku naliczonego powstaje w rozliczeniu za okres, w którym powstał obowiązek podatkowy w podatku należnym z tytułu wewnątrzwspólnotowego nabycia usług. Odliczenie przysługuje w okresie powstania obowiązku podatkowego albo w jednym z dwóch następnych okresów rozliczeniowych.
Rozliczanie faktur z zagranicy
Faktury dotyczące zakupu reklam na Facebooku mogą być wystawione w walucie obcej lub w PLN, ale nie powinny zawierać podatku VAT. Sposób ujęcia faktury w ewidencjach podatkowych zależy od dat wskazanych na dokumencie.
Przykład 1:
Na otrzymanej fakturze w PLN jako datę:
- wystawienia - wskazano 3 września 2020 roku;
- zakończenia kampanii reklamowej (tj. datę sprzedaży) - wskazano zakres kampanii 1-3 września 2020 roku;
- płatności - wskazano 3 września 2020 roku.
W przedstawionej sytuacji faktura powinna zostać ujęta w KPiR w kolumnie 13. - „pozostałe wydatki” w dacie 3 września.
Przykład 2:
Na otrzymanej fakturze w PLN jako datę:
- wystawienia - wskazano 10 września 2020 roku;
- zakończenia kampanii reklamowej (tj. datę sprzedaży) - wskazano zakres kampanii 1-9 września 2020 roku;
- płatności - wskazano 10 września 2020 roku.
Faktura w przedstawionej sytuacji powinna zostać ujęta w KPiR w kolumnie 13. - „pozostałe wydatki” w dacie 10 września.
Przykład 3:
Na otrzymanej fakturze w EUR jako datę:
- wystawienia - wskazano 15 września 2020 roku;
- zakończenia kampanii reklamowej (tj. datę sprzedaży) - wskazano zakres kampanii 1-15 września 2020 roku;
- płatności - wskazano 13 września 2020 roku.
Faktura w przedstawionej sytuacji powinna zostać ujęta w KPiR w kolumnie 13. - „pozostałe wydatki” w dacie 15 września. Wartość faktury musi być przeliczona dla celów PIT po średnim kursie NBP z dnia poprzedzającego datę wystawienia faktury (w tym przypadku po kursie z 14 września 2020 roku, tabela nr 179/A/NBP/2020, 1 EUR = 4,4490).
Natomiast wpis w rejestrze VAT zakupu i sprzedaży powinien zostać dokonany w dacie 13 września, bowiem tego dnia powstanie obowiązek podatkowy. Wpis dla celów VAT musi być przeliczony po średnim kursie NBP z dnia poprzedzającego obowiązek podatkowy (w tym przypadku po kursie z 11 września 2020 roku, tabela nr 178/A/NBP/2020, 1 EUR = 4,4504).
Dodatkowe czynności i rozliczenie VAT
W przypadku zakupu udokumentowanego fakturą w walucie obcej mogą powstać tzw. różnice kursowe dodatnie bądź ujemne. Różnice kursowe dodatnie muszą być obowiązkowo wprowadzone w ewidencji podatkowej, ponieważ zwiększają pozostałe przychody (kolumna 8. KPiR).
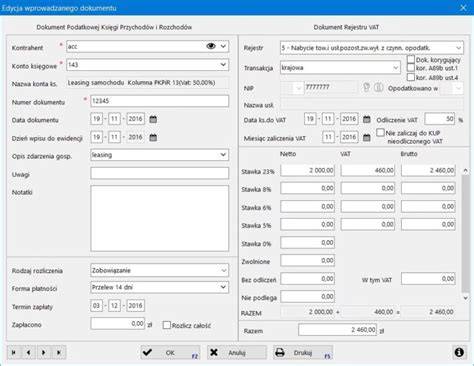
W przypadku importu usług rozliczanych zgodnie z art. 28b ustawy o VAT, należy uzupełnić na formularzu VAT-R (w części C.3.) pole 60. i uzupełnić datę w polu 61. Następnie całą transakcję zakupu przedsiębiorca zobowiązany jest opodatkować krajową stawką VAT. Zniesiona została konieczność sporządzania wyliczenia na dokumencie wewnętrznym opodatkowania.
Wyliczony podatek VAT trzeba wpłacić na konto urzędu skarbowego i ująć go na druku VAT-9M. Druk ten należy złożyć i opłacić do 25. dnia miesiąca następującego po miesiącu, w którym zaistniał obowiązek podatkowy. W polu Wartość netto trzeba wprowadzić wartość faktury i opodatkować krajową stawką VAT (zwykle 23%), a potem przejść do zakładki: IMPORT Z ZAGRANICY I INNE ZAAWANSOWANE i zaznaczyć okienko Import usług art. 28b. Tak zaksięgowana faktura zostanie ujęta w kolumnie 13. KPiR - „pozostałe wydatki” oraz w rejestrze zakupów i sprzedaży VAT.
Jak pobrać fakturę za reklamy na Facebook | Facebook Ads Poradnik 26
Tabela: Podsumowanie kluczowych dat i obowiązków
| Aspekt | Obowiązek / Termin | Uwagi |
|---|---|---|
| Rejestracja do VAT-UE | Złożenie druku VAT-R (poz. 58, C.3) | Określenie daty rozpoczęcia wewnątrzwspólnotowych nabyć |
| Obowiązek podatkowy VAT (import usług) | Dzień świadczenia usługi / płatności (w zależności co nastąpiło pierwsze) | Zgodnie z art. 28b ustawy o VAT |
| Ujęcie faktury w KPiR (PIT) | Data wystawienia faktury / data zakończenia kampanii / data płatności (w zależności od sytuacji) | Kolumna 13. - „pozostałe wydatki” |
| Rozliczenie VAT (VAT-9M) | Do 25. dnia miesiąca następującego po miesiącu powstania obowiązku podatkowego | Wpłata podatku VAT na konto urzędu skarbowego |
| Przeliczanie faktury walutowej (PIT) | Średni kurs NBP z dnia poprzedzającego datę wystawienia faktury | Dla celów PIT |
| Przeliczanie faktury walutowej (VAT) | Średni kurs NBP z dnia poprzedzającego powstanie obowiązku podatkowego | Dla celów VAT |
Podsumowując, kupowanie reklam na Facebooku na umowę zlecenie wymaga starannego przygotowania dokumentacji oraz prawidłowego rozliczenia podatkowego. Zrozumienie przepisów dotyczących importu usług i VAT-UE jest kluczowe dla uniknięcia błędów i potencjalnych konsekwencji prawnych.
tags: #kupowanie #reklam #na #facebooku #umowa #zlecenie