

W przypadku opóźnienia w wypłatach wynagrodzeń, kwestia wykazywania w bilansie składek ZUS oraz podatku od wynagrodzeń może budzić wątpliwości. Zasadniczo, składki te oraz podatek są należne dopiero od faktycznie wypłaconych wynagrodzeń. W związku z tym, można zadać pytanie, czy należy je wykazywać w bilansie, jeśli wynagrodzenia nie zostały jeszcze wypłacone?
Zasada memoriału i współmierności przychodów i kosztów
Zgodnie z zasadą memoriału oraz współmierności przychodów i kosztów, wszystkie przychody i koszty powinny być ujęte w okresie, którego dotyczą, niezależnie od terminu ich zapłaty. Oznacza to, że składki ZUS oraz podatek od wynagrodzeń powinny być ujęte w bilansie jako zobowiązania publicznoprawne lub bierne rozliczenia międzyokresowe kosztów, nawet jeśli formalnie jeszcze nie powstały.
Art. 6 ustawy o rachunkowości stanowi: "W księgach rachunkowych jednostki należy ujmować wszystkie osiągnięte przychody i obciążające ją koszty dotyczące danego roku obrotowego, niezależnie od terminu ich zapłaty."
Dla zapewnienia współmierności przychodów i kosztów, do aktywów lub pasywów danego okresu sprawozdawczego zaliczane są koszty lub przychody dotyczące przyszłych okresów oraz koszty przypadające na dany okres, które jeszcze nie zostały poniesione. Art. 6, ust. 2 Ustawy o rachunkowości precyzuje: "Dla zapewnienia współmierności przychodów i związanych z nimi kosztów do aktywów lub pasywów danego okresu sprawozdawczego zalicza się koszty dotyczące przyszłych okresów oraz koszty przypadające na ten okres sprawozdawczy, które jeszcze nie zostały poniesione."
Bierne rozliczenia międzyokresowe kosztów a wynagrodzenia
Zgodnie z art. 39 ust. 2 ustawy o rachunkowości, jednostki dokonują biernych rozliczeń międzyokresowych kosztów w wysokości prawdopodobnych zobowiązań przypadających na bieżący okres sprawozdawczy, wynikających w szczególności z:
- świadczeń wykonanych na rzecz jednostki przez kontrahentów jednostki, a kwotę zobowiązania można oszacować w sposób wiarygodny;
- obowiązku wykonania, związanych z bieżącą działalnością, przyszłych świadczeń na rzecz pracowników, w tym świadczeń emerytalnych, a także przyszłych świadczeń wobec nieznanych osób, których kwotę można oszacować w sposób wiarygodny, mimo że data powstania zobowiązania nie jest jeszcze znana.
Praktyka rachunkowości firmy
W praktyce, w analizowanym przypadku koszt składek ZUS i podatku od wynagrodzeń należy ująć w bilansie jako zobowiązania publicznoprawne (chociaż formalnie zobowiązanie jeszcze nie powstało) lub jako bierne rozliczenia międzyokresowe kosztów. Wynika to z zasady memoriału i współmierności przychodów i kosztów. Składki ZUS dotyczące wynagrodzeń za dany miesiąc należy ująć w kosztach tego miesiąca, niezależnie od terminu ich zapłaty czy też formalnego powstania zobowiązania.
Należy również wspomnieć o zaliczeniu do rezerw przyszłych, na razie niewymagalnych zobowiązań z tytułu, np.: składek na ubezpieczenia społeczne, a także na Fundusz Pracy i Fundusz Gwarantowanych Świadczeń Pracowniczych, zarachowanych w ciężar kosztów ostatniego miesiąca roku, które stają się zobowiązaniem dopiero w miesiącu wypłaty lub postawienia do dyspozycji pracowników wynagrodzeń, których składki te dotyczą.
"Kwoty, o których mowa, kwalifikują się do rezerw, gdyż na dzień bilansowy nie stanowią jeszcze wymagalnego zobowiązania. Zasada wyższości treści ekonomicznej nad przepisem prawa może jednak przemawiać za wykazaniem tych pozycji jako zobowiązania z tytułu podatków, ceł, ubezpieczeń społecznych i zdrowotnych oraz innych tytułów publicznoprawnych, mimo że na dzień bilansowy nie są to jeszcze formalnie zobowiązania; staną się nimi później."
Wpływ na strukturę zadłużenia i wskaźniki wypłacalności
Struktura zadłużenia odnosi się do składu i proporcji różnych rodzajów zobowiązań finansowych jednostki, w tym krótkoterminowych i długoterminowych. Składki ZUS oraz podatki z tytułu wynagrodzeń są istotnym elementem zobowiązań krótkoterminowych, ponieważ są one zwykle płatne w krótkim okresie po ich naliczeniu. Ujęcie tych zobowiązań w bilansie nawet przed ich formalnym powstaniem wpływa na:
- Wzrost zobowiązań krótkoterminowych: Włączenie składek ZUS i podatków do bilansu przed ich faktyczną zapłatą zwiększa wartość zobowiązań krótkoterminowych. To może sugerować, że jednostka ma większe obciążenia finansowe w nadchodzących miesiącach.
- Zmiany w proporcjach zobowiązań: Zwiększenie krótkoterminowych zobowiązań może zmienić proporcje między zobowiązaniami krótkoterminowymi a długoterminowymi. Wysoki poziom krótkoterminowych zobowiązań w stosunku do długoterminowych może być sygnałem większego ryzyka finansowego, ponieważ krótkoterminowe zobowiązania wymagają szybszej spłaty.
Analiza zadłużenia
Wskaźniki takie jak wskaźnik zadłużenia ogólnego czy wskaźnik zadłużenia krótkoterminowego będą pod wpływem tych zmian.
Wskaźniki wypłacalności
Wskaźniki wypłacalności mierzą zdolność jednostki do pokrywania swoich długoterminowych zobowiązań. Kluczowe wskaźniki obejmują:
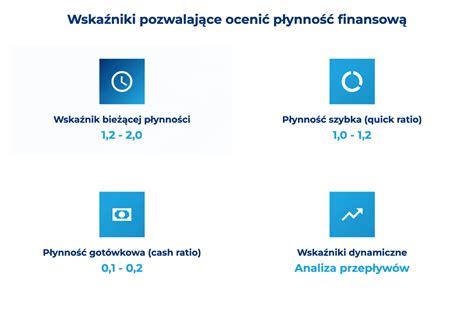
- Wskaźnik płynności bieżącej (current ratio): Mierzy zdolność jednostki do pokrycia swoich bieżących zobowiązań bieżącymi aktywami. Włączenie zobowiązań z tytułu składek ZUS i podatków zwiększy wartość zobowiązań krótkoterminowych, co może obniżyć wskaźnik płynności bieżącej, sugerując potencjalne problemy z płynnością.
Current Ratio = Aktywa Bieżące / Zobowiązania Bieżące - Wskaźnik szybkiej płynności (quick ratio): Jest bardziej konserwatywnym wskaźnikiem płynności, wykluczającym zapasy z aktywów bieżących. Podobnie jak wskaźnik płynności bieżącej, włączenie zobowiązań związanych z wynagrodzeniami może obniżyć ten wskaźnik.
QR = (Aktywa Bieżące - Zapasy) / Zobowiązania Bieżące - Wskaźnik pokrycia długu (debt coverage ratio): Mierzy zdolność jednostki do generowania wystarczających dochodów operacyjnych do spłaty swoich długów. Wzrost krótkoterminowych zobowiązań może wpłynąć na ten wskaźnik, jeśli jednostka nie jest w stanie szybko wygenerować dodatkowych dochodów operacyjnych.
DCR = EBIT / Zobowiązania Krótkoterminowe
Polityka rachunkowości wynagrodzeń
Zasady rachunkowości, które jednostka przyjmuje, muszą odzwierciedlać jej podejście do ujmowania zobowiązań z tytułu składek ZUS i podatków od wynagrodzeń. Ujęcie zobowiązań zgodnie z zasadą memoriału i współmierności przychodów i kosztów zapewnia bardziej transparentny i realistyczny obraz sytuacji finansowej jednostki. Polityka rachunkowości wpływa na sposób, w jaki inwestorzy, kredytodawcy i inne zainteresowane strony oceniają ryzyko związane z działalnością jednostki.
Ważne rozróżnienie w kontekście kosztów uzyskania przychodu: Należy pamiętać, że nie zawsze ujęte w księgach rachunkowych koszty wynagrodzeń oraz składek ZUS w części finansowanej przez pracodawcę są jednocześnie kosztami uzyskania przychodów. W sytuacji, gdy wynagrodzenia za dany okres nie zostały wypłacone w terminie wynikającym z przepisów prawa pracy, umowy lub innego stosunku prawnego łączącego strony, wypłacone wynagrodzenie powinno zostać zaliczone do kosztów podatkowych dopiero w miesiącu jego wypłaty (postawienia do dyspozycji). Wynika to z przepisów updof i updop.
Prezentacja niewypłaconych wynagrodzeń w bilansie
Miejsce prezentacji niewypłaconych wynagrodzeń w bilansie zależy od terminu ich wypłaty. Standardowo, koszty wynagrodzeń wraz z narzutami (składki ZUS finansowane przez pracodawcę) ujmuje się w księgach rachunkowych w miesiącu, którego wynagrodzenia dotyczą, niezależnie od daty wypłaty.
Scenariusz 1: Wynagrodzenia za grudzień wypłacone do końca grudnia
W takim przypadku, na dzień bilansowy 31 grudnia, jeśli pozostają nieopłacone składki ZUS (zarówno w części pracownika, jak i pracodawcy) oraz zaliczki na podatek dochodowy, to wykazuje się je w pasywach bilansu w pozycji B.III.3 lit. g) „Zobowiązania krótkoterminowe z tytułu podatków, ceł, ubezpieczeń społecznych i zdrowotnych oraz innych tytułów publicznoprawnych”. Samo zobowiązanie z tytułu wynagrodzeń, jeśli zostało wypłacone, nie występuje już w bilansie.
Scenariusz 2: Wynagrodzenia za grudzień niewypłacone do 31 grudnia (wypłacane w styczniu)
W tej sytuacji, niewypłacone wynagrodzenia za grudzień należy wykazać w pasywach bilansu w pozycji B.III.3 lit. h) „Zobowiązania krótkoterminowe z tytułu wynagrodzeń”. Natomiast składki ZUS i zaliczki na podatek dochodowy, które na dzień bilansowy 31 grudnia nie stanowią jeszcze zobowiązania wobec ZUS i urzędu skarbowego, generalnie prezentuje się w pasywach bilansu w pozycji B.IV.2 „Inne rozliczenia międzyokresowe - krótkoterminowe” lub B.I.3 jako „Pozostałe rezerwy - krótkoterminowe”. Istnieje jednak pewna elastyczność - jeśli nie zniekształci to obrazu sytuacji finansowej jednostki i jest to stosowane konsekwentnie, można je wykazywać w pozycji B.III.3 lit. g). Zasady rachunkowości jednostki powinny precyzować to podejście.
W przypadku gdy wynagrodzenia za grudzień 2022 r. i składki ZUS od tych wynagrodzeń nie były kosztami podatkowymi grudnia, powstały przejściowe różnice między wartością podatkową a bilansową zobowiązań z tytułu wynagrodzeń i składek ZUS. U jednostek będących podatnikami CIT może to skutkować koniecznością ustalenia aktywów z tytułu odroczonego podatku dochodowego, wykazywanych w aktywach bilansu w pozycji A.V.1 „Długoterminowe rozliczenia międzyokresowe - aktywa z tytułu odroczonego podatku dochodowego”.
Księgowanie naliczonych, ale niewypłaconych wynagrodzeń
Podstawowy zapis księgowy dla naliczonych, ale niewypłaconych wynagrodzeń jest stosunkowo prosty. Opiera się on na zasadzie memoriału, która nakazuje ujmować koszty i przychody w okresie, którego dotyczą, niezależnie od daty przepływu środków pieniężnych.
Aby zaksięgować naliczone, ale niewypłacone wynagrodzenia, należy dokonać następującego zapisu w dzienniku:
- Debet (Dt) konto „Koszty wynagrodzeń” (lub odpowiednie konto kosztowe)
- Kredyt (Ct) konto „Zobowiązania z tytułu wynagrodzeń”
Kwota po obu stronach zapisu powinna odpowiadać sumie naliczonych, ale niewypłaconych wynagrodzeń brutto za dany okres. Ten zapis księgowy odzwierciedla powstanie kosztu wynagrodzeń w danym okresie (np. miesiącu) oraz równoczesne powstanie zobowiązania wobec pracowników z tytułu tych wynagrodzeń.
W późniejszym okresie, gdy wynagrodzenia zostaną wypłacone, dokonuje się kolejnego zapisu:
- Debet (Dt) konto „Zobowiązania z tytułu wynagrodzeń”
- Kredyt (Ct) konto „Rachunek bankowy” (lub „Kasa”, w przypadku wypłaty gotówkowej)
Ten zapis likwiduje zobowiązanie z tytułu wynagrodzeń i odzwierciedla wypływ środków pieniężnych z firmy.
Niewypłacone wynagrodzenia a Pracownicze Plany Kapitałowe (PPK)
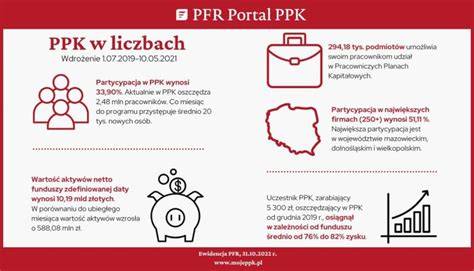
Wprowadzenie Pracowniczych Planów Kapitałowych (PPK) wprowadziło dodatkowy element do rozliczeń wynagrodzeń. Przedsiębiorcy, którzy wdrożyli PPK, są zobowiązani do dokonywania wpłat, które finansowane są zarówno przez pracodawcę, jak i pracownika. Kluczowe jest zrozumienie, kiedy i jak wpłaty te wpływają na koszty uzyskania przychodów, szczególnie w kontekście niewypłaconych wynagrodzeń.
Zgodnie z przepisami, wpłaty do PPK finansowane przez pracodawcę stanowią koszty uzyskania przychodów w miesiącu, za który wynagrodzenie jest należne, pod warunkiem, że zostaną opłacone w wymaganym terminie, czyli do 15. dnia miesiąca następującego po miesiącu, w którym wynagrodzenia zostały obliczone i pobrane. Jeżeli termin ten zostanie przekroczony, wpłaty te stają się kosztem podatkowym dopiero w dacie ich faktycznej wpłaty do instytucji finansowej.
Ministerstwo Finansów wyjaśniło, że za miesiąc, za który wpłaty do PPK są należne, rozumie się miesiąc, za który należne jest wynagrodzenie pracownika stanowiące podstawę do obliczenia wysokości wpłaty finansowanej przez pracodawcę. To precyzuje moment, w którym wpłaty do PPK stają się należne i powinny być zaksięgowane w kosztach.
Najczęściej zadawane pytania (FAQ)
Czy niewypłacone wynagrodzenia zawsze stanowią zobowiązanie krótkoterminowe?
Tak, w zdecydowanej większości przypadków niewypłacone wynagrodzenia stanowią zobowiązania krótkoterminowe, ponieważ termin ich zapłaty jest zazwyczaj krótszy niż rok. Wyjątkiem mogłyby być sytuacje, gdy z jakichś wyjątkowych przyczyn wypłata wynagrodzeń jest odroczona na okres dłuższy niż rok, ale w praktyce jest to rzadkość.
Jak postępować w przypadku, gdy wynagrodzenie jest wypłacane z opóźnieniem, a wpłaty PPK również są opóźnione?
Nawet w przypadku opóźnienia wypłaty wynagrodzeń, naliczenie wynagrodzeń i składek ZUS powinno nastąpić w okresie, którego dotyczą. Opóźnienie wypłaty wynagrodzenia i wpłat PPK wpłynie na moment zaliczenia wpłat PPK do kosztów uzyskania przychodów - zostaną one zaliczone do kosztów dopiero w miesiącu faktycznej zapłaty, jeśli termin 15. dnia miesiąca następującego po miesiącu naliczenia wynagrodzeń zostanie przekroczony. Należy również pamiętać o potencjalnych konsekwencjach opóźnienia wypłaty wynagrodzeń względem pracowników, wynikających z prawa pracy.
Co z podatkiem dochodowym od niewypłaconych wynagrodzeń? Czy powstaje obowiązek zapłaty podatku, nawet jeśli wynagrodzenie nie zostało wypłacone?
Obowiązek pobrania i odprowadzenia zaliczki na podatek dochodowy powstaje zazwyczaj w momencie wypłaty wynagrodzenia pracownikowi, a nie w momencie jego naliczenia. Zatem, w przypadku niewypłaconych wynagrodzeń na dzień bilansowy, podatek dochodowy nie jest jeszcze wymagalny do zapłaty. Zobowiązanie z tytułu zaliczki na podatek dochodowy powstanie dopiero w momencie wypłaty wynagrodzenia.
tags: #gdzie #w #bilansie #ujac #niezaplacone #wynagrodzenie