

W Polsce kwestia opodatkowania VAT usług fotograficznych, w tym fotoksiążek, może być złożona i zależy od kilku kluczowych czynników. Zrozumienie tych zasad jest niezbędne dla przedsiębiorców działających w branży oraz dla konsumentów chcących wiedzieć, jakiego opodatkowania mogą się spodziewać.
Kiedy fotoksiążka podlega stawce 8% VAT?
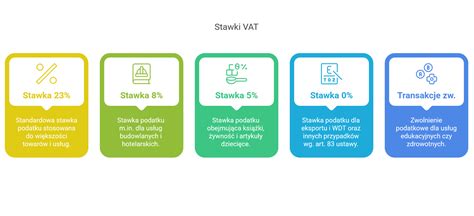
Podstawą do zastosowania obniżonej, 8-procentowej stawki VAT w zakresie usług fotograficznych jest przepis art. 41 ust. 2 ustawy VAT, który odnosi się do czynności wymienionych w załączniku nr 3 do ustawy. W pozycji 63 tego załącznika znajdują się usługi twórców i artystów wykonawców, wynagradzane w formie honorariów za przekazanie lub udzielenie licencji do praw autorskich lub praw do artystycznego wykonania.
Kluczowe jest tutaj pojęcie "utworu" w rozumieniu ustawy o prawie autorskim i prawach pokrewnych. Utwór to każdy przejaw działalności twórczej o indywidualnym charakterze, ustalony w jakiejkolwiek postaci. Powinien on stanowić przejaw działalności człowieka, działalności twórczej i mieć indywidualny charakter, co oznacza, że musi wykazywać dostatecznie doniosłe różnice w porównaniu z uprzednio wytworzonymi produktami intelektualnymi.
W kontekście usług fotograficznych, fotografie wykonane przez artystę, które stanowią przedmiot autorskich praw majątkowych i są przenoszone na nabywcę usług w zamian za honorarium, mogą kwalifikować się do zastosowania 8% stawki VAT. Oznacza to, że jeśli fotograf działa jako twórca, a wykonane przez niego fotografie są utworem, i wraz z usługą dochodzi do przeniesienia praw autorskich, wówczas stawka 8% VAT jest właściwa.
Przykład zastosowania stawki 8% VAT
Osoba fizyczna prowadząca jednoosobową działalność gospodarczą w zakresie usług fotograficznych, wykonująca sesje zdjęciowe na zlecenie i tworząca fotografie zgodnie z własną wizją, działa jako twórca. Jeśli w ramach usługi dochodzi do przeniesienia praw autorskich do wykonanych fotografii, taka działalność może korzystać z obniżonej 8-procentowej stawki podatku VAT.
Kiedy stosuje się podstawową stawkę VAT (23%) na usługi fotograficzne?
Podstawowa stawka podatku VAT w wysokości 23% ma zastosowanie w sytuacji, gdy przy świadczeniu usług fotograficznych nie dochodzi do przeniesienia praw autorskich na zleceniodawcę. Dotyczy to sytuacji, gdy fotograf wykonuje jedynie usługę wykonania zdjęć, ale nie przekazuje praw do ich dalszego wykorzystania.
W takim przypadku podstawowa stawka VAT może być stosowana do takich czynności jak sprzedaż odbitek, wydruków czy albumów z przekazanych klientowi plików cyfrowych, jeśli są one realizowane na podstawie odrębnej umowy, która nie obejmuje przeniesienia praw autorskich. Dyrektor Krajowej Informacji Skarbowej potwierdził w Wiążącej Informacji Stawkowej z 25 maja 2020 roku (nr 0112-KDSL1-1.450.282.2020.1.RW), że dla odbitek fotograficznych oraz wydruków zdjęć właściwa jest 23-procentowa stawka VAT.
Jeśli usługi fotograficzne nie są związane z przeniesieniem praw autorskich, fotograf nie może skorzystać z obniżonej 8-procentowej stawki VAT, a jego usługi podlegają opodatkowaniu podstawową stawką VAT.
Stawki VAT na fotoksiążki jako produkty drukowane
Kwestia opodatkowania fotoksiążek może być również rozpatrywana przez pryzmat przepisów dotyczących produktów drukowanych, szczególnie jeśli fotoksiążka ma charakter albumu w formie książki. Zgodnie z klasyfikacją Nomenklatury Scalonej (CN), książki objęte są pozycją 4901.
W związku z tym, dostawa albumu w formie książki, w tym fotoksiążki, może podlegać opodatkowaniu obniżoną stawką VAT w wysokości 5%. Takie stanowisko potwierdza Wiążąca Informacja Stawkowa (WIS) z dnia 14 lutego 2020 r. (nr 0112-KDSL1-2.450.8.2019.2.AP), gdzie Dyrektor KIS wyjaśnił, że album w formie książki klasyfikowany do pozycji CN 4901 podlega opodatkowaniu stawką 5% VAT.
Należy jednak zwrócić uwagę na szczegółowe interpretacje. Na przykład, produkt w formie ulotki, nawet składanej, nie spełnia przesłanek do zastosowania preferencyjnych stawek 5% lub 8% VAT i podlega opodatkowaniu stawką 23%. Kluczowe jest zatem dokładne określenie charakteru produktu i jego klasyfikacji.
Zmiany w stawkach VAT na wydawnictwa elektroniczne
Warto również wspomnieć o zmianach w opodatkowaniu VAT wydawnictw elektronicznych, które weszły w życie od 1 listopada 2019 roku. Książki elektroniczne (e-booki) zostały objęte 5-procentową stawką VAT, a prasa elektroniczna stawką 5% i 8%. Choć te przepisy bezpośrednio nie dotyczą fotoksiążek w wersji drukowanej, pokazują trend obniżania stawek VAT dla publikacji.
Jak powstają książki? Spojrzenie do drukarni komercyjnej z 2021 roku
W przypadku audiobooków, które są formą "książki mówionej", kwestia stawki VAT bywała niejasna. Chociaż Ministerstwo Finansów sugerowało stosowanie 5% stawki, interpretacja przepisów mogła budzić wątpliwości, zwłaszcza jeśli audiobook zawierał elementy muzyczne. Niemniej jednak, celem nowelizacji było obniżenie stawek dla treści cyfrowych.
Podsumowanie stawek VAT dla różnych form publikacji
Stawki VAT na publikacje elektroniczne są zróżnicowane i zależą od charakteru treści:
- E-booki (książki elektroniczne): 5% VAT.
- Prasa elektroniczna: 5% i 8% VAT.
- Audiobooki: Potencjalnie 5% VAT, choć interpretacje mogły być różne.
- Album w formie książki (np. fotoksiążka drukowana): 5% VAT (klasyfikacja CN 4901).
- Ulotki i podobne materiały drukowane: 23% VAT.
Reasumując, stawki VAT na e-booki i inne publikacje elektroniczne w Polsce są zróżnicowane i zależą od charakteru publikacji. Dla ustalenia stawki VAT konieczne jest dokonanie oceny treści klasyfikowanej publikacji pod kątem odpowiednich cech, niezbędnych do uznania ich za publikacje książkowe lub prasowe. Obniżone stawki VAT mają zastosowanie przede wszystkim do publikacji elektronicznych mających cechy książki (CN 4901) lub artykułów drukowanych - czasopisma regionalne i lokalne oraz roczniki. Podkreślić należy, że stawka 5% ma zastosowanie do drukowanych czasopism regionalnych lub lokalnych.
Klasyfikacja publikacji do odpowiedniej kategorii i zastosowanie właściwej stawki VAT może być skomplikowane. W przypadku wątpliwości warto skonsultować się z doradcą podatkowym lub wystąpić o wiążącą informację stawkową we własnej sprawie.
tags: #fotoksiazka #jaka #stawka #vat