

Niedziele i święta powinny być dniami ustawowo wolnymi od pracy. Jednakże, w niektórych przypadkach dozwolona jest praca w te dni. Kiedy jest to dopuszczalne i jakie wynagrodzenie przysługuje pracownikowi za pracę w niedziele i święta? Szczególne znaczenie ma to w kontekście świąt 1 i 3 maja.
Kiedy praca w niedziele i święta jest dozwolona?
Praca w niedziele i święta może być wykonywana tylko w sytuacjach ściśle określonych w przepisach Kodeksu pracy. Art. 15110 Kodeksu pracy wymienia szereg przypadków, w których jest to dopuszczalne:
- W razie konieczności prowadzenia akcji ratowniczej w celu ochrony życia lub zdrowia ludzkiego, ochrony mienia lub środowiska albo usunięcia awarii.
- Przy pracach w ruchu ciągłym.
- Przy pracy zmianowej.
- Przy niezbędnych remontach.
- W transporcie i komunikacji.
- W zakładowych strażach pożarnych i w zakładowych służbach ratowniczych.
- Przy pilnowaniu mienia lub ochronie osób.
- W rolnictwie i hodowli.
- Przy wykonywaniu prac koniecznych ze względu na ich użyteczność społeczną i codzienne potrzeby ludności (np. w gastronomii lub zakładach świadczących usługi dla ludności).
- W stosunku do pracowników zatrudnionych w systemie czasu pracy, w którym praca jest świadczona wyłącznie w piątki, soboty, niedziele i święta.
Należy również pamiętać o przepisach ustawy o ograniczeniu handlu w niedziele i święta. W 2025 roku zakaz handlu obowiązuje w większość niedziel, z kilkoma wyjątkami, takimi jak 26 stycznia, 13 kwietnia, 27 kwietnia, 29 czerwca, 31 sierpnia, 14 grudnia i 21 grudnia. Istnieją również placówki, których zakaz nie obejmuje, np. stacje paliw, apteki czy kwiaciarnie.
Rekompensata za pracę w niedzielę i święta
Pracownikowi wykonującemu pracę w niedziele i święta pracodawca jest obowiązany zapewnić inny dzień wolny od pracy. Dzień wolny powinien być udzielony w ciągu 6 dni kalendarzowych poprzedzających dzień pracy lub następujących po nim. Jeżeli nie jest to możliwe, dzień wolny powinien być wyznaczony do końca okresu rozliczeniowego.
Dniem wolnym należy zrekompensować pracownikowi pracę w tym dniu w granicach dobowej normy czasu pracy, czyli do 8 godzin. Jeżeli nie ma możliwości odebrania dnia wolnego w zamian za pracę w niedzielę lub święto do końca okresu rozliczeniowego, pracownikowi przysługuje dodatkowe wynagrodzenie. Zgodnie z art. 1511 § 1 Kodeksu pracy, dodatek za pracę w godzinach nadliczbowych w niedziele i święta wynosi 100% wynagrodzenia za każdą godzinę pracy.
Praca wykonywana przez pracownika w niedzielę, nawet przez kilka godzin, uprawnia go do całego dnia wolnego. Nie ma znaczenia, ile dodatkowych godzin pracownik przepracował w tym dniu. Jeśli pracownik wykonuje pracę powyżej 8 godzin w niedzielę, pracuje w godzinach nadliczbowych i należy mu się odpowiednia rekompensata w postaci dodatku do wynagrodzenia.
Przykład rozliczenia pracy w niedzielę
Pan Józef wykonywał na polecenie pracodawcy przez 12 godzin pracę w niedzielę. Za pierwsze 8 godzin pracy należy mu się dodatkowy dzień wolny. Za pozostałe 4 godziny pracy nadliczbowej powinno być wypłacone wynagrodzenie za pracę zwiększone o dodatek za pracę w godzinach nadliczbowych lub udzielenie mu czasu wolnego. W przypadku niemożliwości udzielenia dnia wolnego za pierwsze 8 godzin pracy, panu Józefowi przysługuje dodatek za pracę w niedzielę w wysokości 100% wynagrodzenia za wszystkie przepracowane godziny.
Święta 1 i 3 maja w 2025 roku
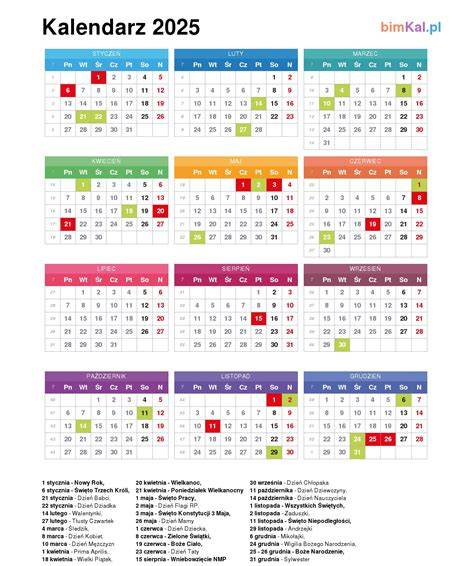
W maju 2025 roku obchodzimy dwa święta państwowe: Święto Pracy (1 maja) i Święto Konstytucji 3 Maja (3 maja). W 2025 roku 1 maja przypada w czwartek, a 3 maja w sobotę.
Zgodnie z Kodeksem pracy, każde święto występujące w dniu innym niż niedziela obniża wymiar czasu pracy o 8 godzin. Oznacza to, że wymiar czasu pracy w maju 2025 roku, dla miesięcznego okresu rozliczeniowego, wynosi 160 godzin (zamiast standardowych 168 godzin), z uwagi na obniżenie o 8 godzin za 1 maja (czwartek) i 8 godzin za 3 maja (sobota).
Dodatkowy dzień wolny za święto przypadające w sobotę
Święto 3 maja 2025 roku przypada w sobotę. Dla pracowników, których stały rozkład czasu pracy obejmuje dni od poniedziałku do piątku, sobota jest dniem wolnym od pracy. Mimo to, święto przypadające w sobotę również obniża wymiar czasu pracy.
Aby pracodawca nie dopuścił do przekroczenia dopuszczalnego wymiaru czasu pracy, musi wyznaczyć pracownikowi jeden dodatkowy dzień wolny od pracy w okresie rozliczeniowym. W praktyce, dzień wolny za święto przypadające w sobotę powinien być udzielony w tym samym okresie rozliczeniowym, w którym przypada dane święto. Nie ma obowiązku, by wszyscy pracownicy odebrali dzień wolny tego samego dnia - może być on wyznaczany indywidualnie.
Przykład praktyczny
Pan Michał pracuje na pełny etat w systemie podstawowym, od poniedziałku do piątku, po 8 godzin dziennie. Obowiązuje go miesięczny okres rozliczeniowy. W maju 2025 roku pracowałby 168 godzin, gdyby nie święta. Jednak z uwagi na 1 maja (czwartek) i 3 maja (sobota), wymiar czasu pracy w maju wynosi 160 godzin. Aby uniknąć przekroczenia normy, pracodawca musi wyznaczyć panu Michałowi jeden dodatkowy dzień wolny w maju, np. 2 maja lub 5 maja. W przeciwnym razie pracownik przepracuje więcej, niż dopuszcza norma, co może skutkować roszczeniem o nadgodziny.
Obowiązek wyznaczenia dodatkowego dnia wolnego dotyczy również pracowników zatrudnionych na część etatu, o ile ich rozkład czasu pracy obejmuje stałe dni od poniedziałku do piątku. Natomiast w przypadku pracowników niepełnoetatowych, których grafiki obejmują wyłącznie niektóre dni tygodnia, nie ma potrzeby udzielania im dodatkowego dnia wolnego, ponieważ i bez tego mają więcej dni wolnych niż wynika to z ustawowej normy.
Praca w święto przypadające w sobotę a zwolnienie lekarskie
Jeśli pracownik przebywa na zwolnieniu lekarskim w dniu wyznaczonym jako wolny za święto przypadające w sobotę (np. pracodawca wyznaczył 6 maja jako wolne za 3 maja, a pracownik ma wtedy zwolnienie lekarskie), dnia wolnego nie trzeba „odrabiać” ani wyznaczać innego terminu. Jeśli jednak pracownik był na zwolnieniu lekarskim w dniu święta przypadającego w sobotę (np. 3 maja), a dzień wolny za to święto dopiero ma być przyznany - pracodawca nadal ma obowiązek udzielić mu pełnego dnia wolnego.
Praca w święta 1 i 3 maja a wynagrodzenie
Praca w święto przypadające w sobotę, tak jak 3 maja 2025 roku, skutkuje koniecznością analizy, czy pracodawca musi wyznaczyć inny dzień wolny w okresie rozliczeniowym. Jeśli pracownik wykonuje pracę w placówkach, w których dopuszczalne jest świadczenie pracy w święto (np. w podmiocie leczniczym), może pracować zarówno 1, jak i 3 maja zgodnie z harmonogramem.
W przypadku pracowników, dla których święta religijne nie są dniami ustawowo wolnymi od pracy, mogą oni zwrócić się do pracodawcy z wnioskiem o udzielenie dnia wolnego na ten dzień, jeśli przewidują to przepisy szczególne. Do pracy w święto przypadające w niedzielę stosuje się przepisy dotyczące pracy w niedzielę.
Pracownikowi wykonującemu pracę w święta pracodawca ma obowiązek zapewnić inny dzień wolny od pracy w ciągu okresu rozliczeniowego. W razie braku możliwości udzielenia dnia wolnego, pracownikowi przysługuje prawo do dodatku do wynagrodzenia w wysokości 100% za każdą godzinę pracy w święto. Praca w święto jest rekompensowana na tej samej zasadzie jak praca w niedzielę.
Obliczanie wynagrodzenia za pracę w święto
Aby ustalić wynagrodzenie za pracę w niedziele i święta, należy podzielić wynagrodzenie zasadnicze przez liczbę godzin do przepracowania w danym miesiącu, a następnie uzyskaną stawkę pomnożyć przez liczbę przepracowanych godzin w niedziele i święto oraz stawkę procentową dodatku.
Przykład 3.
Pani Anna jest zatrudniona w podstawowym systemie czasu pracy z miesięcznym wynagrodzeniem 5 000,00 zł brutto i miesięcznym okresem rozliczeniowym. W sierpniu przepracowała w niedzielę 11 godzin. Liczba godzin do przepracowania w sierpniu wynosiła 168 godzin.
- Ustalenie wynagrodzenia za jedną godzinę pracy: 5 000,00 zł / 168 godzin = 29,76 zł za godzinę pracy.
- Ustalenie wynagrodzenia za faktycznie przepracowane godziny w niedzielę: 29,76 zł x 11 godzin = 327,36 zł.
- Ustalenie dodatku w wysokości 100% wynagrodzenia:
- Za pierwsze 8 godzin pracy: 29,76 zł x 8 godz. x 100% = 238,08 zł.
- Za 3 godziny pracy ponad 8 godzin: 29,76 zł x 3 godz. x 100% = 89,28 zł.
- Ustalenie łącznego wynagrodzenia za pracę w niedzielę: 327,36 zł + 238,08 zł + 89,28 zł = 654,72 zł brutto.
Jakie są Twoje prawa dotyczące rekompensaty za pracę w niedziele i święta!
Nieprzestrzeganie przepisów o pracy w niedziele i święta
Zlecenie pracownikowi wykonywania pracy w niedzielę i święta z innych powodów niż wymienione w art. 15110 Kodeksu pracy jest wykroczeniem przeciwko prawom pracownika i może skutkować konsekwencjami dla pracodawcy.
Warto pamiętać, że prawidłowe rozliczenie czasu pracy i wynagrodzenia za pracę w niedziele i święta jest istotne i jest weryfikowane przez Państwową Inspekcję Pracy. Dodatek za pracę w niedziele wynosi 100% za każdą godzinę pracy, a dzień wolny za pracę w niedzielę lub święto należy oddać pracownikowi w terminie 6 dni poprzedzających lub następujących po dniu wykonywania pracy.
tags: #czy #za #1i #3 #maj #otrzymujemy