

W kontekście jednostek budżetowych, takich jak te zajmujące się zaopatrywaniem gminy w wodę, gospodarką ściekową czy remontami i budową dróg, pojawia się istotne pytanie dotyczące klasyfikacji wynagrodzeń pracowników zaangażowanych w wytwarzanie środków trwałych. Czy wynagrodzenia te powinny być traktowane jako koszt bieżący, czy też jako inwestycja zwiększająca wartość początkową tych środków?
Zgodnie z art. 3 ust. 1 pkt 16 ustawy o rachunkowości, przez środki trwałe w budowie rozumie się zaliczane do aktywów trwałych środki trwałe w okresie ich budowy, montażu lub ulepszania już istniejącego środka trwałego. Oznacza to, że wszystkie wydatki ponoszone w związku z tworzeniem nowego lub ulepszaniem istniejącego środka trwałego powinny być kapitalizowane, czyli zwiększać jego wartość początkową.
Do kosztów budowy środka trwałego jednostka gospodarcza może zaliczyć między innymi:
- cenę dokumentacji projektowej,
- cenę nabycia gruntów wraz z przygotowaniem terenu,
- koszty budowy budynków,
- koszty nadzoru budowlanego,
- odsetki i prowizje,
- różnice kursowe od zaciągniętych kredytów i zobowiązań w okresie realizacji budowy,
- naliczony podatek VAT - jeśli nie może być odliczony.
Można wymieniać również inne rodzaje kosztów, w zależności od tego, jaki środek trwały powstanie. Są to koszty, które bezpośrednio lub pośrednio można przypisać do określonych działań jednostki, których celem jest stworzenie nowych środków trwałych.
W przypadku, gdy pracownicy wykonują prace bezpośrednio przy budowie środków trwałych, ich wynagrodzenia powinny zwiększać wartość początkową tych środków. Powinny one być księgowane tak jak inne wydatki związane z budową nowych środków trwałych na koncie „Środki trwałe w budowie”.
Koszty bezpośrednie i pośrednie związane z budową środka trwałego:
- Koszty bezpośrednie: są związane z wykonaniem danego obiektu (w tym praca pracowników) i mogą być w sposób bezpośredni odniesione na ten obiekt.
- Koszty pośrednie: dotyczą więcej niż jednego obiektu.
Wynagrodzenia pracowników zatrudnionych przy budowie nowych środków trwałych zaliczamy do kosztów bezpośrednio związanych z daną budową, ponieważ istnieje możliwość ich bezpośredniego odniesienia na dany obiekt.
Do kosztów wytworzenia należy zaliczyć wartość wynagrodzeń za pracę związaną z wytworzeniem danego środka trwałego. Należałoby zatem prowadzić ewidencję, która wskazywałaby, jaka część wynagrodzeń pracowników przypadała na wytworzenie środka trwałego, np. na podstawie czasu pracy tych pracowników przy wytworzeniu środka trwałego.
Decydującym kryterium pozwalającym zakwalifikować koszty pracownicze do wartości początkowej wytwarzanego środka trwałego jest stopień powiązania tych pracowników z inwestycją. Jeżeli wynagrodzenie dotyczy wyłącznie zaangażowania się pracownika w proces inwestycyjny polegający na wytworzeniu środka trwałego, to stanowi ono część składową tej inwestycji.
Wydatki, co do których nie ma wątpliwości, że nie wystąpiłyby, gdyby podatnik nie wytwarzał we własnym zakresie środków trwałych, można zaliczyć do wartości początkowej wytworzonych środków trwałych. Wynagrodzenie kierownika nadzoru budowlanego, który jest odpowiedzialny za cały proces inwestycyjny, nie stanowi bezpośrednio kosztu uzyskania przychodu. Zwiększa ono wartość początkową środka trwałego, a więc prowadzonej inwestycji, ponieważ pozostaje w ścisłym związku z całym procesem inwestycyjnym.
Wydatki te stanowią koszt wytworzenia jako element nadzoru inwestycyjnego już na etapie prac wstępnych, rozpoczynających prace budowlane. Kosztem wytworzenia będą m.in. także wynagrodzenia architektów za opracowanie autorskiego projektu inwestycyjnego.
Natomiast w przypadku murarzy, w celu prawidłowego zakwalifikowania wynagrodzenia do kosztów uzyskania przychodu, zasadne wydaje się podzielenie tego wynagrodzenia proporcjonalnie do czasu pracy murarza, przy projekcie i poza projektem. Wówczas część wynagrodzenia związanego z wykonywaniem projektu będzie stanowiła koszt wytworzenia.
Do kosztów wytworzenia w rozumieniu art. 22g ust. 4 ustawy o PIT nie zalicza się kosztów ogólnego zarządu, a więc wynagrodzenia m.in. księgowych czy kadry kierowniczej niezwiązanej z prowadzoną budową. Wynagrodzenie kierownika budowy zwiększa natomiast wartość początkową środka trwałego i stanowi koszt uzyskania przychodu poprzez odpisy amortyzacyjne.
Wartość początkową środka trwałego stanowi cena nabycia lub koszt wytworzenia. W przypadku wytworzenia we własnym zakresie, wartość początkową ustala się według kosztu wytworzenia. Zalicza się do niego wydatki pozostające w związku przyczynowo-skutkowym z wytworzeniem środka trwałego, poniesione od rozpoczęcia budowy do dnia przyjęcia go do użytkowania.
Do kosztu wytworzenia zalicza się koszty wynagrodzeń za prace wraz z pochodnymi, poniesione w związku z wytworzeniem środka trwałego. Należy jednak pamiętać, że wynagrodzenie za czas choroby czy inne świadczenia socjalne, które nie są bezpośrednio związane z procesem budowy, nie powinny być wliczane do wartości początkowej środka trwałego.
Dokumentacja rozliczenia kosztów pracy
Kluczowe dokumenty związane z wynagrodzeniami pracowniczymi, które pozwalają na prawidłowe rozliczenie kosztów i zwiększenie wartości początkowej środków trwałych, to:
- Karty pracy (robocze): Podstawowy dokument odzwierciedlający pomiar pracy pracowników fizycznych, wystawiany na poszczególne operacje produkcyjne.
- Karty zarobkowe: Zawierają wszystkie prace wykonane przez danego pracownika w określonym okresie (np. miesiącu), prowadzone zazwyczaj oddzielnie dla każdego pracownika.
- Karty zleceniowe: Ujmują czynności wykonywane przez określony zespół pracowników (np. brygadę), stosowane, gdy kilku pracowników wykonuje jeden produkt lub usługę.
Dokumentacja ta jest nieodzowna do opracowania listy płac. Lista płac jest dokumentem księgowym stanowiącym podstawę do ewidencji księgowej wynagrodzeń i powinna zawierać m.in.: numer listy płac i okres, nazwisko i imię pracownika, wynagrodzenie brutto, koszty uzyskania przychodu, kwoty podatku dochodowego, kwoty składek na ubezpieczenia społeczne i zdrowotne, pokwitowanie odbioru wynagrodzenia netto, datę sporządzenia oraz podpisy osoby sporządzającej i sprawdzającej.
Karty wynagrodzeń służą do ustalania miesięcznego lub dwutygodniowego zarobku pracownika i są sporządzane na podstawie kart pracy lub kart zleceń. Rozdzielnik płac to dokument służący do podziału wynagrodzeń według komórek organizacyjnych, miejsc pracy oraz celu wykonywanej pracy.
Stosowane w praktyce rozwiązania dokumentacji pracy oraz wynagrodzeń mogą być modyfikowane i dostosowywane do potrzeb danej jednostki.
Ewidencja księgowa wynagrodzeń
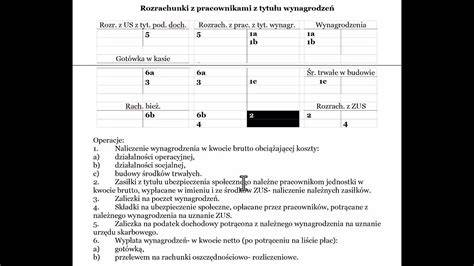
Ewidencja księgowa wynagrodzeń i rozrachunków z nimi służy do ustalenia całkowitej wysokości wynagrodzeń pracowniczych oraz poszczególnych ich składników, a także do kontroli sumy wynagrodzeń i ich części składowych.
Szczegółowa ewidencja na koncie „Rozrachunki z tytułu wynagrodzeń” powinna zapewnić rozliczenie wynagrodzeń z podziałem na poszczególne ich rodzaje (np. z umów o pracę, umów zlecenia). Ewidencja ta jest również podstawą do obliczenia obciążeń wynagrodzeń z tytułów publicznoprawnych (ZUS, urząd skarbowy).
Jednostka może prowadzić kontrolę całkowitej sumy wynagrodzeń i ich części składowych na koncie „Rozliczenie wynagrodzeń”. Konto to ułatwia kontrolę kwot wypłaconych pracownikom z różnych tytułów (należy prowadzić konta analityczne, np. dla poszczególnych rodzajów środków trwałych w budowie) oraz umożliwia ujęcie ogólnej sumy wynagrodzeń i zaewidencjonowanie ich na właściwe konta księgowe.
Konto „Rozrachunki z tytułu wynagrodzeń” wykazuje zazwyczaj saldo Ma (kredyt), oznaczające zobowiązania wobec pracowników. Może również wykazywać saldo Wn (debet), oznaczające wypłaty zaliczek. Konto „Rozliczenie wynagrodzeń” nie może wykazywać żadnego salda na koniec okresu sprawozdawczego.
W przypadku, gdy pracownicy wykonują prace przy budowie kilku środków trwałych, konieczne staje się rozliczanie kosztów wspólnych. Rozliczenie to powinno nastąpić w sposób proporcjonalny do wysokości kosztów, które dają się bezpośrednio przypisać poszczególnym obiektom.
Po przekazaniu obiektu do użytkowania, wszystkie koszty związane z jego budową, zgromadzone na koncie „Środki trwałe w budowie”, są przenoszone na konto „Środki trwałe”.
Czy wynagrodzenie pracownika jest kosztem? Zgodnie z obowiązującymi przepisami, wynagrodzenie wypłacane pracownikom traktowane jest jako koszt związany z działalnością gospodarczą. W kontekście księgowości, wynagrodzenie to traktowane jest jako wydatek związany z działalnością gospodarczą i zapisywane jest jako koszt operacyjny.
Wynagrodzenia pracowników są klasyfikowane jako koszty stałe, ponieważ są regularnie wypłacane. W księgowości koszty te są odzwierciedlane w rachunku zysków i strat.
Koszty wynagrodzenia to wszystkie wydatki związane z zatrudnieniem pracowników, w tym pensje, premie oraz inne świadczenia. Są one klasyfikowane jako wydatki operacyjne, które wpływają na zysk netto przedsiębiorstwa.
Koszty wynagrodzenia różnią się od innych wydatków, takich jak koszty operacyjne czy inwestycyjne. Koszty operacyjne obejmują wydatki na codzienną działalność firmy, podczas gdy koszty inwestycyjne dotyczą wydatków na długoterminowe aktywa.
Wynagrodzenie pracowników ma istotne podatkowe implikacje. Może być klasyfikowane jako koszt uzyskania przychodu, co oznacza, że może być odliczane od dochodu przed obliczeniem zobowiązań podatkowych. Pozwala to przedsiębiorcom na zmniejszenie podstawy opodatkowania.
Wynagrodzenia pracowników są również obciążone obowiązkowymi składkami na ubezpieczenia społeczne i zdrowotne. Pracodawcy muszą regularnie odprowadzać te składki.
Wynagrodzenie pracowników jest jasno określone w przepisach podatkowych jako koszt uzyskania przychodu. Przedsiębiorcy mogą odliczyć te wydatki od swojego dochodu.
Pracodawcy mają obowiązek regularnie obliczać i odprowadzać składki na ubezpieczenia społeczne i zdrowotne, a także zaliczki na podatek dochodowy od osób fizycznych. Są również zobowiązani do prowadzenia odpowiedniej dokumentacji potwierdzającej wypłaty wynagrodzeń oraz odprowadzone składki.
Czy inwestycja w pracownika to koszt, czy zysk dla firmy? Odpowiedź zależy od perspektywy. Dla organizacji nastawionej na długoterminową perspektywę w zarządzaniu kapitałem ludzkim, inwestycja w pracownika zapisywana jest po stronie przychodu. Pracownik posiadający niezbędne umiejętności decyduje o przewadze konkurencyjnej firmy. Wzrasta także jego motywacja i zaangażowanie.
Każda inwestycja w pracownika, czy to w obszarze benefitów, czy rozwoju umiejętności, jest zyskiem. Pozyskane umiejętności czy wiedza wpływają na rezultaty codziennego działania, a co za tym idzie przekładają się na końcowy wynik firmy.
Tworząc możliwości rozwijania się, przygotowujemy pracowników do zrobienia następnego kroku w karierze lub w budowaniu profilu eksperta.
Zasady tworzenia systemów wynagrodzeń - Jak usamodzielnić pracowników:
Warto pamiętać, że całkowity koszt zatrudnienia pracownika obejmuje nie tylko wynagrodzenie brutto, ale także składki ZUS finansowane przez pracodawcę, składki na ubezpieczenia społeczne, składkę zdrowotną, fundusz pracy, fundusz gwarantowanych świadczeń pracowniczych (FGŚP) oraz obowiązkowe badania lekarskie i szkolenia BHP.
Koszty rekrutacji to nie tylko bezpośrednie koszty związane z ogłoszeniem, ale także liczne koszty pośrednie związane z działaniami działu HR, koszty pracy rekrutera, koszty związane z planowaniem procesów czy narzędziami wykorzystywanymi w rekrutacji.
Do kosztów wdrożenia nowego pracownika zalicza się np. koszt programów onboardingowych, wartość pracy działu szkoleń. Czas, po którym wartość pracy nowego pracownika przewyższa koszty inwestycji w jego zatrudnienie i wdrożenie, to często 9, a nawet 12 miesięcy.
Szacuje się, że pełne wdrożenie pracownika na umowę o pracę, uwzględniające wynagrodzenie pracownika, może kosztować od 20 do 40 tys. zł.
Koszty złego zatrudnienia mogą obejmować niewykorzystane okazje biznesowe, koszty rabatów czy prezentów „na przeprosiny”, a nawet kary umowne za niedotrzymanie warunków kontraktu.
Niska efektywność lub błędy pracownika mogą prowadzić do sytuacji, w której pozostali pracownicy będą zmuszeni do nadrobienia jego niedociągnięć, co może być przyczyną frustracji i odejść kluczowych pracowników.
Ekstremalnym rezultatem złego zatrudnienia są potencjalne problemy prawne. Koszty złego zatrudnienia to nie tylko bezpośrednie koszty, ale także koszty związane z nadszarpnięciem reputacji firmy, utratą postrzeganej jakości produktów i usług, zmniejszeniem zaufania klienta.
Badanie zaangażowania kandydata oraz jego kompetencji najlepiej zacząć już na samym wstępie procesu rekrutacji.
W przypadku zatrudnienia pracownika w trybie zdalnym lub hybrydowym warto zwrócić szczególną uwagę na proces onboardingu oraz przygotowanie stanowiska pracy.
Całkowity koszt zatrudnienia pracownika może istotnie obciążyć budżet pracodawcy. Warto analizować wysokości wynagrodzenia w kontekście całościowego obciążenia finansowego, które ponosi pracodawca.
W przypadku umowy o pracę pracodawca ponosi pełen pakiet kosztów składkowych i formalnych. W przypadku umowy zlecenie niektóre składki nie są wymagane.
Wzrost płacy minimalnej oznacza automatyczny wzrost wysokości wynagrodzenia brutto, a więc także wzrost obowiązkowych składek ZUS finansowanych przez pracodawcę.
Przygotowanie stanowiska pracy, zakup sprzętu, zapewnienie higienicznych warunków pracy czy dostęp do narzędzi cyfrowych to pośrednie koszty zatrudnienia.
Oprócz wynagrodzenia netto wypłacanego pracownikowi, całkowity koszt zatrudnienia obejmuje składki ZUS, szkolenia BHP, badania lekarskie, a w wielu przypadkach także koszty wdrożenia i przeszkolenia pracownika.
tags: #czy #wynagrodzenie #dla #pracownikow #jakosci #to