

Rozliczenia podatkowe, dokumenty informacyjne i inne urzędowe formalności dokonywane tradycyjną drogą pocztową odchodzą już w niepamięć. Pracodawcy są zobowiązani złożyć do urzędu skarbowego deklarację PIT-11 w formie elektronicznej. Dowiedź się czym jest PIT-11 i w jakim terminie należy go złożyć!
Podatek dochodowy w Polsce
Każda osoba fizyczna, osiągająca przychody z działalności gospodarczej, etatu czy też umów o charakterze cywilnoprawnym, jest zobowiązana do płacenia podatku dochodowego. Jest on jednym z głównych źródeł finansowania budżetu państwa. Warto zaznaczyć, że dochód w wysokości 30 000 zł przy formie opodatkowania według zasad ogólnych to tzw. kwota wolna od podatku, którą uwzględnia się w ostatecznym zeznaniu rocznym.
Do czego służy PIT-11?
Formularz PIT-11 jest informacją o wysokości uzyskanych przez pracownika dochodów i pobranych zaliczkach w danym roku podatkowym. Wystawiany jest przez pracodawcę i co ważne, dokument ten trafia zarówno do rąk pracownika, jak i do jego urzędu skarbowego. Na podstawie otrzymanego PIT-11 podatnicy są w stanie dokonać prawidłowego rozliczenia rocznego.
PIT-11 musi zawierać podpis osoby odpowiadającej za obliczanie i pobieranie podatku dochodowego, a zatem pracodawcy lub osoby przez niego upoważnionej (np. kadrowej). Brak tego elementu może skutkować tym, że zeznanie zostanie uznane przez organy podatkowe za niezłożone.
W deklaracji wskazuje się także kwoty składek, jakie zostały odprowadzone przez pracodawcę na ubezpieczenia społeczne i zdrowotne.
Na podstawie informacji zawartych w PIT-11 osoby fizyczne rozliczają swoje podatkowe zeznania roczne na formularzach PIT-37 bądź PIT-36.
PIT-11 stanowi informację zbiorczą, która uwzględnia wszystkie dochody uzyskane przez pracownika w związku ze świadczeniem pracy na rzecz danego pracodawcy w danym roku podatkowym.
Z wystawianiem PIT-11 wiąże się jednak wiele pytań i wątpliwości. Czy deklarację trzeba podpisać? W ilu egzemplarzach należy ją przygotować? Co grozi za wysłanie PIT-11 po terminie?
Terminy przekazania PIT-11
Pracodawcy powinni przekazać PIT-11 do urzędu skarbowego w formie elektronicznej do ostatniego dnia stycznia. Jeżeli te dni przypadają w weekend, termin złożenia deklaracji PIT-11 przesuwa się na pierwszy dzień roboczy następującego po obowiązującym terminie. W 2026 roku termin ten przypada na 2 lutego.
Natomiast termin przekazania deklaracji PIT-11 do podatnika (pracownika) upływa niezmiennie ostatniego dnia lutego. PIT-11 może być przekazane pracownikowi w formie elektronicznej lub papierowej (osobiście lub za pośrednictwem poczty).
Termin przekazania deklaracji PIT-11 do urzędu skarbowego jest krótszy niż ten obowiązujący w przypadku pracowników. Organy podatkowe powinny bowiem otrzymać wypełniony formularz do 31 stycznia.
Do kiedy płatnik jest zobowiązany przekazać urzędowi skarbowemu PIT-11? W terminie do 2 lutego 2026 r. płatnicy są zobowiązani zgodnie z przepisami przesłać wypełnione deklaracje w formie elektronicznej do US. Natomiast do 2 marca 2026 r. pracodawcy przesyłają PIT do pracowników, zatem termin ten pozostał bez zmian.
Deklarację PIT-11 powinni otrzymać podatnicy zatrudnieni na podstawie umowy o pracę, ale także ci, którzy wykonują usługi w oparciu o umowę zlecenia, umowę o dzieło lub pobierają różnego rodzaju diety, zasiłki z tytułu ubezpieczenia społecznego, świadczenia z Funduszu Pracy czy stypendia naukowe.
Deklarację trzeba bowiem przesłać do urzędu najpóźniej do 31 stycznia następnego roku, za który przygotowane zostało rozliczenie.
Do kiedy firmy muszą natomiast wysłać PIT dla pracowników? Deklarację PIT-11 należy przekazać pracownikowi do końca lutego następnego roku, za który przygotowane zostało zeznanie.
Luty jest miesiącem, w którym pracodawcy przekazują druki PIT-11 swoim pracownikom. Wielu pracowników nadal oczekuje na otrzymanie informacji PIT-11 od swojego pracodawcy. Na jego podstawie możliwe jest bowiem dokonanie rozliczenia PIT za poprzedni 2024 rok.
Płatnicy zaliczek na podatek dochodowy od osób fizycznych przekazali do Krajowej Administracji Skarbowej deklaracje PIT-11 za 2024 rok. Byli zobowiązani do wysłania ich elektronicznie do końca stycznia 2025 roku.
Wysyłka PIT-11 do urzędu skarbowego
Formularz, w wersji elektronicznej, trzeba również przesłać do urzędu skarbowego. Co więcej, deklaracja musi zostać sporządzona w wersji elektronicznej i w takiej właśnie formie przesłana do systemu urzędu skarbowego.
Przepisy, określają, iż formularz PIT-11 należy przekazać do urzędów skarbowych do końca stycznia danego roku za rok poprzedni. Dodatkowo nie jest możliwym przesyłanie powyższych formularzy PIT w formie papierowej. Deklaracje dostarczone w tej formie nie zostaną przyjęte i przetworzone przez urząd skarbowy (dalej zwany US).
Wysyłka w wersji elektronicznej dotyczy również PIT-8C, PIT-8AR, PIT-4R oraz IFT-1/IFT-1R.
Płatnicy mogą korzystać z różnych systemów finansowo-księgowych, które poprzez specjalne moduły czy aplikacje umożliwiają wysyłanie wypełnionych i podpisanych formularzy PIT-11 drogą elektroniczną, bezpośrednio do urzędu skarbowego.
Art. 45ba. ustawy o podatku dochodowym od osób fizycznych: „ Oświadczenia, roczne obliczenie podatku, informacje i deklaracje, o których mowa w art. 30j ust. 1 pkt 1, art. 30o pkt 1, art. 34 ust. 7 i 8, art. 35 ust. 6, art. 38 ust. 1a i 1b, art. 39 ust. 1-4, art. 42 ust. 1a-4, art. 42a ust. 1 oraz art. 42e ust. 5 i 6, składa się urzędowi skarbowemu za pomocą środków komunikacji elektronicznej zgodnie z przepisami Ordynacji podatkowej”.
Art. 42g. ustawy o podatku dochodowym od osób fizycznych: „ Termin przesyłania rocznych obliczeń podatku i informacji urzędowi skarbowemu i płatnikowi Płatnicy oraz podmioty, o których mowa w art. 42a, przesyłają roczne obliczenie podatku, o którym mowa w art. 34 ust. 7, oraz informacje, o których mowa w art. 34 ust. 8, art. 35 ust. 10, art. 39 ust. 1 i 3, art. 42 ust. 2 pkt 1, art. 42a ust. 1 oraz art. 42e ust. 6: 1) urzędowi skarbowemu - w terminie do końca stycznia roku następującego po roku podatkowym; 2) podatnikowi - w terminie do końca lutego roku następującego po roku podatkowym”.
Powszechny rozwój systemów informatycznych przyczynił się również do elektronizacji systemów urzędów skarbowych. PIT-11 wygenerowany przez pracodawcę i dostarczony do US w formie papierowej nie zostanie przyjęty.
Wysyłka PIT-11 do pracownika - czy można wysłać pocztą?
Pracodawca ma możliwość wyboru, w jakiej formie dostarczy PIT-11 do swoich pracowników. Deklaracja może zostać dostarczona do pracownika w sposób tradycyjny, tzn. pracodawca może osobiście wręczyć pracownikowi deklarację bądź może ją wysłać drogą pocztową. Wynika to z faktu, iż przepisy podatkowe nie określają formy przekazania podatnikom informacji o uzyskanych przez nich dochodach i pobranych zaliczkach na druku PIT-11.
Ministerstwo Finansów rozwiało wątpliwości, wskazując, że nie ma żadnego przepisu nakładającego obowiązek wysyłania PIT-11 listem poleconym. Tego typu sugestie pojawiły się podczas prac zespołu deregulacyjnego, jednak ministerstwo podkreśla, że takie działania nie są wymagane przepisami prawa.
Zgodnie z przepisami art. 39 ust. 1 ustawy o PIT, pracodawcy muszą przekazać pracownikowi informację o dochodach i pobranych zaliczkach na podatek dochodowy. Ustawa o PIT nie zawiera szczegółowych przepisów określających sposób przekazania PIT-11 pracownikowi. W związku z tym, pracodawcy mają swobodę w wyborze metody dostarczenia tego dokumentu.
Choć przepisy nie nakładają obowiązku wysyłania PIT-11 listem poleconym, pracodawcy muszą móc udowodnić, że wywiązali się z obowiązku przekazania formularza pracownikowi. Dokumentacja może obejmować na przykład potwierdzenie odbioru PIT-11 przez pracownika za pomocą podpisu elektronicznego, potwierdzenie wysyłki pocztowej lub zapis w systemie kadrowo-płacowym.
W objaśnieniach Ministerstwa Finansów zaznaczone zostało, że ustawa o PIT nie zawiera szczegółowych przepisów określających sposób przekazania PIT-11 pracownikowi. W związku z tym, pracodawcy mają swobodę w wyborze metody dostarczenia tego dokumentu.
Nie ma przy tym mowy o obowiązku posiadania potwierdzenia przekazania tego druku. Oznacza to, że skuteczne będzie przesłanie PIT-11 bez uzyskiwania dodatkowych poświadczeń. Na takim stanowisku stanął m.in. Wojewódzki Sąd Administracyjny, który w orzeczeniu z 2018 roku (sygn. akt. I SA/Po 418/18) uznał, że skoro w ustawie o PIT wskazane jest jedynie pojęcie „przesłania” druku, bez dalszego uściślenia, to należy uznać, że z całą pewnością nie musi ono oznaczać nałożenia na płatnika dodatkowego obowiązku oznaczającego konieczność posiadania dowodu doręczenia PIT podatnikowi.
Dostarczenie PIT-11 a obowiązki podatkowe. Z perspektywy podatkowej, przesyłanie PIT-11 w formie elektronicznej jest zgodne z wymogami ustawy o PIT. Płatnicy, którzy nie wywiążą się z obowiązku dostarczenia PIT-11 w terminie (do końca lutego), mogą zostać narażeni na sankcje. Pracodawcy powinni więc pamiętać, aby dostarczyć formularz w odpowiednim czasie i w sposób zgodny z preferencjami pracowników.
Choć w ustawie brak przepisu nakładającego na płatnika obowiązek posiadania poświadczenia odbioru druku PIT-11 przez pracownika, to dla bezpieczeństwa pracodawcy warto o takie potwierdzenie zadbać. W sytuacji spornej pracodawca może wówczas bez przeszkód potwierdzić, że druk PIT-11 został dostarczony do osoby zatrudnionej w ustawowym terminie.
Programy komputerowe umożliwiające wygenerowanie i wysyłkę PIT-11 do pracownika, również umożliwiają pobranie potwierdzenia wysyłki druku do odbiorcy.
Wysyłka PIT-11 przez system e-Deklaracje i inne rozwiązania
Do wysyłki deklaracji PIT-11 służy uruchomiony przez Ministerstwo Finansów system e-Deklaracje. Warunkiem jest jednorazowe złożenie formularza UPL-1. Jest to pełnomocnictwo do podpisywania deklaracji składanej za pomocą środków komunikacji elektronicznej przy użyciu podpisu elektronicznego weryfikowanego za pomocą ważnego kwalifikowanego certyfikatu.
Wysyłając PIT-11 przez Internet, płatnicy otrzymują potwierdzenie, że dokument został poprawnie przekazany. Jest to tzw. Urzędowe Poświadczenie Odbioru (UPO), które należy przechowywać dla celów dowodowych.
W szybki i łatwy sposób można także dokonać wysyłki PIT-11 za pomocą systemu wFirma.pl.
Po wygenerowaniu dokumentu PIT-11, użytkownicy mają możliwość dokonania szybkiej wysyłki deklaracji bezpośrednio z systemu do US.
Płatnicy mogą korzystać z różnych systemów finansowo-księgowych, które poprzez specjalne moduły czy aplikacje umożliwiają wysyłanie wypełnionych i podpisanych formularzy PIT-11 drogą elektroniczną, bezpośrednio do urzędu skarbowego.
Jednym z najczęstszych błędów przy wypełnianiu PIT-11 jest właśnie nieprawidłowe oznaczanie identyfikacji podatkowej. Przypomnijmy, że mamy do wyboru wpisanie numeru NIP bądź PESEL. NIP będzie odpowiedni dla podatników, którzy prowadzą działalność gospodarczą lub są zarejestrowanymi podatnikami VAT. Innym popularnym błędem przy wypełnianiu PIT-11 jest nieprawidłowe określenie urzędu skarbowego podatnika.
Wystawianie PIT-11 to obowiązek każdego pracodawcy. Cały proces może być jednak bardzo czasochłonny. Na szczęście, na rynku dostępne są rozwiązania, które pozwalają na jego automatyzację. Jednym z nich jest program Symfonia R2Płatnik, który umożliwia wygenerowanie formularzy PIT-11 zbiorczo, a zatem dla wszystkich pracowników. Aby to zrobić, wystarczy wybrać w menu „Raporty”, a następnie przejść do zakładki „Roczne rozliczenia PIT”. Dane, które znajdą się w formularzach, zostaną automatycznie pobrane z kartotek dochodowych pracowników. W programie możesz również przygotować formularze PIT-11 zbiorczo, a zatem dla wszystkich pracowników.
Przykład 1. Pracodawca firmy produkującej opakowania wielokrotnego użytku, z uwagi na braki kadrowe nie przygotował dla wszystkich swoich pracowników deklaracji PIT-11. Dwóch pracowników nie otrzymało terminowo powyższych deklaracji, dlatego też nie złożyli rocznego zeznania podatkowego PIT-37 za 2025 r. Dopiero po wezwaniu z właściwego urzędu skarbowego do dostarczenia deklaracji PIT-37, pracownicy zaczęli wyjaśniać sprawę. Pracodawca dostarczył PIT-11 pracownikom, którzy na jego podstawie wypełnili i złożyli z opóźnieniem deklarację roczną. Wobec tego, należy zauważyć, że mimo iż pracodawca nie dochował ustawowego terminu do przygotowania deklaracji PIT-11, to na podatniku spoczywał obowiązek przesłania zeznania podatkowego we właściwym terminie (tj. do końca kwietnia 2026 r.). Również na pracowniku spoczywał obowiązek złożenia wyjaśnienia braku wypełnionego przez pracodawcę formularza PIT-11, z uwagi np. na zaginięcie czy błędny adres wysyłki. Pracownik powinien ustalić to z pracodawcą i złożyć stosowne wyjaśnienia w urzędzie skarbowym.
Podsumowując, przekazywanie PIT-11 to proces, który można dostosować do indywidualnych potrzeb pracowników, pamiętając jednak o obowiązkach dokumentacyjnych, które zapewnią, że wszystkie formalności zostały dopełnione zgodnie z przepisami prawa.
Czy pracodawca może wysłać PIT pocztą?
Tak, pracodawca może wysłać PIT pocztą. Przepisy ustawy o PIT nakładają na pracodawcę jedynie obowiązek dostarczenia w ściśle określonym terminie PIT-11 pracownikowi. Nie ma przy tym mowy o obowiązku posiadania potwierdzenia przekazania tego druku. Oznacza to, że skuteczne będzie przesłanie PIT-11 bez uzyskiwania dodatkowych poświadczeń.
Choć przepisy nie nakładają obowiązku wysyłania PIT-11 listem poleconym, pracodawcy muszą móc udowodnić, że wywiązali się z obowiązku przekazania formularza pracownikowi. Dokumentacja może obejmować na przykład potwierdzenie odbioru PIT-11 przez pracownika za pomocą podpisu elektronicznego, potwierdzenie wysyłki pocztowej lub zapis w systemie kadrowo-płacowym.
Ministerstwo Finansów rozwiało wątpliwości, wskazując, że nie ma żadnego przepisu nakładającego obowiązek wysyłania PIT-11 listem poleconym. Tego typu sugestie pojawiły się podczas prac zespołu deregulacyjnego, jednak ministerstwo podkreśla, że takie działania nie są wymagane przepisami prawa.
W przypadku pracowników świadczących pracę poza miejscem, w którym stacjonuje zakład pracy, np. zdalnie, pracodawca może skorzystać zarówno z tradycyjnej, jak i elektronicznej formy przekazania PIT-11.
W zakładach pracy, w których wszyscy pracownicy pracują stacjonarnie, osobiste wręczenie druku pracownikowi jest najkorzystniejszą formą przekazania. Można bowiem uzyskać od razu podpis pracownika będący potwierdzeniem terminowego otrzymania PIT-11 od pracodawcy.
Przepisy ustawy o PIT nakładają na pracodawcę jedynie obowiązek dostarczenia w ściśle określonym terminie PIT-11 pracownikowi. Nie ma przy tym mowy o obowiązku posiadania potwierdzenia przekazania tego druku. Oznacza to, że skuteczne będzie przesłanie PIT-11 bez uzyskiwania dodatkowych poświadczeń.
Konsekwencje niedopełnienia obowiązku
Niedostarczenie dokumentu lub przekazanie go po terminie może wiązać się z karami finansowymi, dlatego lepiej odpowiednio wcześniej przygotować swój dział kadrowy do procesu zamknięcia roku podatkowego i wybrać odpowiednią formę wysłania formularzy (zwłaszcza, jeżeli firma zatrudnia większą liczbę pracowników).
Zarówno przesłanie PIT-11 po terminie, jak i niezłożenie takiej deklaracji, stanowi wykroczenie skarbowe. Zgodnie z brzmieniem art. 56 § 4 w zw. z 56 § 3 i art. 48 Kodeksu karnego skarbowego, za niedopełnienie tego obowiązku płatnik podatku może zostać ukarany grzywną w wysokości nawet 180 stawek dziennych.
Brak wykonania w terminie obowiązku przygotowania i wysłania deklaracji PIT-11 do podatnika może grozić nałożeniem grzywny na pracodawcę.
Pracodawcy, którzy w poprzednim roku zatrudniali pracowników, do końca lutego muszą dostarczyć im PIT-11. Przygotowanie i wysyłka deklaracji zawierającej m.in. informacje o dochodach i zaliczkach na podatek dochodowy to obowiązek płatnika podatku.
Pracodawcy, którzy w poprzednim roku zatrudniali pracowników, do końca lutego muszą dostarczyć im PIT-11. Przygotowanie i wysyłka deklaracji zawierającej m.in. informacje o dochodach i zaliczkach na podatek dochodowy to obowiązek płatnika podatku.
Artykuł 39 ust. 1 ustawy o PIT określa obowiązek pracodawcy do wystawienia i przekazania pracownikowi informacji o dochodach oraz pobranych zaliczkach na podatek. Nie ma tam jednak mowy o tym, że musi być to zrobione listem poleconym.
Artykuł 42 ust. 1a-4 ustawy o PIT reguluje kwestie pobierania i wpłacania zaliczek na podatek dochodowy.
Artykuł 42a ust. 1 ustawy o PIT dotyczy informacji o przychodach z innych źródeł.
Artykuł 42e ust. 5 i 6 ustawy o PIT zawiera przepisy dotyczące przekazywania informacji o dochodach z zagranicy.
Artykuł 45ba ustawy o PIT nakłada obowiązek składania określonych dokumentów urzędowi skarbowemu za pomocą środków komunikacji elektronicznej.
Artykuł 45cd ustawy o PIT reguluje udostępnianie przez organ podatkowy podatnikowi zeznań podatkowych za pośrednictwem portalu podatkowego.
Kodeks karny skarbowy, w szczególności art. 56 § 3 i § 4 oraz art. 48, określa sankcje za niewykonanie obowiązków związanych z rozliczeniami podatkowymi.
Ordynacja podatkowa zawiera ogólne przepisy dotyczące komunikacji elektronicznej w sprawach podatkowych.
Objaśnienia Ministerstwa Finansów z dnia 27 czerwca 2025 r. rozwiewają wątpliwości dotyczące formy wysyłki PIT-11.
Orzeczenie Wojewódzkiego Sądu Administracyjnego z 2018 roku (sygn. akt. I SA/Po 418/18) potwierdza, że ustawa o PIT nie wymaga posiadania dowodu doręczenia PIT podatnikowi.
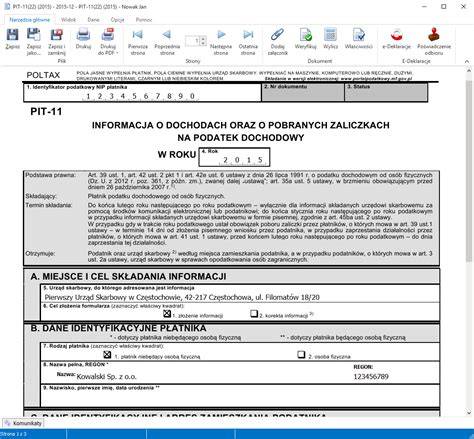
Comarch ERP Optima - Wysyłanie deklaracji PIT-11 (film z lektorem)
tags: #czy #pracodawca #moze #nie #przekzac #pitu