

Przedsiębiorcy decydujący się na zatrudnienie pracownika często kierują się kosztem, jaki muszą ponieść. Głównym wyznacznikiem tego, jaką umowę zawrzeć, nie powinien być jednak aspekt finansowy, a typ wykonywanych czynności czy działań. Ciągle jednak to umowy cywilnoprawne wybierane są najczęściej, głównie ze względu na dużą elastyczność i mniejszy koszt w stosunku do umowy o pracę. W artykule tym wyjaśniamy, jaki jest koszt całkowity zatrudnienia na umowę zlecenia.
Czym jest umowa zlecenie?
Umowa zlecenie to umowa cywilnoprawna, co oznacza, że nie jest ona regulowana Kodeksem pracy, a Kodeksem cywilnym. W związku z tym nie dotyczy jej prawo pracy, a zleceniobiorcy przysługują jedynie takie prawa, jakie zawarte są w treści umowy. Przedmiotem umowy zlecenie jest wykonanie danej czynności prawnej wobec zleceniodawcy. Istotny tutaj jest sam fakt wykonywania pracy na rzecz odbiorcy zlecenia, a nie uzyskanie konkretnego rezultatu. Co ważne, umowa zlecenie wiąże się z obowiązkiem zgłoszenia do ZUS, którego należy dokonać w ciągu 7 dni. Zleceniodawca jest zobowiązany do naliczania i odprowadzania składek na ubezpieczenia społeczne, dobrowolne jest jedynie ubezpieczenie chorobowe.
Umowa zlecenie charakteryzuje się większą elastycznością jeśli chodzi o miejsce, zakres czasu oraz sposób wykonywania pracy. Zawierana jest na podstawie kodeksu cywilnego, nie nadaje więc zleceniobiorcy statusu pracownika. Jej najważniejszym aspektem jest staranność oraz sumienność w wykonywaniu przedmiotu zlecenia.
Jakie składki musi opłacić pracodawca przy umowie zlecenie?
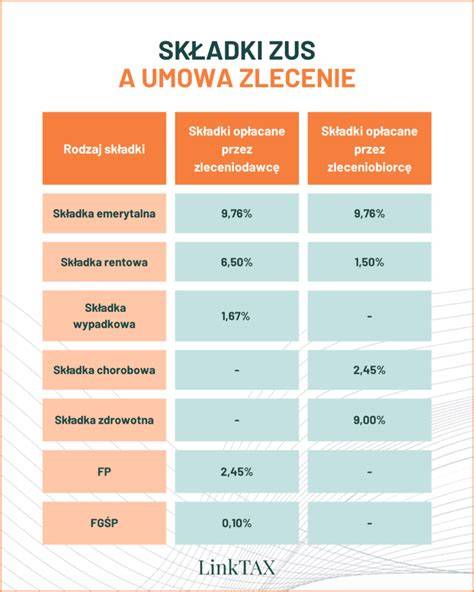
Przy umowie zlecenie, pracodawca jest zobowiązany odprowadzać składki na ubezpieczenie społeczne na rzecz zleceniobiorcy, chyba że zostanie zwolniony z tego obowiązku. Na zobowiązania te składają się następujące składki:
- Składki na ubezpieczenie emerytalne i rentowe - maksymalna podstawa wymiaru składek nie może być wyższa od trzydziestokrotności prognozowanego przeciętnego wynagrodzenia miesięcznego w gospodarce narodowej, które wyniesie 8673 zł w 2025 roku. Pracownik posiadający kilka źródeł dochodu musi poinformować pracodawcę o przekroczeniu podstawy wymiaru.
- Składka wypadkowa - jej stopa procentowa to minimum 0,67% i nie więcej niż 3,33% wynagrodzenia brutto i jest uzależniona od rodzaju działalności gospodarczej. Dla pracodawcy zatrudniającego do 10 pracowników stawka wynosi 1,67% do 31 marca 2025 roku.
- Składka zdrowotna - podstawą wymiaru składki zdrowotnej jest wynagrodzenie pomniejszone o składkę emerytalną, rentową i chorobową.
- Składki na Fundusz Gwarantowanych Świadczeń Pracowniczych i Fundusz Pracy - w przypadku tych składek obowiązuje limit wieku dla kobiet - 55 lat a dla mężczyzn - 60 lat.
W przypadku minimalnej pensji wynoszącej 3600 zł brutto, składka emerytalna wynosi 351,36 zł (9,76% od wynagrodzenia), składka rentowa - 234 zł (6,5%), składka na ubezpieczenie wypadkowe - 60,12 zł (1,67%), składka na Fundusz Pracy - 88,2 zł (2,45%), składka na Fundusz Gwarantowanych Świadczeń Pracowniczych - 3,6 zł (0,1%).
Jakie koszty ponosi pracodawca na umowie zlecenie?
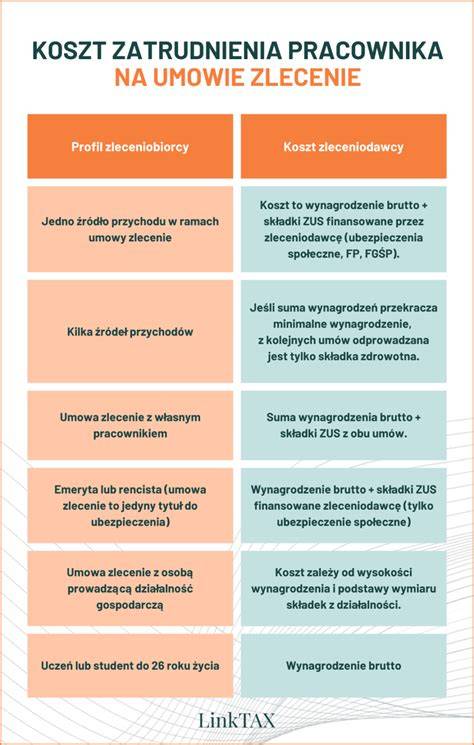
Na koszt całkowity zatrudnienia na umowę zlecenia wpływają więc następujące składowe: wynagrodzenie brutto, składki ZUS finansowane przez zleceniodawcę.
Wynagrodzenie zleceniobiorcy według umowy zlecenia nie może być niższe niż stawka godzinowa dla zleceniobiorcy w 2025 r., która wynosi 30,50 brutto za godzinę. W umowie wynagrodzenie może być wyrażone w kwocie netto, jednak wtedy ewentualny wzrost kosztów umowy ponosi pracodawca. Warto zaznaczyć, że nie każda umowa zlecenie będzie kosztowała pracodawcę tyle samo. Ostateczny koszt umowy zlecenie będzie różnić się zależnie od tego, czy zleceniobiorca ma uprawnienia, takie jak odpowiedni wiek lub inne przywileje wpływające na składki ZUS.
Czynniki, które wpływają na koszt umowy zlecenia dla pracodawcy, to:
- liczba tytułów do ubezpieczeń zleceniobiorcy,
- zawarcie umowy zlecenie z pracownikiem, który jest zatrudniony na podstawie umowy o pracę,
- profil zleceniobiorcy, np. emeryt, rencista, uczeń, student lub przedsiębiorca.
Czynniki te decydują czy zleceniodawca będzie zwolniony z całości lub części składek za zleceniobiorcę. Zwolnienie z opłaty ubezpieczenia społecznego następuje na przykład, wtedy gdy osoba przyjmująca zlecenie posiada inne tytuły do ubezpieczenia, których suma wynagrodzenia jest równa lub wyższa niż minimalna krajowa (4666 zł brutto od 2025 r.). Wtedy obowiązkowa jest tylko składka na ubezpieczenie zdrowotne, opłacana przez zleceniobiorcę. Natomiast, całkowite zwolnienie z opłacania składek występuje w przypadku zatrudniania studentów.
Umowa zlecenie jako jedyny tytuł do ubezpieczeń społecznych
Gdy zleceniobiorcy nie przysługują żadne ulgi, zleceniodawca jest zobowiązany opłacić za niego składki ZUS (emerytalną, rentową, wypadkową), na Fundusz Pracy i Fundusz Gwarantowanych Świadczeń Pracowniczych. Składka na ubezpieczenie chorobowe jest dobrowolna, natomiast składka na ubezpieczenie zdrowotne jest pokrywana przez zleceniobiorcę. Osoba przyjmująca zlecenie dzięki opłacaniu dobrowolnej składki chorobowej jest uprawniona do wynagrodzenia za czas niezdolności do pracy. Wówczas świadczenie chorobowe wypłaca ZUS, a nie pracodawca.
W przypadku wynagrodzenia w kwocie minimalnej (najniższa krajowa od 1 lipca 2023 roku wynosi 3600 zł brutto), koszty pracownika obejmują składkę emerytalną (351,36 zł), składkę rentową (54 zł), składkę na ubezpieczenie chorobowe (88,2 zł) oraz składkę zdrowotną (279,58 zł).
Przykład 1.
Pani Anna jest zatrudniona na umowie zlecenie, jest to jej jedyna umowa, jaką posiada. Pracodawca zgłosił ją do ZUS-u do wszystkich składek społecznych oraz do dobrowolnej chorobowej. Pani Anna zarabia 4 300,00 zł brutto, jaki będzie koszt całkowity zatrudnienia na umowę zlecenia?
Składki finansowane przez zleceniobiorcę:
- składka na ubezpieczenie emerytalne - 4 300 zł × 9,76% = 419,68 zł;
- składka na ubezpieczenie rentowe - 4 300 zł × 1,5% = 64,50 zł;
- składka na ubezpieczenie chorobowe - 4 300 zł × 2,45 %= 105,35 zł;
- składka na ubezpieczenie zdrowotne - (4 300 zł - 589,53 zł) × 9% = 333,94 zł.
Suma składek finansowanych przez zleceniobiorcę: 923,47 zł.
Składki finansowane przez zleceniodawcę:
- składka na ubezpieczenie emerytalne - 4 300 zł × 9,76% = 419,68 zł;
- składka na ubezpieczenie rentowe - 4 300 zł × 6,5% = 279,50 zł;
- składka na ubezpieczenie wypadkowe - 4 300 zł × 1,67% = 71,81 zł;
- składka na FGŚP - 4 300,00 zł × 0,1% = 4,30 zł;
Suma składek finansowanych przez zleceniodawcę: 775,29 zł
Koszty uzyskania przychodu: (4 300 zł - 589,53 zł) × 20% = 742,10 zł;
Podatek: (4 300 zł - 589,53 zł - 742,10 zł) × 12% = 356,20 zł, zaokr. 356 zł;
Wynagrodzenie netto: 4 300 zł - 589,53 zł -333,94 zł - 356,00 zł = 3 020,53 zł;
Koszt całkowity zatrudnienia na umowę zlecenia: 4 300 zł + 775,29 zł = 5 075,29 zł.
Więcej niż jedna umowa zlecenie
Jeśli zleceniobiorca zawarł więcej niż jedną umowę zlecenie, podlega obowiązkowym ubezpieczeniom społecznym z jednej umowy. Składki w takiej sytuacji będą dotyczyć umowy zawartej wcześniej lub wybranej przez zleceniobiorcę. Pozostałe umowy są zwolnione ze składek na ubezpieczenia społeczne, jednak tylko w wypadku, gdy z wcześniejszej lub wybranej umowy zleceniobiorca uzyskuje przynajmniej minimalne wynagrodzenie.
Jeśli kwota innej umowy przekracza minimalne wynagrodzenie, to z umowy konieczne będzie odprowadzanie tylko składki zdrowotnej. W tej sytuacji kosztem całkowitym pracodawcy będzie wynagrodzenie brutto, ponieważ składka zdrowotna jest finansowana przez zleceniobiorcę, nie przez zleceniodawcę.
Natomiast składka zdrowotna dotyczy każdego z uzyskanych przychodów, dlatego osobę, która wykonuje pracę na podstawie kilku umów zlecenia, obowiązuje obowiązkowe ubezpieczenie zdrowotne z tytułu każdej z tych umów.
Przykład 2.
Pan Tomasz został zatrudniony na umowę zlecenie na kwotę 4 900 brutto, jest to jednak jego kolejna umowa, natomiast przychód z łącznej podstawy ze dwóch poprzednich umów jest większy niż kwota minimalnej krajowej. Został on zatem zgłoszony do składki zdrowotnej.
Koszty umowy zlecenie ze studentem
Uczniowie i studenci mają szczególne uprawnienia w zakresie zawierania umowy zlecenia. Pracodawca nie musi za nich płacić składek na ubezpieczenie społeczne. Oznacza to również, że nie zgłasza ich do ZUS. Umowa zlecenie może być zawarta z uczniem szkoły ponadpodstawowej, który w danym roku kontynuuje naukę lub ukończył naukę. Jeśli uczeń ukończył już szkołę średnią, ale uzyska zaświadczenie o przyjęciu na studia, może być uznawany za ucznia do 30 września.
Status studenta uzyskuje osoba przyjęta na studia licencjackie, magisterskie, lub jednolite magisterskie. Natomiast status studenta wygasa z dniem ostatniego egzaminu lub praktyki, lub przez skreślenie z listy studentów.
Nawiązanie takiej formy zatrudnienia z uczniem czy studentem jest najbardziej opłacalne dla pracodawcy. Ponieważ nie są oni objęci ubezpieczeniem społecznym z tytułu umowy zlecenia, koszt pracodawcy to jedynie wynagrodzenie brutto.
Przykład 3.
Pan Mariusz podpisał umowę zlecenie z firmą „OmniCar”, w ramach której raz w tygodniu świadczy jej usługi kurierskie. Nie licząc współpracy z OmniCar, nie jest związany umowami z innymi pracodawcami/zleceniodawcami oraz na chwilę obecną uczy się i nie ukończył jednocześnie 26 lat (schemat składek: Student lub uczeń do 26. roku życia). Umowa zlecenie określała stawkę godzinową w wysokości 31,40 zł/h brutto. W danym miesiącu pan Mariusz wyjeździł 20 h w ramach realizacji postanowień umowy zlecenia. Zleceniodawca, wystawiając rachunek za usługi, musiał uwzględnić w wyliczeniach obowiązującą ulgę „zwolnienie z PIT dla młodych”.
Z racji tego, że pan Mariusz jest studentem, nie jest zgłoszony do ZUS-u ani też nie jest odprowadzany za niego podatek, więc koszt całkowity zatrudnienia na umowę zlecenia będzie wynosił 628 zł (20h * 31,40 zł/h), czyli tyle samo, ile wynagrodzenie brutto.
Koszty umowy zlecenie z pracownikiem
Są sytuacje, w których pracodawca zawiera umowę zlecenie z osobą zatrudnioną na umowę o pracę. W przypadku zawarcia umowy zlecenie z własnym pracownikiem umowa ta jest traktowana jak umowa o pracę, a więc zleceniobiorca podlega bezwarunkowo wszystkim ubezpieczeniom. Wyjątkiem jest ubezpieczenie chorobowe pracowników na urlopie macierzyńskim lub wychowawczym. W takiej sytuacji opłacanie składki chorobowej jest dobrowolne. Co ważne, nie należy ponownie zgłaszać pracownika do ubezpieczenia. Pracodawca przedstawia uzyskany przychód z umowy zlecenia wraz z przychodem ze stosunku pracy. Następnie na podstawie sumy przychodów oblicza podstawę wymiaru składek na ubezpieczenia społeczne.
Natomiast może zaistnieć także sytuacja, w której zleceniodawca zawiera umowę z osobą zatrudnioną na umowę o pracę w innej firmie. W takiej sytuacji, jeśli zleceniobiorca zarabia minimum najniższą krajową z tytułu umowy o pracę w innej firmie, umowa zlecenie nie będzie tak samo oskładkowana. Zleceniodawcę nie obowiązują opłaty na ubezpieczenie społeczne, a składka zdrowotna jest należna ze strony zleceniobiorcy.
Przykład 4.
Pani Karolina jest zatrudniona na umowę o pracę w sklepie i zarabia 4 900 zł brutto. W grudniu otrzymała dodatkowe zlecenie u swojego pracodawcy polegające na przyozdobieniu sklepu w ozdoby świąteczne. Umowa zlecenie opiewa na kwotę 450,00 zł brutto. Jaki będzie koszt całkowity zatrudnienia na tę umowę?
Odpowiedź:
Składki finansowane przez zleceniobiorcę:
- składka na ubezpieczenie emerytalne - 450 zł × 9,76% = 43,92 zł;
- składka na ubezpieczenie rentowe - 450 zł × 1,5% = 6,75 zł;
- składka na ubezpieczenie chorobowe - 450 zł × 2,45 % = 11,03 zł;
- składka na ubezpieczenie zdrowotne - (450 zł - 61,70 zł) × 9% = 34,95 zł.
Suma składek finansowanych przez pracownika: 96,65 zł.
Składki finansowane przez zleceniodawcę:
- składka na ubezpieczenie emerytalne - 450 zł × 9,76% = 43,92 zł;
- składka na ubezpieczenie rentowe - 450 zł × 6,5% = 29,25 zł;
- składka na ubezpieczenie wypadkowe - 450 zł × 1,67% = 7,52 zł;
- składka na FGŚP - 450 zł × 0,1% = 0,45 zł;
- składka na FP - 450 zł × 2,45% = 11,03 zł.
Suma składek finansowanych przez pracodawcę: 92,17 zł.
Koszty uzyskania przychodu: (450 zł - 61,70 zł) × 20% = 77,66 zł;
Podatek: (450 zł - 61,70 zł - 77,66 zł) × 12% = 37,32 zł, zaokr. 37 zł;
Wynagrodzenie netto: 450 zł - 61,70 zł - 34,95 zł - 37 zł = 316,35 zł
Koszt całkowity zatrudnienia na umowę zlecenia: 450 zł + 92,17 zł = 542,17 zł.
Koszty umowy zlecenie z emerytem lub rencistą
Pracodawca zatrudniający emeryta lub rencistę na umowę zlecenie jest zobowiązany opłacać składki na ubezpieczenie społeczne: emerytalne, rentowe, wypadkowe oraz zdrowotne. Ubezpieczenie chorobowe w tym wypadku jest dobrowolne.
Warto pamiętać, że gdy zleceniobiorca osiągnął wiek 55 lat (dla kobiet) lub 60 lat (dla mężczyzn), zleceniodawca nie musi opłacać składek na Fundusz Pracy i Fundusz Gwarantowanych Świadczeń Pracowniczych.
W przypadku gdy emeryt lub rencista na podstawie umowy z inną firmą osiąga co najmniej minimalne wynagrodzenie, pracodawca nie ma obowiązku opłacania składek na ubezpieczenie społeczne. Należy jednak pamiętać, że składka zdrowotna jest obowiązkowa.
Natomiast gdy pracodawca podpisuje umowę zlecenie z emerytem lub rencistą zatrudnionym na podstawie stosunku pracy, to jest ona oskładkowana jak umowa o pracę. W praktyce oznacza to naliczanie składek z obu umów.
Przykład 5.
65-letni pracownik, który ma prawo do emerytury, jest zatrudniony w ramach umowy zlecenie, z której osiąga miesięczne wynagrodzenie w kwocie 3 600,00 zł brutto. Nie zadeklarował on chęci do objęcia go dobrowolnym ubezpieczeniem chorobowym. Jakie składki należy opłacić za zleceniobiorcę i w jakiej wysokości?
Składki finansowane przez zleceniobiorcę:
- składka na ubezpieczenie emerytalne - 3 600 zł × 9,76% = 351,36 zł;
- składka na ubezpieczenie rentowe - 3 600 zł × 1,5% = 54 zł;
- składka na ubezpieczenie zdrowotne - (3 600 zł - 405,36 zł) × 9% = 287,52 zł.
Suma składek finansowanych przez zleceniobiorcę: 692,88 zł.
Składki finansowane przez zleceniodawcę:
- składka na ubezpieczenie emerytalne - 3 600 zł × 9,76% = 351,36 zł;
- składka na ubezpieczenie rentowe - 3 600 zł × 6,5% = 234 zł;
- składka na ubezpieczenie wypadkowe - 3 600 × 1,67% = 60,12 zł.
Suma składek finansowanych przez zleceniodawcę: 645,48 zł.
Koszty uzyskania przychodu: (3 600 zł - 405,36 zł) × 20% = 638,92 zł;
Podatek: (3 600 zł - 405,36 zł - 638,92 zł) × 12% = 306,72 zł, zaokr. 307 zł;
Wynagrodzenie netto: 3 600 zł - 405,36 zł - 287,52 zł - 307 zł = 2 600,12 zł
Koszt całkowity zatrudnienia na umowę zlecenia: 3 600 zł + 645,48 zł = 4 245,48 zł.
Za zleceniobiorcę należy opłacić składki na ubezpieczenie emerytalne, rentowe, wypadkowe oraz zdrowotne.
Koszty umowy zlecenie z osobą prowadzącą działalność gospodarczą
Gdy zleceniobiorcą jest osoba prowadząca działalność gospodarczą, składki może odprowadzać zleceniodawca lub przedsiębiorca. Jeśli przedmiot umowy pokrywa się z zakresem prowadzonej działalności gospodarczej, zleceniobiorca sam jest odpowiedzialny za odprowadzanie wszystkich składek. W takim wypadku przedsiębiorca wystawia fakturę lub rachunek, który jest regulowany przez zleceniodawcę.
Natomiast jeśli umowa dotyczy zlecenia, które wykracza poza zakres działalności, umowa zlecenie stanowi odrębne źródło przychodów i dochodzi do zbiegu tytułów do ubezpieczeń. Wtedy, koszt dla zleceniodawcy będzie zależny od tego, jakie składki są opłacane przez przedsiębiorcę. Jeżeli zleceniobiorca opłaca składki z tytułu działalności gospodarczej na ogólnych zasadach, czyli od podstawy nie mniejszej niż 60% przeciętnego wynagrodzenia, umowa zlecenie zobowiązuje tylko do opłacenia składki zdrowotnej.
Natomiast kiedy zleceniobiorca obowiązują preferencyjne zasady opłacania składek, czyli od podstawy wymiaru równej 30% minimalnego wynagrodzenia, pracodawca jest zobowiązany opłacić składki na ubezpieczenie społeczne oraz ubezpieczenie zdrowotne.
Podsumowanie
Koszty zatrudnienia na umowę zlecenie różnią się znacznie zależnie od indywidualnych warunków zleceniobiorcy. Umowa zlecenie najbardziej opłaca się przy zatrudnieniu ucznia lub studenta, wtedy kosztem będzie tylko wynagrodzenie brutto. Podobnie będzie w przypadku osób, które mają inną umowę zlecenie, z której wynagrodzenie jest równe przynajmniej wynagrodzeniu minimalnemu.
Najmniej opłaca się podpisać umowę zlecenie z osobą, która ma więcej niż 26 lat i nie ma innych umów lub z własnym pracownikiem. Wyjątkiem jest składka na ubezpieczenie chorobowe od zleceniobiorcy (2,45 proc. wynagrodzenia brutto), która jest dobrowolna i której podstawa nie może miesięcznie przekroczyć 250 proc.
Umowa zlecenie, a umowa o pracę | LEX TV
Na umowie zlecenie obowiązuje minimalna stawka godzinowa. W 2025 roku wynosi 30,50 zł brutto za jedną godzinę. Uczniowie lub studenci do ukończenia 26. roku życia nie są objęci ubezpieczeniami społecznymi z tytułu umowy zlecenie. Zleceniodawcy są zwolnieni z opłacania za tę grupę zleceniobiorców składek ZUS oraz podatku.
tags: #co #zaplace #zatrudniajac #na #zlecenie