

W Polsce system podatkowy oferuje szereg rozwiązań mających na celu wsparcie finansowe seniorów. Kluczowe znaczenie ma tu tzw. "emerytura bez podatku", która od 2022 roku znacząco wpływa na to, ile pieniędzy faktycznie trafia na konta emerytów. Zrozumienie zasad naliczania podatku dochodowego, składek ZUS oraz przysługujących ulg jest niezbędne do efektywnego zarządzania domowym budżetem.
Ile podatku płaci pracujący emeryt?
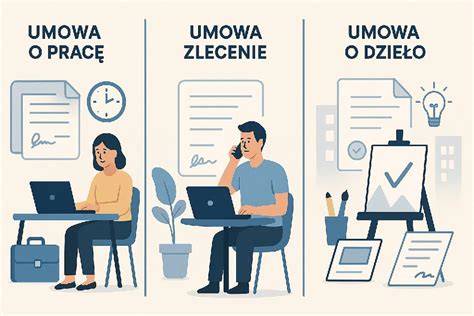
Seniorzy w Polsce mogą pracować bez obaw o wysokie podatki dzięki ulgi PIT-0, która obowiązuje od 2022 roku. Ulga ta pozwala aktywnym zawodowo emerytom na zarobienie znaczących kwot bez obciążenia podatkiem dochodowym. Limit zwolnienia wynosi 85 528 zł rocznie, co oznacza, że można zarobić ponad 100 tys. zł brutto, nie płacąc podatku od większości przychodów. Aby skorzystać z tej ulgi, należy osiągnąć powszechny wiek emerytalny (60 lat dla kobiet, 65 lat dla mężczyzn) i jednocześnie zawiesić pobieranie świadczenia emerytalnego. Ulga PIT-0 obejmuje wynagrodzenia z umowy o pracę, umowy zlecenia (jeśli odprowadzane są składki ZUS) oraz dochody z działalności gospodarczej, a także niektóre świadczenia, jeśli zostały opłacone składki społeczne.
Senior, który pozostaje aktywny zawodowo w pełnym wymiarze godzin, może liczyć na znaczną ulgę podatkową. Dochód do 85 528 zł wraz z dodatkową kwotą wolną w wysokości 30 000 zł jest całkowicie zwolniony z podatku PIT. Co istotne, jeśli małżonek lub małżonka spełnia te same warunki, każdemu z nich przysługuje odrębny limit. Opodatkowaniu podlega wyłącznie nadwyżka ponad tę kwotę, i to według stawki 12% (nie licząc obowiązkowej 9% składki zdrowotnej). Dla przykładu: jeśli senior osiągnie roczny dochód w wysokości 120 000 zł, to podatek zostanie naliczony jedynie od różnicy między tym dochodem a kwotą zwolnioną, czyli od 4 472 zł. Przy stawce 12% daje to około 536 zł podatku PIT.
Ministerstwo Finansów przypomina, że jeśli w ciągu roku senior uzyskał wyłącznie dochody objęte ulgą PIT-0, nie musi składać rocznego PIT-37. Warto sprawdzić dodatkowe ulgi (np. na dzieci), które mogłyby zwiększyć zwrot.
Według danych GUS, seniorzy w wieku emerytalnym stanowili znaczną część populacji, a ulga podatkowa zachęca osoby starsze do pozostania na rynku pracy. W całej Unii Europejskiej obserwuje się trend wzrostu średniego wieku opuszczania rynku pracy.
Pracujesz i pobierasz emeryturę? Jakie składki zapłacisz?
Decyzja o kontynuowaniu pracy po przejściu na emeryturę wiąże się z odmiennymi zasadami podatkowymi i składkowymi. Emeryt, który jednocześnie pobiera świadczenie i dorabia, traci prawo do ulgi PIT-0. Oznacza to, że jego wynagrodzenie z pracy etatowej podlega standardowym zaliczkom według skali podatkowej - 12% od nadwyżki ponad 30 000 zł rocznie. Sama emerytura jest rozliczana osobno, z zachowaniem kwoty wolnej od podatku. Senior płaci więc podatek od dochodów z pracy, a świadczenie emerytalne pozostaje zwolnione do wspomnianego limitu.
Składki ZUS od wynagrodzenia pracującego emeryta rozliczane są według standardowych zasad, choć z pewnymi wyjątkami. Senior zatrudniony na etacie odprowadza pełen pakiet składek społecznych - emerytalną, rentową, chorobową i wypadkową - oraz obowiązkową składkę zdrowotną. Kobiety po 55. roku życia i mężczyźni po 60. roku życia są zwolnieni z opłacania składek na Fundusz Pracy oraz Fundusz Gwarantowanych Świadczeń Pracowniczych, co oznacza realne oszczędności. W przypadku umowy zlecenia, jeśli senior ma już etat, z dodatkowego zlecenia odprowadza jedynie składkę zdrowotną. Gdy zlecenie jest jedyną formą zatrudnienia, obowiązują wszystkie składki społeczne.
Pobieranie emerytury i jednoczesna praca oznacza brak prawa do ulgi PIT-0. Senior płaci podatek od dochodów z pracy zgodnie ze skalą podatkową, a jego świadczenie emerytalne rozliczane jest osobno. Jeśli senior zacznie pobierać świadczenie w trakcie roku, ulga PIT-0 obowiązuje wyłącznie do miesiąca poprzedzającego przyznanie emerytury. To ważny szczegół przy planowaniu momentu przejścia na świadczenie.
Z perspektywy finansowej praca po osiągnięciu wieku emerytalnego daje podwójne korzyści: dodatkowe środki, które w dużej części pozostają w kieszeni dzięki kwocie wolnej od podatku, oraz zwiększenie podstawy wymiaru przyszłej emerytury.
Umowa o pracę, zlecenie czy B2B - gdzie senior zapłaci najmniej?
W 2025 roku minimalne wynagrodzenie za pracę wynosi 4 666 zł brutto. Od tej kwoty pracujący senior zatrudniony na umowie o pracę odprowadza standardowe składki ZUS. Przy uldze PIT-0 nie zapłaci podatku dochodowego. Składki finansowane przez pracownika (seniora) obejmują składkę emerytalną (9,76%), rentową (1,5%) i chorobową (2,45%). Łączne składki społeczne potrącane z pensji wynoszą 634,47 zł. Podstawa do składki zdrowotnej to 4 031,53 zł, a składka zdrowotna wynosi 362,84 zł. Podatek PIT wyniesie 0 zł przy założeniu, że senior nie pobiera emerytury i korzysta z ulgi PIT-0. Przy minimalnym wynagrodzeniu 4 666 zł brutto, pracujący senior otrzyma około 3 668,69 zł netto.
| Składnik | Kwota |
|---|---|
| Składka emerytalna (9,76%) | 451,74 zł |
| Składka rentowa (1,5%) | 69,39 zł |
| Składka chorobowa (2,45%) | 113,34 zł |
| Łączne składki społeczne | 634,47 zł |
| Podstawa składki zdrowotnej | 4 031,53 zł |
| Składka zdrowotna (9%) | 362,84 zł |
| Podatek PIT | 0 zł |
| Wynagrodzenie netto | 3 668,69 zł |
Umowa zlecenia bywa korzystna, zwłaszcza gdy senior ma już etat - wtedy z dodatkowego zlecenia odprowadza głównie składkę zdrowotną. Gdy zlecenie jest jedynym źródłem dochodu, obowiązują wszystkie składki społeczne, a korzyść podatkowa maleje. Najwięcej emocji budzi jednoosobowa działalność gospodarcza (B2B). Choć może wydawać się atrakcyjna, senior na B2B zawsze płaci składkę zdrowotną, nawet przy uldze PIT-0. Przy ryczałcie od przychodów ulga PIT-0 często nie daje realnej oszczędności, ponieważ podatek liczony jest od obrotu, a nie dochodu.
Wniosek jest prosty: ta sama kwota brutto może oznaczać różnicę kilku tysięcy złotych rocznie w zależności od formy zatrudnienia. Dlatego przed podpisaniem umowy lub założeniem firmy warto policzyć nie tylko podatek, lecz także składki - szczególnie zdrowotną.
Emerytura bez podatku - jak to działa w praktyce?
Reforma wprowadzająca emerytury bez podatku na stałe wpisała się w polski system podatkowy. Kluczem do zrozumienia mechanizmu jest kwota wolna od podatku, która wynosi 30 000 zł rocznie. W praktyce oznacza to, że każda osoba pobierająca świadczenie emerytalne lub rentowe do wysokości 2 500 zł brutto miesięcznie, nie płaci podatku dochodowego. Dla seniorów z wyższymi świadczeniami podatek w wysokości 12% naliczany jest wyłącznie od nadwyżki ponad 2 500 zł.
Emeryci, których wszystkie świadczenia są zwolnione (np. tylko jedna emerytura do 30 000 zł rocznie), najczęściej nie muszą sami składać zeznania podatkowego. Mogą to jednak zrobić, np. w celu rozliczenia wspólnego z małżonkiem lub uwzględnienia innych źródeł przychodu.
Warto wyjaśnić częste nieporozumienie: brak podatku dochodowego nie jest równoznaczny z otrzymaniem pełnej kwoty brutto. Od każdej emerytury i renty - niezależnie od jej wysokości - nadal odprowadzana jest składka na ubezpieczenie zdrowotne w wysokości 9%.
Emerytura brutto netto 2026 r.
Od 1 marca 2026 roku kwota najniższej emerytury wynosi 1 978,49 zł brutto. Dzięki temu, że mieści się w limicie 2 500 zł miesięcznie, seniorzy pobierający takie świadczenie są całkowicie zwolnieni z podatku dochodowego. Jedynym potrąceniem jest składka zdrowotna (9%).
- Emerytura brutto: 1 978,49 zł
- Składka zdrowotna (9%): 178,06 zł
- Podatek dochodowy (PIT): 0 zł
- Wypłata „na rękę” (netto): 1 800,43 zł
Waloryzacja emerytur i trzynasta emerytura w 2026 roku
W kwietniu seniorzy otrzymają dodatkowe świadczenie - trzynastą emeryturę, która w 2026 roku wynosi 1 978,49 zł brutto. Należy jednak podkreślić, że 13. emerytura nie jest zwolniona z podatku. Sumując ją z regularną emeryturą, łączny dochód niemal zawsze przekracza próg 2 500 zł, co skutkuje potrąceniem zaliczki na podatek dochodowy.
Przykład: Pani Zofia otrzymuje podstawową emeryturę w wysokości 1 500 zł brutto. W kwietniu 2026 r. ZUS wypłaci jej dodatkowo „trzynastkę” w kwocie 1 978,49 zł brutto. Łączny przychód w tym miesiącu wyniesie 3 478,49 zł, co oznacza przekroczenie progu 2 500 zł wolnego od podatku. W rezultacie od kwietniowej wypłaty ZUS potrąci nie tylko 9% składki zdrowotnej, ale również zaliczkę na podatek dochodowy (PIT).
Czy zmiany są korzystne dla emerytów?
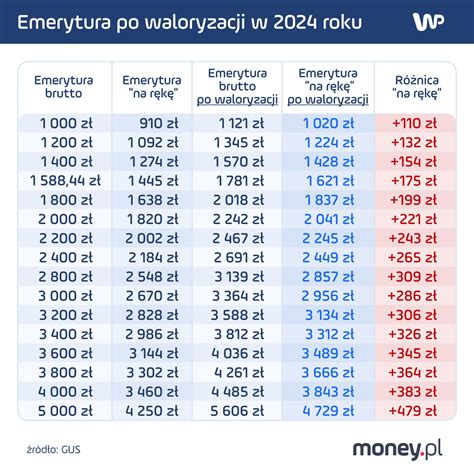
Choć emerytura nieprzekraczająca 2500 złotych jest wolna od podatku dochodowego, seniorzy nadal płacą pełną składkę zdrowotną, której nie mogą odliczyć od podatku. Do końca 2021 roku emeryci mogli odliczać połowę składki zdrowotnej. Polski Ład podwyższył kwotę wolną od podatku z około 8000 zł do 30 000 zł rocznie. Na zmianach zyskali przede wszystkim emeryci, których roczna wartość emerytury znajduje się najbliżej kwoty wolnej od podatku.
W przypadku osób pobierających dwa różne świadczenia, np. emeryturę i rentę, świadczenia są wolne od podatku pod warunkiem, że nie przekroczą łącznie kwoty 2500 zł brutto. Jeśli ten próg zostanie przekroczony, podatek zostanie pobrany tylko od kwoty przekraczającej 2500 zł.
Przykład: Pan Janusz po waloryzacji w marcu 2026 roku otrzymuje emeryturę w kwocie 1 632,15 zł brutto oraz 50% renty z tytułu choroby zawodowej w wysokości 758,16 zł brutto. Łącznie daje to kwotę 2 390,31 zł brutto. Ponieważ suma ta mieści się w limicie 2 500 zł, jego świadczenia są całkowicie wolne od podatku dochodowego. Pan Janusz zapłaci jedynie 9% składki zdrowotnej od całości świadczeń.
Przykład: Pani Grażyna po waloryzacji w 2026 roku otrzymuje emeryturę w kwocie 1 895,40 zł brutto oraz 50% renty z tytułu choroby zawodowej w wysokości 842,40 zł brutto, co łącznie daje 2 737,80 zł brutto. W tej sytuacji świadczenia Pani Grażyny do kwoty 2 500 zł pozostają wolne od podatku. Jednak od pozostałej nadwyżki, czyli od kwoty 237,80 zł, ZUS pobierze zaliczkę na podatek dochodowy. Dodatkowo od pełnej kwoty brutto zostanie potrącona 9-procentowa składka zdrowotna.
Wprowadzone zmiany, choć pozornie korzystne, mogą nie być tak odczuwalne, jak zapowiadano, ze względu na brak możliwości odliczenia składki zdrowotnej. Osoby, które zamiast pobierać świadczenie emerytalne, decydują się pozostać aktywne zawodowo, mają prawo korzystać ze zwolnienia z podatku od uzyskiwanych przychodów do limitu 85 528 zł rocznie.
PIT-0 dla seniora, a zagraniczna emerytura | FAKT.PL
Najlepszy sposób na Twoje ulgi i odliczenia w PIT to Program e-pity®. Nie musisz liczyć ulgi i odliczeń w PIT za 2025 ręcznie. Ze zwolnienia do wartości przychodu 85.528 zł korzystają osoby po ukończeniu 60. roku życia w przypadku kobiet i 65. roku życia w przypadku mężczyzn. Gdyby osoba taka zarabiała więcej, wówczas przysługuje jej w stosunku do przychodów ponad 85.528 zł rocznie prawo do skorzystania z kwoty wolnej od podatku, tj. 30 000 zł.
Uprawniony do świadczeń emerytalno - rentowych, który nie skorzystał z nich i nie pobiera ich mimo posiadania do nich prawa oraz jednocześnie zarabia na innej podstawie niż jedna z trzech form wymienionych powyżej (np. na podstawie umowy o dzieło, umowy o przekazanie praw autorskich, umowy sprzedaży ruchomości), musi normalnie zapłacić z tego tytułu podatek. Mimo że taki podatnik nie korzysta ze zwolnienia z podatku do 85.528 zł rocznie, to cały czas do jego dyspozycji pozostaje kwota wolna - łączna dla całości jego przychodów ze wszystkich jego źródeł zarobkowania.
Czy emeryci płacą podatek? Odpowiedź nie jest jednoznaczna, ponieważ zależy od wysokości świadczenia, źródła dochodów oraz spełnienia określonych warunków ustawowych. Podstawowe zwolnienia podatkowe dla emerytów obejmują emeryturę do 2 500 zł brutto (zero PIT) oraz kwotę wolną od podatku 30 000 zł rocznie. Dla emerytów oznacza to, że nawet jeżeli pracują czy mają inne dochody, dochód roczny do 30 000 zł jest zwolniony z PIT. Tym samym, łącznie z progiem 2 500 zł miesięcznie, wiele osób starszych może unikać podatku do około 115 528 zł rocznego dochodu (85 528 zł z ulgi dla pracujących seniorów plus 30 000 zł kwoty wolnej).
Polski Ład wprowadził szereg zmian korzystnych i mniej korzystnych dla emerytów. Podwyższona kwota wolna do 30 000 zł, brak możliwości odliczenia składki zdrowotnej od podatku, ulga dla pracujących seniorów oraz opodatkowanie trzynastki i czternastki to kluczowe kwestie. Ulga dla pracujących seniorów (znana jako „Złota jesień”) pozwala na zwolnienie z PIT do kwoty 85 528 zł rocznie, pod warunkiem niepobierania świadczeń emerytalno-rentowych i osiągnięcia wieku emerytalnego. Limit ten łącznie z kwotą wolną daje możliwość niepłacenia podatku do około 115 528 zł rocznego dochodu.
Każdemu uprawnionemu seniorowi przysługuje odrębny limit ulgi w wysokości 85 528 zł. Jeżeli oboje małżonkowie spełniają warunki i nie pobierają emerytury, każde z nich może korzystać z ulgi samodzielnie. Warto pamiętać, że kwota brutto to pełna wysokość emerytury przyznanej przez ZUS, a kwota netto to suma przekazywana seniorowi po potrąceniu składki zdrowotnej i podatku dochodowego. Osoby otrzymujące świadczenia nieprzekraczające 2 500 zł brutto miesięcznie są zwolnione z obowiązku płacenia podatku PIT.
Każdego roku przeprowadzana jest waloryzacja świadczeń, która może wpłynąć na sytuację podatkową seniorów, jeśli ich emerytura przekroczy próg 2 500 zł. Dodatkowe świadczenia, takie jak trzynasta i czternasta emerytura, są opodatkowane niezależnie od wysokości podstawowego świadczenia. Warto skorzystać z formularza EPD-21, aby ograniczyć te potrącenia, jeśli całoroczne dochody nie przekroczą kwoty wolnej od podatku.
Emerytury z ZUS, KRUS oraz emerytury mundurowe podlegają podobnym zasadom opodatkowania. Obowiązuje próg 2 500 zł brutto miesięcznie zwolnienia z PIT, a składka zdrowotna wynosi 9%. Emerytury zagraniczne podlegają opodatkowaniu zgodnie z umowami o unikaniu podwójnego opodatkowania. Gdy senior otrzymuje kilka świadczeń, wszystkie sumuje się przy ocenie zwolnienia do 2 500 zł miesięcznie.
Mimo licznych ulg, seniorzy mogą znaleźć się w sytuacjach, gdy zapłacą PIT: emerytura powyżej 2 500 zł miesięcznie, dochody przekraczające limity ulgi dla pracujących seniorów, przychody z umów o dzieło, honorariów, renty z umów autorskich, brak spełnienia warunków ulgi lub nieprawidłowe wypełnienie formalności.
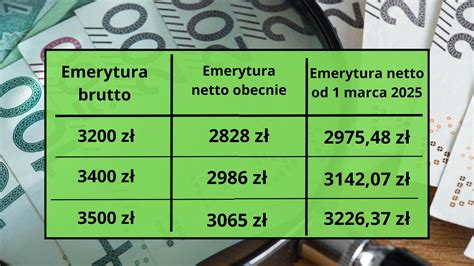
W 2025 roku waloryzacja świadczeń i wypłata trzynastej emerytury stanowią istotne zmiany. Waloryzacja, która odbywa się 1 marca, ma na celu zrekompensowanie inflacji. Trzynasta emerytura, wypłacana w kwietniu, stanowi równowartość najniższej emerytury i jest opodatkowana. Choć reforma "emerytury bez podatku" do kwoty 2 500 zł brutto jest wsparciem dla osób starszych, jej znaczenie jest ograniczone przez składki zdrowotne i rosnące koszty życia.
Dla osób z najniższymi emeryturami korzyści są stosunkowo niewielkie, ponieważ jednocześnie ponoszą one pełen koszt składki zdrowotnej. Warto pamiętać o inflacji i rosnących cenach, które pochłaniają znaczną część dodatkowych środków. System emerytur bez podatku to krok w dobrym kierunku, ale nie rozwiązuje wszystkich problemów finansowych osób starszych.
tags: #brutto #netto #emerytury #z #17 #procent