

Montaż systemów alarmowych w budynkach mieszkalnych, które są objęte społecznym programem mieszkaniowym, może korzystać z preferencyjnej stawki VAT w wysokości 8%. Takie stanowisko potwierdzają interpretacje indywidualne organów podatkowych.
Fiskus podkreślił, że przy ustaleniu właściwej stawki podatku VAT decydujące znaczenie ma fakt, co jest przedmiotem sprzedaży, czy podatnik dokonuje dostawy towarów, czy świadczy usługę oraz czy czynność wykonywana przez podatnika mieści się w zakresie czynności wymienionych w art. 41 ust. 12 ustawy o VAT. Niespełnienie chociażby jednej z przesłanek ww. przepisu powoduje, że transakcja nie może korzystać z preferencyjnej, 8% stawki podatku.
Biorąc jednak pod uwagę opis zdarzenia, organy podatkowe uznały, że o ile usługi montażu systemów alarmowych dokonywane są w ramach budowy, remontu, modernizacji, przebudowy obiektów budowlanych lub ich części zaliczonych do budownictwa objętego społecznym programem mieszkaniowym, to objęte będą preferencyjną stawką podatku 8%.
Kiedy można zastosować stawkę 8% VAT?
Stawka VAT zależy od tego, w jakim budynku usługa jest wykonywana. Usługi montażu monitoringu i systemów alarmowych w budynkach objętych społecznym programem mieszkaniowym, czyli przede wszystkim w budynkach mieszkalnych, są opodatkowane VAT stawką 8%. Potwierdził to Dyrektor Izby Skarbowej w Katowicach w interpretacji.
Zgodnie z art. 41 ust. 12 ustawy o VAT, do budynków mieszkalnych zaliczonych do tej kategorii stosuje się obniżoną stawkę podatku przy usługach dotyczących dostawy, budowy, remontu, modernizacji, termomodernizacji lub przebudowy.
Montaż alarmu jest tutaj traktowany jako „modernizacja” budynku.
Preferencyjna stawka 8% VAT obejmuje:
- Domy jednorodzinne o powierzchni użytkowej do 300 m².
- Lokale mieszkalne (mieszkania) o powierzchni użytkowej do 150 m².
- Usługę montażu systemu alarmowego wraz z osprzętem.
- Usługę wykonaną wewnątrz bryły budynku.
Stawka 23% VAT dotyczy:
- Biur, garaży wolnostojących, dużych rezydencji (powyżej limitów powierzchniowych).
- Zakupu samego sprzętu lub usługi wykonanej w firmie.
- Prac wykonanych na terenie działki, ogrodzenia, budynków gospodarczych.
Aby móc skorzystać z 8% VAT, na fakturze powinna widnieć jedna pozycja: "Usługa wykonania systemu alarmowego" lub "Montaż instalacji alarmowej". Rozbicie tego na osobne pozycje (sprzęt i robocizna) może być ryzykowne podczas kontroli skarbowej.
Powierzchnia użytkowa jest kluczowa przy określaniu limitów. Powierzchnia całkowita jest znacznie większa i obejmuje np. grubość ścian, tarasy, garaże w bryle budynku i piwnice.
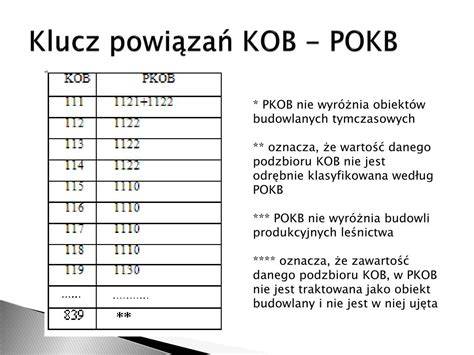
W rozumieniu ustawy o VAT (art. 41 ust. 12a), jeśli budujesz dom jednorodzinny lub remontujesz mieszkanie na własne potrzeby, nieruchomość niemal zawsze wpisuje się w ten program, o ile jest to budynek mieszkalny stałego zamieszkania (według PKOB, dział 11).
Najpewniejszym sposobem na sprawdzenie, czy dom to PKOB 111, jest zajrzenie do dokumentacji, np. pozwolenia na budowę lub projektu budowlanego, gdzie zawsze jest określona kategoria obiektu.
Budownictwo społeczne to budynki mieszkalne, a także budynki instytucji świadczących opiekę dla osób starszych i niepełnosprawnych.
Interpretacja indywidualna Dyrektora Izby Skarbowej w Bydgoszczy z 30 lipca 2014 r. oraz interpretacja Dyrektora IS w Katowicach potwierdzają powyższe zasady.
W przypadku usług konserwacji systemów alarmowych, które nie są robotami budowlanymi ani budowlano-montażowymi, zastosowanie znajdzie ogólna zasada dotycząca obowiązku podatkowego.
Od 1 stycznia 2014 roku, w przypadku świadczenia usług budowlanych lub budowlano-montażowych na rzecz innego podatnika podatku VAT, obowiązek podatkowy powstaje z chwilą wystawienia faktury, która powinna być wystawiona najpóźniej 30. dnia od dnia wykonania ww. usług. Jeżeli podatnik nie wystawił faktury w tym terminie lub wystawił ją z opóźnieniem, obowiązek podatkowy powstaje z chwilą upływu terminu na jej wystawienie.
Otrzymanie przed wykonaniem usługi całości lub części zapłaty powoduje powstanie obowiązku podatkowego z chwilą jej otrzymania w odniesieniu do otrzymanej kwoty. Otrzymanie zapłaty już po wykonaniu usługi pozostaje bez wpływu na moment powstania obowiązku podatkowego.
W przypadku świadczenia usług budowlanych lub budowlano-montażowych na rzecz podmiotów niebędących podatnikami podatku VAT, obowiązek podatkowy powstaje na zasadach ogólnych, tj. z chwilą wykonania usługi lub - jeśli przed tym momentem otrzymano całość lub część zapłaty - z chwilą otrzymania zapłaty w odniesieniu do otrzymanej części.
Wyjaśnienie dotyczące limitów powierzchniowych
Art. 41 ust. 12c ustawy o VAT wyjaśnia zasadę proporcji: jeśli dom ma np. 400 m², to 8% VAT stosuje się tylko do części usługi odpowiadającej 300 m², a resztę (nadwyżkę) opodatkowuje się stawką 23%.
Art. 41 ust. 12b określa limity powierzchniowe:
- Domy jednorodzinne: do 300 m².
- Lokale mieszkalne (mieszkania): do 150 m².
Aby móc skorzystać z 8% stawki VAT, na fakturze powinna widnieć jedna pozycja: "Usługa wykonania systemu alarmowego" lub "Montaż instalacji alarmowej". Rozbicie tego na osobne pozycje (sprzęt i robocizna) może być ryzykowne podczas kontroli skarbowej.
Jak Wystawić Fakturę w KSeF? (Poradnik krok po kroku)
Najlepiej potwierdzić informacje u radcy prawnego dla przedsiębiorców z zakresu prawa podatkowego lub zapytać inne firmy wykonujące takie instalacje, jaką stawkę VAT stosują.
W przypadku instalacji alarmu (usługa instalacji wraz ze osprzętem) dla osoby prywatnej, jeśli jest to budownictwo objęte społecznym programem mieszkaniowym i mieści się w limitach powierzchniowych, obowiązuje stawka 8% VAT.
W przypadku prac konserwacyjnych, które nie można zaliczyć do robót budowlano-montażowych, od dnia 1 stycznia 2014 r. zastosowanie znajduje ogólna zasada wyrażona w art. 19a ust. 1 ustawy o podatku od towarów i usług.
Podstawa prawna: art. 19a, art. 41 ust. 12 ustawy z dnia 11 marca 2004 roku o podatku od towarów i usług, § 3 ust. 1, z zastrzeżeniem § 7 ust. 3 rozporządzenia Ministra Finansów z dnia 23 grudnia 2013 roku.
tags: #alarm #ppoz #kara #dla #klienta #stawka