

Przedsiębiorca zawierający umowę zlecenia ze zleceniobiorcą, który następnie dostarcza zwolnienie lekarskie, staje przed pytaniem o obowiązek poboru zaliczki na podatek od wypłacanego zasiłku chorobowego. Kluczowe dla zrozumienia tej kwestii jest rozróżnienie źródeł przychodów, do których zalicza się wynagrodzenie ze zlecenia oraz zasiłek chorobowy.
Przychody z tytułu wykonywania usług na podstawie umowy zlecenia, gdy są one uzyskiwane wyłącznie od osoby fizycznej prowadzącej działalność gospodarczą, osoby prawnej i jej jednostki organizacyjnej oraz jednostki organizacyjnej niemającej osobowości prawnej i nie są przez zleceniobiorcę rozliczane w ramach prowadzonej przez niego pozarolniczej działalności gospodarczej stanowią przychody z działalności wykonywanej osobiście. Do innego źródła przychodów zalicza się natomiast zasiłki chorobowe. Według art. 20 ust. 1 i 2 ustawy o pdof, zasiłki pieniężne z ubezpieczenia społecznego (w tym m.in. zasiłek chorobowy) stanowią przychody z innych źródeł.
Zleceniodawca, dokonując wypłaty zasiłku chorobowego na rzecz zleceniobiorcy, musi uwzględnić, że zasiłki chorobowe i wynagrodzenia uzyskane na podstawie umowy zlecenia ustawa o pdof zalicza do dwóch różnych źródeł przychodów. Do poboru zaliczki na podatek (lub zryczałtowanego podatku dochodowego) od wynagrodzenia zleceniobiorcy zobowiązany jest płatnik, czyli zleceniodawca. Roli płatnika nie pełni on natomiast w sytuacji, gdy wypłaca zleceniobiorcy zasiłek chorobowy.
W związku z tym, przedsiębiorca nie ma obowiązku poboru zaliczki na podatek od wypłaconego zleceniobiorcy zasiłku chorobowego. Dzieje się tak, ponieważ zasiłek chorobowy jest zaliczany do przychodów z innych źródeł, a zleceniodawca nie pełni z tytułu wypłaty takiego świadczenia roli płatnika i nie pobiera zaliczki na podatek.
Obowiązek sporządzenia informacji PIT-8C
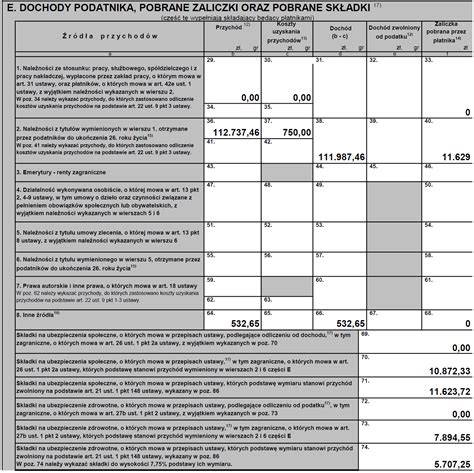
Chociaż zleceniodawca nie pobiera zaliczki na podatek od zasiłku chorobowego, na mocy art. 42a ustawy o pdof jest zobowiązany do sporządzenia po zakończeniu roku podatkowego informacji PIT-8C. W informacji tej wykazuje wartość wypłaconego zasiłku. Informację tę jest zobowiązany przekazać zleceniobiorcy w terminie do końca lutego następnego roku podatkowego, a także do urzędu skarbowego właściwego dla miejsca zamieszkania zleceniobiorcy.
W efekcie kwotę zasiłku chorobowego zleceniobiorca rozliczy w swoim zeznaniu wraz z pozostałymi przychodami opodatkowanymi według skali podatkowej. Zleceniobiorca otrzyma dwie informacje: PIT-11 z tytułu przychodów ze zlecenia (w tym z tytułu kwot zaliczek na podatek) oraz PIT-8C, w związku z wypłaconym świadczeniem chorobowym. PIT-8C zawierać będzie kwoty zasiłku, bez wskazania wartości zaliczek na podatek, które zleceniobiorca musi rozliczyć samodzielnie.
Zasiłek chorobowy dla zleceniobiorcy - kiedy przysługuje?
Zleceniobiorca, aby nabyć prawo do zasiłku chorobowego, musi być objęty dobrowolnym ubezpieczeniem chorobowym i posiadać odpowiednio długi okres tego ubezpieczenia. Prawo do zasiłku chorobowego z ubezpieczenia chorobowego nabywa się po upływie tzw. okresu wyczekiwania, wynoszącego 90 dni nieprzerwanego ubezpieczenia chorobowego (art. 4 ust. 1 pkt 2 ustawy zasiłkowej).
Do okresu wyczekiwania wlicza się poprzednie okresy podlegania ubezpieczeniu chorobowemu, jeżeli przerwa między okresami ubezpieczenia nie przekroczyła 30 dni. Poprzednie okresy ubezpieczenia przy przerwie dłużej niż 30 dni można doliczyć tylko, jeżeli przerwa w ubezpieczeniu chorobowym była spowodowana przebywaniem na urlopie wychowawczym, urlopie bezpłatnym lub odbywaniem czynnej służby wojskowej przez żołnierza niezawodowego.
Zleceniobiorca nabywa prawo do zasiłku chorobowego od pierwszego dnia niezdolności do pracy, jeśli okres wyczekiwania został spełniony. Zleceniobiorca nie otrzyma jednak zasiłku chorobowego, jeśli w okresie choroby występują okoliczności wymienione w art. 14-17 ustawy zasiłkowej, takie jak wykonywanie pracy zarobkowej lub wykorzystywanie zwolnienia lekarskiego niezgodnie z jego celem.
Podstawa wymiaru zasiłku chorobowego dla zleceniobiorcy
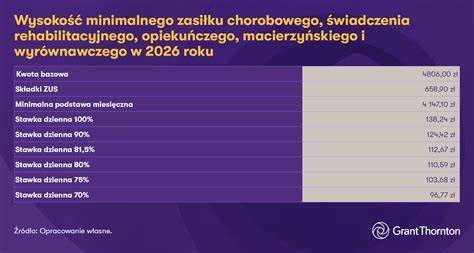
Podstawę wymiaru zasiłku chorobowego dla zleceniobiorcy ustala się zgodnie z art. 48 ustawy zasiłkowej, biorąc pod uwagę przeciętny miesięczny przychód stanowiący podstawę wymiaru składki na ubezpieczenie chorobowe za pełne kalendarzowe miesiące tego ubezpieczenia, po odliczeniu kwoty odpowiadającej 13,71% podstawy wymiaru składki na ubezpieczenie chorobowe.
Jeżeli zleceniobiorca nie podlega ubezpieczeniu chorobowemu przez okres 12 miesięcy kalendarzowych poprzedzających miesiąc, w którym powstała niezdolność do pracy, do ustalenia podstawy wymiaru przyjmuje się przychód za pełne kalendarzowe miesiące tego ubezpieczenia. W przypadku, gdy zleceniobiorca nabył prawo do zasiłku chorobowego przed upływem pełnego miesiąca kalendarzowego ubezpieczenia chorobowego, podstawę wymiaru tego świadczenia stanowi kwota przychodu określona w umowie przypadająca na pierwszy miesiąc kalendarzowy ubezpieczenia, a jeżeli nie została ona określona w umowie - kwota przeciętnego miesięcznego przychodu innych ubezpieczonych, z którymi płatnik składek zawarł takie same lub podobne umowy.
Wypłata zasiłku chorobowego przez zleceniodawcę
Zasiłek chorobowy zleceniobiorcy w danym roku kalendarzowym wypłaca płatnik składek (zleceniodawca), który na dzień 30 listopada poprzedniego roku zgłosił do ubezpieczenia chorobowego więcej niż 20 ubezpieczonych. Jeśli zleceniodawca nie jest uprawniony do wypłaty zasiłków, przekazuje niezwłocznie do ZUS zaświadczenie lekarskie zleceniobiorcy dołączając do niego zaświadczenie na druku ZUS Z-3a.
W druku ZUS Z-3a podaje się dane osobowe zleceniobiorcy oraz informację o podleganiu przez niego ubezpieczeniu chorobowemu. Jeśli obecne ubezpieczenie chorobowe trwa krócej niż 90 dni, wpisuje się również informacje dotyczące poprzednich okresów ubezpieczenia. Przychód zleceniobiorcy, stanowiący podstawę wymiaru składek na ubezpieczenie chorobowe, przyjmowany do obliczenia wysokości zasiłku, zleceniodawca wpisuje w tabelę zamieszczoną w pkt 13 druku.
HR TV: Zasiłek chorobowy. Umowa o pracę, a umowa zlecenia
Zasiłki nie podlegają oskładkowaniu. Od dokonanych zleceniobiorcy wypłat świadczeń chorobowych (także wypadkowych) zleceniodawca nie pobiera zaliczki na podatek dochodowy. Kwotę wypłaconych świadczeń chorobowych zleceniodawca wykazuje w informacji PIT-8C.
Podsumowując, zleceniodawca wypłacając zasiłek chorobowy zleceniobiorcy, nie pobiera od niego zaliczki na podatek dochodowy, ale ma obowiązek sporządzenia i przekazania informacji PIT-8C. Zleceniobiorca rozlicza zasiłek chorobowy jako przychód z innych źródeł w swoim rocznym zeznaniu podatkowym.
tags: #zasilek #chorobowy #zleceniobiorcy #w #pit #8c