

Prowadząc własną firmę, co miesiąc przelewasz do ZUS określone kwoty. Wśród nich są dwie składki, które wielu przedsiębiorców myli - zdrowotna i chorobowa. Nazwy brzmią podobnie, ale cel ich opłacania, zasady działania i korzyści są zupełnie inne. Zrozumienie tych różnic jest kluczowe dla właściwego zarządzania finansami i zabezpieczenia się na wypadek nieprzewidzianych zdarzeń.
Składka zdrowotna - obowiązkowy bilet do opieki medycznej
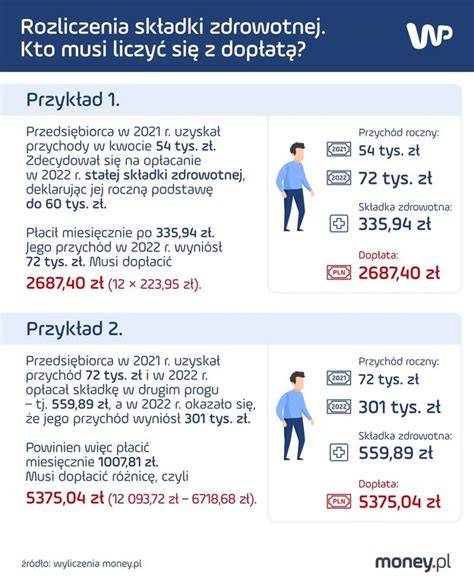
Składka zdrowotna jest podstawą funkcjonowania publicznej opieki medycznej w Polsce. Jej opłacanie daje prawo do korzystania z bezpłatnych świadczeń w ramach Narodowego Funduszu Zdrowia - wizyt u lekarzy rodzinnych i specjalistów, leczenia szpitalnego, badań diagnostycznych czy rehabilitacji. Jest to składka obowiązkowa - muszą ją opłacać zarówno pracownicy etatowi, jak i osoby prowadzące działalność gospodarczą, a także osoby objęte ubezpieczeniem z innych tytułów (np. umowa zlecenie). Bez jej opłacania nie będziesz mógł skorzystać z publicznej opieki medycznej bezpłatnie.
Wysokość składki zdrowotnej w większości przypadków wynosi 9% podstawy wymiaru. Ta podstawa zależy od formy opodatkowania - dla przedsiębiorców może być to dochód (przy skali podatkowej lub podatku liniowym) albo przychód (przy ryczałcie). Pieniądze z tej składki trafiają do NFZ za pośrednictwem ZUS. Warto pamiętać, że składka zdrowotna nie daje prawa do zasiłku chorobowego. Oznacza to, że nawet jeśli regularnie ją płacisz, w przypadku choroby i niezdolności do pracy nie otrzymasz świadczenia pieniężnego z tego tytułu.
Składka chorobowa - finansowa poduszka na wypadek choroby
Składka chorobowa pełni zupełnie inną funkcję - nie zapewnia dostępu do lekarza, ale daje prawo do otrzymywania świadczeń pieniężnych w określonych sytuacjach. Dzięki niej możesz ubiegać się o zasiłek chorobowy w czasie niezdolności do pracy, zasiłek macierzyński po urodzeniu dziecka, zasiłek opiekuńczy w przypadku opieki nad chorym dzieckiem lub innym członkiem rodziny, a także świadczenia w razie wypadków przy pracy.
Dla przedsiębiorców składka chorobowa jest dobrowolna - możesz zdecydować, czy chcesz ją opłacać. Jeśli jednak pracujesz na umowie o pracę, składka ta jest pobierana obowiązkowo. W 2026 roku jej wysokość wynosi 2,45% podstawy wymiaru. Dla osób prowadzących działalność gospodarczą podstawą jest zwykle ta sama kwota, co w przypadku innych składek społecznych. W 2026 r. podstawa wymiaru dla przedsiębiorców nie korzystających z ulg wynosi 5652 zł, co przekłada się na składkę chorobową w wysokości 138,47 zł miesięcznie. Składka ta trafia do ZUS i jest zapisywana na indywidualnym koncie ubezpieczonego. W praktyce oznacza to, że przedsiębiorca, który jej nie opłaca, nie otrzyma zasiłku chorobowego podczas zwolnienia lekarskiego - czas spędzony na L4 będzie po prostu niepłatny.
Składka zdrowotna a chorobowa - co dają w praktyce?
Podstawowa różnica między tymi składkami sprowadza się do rodzaju ochrony, jaką zapewniają. Składka zdrowotna umożliwia korzystanie z publicznej opieki medycznej, ale nie wiąże się z wypłatą pieniędzy w razie choroby. W praktyce wielu właścicieli firm decyduje się na opłacanie obu składek - zdrowotnej, bo jest obowiązkowa, oraz chorobowej, aby mieć zabezpieczenie finansowe w przypadku niezdolności do pracy.
Czym dokładnie jest składka chorobowa? Składka chorobowa to w uproszczeniu zabezpieczenie finansowe dla pracownika na wypadek, gdyby organizm odmówił mu posłuszeństwa. Jest to jedna ze składek na ubezpieczenia społeczne, którą odprowadza się do Zakładu Ubezpieczeń Społecznych. Jej głównym celem jest zagwarantowanie środków do życia w sytuacji, gdy pracownik firmy lub przedsiębiorca nie może wykonywać swoich obowiązków zawodowych z powodu choroby, macierzyństwa czy konieczności opieki nad chorym członkiem rodziny.
Warto pamiętać, że składka chorobowa wynosi 2,45% podstawy wymiaru składek, jednak nie niższej niż 60% prognozowanego przeciętnego wynagrodzenia miesięcznego. W przypadku zatrudnionych na umowę o pracę, koszt ten w całości pokrywa pracownik ze swojego wynagrodzenia brutto (choć płatnikiem, czyli podmiotem przelewającym środki, jest pracodawca). Dzięki temu pracownik w momencie pójścia na zwolnienie lekarskie nie zostaje bez środków do życia. Należy jednak pamiętać, że ubezpieczenie chorobowe to nie to samo co ubezpieczenie zdrowotne, choć nazwy brzmią podobnie.
Czy składka na ubezpieczenie chorobowe jest obowiązkowa?
Dla pracowników zatrudnionych na podstawie umowy o pracę, członków rolniczych spółdzielni produkcyjnych lub spółdzielni kółek rolniczych oraz osób odbywających służbę zastępczą składka chorobowa jest bezwzględnie obowiązkowa - nie można z niej zrezygnować ani zawiesić jej opłacania. Nie jest to składka płacona przez pracodawcę - potrąca on 2,45% wynagrodzenia brutto i odprowadza je do ZUS wraz z pozostałymi składkami społecznymi. Osoby prowadzące pozarolniczą działalność gospodarczą znajdują się w zupełnie innej sytuacji - dla nich dobrowolne ubezpieczenie chorobowe stanowi opcję, z której mogą, ale nie muszą skorzystać. Przedsiębiorca sam decyduje, czy przystąpić do ubezpieczenia chorobowego, biorąc pod uwagę swoją sytuację finansową, stan zdrowia i potrzebę zabezpieczenia na wypadek choroby. Decyzja ta wymaga przemyślenia, ponieważ wiąże się z dodatkowymi kosztami, ale jednocześnie zapewnia ochronę finansową w trudnych momentach.
Zleceniobiorcy pracujący na podstawie umowy zlecenia również mają wybór - mogą przystąpić do dobrowolnego ubezpieczenia chorobowego, jeśli podlegają obowiązkowo ubezpieczeniom emerytalnemu i rentowym. Podobnie sytuacja wygląda w przypadku osób wykonujących pracę nakładczą czy duchownych - dla nich ubezpieczenie chorobowe pozostaje dobrowolne.
Co na temat składki chorobowej mówią przepisy prawa?
Zgodnie z art. 4 Ustawy z dnia 25 czerwca 1999 roku o świadczeniach pieniężnych z ubezpieczenia społecznego w razie choroby i macierzyństwa pracownicy nabywają prawo do zasiłku chorobowego po upływie 30 dni nieprzerwanego ubezpieczenia chorobowego. Natomiast osoby ubezpieczone dobrowolnie muszą czekać na to 90 dni. Przepisy przewidują także wyjątki od okresu wyczekiwania na zasiłek w przypadku opłacania składki chorobowej. Absolwenci szkół i uczelni, którzy przystąpią do ubezpieczenia w ciągu 90 dni od ukończenia nauki, otrzymują prawo do świadczeń od pierwszego dnia. Podobnie osoby, które uległy wypadkowi w drodze do pracy lub z pracy, mogą liczyć na natychmiastową ochronę. Prawo premiuje również długoletni staż ubezpieczeniowy.
Dobrowolne ubezpieczenie chorobowe
Dobrowolne ubezpieczenie chorobowe dotyczy przede wszystkim osób prowadzących jednoosobową działalność gospodarczą oraz zleceniobiorców. Decyzja o przystąpieniu do tego ubezpieczenia leży całkowicie w gestii ubezpieczonego. Aby zostać objętym dobrowolnym ubezpieczeniem chorobowym, należy złożyć odpowiednie zgłoszenie na druku ZUS ZUA. Rezygnacja z ubezpieczenia jest równie łatwa jak przystąpienie do niego. Przedsiębiorca może w dowolnym momencie złożyć wniosek wyrejestrowanie z ubezpieczenia, składając formularz ZUS ZWUA.
Czy warto płacić składkę chorobową?
Dla osób wykonujących pracę na mocy umowy zlecenia, kontraktów B2B i freelancerów prowadzących działalność gospodarczą opłacanie składki chorobowej zawsze się opłaca. Jest to sposób na zabezpieczenie się na wypadek, gdyby zleceniobiorca czy mikroprzedsiębiorca nie był zdolny do pracy. Płacenie składki ZUS na ubezpieczenie chorobowe to zwykle koszt rzędu od kilkudziesięciu do ok. 100 zł (w zależności od podstawy). Jest to niewielka cena za spokój i zabezpieczenie finansowe. W przypadku choroby, która wyklucza z pracy na kilka tygodni, brak ubezpieczenia oznacza brak przychodu. Opłacanie ubezpieczenia chorobowego zapewnia prawo do zasiłku macierzyńskiego czy świadczenia rehabilitacyjnego. Dla kobiet planujących macierzyństwo i prowadzących jednoosobową działalność gospodarczą czy pracujących na umowie zlecenie opłacanie tej składki jest w zasadzie koniecznością. Zasiłek macierzyński potrafi być znaczącym wsparciem finansowym w okresie, gdy nie można zarządzać firmą.
Jak działają składki ubezpieczeniowe i franszyzy
Jakie świadczenia przysługują z tytułu ubezpieczenia chorobowego?
Ubezpieczenie chorobowe zapewnia:
- Zasiłek chorobowy - świadczenie wypłacane za czas niezdolności do pracy spowodowanej chorobą. Wynosi zazwyczaj 80% podstawy wymiaru zasiłku. Jeśli niezdolność przypada w czasie ciąży lub jest skutkiem wypadku w drodze do/z pracy, zasiłek wynosi 100%.
- Zasiłek macierzyński - przysługuje w związku z urodzeniem dziecka lub przyjęciem dziecka na wychowanie.
- Zasiłek opiekuńczy - to ratunek dla rodziców. Przysługuje w przypadku opieki nad chorym dzieckiem lub innym chorym członkiem rodziny.
- Świadczenie rehabilitacyjne - jeśli po wyczerpaniu okresu zasiłkowego (zazwyczaj 182 dni) ubezpieczony nadal jest chory, ale jest szansa na powrót do zdrowia, może starać się o świadczenia rehabilitacyjne. Można je pobierać przez maksymalnie 12 miesięcy.
Ile wyniesie składka chorobowa w 2026 roku?
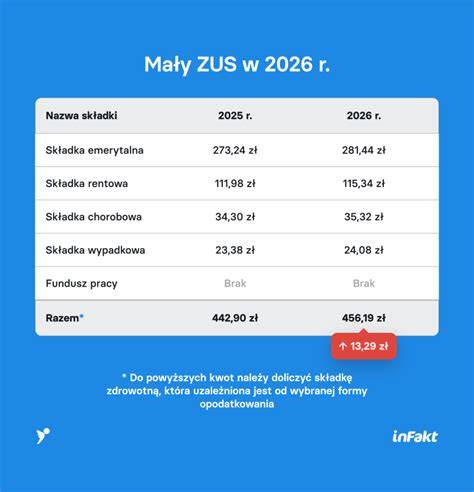
Wysokość składki na ubezpieczenie chorobowe w 2026 roku pozostanie na poziomie 2,45% podstawy wymiaru składek. Zmieni się jednak minimalna podstawa wymiaru dla przedsiębiorców. Prognozowane przeciętne wynagrodzenie miesięczne na 2026 rok wyniesie 9420 zł, a minimalne 4806 zł brutto. Dlatego składka chorobowa w przypadku dużego ZUS-u wzrośnie w 2026 roku do 138,47 zł, a w przypadku małego ZUS-u do 35,32 zł.
Podsumowanie: Składka chorobowa
Składka chorobowa:
- wynosi 2,45% podstawy wymiaru składek;
- finansuje zasiłki (chorobowy, macierzyński, opiekuńczy);
- jest obowiązkowa dla pracowników na umowie o pracę;
- jest dobrowolna dla zleceniobiorców i osób prowadzących pozarolniczą działalność gospodarczą.
Świadomość tego, czym różni się składka zdrowotna od chorobowej, pozwala lepiej zaplanować swoje wydatki i zabezpieczenie. Często przedsiębiorcy dowiadują się o braku prawa do zasiłku dopiero w momencie choroby - wtedy jest już za późno, aby to zmienić, ponieważ ochrona z tytułu składki chorobowej zaczyna działać dopiero po tzw. okresie wyczekiwania. Dlatego, jeśli prowadzisz działalność i chcesz otrzymywać świadczenia w czasie L4 czy urlopu macierzyńskiego, warto uwzględnić dobrowolną składkę chorobową w swoich comiesięcznych opłatach do ZUS.
Składka zdrowotna jest obowiązkowa i zapewnia dostęp do publicznej opieki medycznej. Składka chorobowa, choć dobrowolna dla wielu grup zawodowych, zapewnia świadczenia finansowe w przypadku niezdolności do pracy. Zrozumienie tych różnic jest kluczowe dla świadomego zarządzania ubezpieczeniami społecznymi i zdrowotnymi.
tags: #skladka #zdrowotna #a #chorobowy