

Zakup gruntu zabudowanego budynkami i budowlami przez przedsiębiorcę na potrzeby działalności gospodarczej wiąże się z zainteresowaniem rozliczenia w kosztach podatkowych. Odbywa się to poprzez odpisy amortyzacyjne od ustalonej wartości poszczególnych środków trwałych. Przedmiotem analizy będzie przypadek, w którym cena zakupu obejmuje całą nieruchomość bez wyszczególnienia wartości poszczególnych części składowych nieruchomości.
Amortyzacja podatkowa nieruchomości gruntowych zabudowanych
Przedstawiony przypadek kieruje nasze zainteresowanie w stronę przepisów odnoszących się do podatkowej amortyzacji środków trwałych. W myśl art. 22a ust. 1 ustawy PIT, amortyzacji podlegają, z zastrzeżeniem art. 22c, stanowiące własność lub współwłasność podatnika, nabyte lub wytworzone we własnym zakresie, kompletne i zdatne do użytku w dniu przyjęcia do używania:
- budowle, budynki oraz lokale będące odrębną własnością;
- maszyny, urządzenia i środki transportu;
- inne przedmioty - o przewidywanym okresie używania dłuższym niż rok, wykorzystywane przez podatnika na potrzeby związane z prowadzoną przez niego działalnością gospodarczą albo oddane do używania na podstawie umowy najmu, dzierżawy lub umowy określonej w art. 23a pkt 1, zwane środkami trwałymi.
Natomiast zgodnie z art. 22c pkt 1 ustawy o podatku dochodowym od osób fizycznych, amortyzacji nie podlegają grunty i prawa wieczystego użytkowania gruntu, które jednak stanowią środki trwałe.
Ponadto z treści art. 22d ust. 2 cytowanej ustawy wynika, że składniki majątku, o których mowa w art. 22a-22c, z wyłączeniem składników wymienionych w ust. 1, wprowadza się do ewidencji środków trwałych oraz wartości niematerialnych i prawnych zgodnie z art. 22n, najpóźniej w miesiącu przekazania ich do używania.
Wpis do ewidencji środków trwałych oraz wartość początkowa
Jak podaje art. 22h ust. 1 pkt 1 ustawy PIT, odpisów amortyzacyjnych dokonuje się od wartości początkowej środków trwałych lub wartości niematerialnych i prawnych, począwszy od pierwszego miesiąca następującego po miesiącu, w którym ten środek lub wartość wprowadzono do ewidencji (wykazu). Amortyzacja trwa do końca tego miesiąca, w którym następuje zrównanie sumy odpisów amortyzacyjnych z ich wartością początkową lub w którym postawiono je w stan likwidacji, zbyto lub stwierdzono ich niedobór. Warto też wskazać, że zgodnie z art. 22n ust. 2 pkt 7 ustawy PIT elementem obowiązkowym ewidencji środków trwałych jest wskazanie wartości początkowej.
Skoro budynki i grunt są odrębnymi środkami trwałymi, to wartość początkową każdego z tych składników majątku należy ustalić odrębnie. Podkreślić zatem należy, że choć grunt nie podlega amortyzacji podatkowej, to jednak jest środkiem trwałym, który podlega ujęciu w ewidencji i w stosunku do którego również należy ustalić jego wartość początkową.
Zgodnie z art. 22g ust. 1 pkt 1 ustawy za wartość początkową środków trwałych oraz wartości niematerialnych i prawnych, z uwzględnieniem ust. 2-18, uważa się w razie odpłatnego nabycia - cenę ich nabycia. Warto również zwrócić uwagę, że stosownie do art. 22g ust. 8 ww. ustawy, jeżeli nie można ustalić ceny nabycia środków trwałych lub ich części nabytych przez podatników przed dniem założenia ewidencji lub sporządzenia wykazu, o których mowa w art. 22n, wartość początkową tych środków przyjmuje się w wysokości wynikającej z wyceny dokonanej przez podatnika, z uwzględnieniem cen rynkowych środków trwałych tego samego rodzaju z grudnia roku poprzedzającego rok założenia ewidencji lub sporządzenia wykazu oraz stanu i stopnia ich zużycia.
Zasadą jest - przy nabyciu w drodze kupna - ustalenie wartości początkowej środka trwałego na podstawie ceny nabycia. Akt notarialny nabycia zabudowanego gruntu obejmujący łączną cenę.
Ustalenie wartości początkowej przy łącznej cenie zakupu
Biorąc pod uwagę przedstawione przepisy, rozważenia wymaga przypadek, w którym podatnik zakupuje zabudowany grunt, jednak akt notarialny zakupu posługuje się ceną łączną bez wyszczególnienia wartości gruntu, budynków czy też budowli.
Po pierwsze zauważmy, że w takim przypadku nie mamy do czynienia z sytuacją, w której ustalenie ceny nabycia środków trwałych i wartości niematerialnych i prawnych nie jest możliwe, gdyż cena zakupu całości nieruchomości jest wartością znaną.
Dalej wskażmy na treść interpretacji indywidualnej Dyrektora IS w Bydgoszczy z 1 czerwca 2016 roku (nr ITPB1/4511-237/16/JŁ). W piśmie tym organ podatkowy wskazał, że w przypadku, gdy w akcie notarialnym określono łączną wartość gruntu oraz znajdujących się na tym gruncie budynków, bez przypisywania wartości poszczególnym składnikom wchodzącym w skład sprzedawanej nieruchomości, będzie miała zastosowanie generalna zasada dotycząca ustalenia wartości początkowej określona w art. 22g ust. 1 pkt 1 ustawy PIT. W konsekwencji przy tak ustalonej łącznej wartości nabycia składników majątkowych podatnik winien określić wartość poszczególnych składników we własnym zakresie.
Zaznaczyć należy, że przy określaniu wartości tych poszczególnych składników majątku należy mieć na uwadze cenę rynkową każdego ze składników oraz pamiętać, aby ich suma odpowiadała sumie zawartej w akcie notarialnym.
W przypadku, gdy wartość środków trwałych w akcie notarialnym nie uwzględnia wartości poszczególnych nabytych składników majątkowych - na podatniku spoczywa obowiązek prawidłowego ustalenia wartości poszczególnych środków trwałych.
Przykład ustalenia wartości początkowej
Pani Karolina na potrzeby prowadzonej działalności gospodarczej zakupiła nieruchomość zabudowaną budynkiem użytkowym. W akcie notarialnym określono łączną cenę 900 000 zł. W jaki sposób przedmiotową nieruchomość powinna ująć w ewidencji środków trwałych?
Na gruncie podatku dochodowego grunt oraz budynek stanowią odrębne środki trwałe. Oba te środki należy ująć w ewidencji, przy czym tylko budynek będzie podlegał podatkowej amortyzacji. Dla ustalenia wartości początkowej poszczególnych środków trwałych Pani Karolina przyjmuje ceny rynkowe. Biorąc je pod uwagę, ustaliła, że grunt jest wart 600 000 zł, natomiast budynek - 300 000 zł. Takie wartości mogą być wpisane do ewidencji, ponieważ suma poszczególnej wyceny nie przekracza łącznej ceny zakupu.
Zasadą jest, że do ewidencji środków trwałych należy wpisać każdy składnik majątku oddzielnie, a zatem przy określaniu wartości początkowej należy mieć na uwadze cenę każdego składnika majątku. Przepisy ustawy o podatku dochodowym od osób fizycznych nie zabraniają - przy ustaleniu wartości rynkowej poszczególnych składników majątkowych - skorzystania z pomocy osób posiadających fachową wiedzę w tym zakresie. Podkreślić przy tym należy, że jest to prawo, a nie obowiązek podatnika, a zatem nie ma konieczności powoływania biegłego rzeczoznawcy celem ustalenia wartości początkowej poszczególnych środków trwałych.
Z łącznej ceny nabycia zabudowanego gruntu należy wyodrębnić części ceny dla poszczególnych zakupionych składników, które stanowią środki trwałe. Suma poszczególnych środków trwałych nie może przekraczać łącznej ceny nabycia określonej w akcie notarialnym.
Mając powyższe na uwadze, należy zatem wskazać, że określenie w akcie notarialnym łącznej ceny zakupu zabudowanego gruntu nie pozbawia podatnika prawa do amortyzacji posadowionych na gruncie budynków.
Klasyfikacja i cena nabycia w świetle prawa bilansowego
Zgodnie z art. 46 par. 1 kodeksu cywilnego nieruchomościami są części powierzchni ziemskiej stanowiące odrębny przedmiot własności (grunty), jak również budynki trwale z gruntem związane lub części takich budynków, jeżeli na mocy przepisów szczególnych stanowią odrębny od gruntu przedmiot własności. W rozumieniu prawa bilansowego nieruchomości stanowią środek trwały pod warunkiem, że przewidywany okres ich ekonomicznej użyteczności jest dłuższy niż rok, a one same są kompletne, zdatne do użytku i przeznaczone na potrzeby jednostki. Nieruchomości obejmują m.in. grunty, budowle i budynki, a także będące odrębną własnością lokale (art. 3 ust. 1 pkt 15 lit. a ustawy o rachunkowości).
W świetle przywołanych definicji wśród nieruchomości można wymienić cztery ich kategorie:
- nieruchomość gruntową zabudowaną,
- nieruchomość gruntową niezabudowaną,
- budynek stanowiący odrębny od gruntu przedmiot własności,
- lokal stanowiący odrębny od gruntu przedmiotu własności.
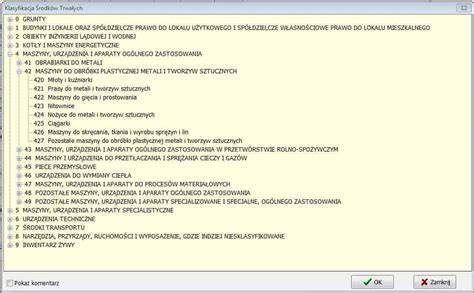
Klasyfikacja i cena nabycia. Odpowiadając na pytanie, skoncentrujemy się dziś na kwestiach związanych z nieruchomością gruntową zabudowaną. Przypomnijmy, że składa się ona z gruntu oraz posadowionych na nim i trwale z nim związanych budynków. Dla celów bilansowych grunty i budynki stanowią oddzielne obiekty inwentarzowe. Grunt zaliczany jest bowiem do grupy 0 klasyfikacji środków trwałych jako „Grunty” (podgrupa 03 „Grunty zabudowane i zurbanizowane”), zaś budynek - do grupy 1 „Budynki i lokale oraz spółdzielcze prawo do lokalu użytkowego i spółdzielcze własnościowe prawo do lokalu mieszkalnego” (podgrupa 10 „Budynki niemieszkalne”). Grunt i posadowione na nim budynki wprowadza się do ewidencji środków trwałych jako różne składniki firmowych aktywów.
Zakupiliśmy za łączną kwotę grunt wraz z posadowionym na nim budynkiem. Będą one stanowić środki trwałe w firmie. Z aktu notarialnego nie wynikają odrębne ceny poszczególnych nieruchomości. W jakiej wartości należy ująć je w księgach rachunkowych jednostki? Budynek i grunt stanowią dwa odrębne obiekty inwentarzowe. Według KŚT budynki zalicza się do grupy 1 "Budynki i lokale...", a grunty do grupy 0 "Grunty". Zatem budynek i grunt powinny być wprowadzone do ewidencji środków trwałych jako dwa różne składniki majątku.
Jak stanowi pkt 6.4 Krajowego Standardu Rachunkowości nr 11 "Środki trwałe" (Dz. Urz. MRiF z 2017 r. poz. 105), w przypadku pozyskania zbioru środków trwałych objętych łączną ceną nabycia zakwalifikowanych do dwu lub więcej obiektów inwentarzowych nieodzowne jest ustalenie wartości początkowej każdego pojedynczego obiektu środka trwałego. Często odpowiednie wsparcie w tym zakresie zapewnia dostawca środków trwałych. Wartość początkową nabytych środków trwałych stanowi cena ich nabycia (por. art. 28 ust. 2 i ust. 8 ustawy o rachunkowości). W sytuacji gdy z żadnych dokumentów nie wynika jednostkowa cena nabycia zakupionych nieruchomości (budynku i gruntu), jednostka powinna ustalić wartość każdego z tych składników we własnym zakresie lub skorzystać z opinii rzeczoznawcy majątkowego. Przy czym suma ustalonej wartości budynku i gruntu musi być zgodna z łączną ceną zakupu wynikającą z aktu notarialnego.
Aby określić ich ceny nabycia, ustaloną cenę zakupu poszczególnych obiektów inwentarzowych należy powiększyć o wydatki związane z ich zakupem (np. opłaty notarialne), jak również o ewentualne koszty finansowania zewnętrznego, przypisując je proporcjonalnie na każdy środek trwały (przykład).
Jednostka zakupiła budynek wraz z gruntem od osoby fizycznej nieprowadzącej działalności gospodarczej. W akcie notarialnym określono wartość nieruchomości zabudowanej na kwotę 400.000 zł, nie wyodrębniając ceny poszczególnych obiektów. Ustaloną cenę zakupu poszczególnych obiektów zwiększają dodatkowe koszty ich zakupu, które wyniosły łącznie 15.000 zł. Wartość początkowa budynku wyniosła więc 315.773,50 zł (304.360 zł + 11.413,50 zł), a gruntu 99.226,50 zł (95.640 zł + 3.586,50 zł). Wszystkie koszty związane z nabyciem nieruchomości zabudowanej ujęto na koncie 08 "Środki trwałe w budowie".
Amortyzacja środków trwałych. Jak to działa?
Spółka cywilna zakupiła zabudowaną nieruchomość gruntową. W akcie notarialnym jest zapis "na przedmiotowej nieruchomości znajdują się: budynek handlowo-usługowy, murowany, kryty blachą o powierzchni użytkowej 493 metrów kwadratowych, hala magazynowa o konstrukcji stalowej, o powierzchni użytkowej 1,020 m2. Teren działki jest utwardzony kostką brukową, zaś pod powierzchnią znajdują się instalacje sieci wodociągowej, kanalizacyjnej, energetycznej, gazowej oraz telekomunikacyjnej. Wypis z ewidencji gruntów stwierdza, że działka znajduje się na mieszkalnym terenie zabudowy oznaczonym symbolem B, oraz jest zabudowana budynkiem przeznaczonym na cele handlowo-usługowe o powierzchni zabudowy 275,50 m2 oraz budynkiem magazynowym o powierzchni zabudowy 1044 m2. Nieruchomość sprzedawana jest za łączną kwotę 8.313.600 zł. Na łączną cenę składają się: cena za grunt w kwocie 2.900.000 zł, cena za budynek handlowo-usługowy w kwocie 1.600.000 zł, cena za halę magazynową w kwocie 3.683.000 zł, cena za pozostałe nakłady dokonane na nieruchomości w kwocie 130.600 zł". Wizualnie nieruchomość wygląda jako jedna całość. Oddana do użytkowania została w 1997 r. Jak w związku z powyższym należy przyjąć nieruchomość do ewidencji środków trwałych, czy jako całość w ogólnej cenie 8.313.600 zł, czy każdy element rozłącznie? Jakie stawki amortyzacji należny zastosować?
tags: #nieruchomosci #gruntowej #zabudowanej #stawka #amortyzacja