

Obowiązujące stawki VAT na soki i napoje bezalkoholowe w Polsce są złożone i zależą od kilku kluczowych czynników. Są to przede wszystkim: skład produktu (ze szczególnym uwzględnieniem udziału soku i obecności dodatków), jego klasyfikacja według Polskiej Klasyfikacji Wyrobów i Usług (PKWiU) oraz kontekst sprzedaży, czyli czy jest to sprzedaż detaliczna, czy usługa gastronomiczna (HoReCa). W latach 2020-2025 system ten podlegał ewolucji, a najnowsze zmiany wprowadzają dodatkowe niuanse, szczególnie w sektorze HoReCa.
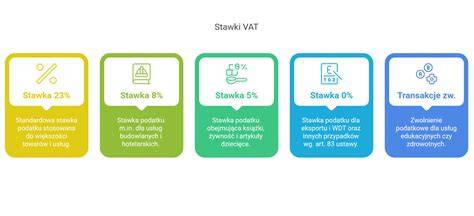
Podstawowa stawka VAT w gastronomii wynosi 23%, jednak istnieją również produkty czy usługi obłożone preferencyjną stawką VAT - 5% oraz 8%. Od lipca 2020 roku wprowadzono nową matrycę stawek VAT, która przyniosła zmiany w klasyfikacji towarów i usług, uproszczenie systemu stawek oraz wprowadzenie wiążącej informacji stawkowej (WIS). Warto pamiętać, że błędna klasyfikacja VAT może skutkować kontrolą i karami finansowymi.
Kluczowe czynniki wpływające na stawkę VAT
Stawka VAT na dany napój jest uzależniona od kilku czynników:
- Skład produktu: Kluczowe jest określenie, czy napój zawiera dodatek wody, czy woda jest użyta jedynie do rekonstytucji soku zagęszczonego. Ważny jest również udział masowy soku owocowego, warzywnego lub owocowo-warzywnego w składzie surowcowym.
- Klasyfikacja PKWiU: Numer według Polskiej Klasyfikacji Wyrobów i Usług (PKWiU) jest decydujący dla przypisania odpowiedniej stawki.
- Kontekst sprzedaży: Inaczej traktowana jest sprzedaż detaliczna, a inaczej usługa gastronomiczna polegająca na przygotowaniu i podaniu napoju na miejscu.
Preferencyjna stawka 5% VAT
Preferencyjna stawka 5% VAT obejmuje przede wszystkim napoje niegazowane, w których udział masowy soku owocowego, warzywnego lub owocowo-warzywnego wynosi minimum 20% w składzie surowcowym. Dotyczy to nektarów i napojów owocowo-warzywnych. Wykluczone są napoje gazowane. Stawka 5% obejmuje również niektóre produkty mleczne z tłuszczem roślinnym, nawet przy obecności dodatków, takie jak napoje owsiane.
Przykłady napojów objętych stawką 5% VAT:
- Napoje niegazowane z zawartością soku minimum 20%.
- Napoje mleczne z tłuszczem roślinnym.
Indywidualna interpretacja Izby Skarbowej potwierdziła, że limonada domowej roboty, zawierająca co najmniej 20% soku cytrynowego i niegazowana, podlega 5% VAT. Podobnie kompot wigilijny, jeśli jest niegazowany i nie zawiera dodatku wody (poza tą używaną do zalania suszonych owoców), może być klasyfikowany jako napój owocowy i objęty 5% VAT, choć jego klasyfikacja bywa kwestionowana przez organy podatkowe.
Ważne jest, że od 2019 roku preferencyjna stawka 5% VAT obowiązuje dla napojów bezalkoholowych, w których udział masowy soku owocowego, warzywnego lub owocowo-warzywnego wynosi nie mniej niż 20% składu surowcowego. Produkty te, spełniające te warunki, korzystają z preferencji w VAT i jednocześnie nie podlegają opłacie cukrowej, która obowiązuje od 1 stycznia 2021 roku.
Stawka 8% VAT w gastronomii
W sektorze gastronomicznym stawka 8% VAT ma zastosowanie do usług gastronomicznych, które obejmują przygotowanie i podanie posiłków klientowi. Obejmuje to pełne wyżywienie przeznaczone do bezpośredniego spożycia na miejscu, niezależnie od formy obsługi. Dotyczy to również usług cateringowych.
Jednakże, jeśli chodzi o napoje, stawka 8% VAT jest stosowana, gdy napój jest serwowany jako część posiłku konsumowanego na miejscu. Przykładem jest sok pomarańczowy do śniadania w restauracji. W takim przypadku napój jest traktowany jako integralna część posiłku, co pozwala na obniżoną stawkę VAT dla całego zamówienia. Świeżo wyciskane soki owocowe, smoothie, a także shake i koktajle mleczne, gdy są przygotowywane i sprzedawane w lokalu gastronomicznym, również podlegają stawce 8% VAT, o ile spełniają kryteria określone w załączniku nr 10 do ustawy o VAT.
Stawka 8% VAT obejmuje:
- Usługi gastronomiczne (przygotowanie i podanie posiłku na miejscu).
- Napoje serwowane jako część posiłku konsumowanego na miejscu.
- Świeżo wyciskane soki, smoothie, shake i koktajle mleczne w gastronomii.
W przypadku sprzedaży posiłków i dań przez placówki gastronomiczne, które są przeznaczone do bezpośredniej konsumpcji, co do zasady, są one opodatkowane 8% stawką podatku na podstawie odpowiednich przepisów.
WYJAŚNIENIE PODATKU VAT DLA FIRM!
Stawka 23% VAT - kiedy obowiązuje?
Stawka 23% VAT jest stawką podstawową i obejmuje szeroki zakres produktów i usług, które nie kwalifikują się do stawek preferencyjnych. Dotyczy ona między innymi:
- Napoje gazowane, niezależnie od zawartości soku (np. Coca-Cola, Fanta).
- Produkty o zawartości soku poniżej 20%, które nie spełniają kryteriów dla stawki 5% VAT (np. Tymbark o zawartości soku poniżej 20%).
- Kawa, herbata, woda mineralna - nawet podawane do posiłku.
- Alkohole powyżej 1,2% objętościowo.
- Dodatkowa woda gazowana.
W gastronomii, jeśli klient zamawia napój osobno, bez posiłku, stawka VAT wzrasta do 23%. Dotyczy to również sytuacji, gdy klient zamawia kawę, herbatę czy wodę mineralną do posiłku. Napoje takie jak Coca-Cola, Fanta, niezależnie od zawartości soku, podlegają stawce 23% VAT.
Przykłady napojów objętych stawką 23% VAT:
- Napoje gazowane (np. Coca-Cola, Fanta).
- Kawa, herbata.
- Woda mineralna.
- Napoje o zawartości soku poniżej 20%.
- Alkohole powyżej 1,2% objętościowo.
Paradoksalnie, obecne regulacje VAT i opłaty cukrowej mogą promować napoje uznawane za mniej zdrowe. Na przykład "zwykła" woda mineralna jest opodatkowana stawką 23% VAT, podczas gdy piwo bezalkoholowe z dodatkiem soku (nawet 20,01%) może podlegać stawce 5% VAT. Ministerstwo Finansów przypomina, że stawką 5% opodatkowane są napoje bezalkoholowe z co najmniej 20% udziałem soku, co jest klasyfikowane do grupowania CN 2202.
Zmiany i propozycje zmian w stawkach VAT
W ostatnich latach obserwowano ewolucję przepisów. Utrzymanie 5% stawki dla soków 100% miało być elementem promocji zdrowej żywności. Z kolei podwyższenie VAT dla nektarów (z 5% do 8%) argumentowano chęcią ograniczenia konsumpcji napojów z dodatkiem cukru. Planuje się wprowadzenie stawki 0% dla wód mineralnych bez słodzików od 2026 roku.
Istnieją propozycje zmian mające na celu uszczelnienie systemu podatkowego i promowanie zdrowszych wyborów konsumenckich. Zwraca się uwagę na potrzebę ograniczenia preferencji dla napojów bezalkoholowych zawierających dodatek cukrów. Sugeruje się, że produkty zawierające cukry inne niż naturalnie występujące powinny być opodatkowane podstawową stawką VAT 23%. Podkreśla się również, że dotychczasowy poziom minimum 20% soku w napoju jest fikcją i należałoby go zwiększyć.
Projekt ustawy o zmianie ustawy o podatku od towarów i usług przewidywał zmiany w zakresie stawki 5%, która miałaby zostać zastąpiona stawką 8% dla piwa bezalkoholowego i napojów energetycznych z udziałem soku powyżej 20%. Zdaniem projektodawcy, nie ma uzasadnienia, aby bezalkoholowe odpowiedniki napojów alkoholowych oraz napoje energetyczne korzystały ze stawki preferencyjnej.
Wyzwania i praktyczne aspekty rozliczania VAT
Rozliczanie VAT na napoje w gastronomii wymaga szczególnej uwagi i znajomości przepisów. Używanie systemów POS z automatyczną klasyfikacją produktów może pomóc w minimalizacji błędów. Tworzenie promocyjnych zestawów, które łączą posiłek z napojem, pozwala na zastosowanie niższej stawki VAT na całe zamówienie. Konsultacja z księgowym lub doradcą podatkowym jest kluczowa dla prawidłowego stosowania przepisów i unikania problemów z Urzędem Skarbowym.
Organy podatkowe coraz częściej korzystają z laboratoryjnych analiz składu napojów, co wymaga od podatników dokładnego dokumentowania receptur i procesów produkcyjnych. System kaucyjny, który ma ruszyć w Polsce, również wpływa na kwestie VAT, premiując napoje dosładzane sokiem, co w praktyce może prowadzić do wzrostu cen wody.
W kontekście ustalania stawek VAT w gastronomii istnieje istotne rozróżnienie między produktami gotowymi do odsprzedaży a usługami związanymi z wyżywieniem. Produkty gotowe do sprzedaży (np. mrożone dania, zapakowane posiłki) mogą podlegać stawce 5%, podczas gdy usługi gastronomiczne (przygotowanie i podanie posiłku w lokalu) objęte są stawką 8%.
Kluczowe dla prawidłowego rozliczenia VAT są:
- Dokładne określenie składu produktu: Udział soku, obecność dodatków, rodzaj słodzików.
- Właściwa klasyfikacja PKWiU: Zastosowanie prawidłowego numeru klasyfikacji.
- Uwzględnienie kontekstu sprzedaży: Sprzedaż detaliczna czy usługa gastronomiczna.
- Śledzenie zmian w przepisach: Przepisy VAT podlegają ciągłym modyfikacjom.
- Korzystanie z wiążącej informacji stawkowej (WIS): Pozwala na uzyskanie pewności co do stawki VAT dla konkretnego produktu.
W przypadku wątpliwości co do ustalenia właściwej stawki VAT, można złożyć wniosek do dyrektora Krajowej Informacji Skarbowej (KIS). Odpowiedź na taki wniosek zawiera precyzyjne informacje dotyczące stosowanej stawki VAT dla danego produktu czy usługi.
Podsumowując, rozliczanie VAT na napoje w gastronomii jest złożonym procesem. Restauratorzy muszą pamiętać, że napoje alkoholowe i bezalkoholowe często podlegają stawce 23%. Napoje serwowane z posiłkami w restauracji mogą mieć obniżoną stawkę 8%, ale na wynos zazwyczaj obowiązuje wyższa stawka. Kluczowe jest śledzenie aktualnych przepisów i interpretacji, aby uniknąć błędów i potencjalnych kar.
tags: #napoj #probiotyczny #stawka #vat