

Wybór odpowiedniej formy opodatkowania jest kluczowy dla każdego przedsiębiorcy, zwłaszcza na początku działalności gospodarczej. Zrozumienie zasad stosowania ryczałtu od przychodów ewidencjonowanych, w tym właściwych stawek dla poszczególnych usług, pozwala na optymalne zarządzanie finansami firmy.
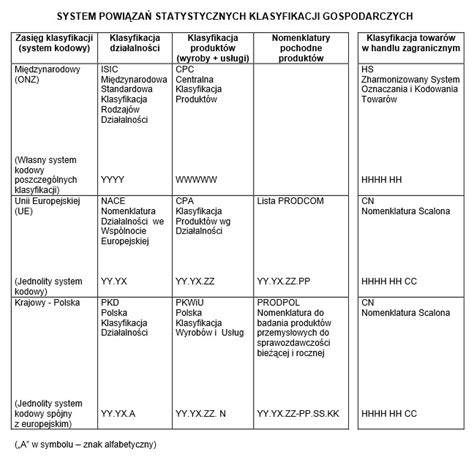
Właściwe określenie symbolu PKWiU ma bardzo duże znaczenie przy wyborze ryczałtu ewidencjonowanego jako formy opodatkowania, gdyż wyłączenia z możliwości zastosowania zryczałtowanego podatku dochodowego zawarte w ustawie wymienione są wraz z przyporządkowaniem do odpowiednich symboli PKWiU.
Potencjalni przedsiębiorcy liczą się z każdym wydatkiem. Otwierając działalność gospodarczą chcą mieć pewność, że wybrali optymalną formę opodatkowania.
Kluczowe symbole PKWiU dla usług instalacyjnych
Dla czynności związanych z montażem i serwisowaniem instalacji elektrycznych zastosowanie znajdują poniższe symbole PKWiU:
- 43.21.1 - roboty związane z wykonywaniem instalacji elektrycznych,
- 33.14.1 - usługi naprawy i konserwacji urządzeń elektrycznych,
- 71.20.19 - pozostałe usługi w zakresie badań i analiz technicznych - np. przeglądy kontrolne, badania i pomiary instalacji elektrycznych.
Ryczałt ewidencjonowany dla usług montażu i serwisowania instalacji elektrycznych
W sytuacji gdy przedsiębiorca zdecyduje się na opodatkowanie ryczałtem usług montażu i serwisowania instalacji elektrycznych to wcześniej powinien wybrać następujące numery PKWiU 43.21.1 oraz 33.14.1. Stanowisko to znajduje swoje odzwierciedlenie w interpretacji indywidualnej z 13 lutego 2004r. Dyrektora Urzędu Skarbowego Kraków-Pogórze o sygn. PD-1/415/26/04 oraz w interpretacji indywidualnej z 15 marca 2016r. Dyrektora Izby Skarbowej w Poznaniu o sygn. ILPB1/4511-1-117/16-4/AA.
Interpretacja indywidualna z 15 marca 2016r. Dyrektora Izby Skarbowej w Poznaniu o sygn. ILPB1/4511-1-117/16-4/AA wskazuje:
(...)Podsumowując, usługi sklasyfikowane wg klasyfikacji PKWiU pod symbolami: 43.39.19.0 roboty związane z wykonywaniem pozostałych wykończeniowych robót budowlanych, gdzie indziej niesklasyfikowanych, 43.21.10.2 roboty związane z wykonywaniem pozostałych instalacji elektrycznych nie podlegają wyłączeniu z opodatkowania ryczałtem od przychodów na podstawie załącznika nr 2 do ustawy o zryczałtowanym podatku dochodowym od niektórych przychodów osiąganych przez osoby fizyczne.
Mając na uwadze informacje zawarte we wniosku w świetle obowiązujących przepisów prawa podatkowego stwierdzić należy, że przychód uzyskany w ramach prowadzonej przez Wnioskodawcę pozarolniczej działalności gospodarczej w zakresie usług wskazanych we wniosku należy opodatkować, jako przychód ze świadczenia robót budowlanych.
Stawka ryczałtu dla usług montażu instalacji elektrycznych
Przychody osiągane z tytułu świadczenia usług budowlano-montażowych i instalacyjnych sklasyfikowanych jako roboty budowlane według działów 42 i 43 PKWiU podlegają opodatkowaniu ryczałtem ewidencjonowanym według stawki 5,5%, zgodnie z art. 12 ust. 1 pkt 6 lit. a ustawy o zryczałtowanym podatku dochodowym, jeśli prace dotyczą budowy, przebudowy, montażu, remontu lub rozbiórki obiektu budowlanego.
Uwzględniając powyższe, należy uznać, że usługi związane z montażem instalacji elektrycznych będą opodatkowane stawką ryczałtu w wysokości 5,5% (ponieważ są zaliczane do robót budowlano-montażowych, dla których właściwą stawką jest 5,5%).
Kiedy można skorzystać z ryczałtu?
Opodatkowanie ryczałtem usług montażu i serwisowania instalacji elektrycznych jest możliwe tylko wtedy, gdy nie wystąpią żadne przesłanki, w których to przedsiębiorca:
- opłaca podatek w formie karty podatkowej,
- korzysta z okresowego zwolnienia od podatku dochodowego,
- osiąga w całości lub w części przychody z tytułu:
- prowadzenia aptek,
- działalności w zakresie kupna i sprzedaży wartości dewizowych,
- działalności w zakresie handlu częściami i akcesoriami do pojazdów mechanicznych.
Interpretacje podatkowe dotyczące usług montażowych
Poniżej przedstawiono przykłady interpretacji podatkowych, które pomagają w zrozumieniu zasad opodatkowania ryczałtem usług montażowych:
Usługi prefabrykacji, montażu i instalacji rurociągów i systemów hydraulicznych
W interpretacji indywidualnej z dnia 28 kwietnia 2025 r. Krajowa Informacja Skarbowa (KIS) potwierdziła, że usługi polegające na prefabrykacji, montażu oraz instalacji rurociągów i systemów hydraulicznych, montażu elementów konstrukcyjnych i urządzeń przemysłowych, wykonywaniu prac ślusarskich, malarskich, instalacyjnych i pomocniczych, a także wykonywaniu instalacji elektrycznych, sklasyfikowane w działach 42 i 43 PKWiU, podlegają opodatkowaniu ryczałtem od przychodów ewidencjonowanych według stawki 5,5%. KIS uzasadniła, że tego typu czynności mają charakter robót budowlano-montażowych i instalacyjnych, które zgodnie z art. 12 ust. 1 pkt 6 lit. a ustawy o zryczałtowanym podatku dochodowym, opodatkowane są stawką 5,5%.
Wykonywanie elementów stalowych i ich montaż
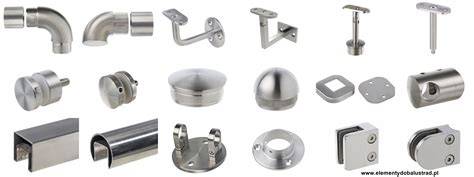
Krajowa Informacja Skarbowa (KIS) potwierdziła, że usługi polegające na wykonywaniu elementów stalowych i ich montażu kwalifikują się jako działalność wytwórcza, dla której zastosowanie znajduje 5,5% stawka ryczałtu od uzyskanych przychodów na podstawie art. 12 ust. 1 pkt 6 lit. a ustawy o zryczałtowanym podatku dochodowym od niektórych przychodów osiąganych przez osoby fizyczne. Organ podatkowy uzasadnił swoją interpretację, wskazując, że przez działalność wytwórczą należy rozumieć działalność, w wyniku której powstają nowe wyroby, w tym również sprzedaż wyrobów własnej produkcji prowadzoną przez podatnika.
Montaż pomp ciepła i paneli fotowoltaicznych
W interpretacji indywidualnej z dnia 10 kwietnia 2024 r. Dyrektor Krajowej Informacji Skarbowej uznał częściowo stanowisko wnioskodawcy za prawidłowe. Stwierdzono, że przychody z tytułu usług montażu paneli fotowoltaicznych/pomp ciepła podlegają opodatkowaniu ryczałtem od przychodów ewidencjonowanych według stawki 5,5%, na podstawie art. 12 ust. 1 pkt 6 lit. a ustawy. Jednakże, przychody ze sprzedaży materiałów koniecznych do wykonania usługi montażu, które nie są elementem usługi kompleksowej, powinny być opodatkowane według stawki 3% (działalność usługowa w zakresie handlu), zgodnie z art. 12 ust. 1 pkt 7 lit. b ustawy. Organ podkreślił, że jeśli sprzedaż materiałów stanowi odrębne świadczenie, nie jest elementem usługi kompleksowej, a materiały są sprzedawane jako towar w stanie nieprzetworzonym, zastosowanie znajduje niższa stawka ryczałtu.
Stawki ryczałtu w 2022 roku. Z jakiej powinienem korzystać?
Powyższa analiza pokazuje, jak ważne jest właściwe zidentyfikowanie odpowiedniego symbolu PKWiU dla rodzaju swojej działalności w odniesieniu do możliwości opodatkowania ryczałtem ewidencjonowanym.
tags: #montaz #zaworow #a #stawka #ryczaltu