

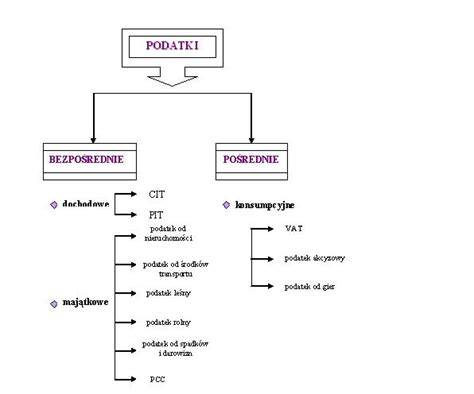
Od 1 stycznia 2017 roku w Polsce obowiązuje obniżona, 15-procentowa stawka podatku dochodowego od osób prawnych (CIT). Zmiana ta, wprowadzona ustawą z dnia 5 września 2016 r. o zmianie ustawy o podatku dochodowym od osób fizycznych oraz ustawy o podatku dochodowym od osób prawnych, stanowi istotną korzyść dla określonych grup przedsiębiorców. Nie każdy jednak może skorzystać z tej preferencji.
Kto Jest Uprawniony do Skorzystania z 15% Stawki CIT?
Obniżona stawka CIT w wysokości 15% jest przeznaczona dla dwóch głównych grup podatników:
- Mali podatnicy: Zgodnie z ustawą o CIT, za małego podatnika uznaje się podmiot, u którego wartość przychodu ze sprzedaży (wraz z kwotą należnego podatku od towarów i usług) nie przekroczyła w poprzednim roku podatkowym kwoty wyrażonej w złotych odpowiadającej równowartości 1,2 mln euro. Kwoty wyrażone w euro przelicza się według średniego kursu euro ogłaszanego przez Narodowy Bank Polski na pierwszy dzień roboczy października poprzedniego roku podatkowego, w zaokrągleniu do 1000 zł.
- Podatnicy rozpoczynający działalność: Obniżona stawka ma zastosowanie w roku podatkowym, w którym podatnik rozpoczął prowadzenie działalności gospodarczej.
Podstawę prawną stawki CIT można znaleźć w art. 19 ust. 1 pkt 2 ustawy o CIT. Stawka podstawowa w podatku CIT wynosi 19%. Preferencyjna 15% stawka CIT została wprowadzona z myślą o stymulowaniu rozwoju mniejszych przedsiębiorstw oraz wspieraniu nowo powstających firm.
Definicja Małego Podatnika i Próg Przychodów
Status małego podatnika jest kluczowy dla skorzystania z 15% stawki CIT. Pod uwagę bierze się przychody z poprzedniego roku podatkowego. W 2017 roku próg przychodu ze sprzedaży dla małego podatnika wynosił 5 176 000 zł. Należy pamiętać, że dla celów ustalenia statusu "małego podatnika" należy brać pod uwagę wartość całej sprzedaży, dokonywanej przez podatnika, a w przypadku spółki komandytowej, również sprzedaż dokonywaną przez spółkę komandytową, proporcjonalnie do posiadanych w niej udziałów.
Ważne: Status małego podatnika przysługuje podatnikowi przez cały rok podatkowy. Jego utrata może nastąpić dopiero od następnego roku podatkowego, o ile wielkość przychodów wraz z kwotą podatku należnego przekroczy ustalony na ten rok limit.
Podatnicy Rozpoczynający Działalność
Dla podatników rozpoczynających swoją działalność, preferencyjna stawka CIT ma zastosowanie automatycznie w pierwszym roku ich istnienia. W kolejnych latach, aby nadal korzystać z tej stawki, muszą oni spełniać kryteria kwalifikujące ich jako małych podatników.
Wyjątek: Podatnicy rozpoczynający działalność, aby skorzystać ze stawki CIT 9% (obowiązującej od 2019 roku), nie muszą spełniać warunków przewidzianych dla małego podatnika. Wystarczy, że w roku rozpoczęcia działalności nie przekroczą progu przychodu na poziomie 1 200 000 euro.
Ograniczenia i Wyłączenia ze Stawki 15% CIT
Ustawodawca przewidział szereg ograniczeń, które wyłączają niektóre podmioty z możliwości skorzystania z 15% stawki CIT. Dotyczy to przede wszystkim:
- Podatkowych grup kapitałowych: Z możliwości skorzystania z preferencyjnej stawki podatku wyłączono podatkowe grupy kapitałowe.
- Podmiotów powstałych w wyniku restrukturyzacji: Z 15% stawki opodatkowania nie będą mogły skorzystać podmioty, które zostały zawiązane między dniem ogłoszenia ustawy zmieniającej (27 września 2016 r.) a dniem jej wejścia w życie (1 stycznia 2017 r.). Dotyczy to również sytuacji, gdy firma powstała poprzez podział dotychczasowej firmy, przekształcenie firmy osoby fizycznej lub spółki niebędącej osobą prawną w inny rodzaj działalności, albo do firmy wniesiono przedsiębiorstwo (jego część albo składniki majątku) o istotnej wartości.
Przykład: Spółka kapitałowa prowadząca dom opieki dla seniorów, która w celu minimalizacji ryzyka gospodarczego dokonała podziału spółki, przenosząc działalność domu opieki do nowo utworzonej spółki kapitałowej (po 27 września 2016 r.), nie będzie mogła skorzystać z obniżonej stawki CIT w żadnej ze spółek. Podobnie osoba fizyczna, która przekształciła jednoosobową działalność gospodarczą w spółkę z ograniczoną odpowiedzialnością w dniu 20 listopada 2016 r., nie skorzysta z 15% stawki CIT w roku 2017.
Wyjątek od reguły restrukturyzacji: Ustawodawca wyłączył spod tego ograniczenia przypadki przekształcenia spółki (podatnika CIT) w inną spółkę (będącą także podatnikiem CIT). Na przykład, osoba fizyczna prowadząca działalność usługowo-handlową, która przekształciła ją w spółkę z ograniczoną odpowiedzialnością 31 września 2016 r., po spełnieniu warunku posiadania statusu małego podatnika, skorzysta z możliwości opodatkowania obniżoną stawką podatku w wysokości 15% od 1 stycznia 2018 r.
Stawka 9% CIT - Nowa Preferencja od 2019 Roku
Od początku 2019 roku obowiązuje nowa, 9% stawka CIT, która zastąpiła preferencyjną stawkę 15%. Kryterium różnicującym pomiędzy stawką 9% a 19% jest wielkość przychodu osiągniętego w danym roku podatkowym przez podatnika CIT. Próg ten wynosi 1 200 000 euro.
Kto korzysta ze stawki 9% CIT?
- Podatnicy rozpoczynający działalność gospodarczą - w roku rozpoczęcia tej działalności, z wyjątkiem podatników wymienionych w art. 19 ust. 1a-1c updop.
- Mali podatnicy (podatnicy, u których przychody osiągnięte w roku podatkowym nie przekroczyły wyrażonej w złotych kwoty odpowiadającej równowartości 1.200.000 euro).
Stawka 9% stosowana jest wyłącznie do przychodów ze źródeł innych niż zyski kapitałowe.
TYLKO 9% PODATKU - Sprawdź kiedy SPÓŁKA zapłaci MAŁY CIT?
Podsumowanie
Wprowadzenie 15% stawki CIT od 2017 roku, a następnie 9% stawki od 2019 roku, stanowi istotną zmianę w polskim systemie podatkowym. Choć przepisy te mają na celu wspieranie mniejszych i nowo powstałych przedsiębiorstw, liczne ograniczenia i wyłączenia mogą komplikować proces optymalizacji podatkowej. Warto dokładnie analizować swoją sytuację prawną i podatkową, aby upewnić się, czy przysługuje nam prawo do skorzystania z preferencyjnych stawek.
tags: #kogo #obejmie #15 #stawka #cit