

Rozwój firmy niejednokrotnie pociąga za sobą konieczność zatrudnienia jakiejś osoby na umowę o pracę. Przedkłada się to na nowe obowiązki dla przedsiębiorcy. Wśród formalności, o które trzeba zadbać znajdują się te dotyczące ZUS. Jak się one przedstawiają?
Poszerzenie obszaru działalności, zdobycie nowych klientów, otwarcie kolejnej filii - zatrudnienie pracownika może wynikać z różnorakich potrzeb. Dla przedsiębiorcy poza dodatkowymi rękami do pracy rodzi to jednak pewne zobowiązania. Aktualnie nie ma już konieczności zgłaszania zatrudnienia w Państwowej Inspekcji Pracy, Inspekcji Sanitarnej oraz w urzędzie pracy. Istnieją jednak inne kwestie, których powinno się dopilnować już na samym starcie współpracy.
Z zatrudnieniem kogoś na etat wiążą się również określone obowiązki względem ZUS. Przede wszystkim pracownika należy zgłosić do ubezpieczenia społecznego oraz zdrowotnego. Służy temu druk ZUS ZUA, który przekazuje się do ZUS przed upływem 7 dni, od momentu podpisania umowy.
Zgłoszenie pracownika do ZUS - kluczowe obowiązki pracodawcy
Pracodawca, jako płatnik składek na ubezpieczenia społeczne i zdrowotne, ma określone obowiązki. Jednym z nich jest zgłoszenie pracownika do ubezpieczeń w ZUS w ściśle wyznaczonym terminie - 7 dni od momentu rozpoczęcia pracy. Wybór właściwego formularza (ZUS ZUA/ZZA), prawidłowego kodu tytułu ubezpieczenia oraz poprawne uzupełnienie danych bywa jednak kłopotliwe, zwłaszcza przy pierwszym zatrudnieniu.
Zgodnie z art. 36 ust. 4 ustawy o systemie ubezpieczeń społecznych pracodawca (płatnik składek) zgłasza pracownika do ZUS w ciągu 7 dni od daty powstania obowiązku ubezpieczenia, czyli od dnia rozpoczęcia pracy. Pracownik nie musi składać żadnego wniosku o zgłoszenie do ZUS. Tak postępują wyłącznie osoby, które chcą zostać objęte dobrowolnymi ubezpieczeniami społecznymi.
Formularze zgłoszeniowe do ZUS
Zgłoszenie pracownika do ZUS odbywa się na urzędowych formularzach zgłoszeniowych, których wzory określa Zakład Ubezpieczeń Społecznych. Wybór właściwego druku zależy od rodzaju umowy, zakresu ubezpieczeń oraz sytuacji pracownika. W praktyce pracodawca, jako płatnik składek, dokonuje zgłoszenia na jednym z czterech podstawowych dokumentów: ZUS ZUA, ZUS ZZA, ZUS ZIUA lub ZUS ZWUA.
- Formularz ZUS ZUA służy do zgłoszenia pracownika do ubezpieczeń społecznych i ubezpieczenia zdrowotnego. To podstawowy druk, który stosuje się przy zatrudnieniu na umowę o pracę oraz w przypadku umowy zlecenia, jeżeli zleceniobiorca podlega obowiązkowo ubezpieczeniom społecznym.
- ZUS ZZA stosuje się wtedy, gdy osoba objęta jest wyłącznie ubezpieczeniem zdrowotnym, a nie podlega ubezpieczeniom społecznym.
- ZUS ZIUA to formularz, na którym zgłasza się zmianę danych identyfikacyjnych lub adresowych osoby ubezpieczonej - np. zmianę nazwiska, numeru PESEL czy miejsca zamieszkania.
- Natomiast ZUS ZWUA służy do wyrejestrowania pracownika z ubezpieczeń po ustaniu stosunku pracy lub zakończeniu umowy cywilnoprawnej.
Pracodawca musi zgłosić pracownika do ubezpieczeń społecznych i ubezpieczenia zdrowotnego na formularzu ZUS ZUA. Ten dokument można złożyć osobiście, listownie lub online - za pomocą PUE ZUS lub programu kadrowo-płacowego z funkcją bezpośredniej wysyłki deklaracji.
Dzień zawarcia umowy o pracę a dzień rozpoczęcia pracy
Według art. 13 ust. 1 ustawy o systemie ubezpieczeń społecznych pracownicy podlegają obowiązkowo ubezpieczeniom emerytalnemu, rentowemu, chorobowemu i wypadkowemu od dnia nawiązania stosunku pracy do dnia jego zakończenia. Identyczny okres ma zastosowanie w obowiązkowym ubezpieczeniu zdrowotnym według art. 69 ust. 1 ustawy o świadczeniach opieki zdrowotnej finansowanych ze środków publicznych, czyli tzw. prawa do świadczeń opieki zdrowotnej.
Przepisy dotyczące ubezpieczeń nie określają, jak interpretować wspomniany „dzień nawiązania stosunku pracy”. Aby go wyznaczyć, musimy sięgnąć do art. 26 Kodeksu pracy. Ten przepis stanowi, że stosunek pracy nawiązuje się w dniu określonym jako dzień rozpoczęcia pracy w umowie. W efekcie wiemy, że obowiązek ubezpieczeniowy powstaje w pierwszym dniu okresu zatrudnienia, a nie dniu zawarcia umowy o pracę. To różne terminy, co potwierdza art. 29 § 1 k.p.
Zgodnie z art. 36 ust. 4 ustawy z dnia 13 października 1998 r. o systemie ubezpieczeń społecznych (Dz.U. z 2025 r. poz. 350), pracodawca ma obowiązek zgłosić pracownika do ubezpieczeń społecznych oraz ubezpieczenia zdrowotnego w terminie 7 dni od dnia powstania obowiązku ubezpieczeniowego. Taka zasada wynika z art. 26 Kodeksu pracy (Dz.U. z 2023 r. poz. 1465 ze zm.), który stanowi, że stosunek pracy nawiązuje się w dniu określonym w umowie jako dzień rozpoczęcia pracy. Oznacza to, że nawet jeśli umowa o pracę została podpisana wcześniej, obowiązek ubezpieczeniowy powstaje dopiero z chwilą faktycznego rozpoczęcia wykonywania pracy.
Termin na zgłoszenie pracownika do ZUS
Art. 57 § 1 Kodeksu postępowania administracyjnego podaje, że jeśli początkiem terminu określonego w dniach jest pewne zdarzenie (tutaj: dzień rozpoczęcia pracy przez pracownika), to obliczając ten termin (tutaj: 7 dni na zgłoszenie nowo zatrudnionej osoby do ZUS), nie uwzględniamy dnia, w którym to zdarzenie nastąpiło. Jeśli pierwszy dzień pracy nowo zatrudnionej osoby wypadnie 8 stycznia 2024 roku, to należy go pominąć, obliczając 7-dniowy termin na przekazanie ZUS ZUA.
Chodzi o 7 dni kalendarzowych. Załóżmy, że pierwszy dzień zatrudnienia Twojego nowego pracownika wypadnie 18 grudnia 2023 roku, w poniedziałek. 23 grudnia to sobota, 24 grudnia - niedziela (Wigilia Bożego Narodzenia), 25 i 26 grudnia - poniedziałek i wtorek (I i II dzień Bożego Narodzenia, czyli dni ustawowo wolne od pracy!). Jeśli błędnie określisz termin zgłoszenia pracownika do ZUS, to uznasz, że masz czas do 29 grudnia włącznie, bo pominiesz aż 4 dni - od 23 do 26 grudnia.
Termin 7 dni na zgłoszenie pracownika do ZUS liczy się, co do zasady, w dniach kalendarzowych, a więc uwzględniając także soboty, niedziele i święta. Bieg tego okresu rozpoczyna się następnego dnia po rozpoczęciu pracy, a kończy z upływem siódmego dnia.
Zgłoszenie pracownika do ZUS bez podpisanej umowy lub przed rozpoczęciem pracy
W obu przypadkach - nie. Jeśli przyszły pracownik i pracodawca nie podpiszą umowy o pracę, nie mamy do czynienia ze stosunkiem pracy. To wyklucza jakiekolwiek zobowiązania wobec ZUS.
Pracodawca odkrył idealnego kandydata podczas jednej z rozmów kwalifikacyjnych. Niestety, okazało się, że pracownik jest objęty 3-miesięcznym okresem wypowiedzenia, a na dodatek nie złożył jeszcze oświadczenia o rozwiązaniu umowy. W tej sytuacji strony podpisały umowę przedwstępną, w której zobowiązały się do zawarcia umowy o pracę w sierpniu 2023 roku. Finalnie zawarły umowę 31 lipca, a datę rozpoczęcia pracy wyznaczyły na 16 sierpnia. W tym dniu powstał obowiązek ubezpieczeniowy.
Nieobecność pracownika w dniu rozpoczęcia pracy
Nie możesz wykluczyć sytuacji, że osoba, którą zamierzasz zatrudnić, zachoruje jeszcze w okresie wypowiedzenia u dotychczasowego pracodawcy. Zwolnienie lekarskie może objąć dzień rozpoczęcia pracy w Twojej firmie. Czy nieobecność pracownika usprawiedliwiona chorobą wpływa na termin zgłoszenia do ZUS? Nie, bo stosunek pracy powstał, mimo że nowy pracownik nie stawił się w pracy w umownym terminie. Wspomniany art. 26 k.p. nie uzależnia obowiązku ubezpieczeniowego od realnego podjęcia pracy, tylko od daty rozpoczęcia pracy wpisanej do umowy.
Może się też zdarzyć, że nowy pracownik nie przyjdzie do pracy przez kilka dni i nie usprawiedliwi nieobecności. W tym przypadku powstaje obiekcja - czy zgłaszać osobę, która porzuciła pracę, do ubezpieczeń? Tak, zwłaszcza jeśli przyjmiemy, że pracodawca podejmie co najmniej kilka prób kontaktu z nieobecną osobą w ciągu kolejnych dni, zastanawiając się, czy nie doszło do np. tragicznego zdarzenia, które uniemożliwiło podjęcie pracy.
Podpis pracownika pod zgłoszeniem do ZUS
Tak, nawet jeśli pracodawca zgłosi pracownika do ubezpieczeń społecznych i zdrowotnego online. Zgodnie z art. 36 ust. 7 ustawy o systemie ubezpieczeń społecznych osoba, którą płatnik zgłasza do ZUS, musi potwierdzić własnoręcznym podpisem dane zawarte w formularzu. Jedyne wyjątki są wskazane w art. 6 ust. 1 pkt 19 tej ustawy. Ten obowiązek nie obejmuje osób, które wykorzystują urlopy wychowawcze lub pobierają zasiłek macierzyński bądź zasiłek w wysokości zasiłku macierzyńskiego.
Konsekwencje braku lub nieterminowego zgłoszenia do ZUS
Nieterminowe zgłoszenie pracownika do ZUS lub brak zgłoszenia sprawia, że pracodawca naraża się na karę grzywny do 5000 zł. Co więcej, pracodawca, który znacząco ociąga się z tym obowiązkiem lub notorycznie nie zgłasza pracowników do obowiązkowych ubezpieczeń, ryzykuje nie tylko karą grzywny, ale także karą ograniczenia wolności, a nawet maksymalnie 2-letnim pozbawieniem wolności. Te konsekwencje wyszczególnia art. 219 Kodeksu karnego, który odnosi się do naruszania przepisów prawa o ubezpieczeń społecznych poprzez niezgłaszanie wymaganych danych wpływających na prawo do świadczeń lub ich wysokość.
Zgłoszenie pracownika do ZUS po upływie 7-dniowego terminu stanowi naruszenie obowiązków płatnika składek. Zgodnie z art. 98 ustawy o systemie ubezpieczeń społecznych, za takie uchybienie grozi grzywna do 46 000 zł. Wysokość sankcji została podniesiona nowelizacją z dnia 20 marca 2025 r. Spóźnione zgłoszenie ma również konsekwencje dla pracownika. Dopóki dokumenty nie zostaną złożone i przyjęte przez ZUS, może wystąpić przerwa w podleganiu ubezpieczeniom, co w praktyce oznacza czasowy brak dostępu do świadczeń zdrowotnych oraz zasiłków. Dlatego tak ważne jest jak najszybsze uzupełnienie braków i rozliczenie należnych składek.
Nieopłacanie składek ZUS
Pracodawca, który nie opłaca składek ZUS za pracownika w terminie lub w ogóle ich nie opłaca, musi liczyć się nie tylko z konsekwencjami finansowymi ze strony ZUS (np. odsetkami za zwłokę), ale także rozwiązaniem umowy o pracę bez zachowania okresu wypowiedzenia przez pracownika. To możliwe, bo zaniechanie obowiązku odprowadzania obowiązkowych składek - pomimo ich potrącania z wynagrodzenia - stanowi ciężkie naruszenie obowiązków pracowniczych. Pracodawca nie może usprawiedliwić tego postępowania np. problemami finansowymi w firmie.
Obciążenie pracodawcy składkami ZUS
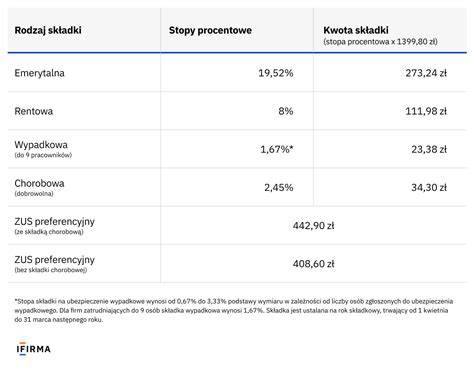
Czy wiesz, że obciążenie pracodawcy składkami wynosi ok. 20% wynagrodzenia brutto? Pracodawca opłaca samodzielnie składkę wypadkową, na Fundusz Pracy i Fundusz Gwarantowanych Świadczeń Pracowniczych. Składkę rentową i emerytalną dzieli się między pracodawcę a pracownika.
Terminy płatności składek ZUS i składania dokumentów
Płatnicy składek przesyłają dokumenty rozliczeniowe (np. ZUS DRA) oraz imienne raporty miesięczne (np. ZUS RCA) do ZUS w określonych terminach:
- do 5. dnia następnego miesiąca - termin obowiązujący płatników składek będących jednostkami organizacyjnymi,
- do 15. dnia następnego miesiąca - termin obowiązujący płatników składek mających osobowość prawną,
- do 20. dnia następnego miesiąca - termin obowiązujący płatników składek prowadzących jednoosobową działalność gospodarczą lub spółkę osobową.
W przypadku, gdy termin płatności składek ZUS wypada w sobotę, niedzielę lub święto, termin przekazania imiennych raportów miesięcznych i dokumentów rozliczeniowych oraz opłacenia składek przesuwa się na najbliższy dzień roboczy. Na przykład, jeśli 20 kwietnia 2024 roku wypada w sobotę, to płatnicy będą mieli czas do 22 kwietnia, czyli poniedziałku.
Jak wypełnić nowy ZUS DRA - tutorial [ePłatnik] [materiał archiwalny]
Po dokonaniu zgłoszenia pracownika do ubezpieczeń pracodawca ma obowiązek co miesiąc opłacać składki ZUS oraz przekazywać odpowiednie dokumenty rozliczeniowe.
tags: #jaki #dokument #do #zus #sklada #pracodawca