

Prowadzenie jednoosobowej działalności gospodarczej jako dziennikarz to krok w stronę niezależności i możliwości pracy na własnych warunkach. To doskonały krok w stronę niezależności i możliwości pracy na własnych warunkach. W tym artykule przeprowadzimy Cię przez wszystkie kluczowe aspekty zakładania firmy, opodatkowania, rozliczania kosztów, a także formalności związanych z ZUS i VAT. Serdecznie zapraszamy do zapoznania się z kolejnym artykułem, w którym zasygnalizowaliśmy możliwą optymalizację w podatku VAT. Jak założyć jednoosobową działalność gospodarczą jako dziennikarz?Jakie koszty związane z dziennikarstwem można rozliczyć w ramach działalności?Jakie formy opodatkowania może wybrać dziennikarz?1. Skala podatkowa2. Podatek liniowy3. Ryczałt od przychodów ewidencjonowanychSkładki ZUS dla dziennikarzaUlga na startZUS preferencyjnyDuży ZUSCzy dziennikarz musi być podatnikiem VAT?Jaki numer PKD powinien wybrać dziennikarz?Jaki kod zawodu wybrać w ZUS?Czy dziennikarz musi posiadać kasę fiskalną?PodsumowanieUmów się na bezpłatną 15-min. Jak założyć jednoosobową działalność gospodarczą jako dziennikarz?Założenie jednoosobowej działalności gospodarczej (JDG) jest stosunkowo proste i można to zrobić w pełni online, bez wychodzenia z domu. Wystarczy, że wejdziesz na stronę biznes.gov.pl i wypełnisz formularz CEIDG-1. Dane osobowe: wpisujesz swoje imię, nazwisko, adres oraz PESEL. Adres zamieszkania: to kluczowy adres dla jednoosobowej działalności gospodarczej. Na jego podstawie zostanie przypisany właściwy urząd skarbowy, do którego będziesz składać deklaracje VAT i PIT oraz opłacać podatki. Musisz mieć tytuł prawny do lokalu, którego adres podajesz (np. akt notarialny, umowę najmu, czy użyczenia - np. Pamiętaj: adres zamieszkania nie musi być tym samym, co adres zameldowania. Nazwa firmy: w nazwie firmy muszą być Twoje imię i nazwisko. Możesz dodać też nazwę własną, ale nie jest to konieczne np. Przewidywana liczba pracowników: wpisujesz siebie plus ewentualnie planowaną liczbę zatrudnionych osób. Kody PKD: wybierasz główny kod PKD oraz dodatkowe, które opisują zakres Twojej działalności. Nie ma limitu liczby kodów PKD. Data rozpoczęcia działalności: tutaj możesz skorzystać z ciekawej opcji. Złożyć wniosek wcześniej i wskazać późniejszą datę rozpoczęcia działalności. Na przykład działalność chcesz rozpocząć od 02.10.2026 r., ale formularz wypełniasz i wysyłasz do urzędu już 15.09.2026 r. Adres prowadzenia działalności: możesz zaznaczyć brak stałego miejsca prowadzenia działalności, jeśli pracujesz zdalnie, z domu, w terenie, w biurze gazety, stacji telewizyjnej, radiowej itd. Ubezpieczenia: zaznaczasz, czy podlegasz ubezpieczeniu w ZUS, KRUS czy jesteś ubezpieczony za granicą oraz od kiedy podlegasz ubezpieczeniom (zazwyczaj od dnia założenia działalności). Biuro rachunkowe: możesz podać dane swojego biura rachunkowego, jeśli korzystasz z jego usług (nazwa, NIP). Miejsce przechowywania dokumentacji: jeśli dokumenty przechowuje Twoje biuro rachunkowe, wpisujesz jego adres. W razie kontroli, urzędnicy udadzą się tam, a nie do Ciebie. Rachunek bankowy: jeśli masz już konto firmowe, podaj jego numer. Pełnomocnik: możesz ustanowić pełnomocnika do załatwiania spraw urzędowych w Twoim imieniu. Rejestracja do VAT: Podczas zakładania działalności będziesz mieć możliwość, aby zarejestrować się do VAT na formularzu VAT-R oraz zgłosić do transakcji unijnych VAT-UE. Po złożeniu formularza Twoja działalność będzie oficjalnie zarejestrowana, a Ty będziesz mógł rozpocząć pracę na własny rachunek jako dziennikarz.
Przedmiotem działalności gospodarczej wielu firm są usługi związane z szeroko pojętymi prawami autorskimi. Stworzenie programu, projektu, czy innego dzieła, a następnie udzielenie na niego licencji może korzystać z preferencyjnej, obecnie 8% stawki w podatku VAT. Zgodnie zatem z ustawą o prawie autorskim i prawach pokrewnych przedmiotem prawa autorskiego jest każdy przejaw działalności twórczej o indywidualnym charakterze, ustalony w jakiejkolwiek postaci, niezależnie od wartości, przeznaczenia i sposobu wyrażenia (utwór). autorskie prawa osobiste, przysługujące twórcy i obejmujące prawo autora do wiązania z dziełem swojego nazwiska. autorskie prawa majątkowe, które w niektórych sytuacjach może przysługiwać również innym niż twórca utworu podmiotom. Mając na uwadze powyżej wskazane uregulowania ustawy o prawach autorskich i pokrewnych, skorzystać z preferencyjnego opodatkowania podatkiem VAT może jedynie osoba fizyczna. Spółce zatrudniającej pracowników przysługują co do zasady prawa majątkowe do programu komputerowego stworzonego przez pracownika lub grupę pracowników w wyniku wykonywania obowiązków ze stosunku pracy. Jednakże nie przysługują jej autorskie prawa osobiste, a w szczególności - prawo do autorstwa utworu. Organy podatkowe wielokrotnie potwierdzały stanowisko zaprezentowane przez podatników dotyczące możliwości zastosowania preferencyjnej stawki VAT.
Izba skarbowa zgodziła się, że podatnik ma prawo naliczać podatek w preferencyjnej wysokości. Wyjaśniła, że 8-proc. W poz. Zgodnie z art. 1 ust. 1 ustawy z 4 lutego 1994 r. o prawie autorskim i prawach pokrewnych (tj. DzU z 2006 r. nr 90, poz. Użyte w tym przepisie określenie „przejaw działalności twórczej” należy rozumieć jako uzewnętrzniony rezultat działalności człowieka o charakterze kreacyjnym. Na podstawie pytania wnioskodawcy izba skarbowa uznała, że świadczona przez niego usługa ma charakter niezależnego dzieła autorskiego. Wnioskodawca działa bowiem w charakterze twórcy w rozumieniu przepisów ustawy o prawie autorskim i prawach pokrewnych. Ma więc prawo stosować 8-proc. Inaczej traktowany jest prowadzący działalność gospodarczą dziennikarz, który współtworzy materiały reporterskie i teksty do telewizyjnych programów informacyjnych. Taką sytuacją zajmowała się Izba Skarbowa w Warszawie w interpretacji z 30 sierpnia 2011 r. (IPPP1-443-872/11-2/AS). Do zadań wnioskodawcy należy selekcja materiału, przygotowanie lub redakcja tekstu oraz nadzór nad montażem materiałów filmowych.
Tekst jako utwór i jego opodatkowanie VAT
Zgodnie z art. 1 ust. Za przedmiot prawa autorskiego uważany jest utwór wyrażony słowem, symbolami matematycznymi, znakami graficznymi (literacki, publicystyczny, naukowy, kartograficzny oraz program komputerowy). Jak wskazuje Sąd Apelacyjny w Katowicach w wyroku z 16 grudnia 2020 roku, V AGa 652/18: Za przedmiot prawa autorskiego uznaje się tylko taki przejaw ludzkiej aktywności, który choćby w minimalnym stopniu odróżnia się od innych rezultatów takiego samego działania. Przedmiot zatem praw autorskich posiada cechę nowości (oryginalności), której stopień nie ma zasadniczego znaczenia. Warunkiem uznania określonego rezultatu za utwór w ujęciu cytowanego powyżej przepisu jest samodzielne stworzenie przez jego twórcę oznaczonego bytu niematerialnego utrwalonego w dowolny sposób. Jednakże nie każdy przejaw działalności twórczej może być uznany za utwór, a jedynie tylko taki przejaw, który posiada cechę go indywidualizującą. Indywidualny charakter utworu występuje, gdy jest w nim odciśnięte osobiste piętno twórcy, w taki sposób, że jest on niepowtarzalny. Zatem, aby określone dzieło mogło być przedmiotem prawa autorskiego, musi posiadać następujące cechy: mieć źródło w pracy człowieka (twórcy), stanowić przejaw działalności twórczej, posiadać indywidualny charakter.
W myśl art. 8 ust. 1 i ust. 2 ustawy o prawie autorskim i prawach pokrewnych prawo autorskie przysługuje twórcy, o ile ustawa nie stanowi inaczej. Domniemywa się, że twórcą jest osoba, której nazwisko w tym charakterze uwidoczniono na egzemplarzach utworu lub której autorstwo podano do publicznej wiadomości w jakikolwiek inny sposób w związku z rozpowszechnianiem utworu. Jak wynika z powyższego przepisu, twórcą w rozumieniu tej ustawy jest każda osoba prowadząca faktycznie działalność twórczą, czyli działalność, której efektem jest powstanie utworu w myśl art. 1 ust. 1 ustawy o prawie autorskim i prawach pokrewnych. Tym samym przygotowywanie tekstów (artykułów) spełniać będzie definicję utworu w rozumieniu przepisów ustawy o prawie autorskim i prawach pokrewnych, jeżeli teksty będą wyróżniały się pewnym stopniem indywidualności i innowacyjności, a sam autor będzie twórcą w myśl tych przepisów.
Pisanie tekstów na zlecenie a podatek VAT Zgodnie z art. 15 ust. 1 Ustawy z dnia 11 marca 2004 roku o podatku od towarów i usług (ustawa o VAT) podatnikami są osoby prawne, jednostki organizacyjne niemające osobowości prawnej oraz osoby fizyczne wykonujące samodzielnie działalność gospodarczą, o której mowa w ust. 2, bez względu na cel lub rezultat takiej działalności. Zgodnie z art. 5 ust. 1 pkt 1 ustawy o VAT opodatkowaniu podatkiem od towarów i usług podlegają odpłatna dostawa towarów i odpłatne świadczenie usług na terytorium kraju. W myśl art. 7 ust. 1 ww. ustawy przez dostawę towarów, o której mowa w art. 5 ust. 1, rozumie się przeniesienie prawa do rozporządzania towarami jak właściciel. Przez świadczenie usług, o którym mowa w art. 5 ust. 1 pkt 1, zgodnie z art. 8 ust. 1 ustawy o VAT, rozumie się każde świadczenie na rzecz osoby fizycznej, osoby prawnej lub jednostki organizacyjnej niemającej osobowości prawnej, które nie stanowi dostawy towarów w rozumieniu art. 7, w tym również: przeniesienie praw do wartości niematerialnych i prawnych, bez względu na formę, w jakiej dokonano czynności prawnej; zobowiązanie do powstrzymania się od dokonania czynności lub do tolerowania czynności lub sytuacji; świadczenie usług zgodnie z nakazem organu władzy publicznej lub podmiotu działającego w jego imieniu lub nakazem wynikającym z mocy prawa.
Zgodnie z art. 41 ust. 2 w zw. z załącznikiem nr 3 pozycja nr 63 ustawy o VAT usługi twórców i artystów wykonawców w rozumieniu Ustawy z dnia 4 lutego 1994 roku o prawie autorskim i prawach pokrewnych wynagradzane w formie honorariów za przekazanie lub udzielenie licencji do praw autorskich lub praw do artystycznego wykonania podlegają opodatkowaniu stawką 7% (obecnie 8% - art. 146aa ustawy o VAT).
Przykład 1. Pan Jan zajmuje się m.in. pisaniem książek i artykułów na zlecenie o tematyce związanej z prawem oraz komentujących bieżącą działalność polityczną. Artykuły i książki napisane przez niego spełniają definicję utworu w rozumieniu przepisów ustawy o prawie autorskim i prawach pokrewnych. Pan Jan w związku ze swoją działalnością zawiera umowy z różnymi wydawnictwami, gdzie w ramach honorarium przenosi na zleceniodawcę majątkowe prawa autorskie. Całość wynagrodzenia z umowy łączącej go z wydawnictwo dotyczyć będzie pisania artykułów na zlecenie i przeniesienia do nich praw autorskich, za które to czynności pan Jan otrzyma wynagrodzenie w postaci honorarium. Stawka podatku VAT przy tak sporządzanych artykułach wynosić będzie według stanu na rok 2021 - 8%.
Z powyższego przykładu wynika, że pan Jan będzie tworzył utwory w rozumieniu przepisów ustawy o prawie autorskim i prawach pokrewnych, za które otrzymywane wynagrodzenie będzie stanowiło honorarium. Pana Jana w zakresie tej działalności należy więc uznać za twórcę w myśl przepisów ustawy o prawie autorskim i prawach pokrewnych. Jak wskazuje Dyrektor Izby Skarbowej w interpretacji indywidualnej z 26 lutego 2016 roku, IPPP2/4512-1253/15-2/DG, podatnik jako twórca w rozumieniu przepisów ustawy o prawie autorskim i prawach pokrewnych, który w ramach zawieranych umów z wydawcami i zleceniodawcami w zamian za wynagrodzenie w formie honorarium zobowiązuje się do napisania książki lub artykułu wraz z przekazaniem do nich praw autorskich na mocy art. 41 ust. 2 w zw. z art. 146a pkt 2 oraz poz. 181 [obecnie poz. 63] załącznika nr 3 do ustawy - ma prawo zastosować stawkę podatku VAT w wysokości 8% w stosunku do świadczonych usług. Podobne stanowisko zajął Dyrektor Izby Skarbowej w Katowicach w interpretacji podatkowej z 14 czerwca 2016 roku, ILPP2/4512-1-273/16-4/Akr, gdzie wskazał, że w sytuacji, gdy Wnioskodawca - jako twórca w rozumieniu ustawy o prawie autorskim i prawach pokrewnych - świadczy usługi pisania tekstów, za które otrzymuje wynagrodzenie w formie honorarium oraz przekazuje na zleceniodawcę prawa autorskie do tych tekstów, będzie miał prawo - na podstawie art. 41 ust. 2 w zw. z art. 146a pkt 2 oraz poz. 181 załącznika nr 3 do ustawy o podatku od towarów i usług - zastosować stawkę podatku VAT w wysokości 8% w stosunku do przedmiotowych usług.
Jednak copywriterzy mogą skorzystać ze zwolnienia podmiotowego, o którym mowa w art. 113 ust. 1 ustawy o VAT: Zwalnia się od podatku sprzedaż dokonywaną przez podatników, u których wartość sprzedaży nie przekroczyła łącznie w poprzednim roku podatkowym kwoty 200 000 zł. Do wartości sprzedaży nie wlicza się kwoty podatku. Wskazany w art. 113 ust. 1 ustawy o VAT limit, którego przekroczenie powoduje utratę zwolnienia, ma charakter obiektywny, co oznacza, że kwota ta obejmuje każdą sprzedaż opodatkowaną w rozumieniu art. 5 ust. 1 pkt 1 ustawy o VAT, bez względu na fakt, czy odbywa się ona w ramach zarejestrowanej przez podatnika działalności gospodarczej, czy też niezarejestrowanej. Oczywiście skorzystanie ze zwolnienia podmiotowego nie jest obowiązkiem, a jedynie uprawnieniem podatnika, jeżeli wartość sprzedaży podatnika nie przekroczyła kwoty 200 000,00 zł.
Mając na uwadze powyższe, wskazać należy, że stanowisko organów podatkowych w tym zakresie jest jednolite - pisanie tekstów na zlecenie jest opodatkowane podatkiem VAT stawką 8%, ale tak jak przy każdej sprawie podatkowej stan faktyczny należy poddać indywidualnemu badaniu i weryfikacji spełnienia wszystkich przesłanek, jakie stawia przed podatnikiem ustawa o VAT.
Usługi elektroniczne i miejsce świadczenia
Usługę pisania tekstów na zamówienie można także zaliczyć do usług elektronicznych. Zgodnie z przepisami ustawy o podatku od towarów i usług, w przypadku świadczenia usług na rzecz podatnika, miejscem świadczenia usług jest miejsce, w którym podatnik będący usługobiorcą posiada siedzibę działalności gospodarczej. Reguła ta obowiązuje zarówno w przypadku świadczenia usługi dla kontrahenta z UE, jak i z kraju trzeciego. Ustawa o podatku VAT, definiując pojęcie usług elektronicznych odwołuje się do regulacji unijnych. W myśl Art. 7 rozporządzenia wykonawczego Rady (UE) nr 282/2011 z dnia 15 marca 2011 r. przez usługi elektroniczne rozumie się usługi świadczone drogą elektroniczną, o których mowa w dyrektywie 2006/112/WE, tj. W przepisie tym wprost wskazano, które usługi są usługami elektronicznymi, a które nie są. W załączniku II do Dyrektywy 2006/112/WE jako przykładową usługę świadczoną drogą elektroniczną wskazano m.in. dostarczanie tekstu. Przy czym za usługę elektroniczną należy uznać publikację elektroniczną, a nie jest nią samo przesłanie tekstu drogą elektroniczną.
Jeżeli wartość netto usług świadczonych drogą elektroniczną nie przekracza 42 000 zł rocznie, należy stosować ogólne zasady dotyczące miejsca świadczenia usług na rzecz osób niebędących podatnikami. W przypadku osiągnięcia progu 42 000 zł rocznie w trakcie roku zaczynają obowiązywać zasady wskazujące miejsce świadczenia w kraju klienta. Czytelnik powinien zarejestrować się wówczas dla celów VAT w kraju zamieszkania nabywcy i rozliczać VAT na zasadach obowiązujących w tym państwie. Procedura One Stop Shop (OSS) jest procedurą szczególną pozwalającą na rozliczenie VAT należnego z tytułu określonych czynności państwu członkowskiemu konsumpcji za pośrednictwem państwa członkowskiego identyfikacji. W przypadku świadczenia usług drogą elektroniczną na rzecz podatników z państw członkowskich UE, miejscem opodatkowania transakcji jest miejsce, w którym usługobiorca posiada siedzibę działalności gospodarczej. Tak więc podatnik świadczący usługi za pomocą Internetu lub sieci elektronicznej, musi dokonać szczegółowej analizy przepisów rozporządzenia wykonawczego Rady (UE) Nr 282/2011, aby uznać, czy świadczona usługa jest usługą elektroniczną.
Z powyższego wynika, że bardzo istotne jest w tym przypadku prawidłowe zakwalifikowanie świadczonej przez Czytelnika usługi pisania tekstów do odpowidniego PKWiU, a to zależy od wielu szczegółowych informacji których w pytaniu brak. O prawidłowe zakwalifkowanie usługi do symbolu PKWiU Czytelnik może zwrócić się z wnioskiem do Ośrodka Klasyfikacji i Nomenklatur Urzędu Statystycznego w Łodzi, ul. Suwalska 29, 93-176 Łódź. Podstawa prawna: art. 2 pkt 26, art. 5 ust. 1, art. 8 ust. 1, art. 28b, art. 28c, art. 28k ust. 1 i 2, art. 130b ust. 1 ustawy o VAT.
Miejsce świadczenia usług VAT - darmowy webinar
Formy opodatkowania i składki ZUS dla dziennikarza
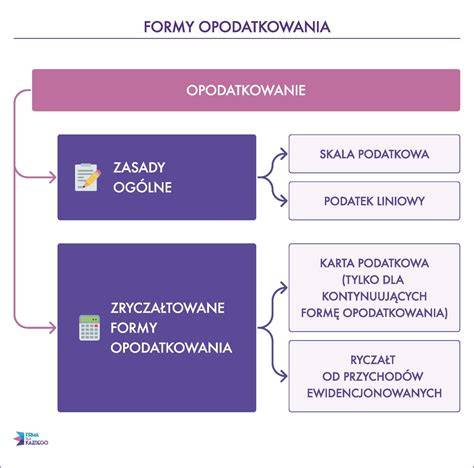
Jako dziennikarz prowadzący jednoosobową działalność gospodarczą, masz do wyboru trzy główne formy opodatkowania: skalę podatkową, podatek liniowy oraz ryczałt. Każda z nich ma swoje zalety i wady. Jako samozatrudniony dziennikarz wykonujący w ramach współpracy z byłym pracodawcą takie same czynności, jak na etacie, nie możesz jednak wybrać każdej formy opodatkowania (nie wybierzesz ryczałtu w roku założenia działalności i w roku kolejnym, oraz podatku liniowego w roku założenia działalności).
1. Skala podatkowa
Skala podatkowa to forma opodatkowania, którą możesz znać, jeśli wcześniej pracowałeś na umowie o pracę. 32% podatku dla dochodów powyżej 120.000 zł rocznie. Skala podatkowa może być ciekawą opcją dla dziennikarza, który ponosi wysokie koszty, które może odliczyć od przychodu, nie przekracza dochodu 120.000 zł rocznie, chce rozliczyć się wspólnie z małżonkiem, czy korzystać z ulg podatkowych (np. ulga na dzieci, Internet, termomodernizacyjna, ulga na powrót, IKZE, darowizny).
2. Podatek liniowy
Podatek liniowy to stała stawka podatkowa wynosząca 19%, niezależnie od wysokości dochodów. Nie ma tutaj progów podatkowych, jak w przypadku skali. Minusem jest brak możliwości skorzystania z niektórych ulg podatkowych, takich jak ulga na dzieci, czy wspólnego rozliczenia się z małżonkiem.
3. Ryczałt od przychodów ewidencjonowanych
Ryczałt to uproszczona forma opodatkowania, gdzie płacisz podatek od przychodu, bez możliwości odliczenia kosztów. Dla dziennikarzy stawka ryczałtu wynosi zasadniczo 15%. Jest to opcja korzystna, jeśli masz niskie koszty prowadzenia działalności. Korzystając z ryczałtu jako formy opodatkowania nie możesz skorzystać z ulgi prorodzinnej, czy rozliczyć się wspólnie z małżonkiem.
Prowadząc działalność gospodarczą, musisz opłacać składki ZUS. Na początku działalności masz jednak możliwość skorzystania z ulg, które znacznie obniżą koszty. Musisz jednak uważać na wykonywanie usług dla byłego pracodawcy.
Ulga na start
Ulga na start to opcja dla nowych przedsiębiorców, dzięki której przez pierwsze 6 pełnych miesięcy płacisz tylko składkę zdrowotną, bez obowiązku opłacania składek społecznych.
ZUS preferencyjny
Po upływie 6 miesięcy ulgi na start możesz skorzystać z preferencyjnych składek ZUS przez kolejne 24 miesiące. Składki te są znacznie niższe niż pełny ZUS, co jest dużym ułatwieniem dla początkujących przedsiębiorców.
Duży ZUS
Po 30 miesiącach prowadzenia działalności gospodarczej przechodzisz na tzw. duży ZUS, gdzie składki są obliczane od minimalnej podstawy, określanej corocznie przez ZUS. Jest to wyższa kwota, ale daje Ci również prawo do wyższych świadczeń.
VAT dla dziennikarza: Czy rejestracja jest obowiązkowa?
Jako dziennikarz prowadzący działalność gospodarczą, nie musisz od razu rejestrować się jako podatnik VAT, jeśli Twoje roczne przychody nie przekraczają 240 000 zł. Rejestracja do VAT może być jednak korzystna, jeśli współpracujesz z dużymi firmami lub agencjami, które są płatnikami VAT. Dzięki temu możesz odliczać VAT od zakupów firmowych, co może zmniejszyć Twoje koszty. Jak działa VAT dowiesz się z tego artykułu: Co wybrać zakładając jednoosobową działalność gospodarczą: VAT, czy nie VAT?
Kody PKD i zawodu
Zakładając jednoosobową działalność gospodarczą, dziennikarz powinien wybrać numer PKD 90.03.Z - „Artystyczna i literacka działalność twórcza”. Jest to odpowiedni kod dla działalności dziennikarskiej, obejmujący m.in. Podczas rejestracji firmy w ZUS, dziennikarz powinien wskazać kod zawodu 264201 - „Dziennikarz”. Jest to kod, który precyzyjnie opisuje charakter wykonywanej pracy.
Kasa fiskalna
Dziennikarze, którzy współpracują z innymi firmami, agencjami lub wydawnictwami, nie muszą posiadać kasy fiskalnej, ponieważ ich usługi są rozliczane na podstawie faktur.
Szukasz zdalnej obsługi księgowej, która pozwoli Ci zaoszczędzić czas? Ekspertka księgowości dla małych firm. Właścicielka Biura Rachunkowego Solidna Księgowa, które wspiera ponad 1200 przedsiębiorców w bieżącym rozliczeniu podatków bez stresu i zbędnych formalności.
W kontekście świadczenia usług na rzecz podatników VAT, istotne jest rozróżnienie między usługami twórczymi opodatkowanymi stawką 8% a innymi usługami, które mogą podlegać stawce podstawowej 23%. Wnioskodawca, świadczący usługi dziennikarskie na rzecz stacji radiowych i przenoszący prawa autorskie, traktuje obecnie swoje usługi jako podlegające opodatkowaniu VAT według stawki 23%. Jednocześnie, przenosi prawa autorskie na podstawie odrębnej umowy licencyjnej za wynagrodzeniem. Odpowiedzialność za należyte wykonanie tych czynności leży po stronie Wnioskodawcy. W ramach umowy licencyjnej nie świadczy on żadnych innych usług. Działania te realizowane są w ramach działalności gospodarczej.
Stosownie do dyspozycji art. 5 ust. 1 pkt 1 ustawy z dnia 11 marca 2004 r. o podatku od towarów i usług (tj. z 2011 r., Dz. U. Nr 177, poz. 1054, z późn. zm, dalej: ustawa o VAT), opodatkowaniu podatkiem podlegają odpłatna dostawa towarów i odpłatne świadczenie usług na terytorium kraju. W myśl art. 5a ustawy o VAT, towary lub usługi będące przedmiotem czynności, o którym mowa w art. 5 ustawy o VAT, wymienione w klasyfikacjach wydanych na podstawie przepisów o statystyce publicznej, są identyfikowane za pomocą tych klasyfikacji, jeżeli dla tych towarów lub usług przepisy ustawy lub przepisy wykonawcze wydane na jej podstawie powołują symbole statystyczne. Zgodnie z art. 8 ust. 1 ustawy o VAT, przez świadczenie usług, o którym mowa w art. 5 ust. 1 pkt 1 ustawy o VAT, rozumie się każde świadczenie na rzecz osoby fizycznej, osoby prawnej lub jednostki organizacyjnej niemającej osobowości prawnej, które nie stanowi odpłatnej dostawy towarów, w tym również przeniesienie praw do wartości niematerialnych i prawnych, bez względu na formę, w jakiej dokonano czynności prawnej. Natomiast przez dostawę towarów na gruncie ustawy o VAT rozumie się przeniesienia prawa do rozporządzania towarami jak właściciel. W tym kontekście, świadczenia realizowane przez Wnioskodawcę w ramach umowy dziennikarskiej stanowią świadczenie usług w rozumieniu ustawy o VAT.
Na podstawie art. 41 ust. 1 w związku z art. 146a ustawy o VAT, stawka podatku wynosi zasadniczo 23%, za wyjątkiem przypadków, w których zastosowanie znajdzie stawka preferencyjna (5% lub 8%), stawka 0% lub zwolnienia z opodatkowania - określonych w ustawie i przepisach wykonawczych. Wyjątki te jednak stanowią odstępstwo od opodatkowania usług stawką podstawową i podlegają ścisłej interpretacji. Biorąc pod uwagę powyższe, Wnioskodawca zakłada, iż świadczenie usług w ramach umowy dziennikarskiej będzie podlegało opodatkowaniu podstawową stawką VAT w wysokości 23%. Aby potwierdzić prawidłowość tego stanowiska, należy jednak przeanalizować możliwość zastosowania zwolnienia z opodatkowania zgodnie z art. 43 ust. 1 pkt 33b ustawy o VAT obejmującego „usługi kulturalne świadczone przez indywidualnych twórców i artystów, w rozumieniu przepisów o prawie autorskim i prawach pokrewnych, wynagradzane w formie honorariów, w tym za przekazanie lub udzielenie licencji do praw autorskich lub praw do artystycznego wykonania utworów”. Ze zwolnienia tego wyłączona jest m.in. działalność agencji informacyjnych na mocy art. 43 ust. 19 pkt 5 ustawy o VAT. Analizowane zwolnienie ma charakter przedmiotowo-podmiotowy. Biorąc pod uwagę, że Wnioskodawca jest indywidualnym twórcą w rozumieniu przepisów o prawie autorskim i prawach pokrewnych, a wynagrodzenie należne Wnioskodawcy na podstawie umowy dziennikarskiej obejmuje honorarium za przekazanie praw autorskich, zasadniczo zwolnienie na podstawie art. 43 ust. 1 pkt 33b ustawy o VAT mogłoby potencjalnie znaleźć zastosowanie w analizowanym przypadku - o ile usługi świadczone przez Wnioskodawcę w ramach umowy dziennikarskiej miałyby charakter usług kulturalnych, a jednocześnie nie zostałyby wymienione w art. 43 ust. 19 ustawy o VAT jako wyłączone ze zwolnienia (np. w zakresie działalności agencji informacyjnych).
Należy zauważyć, że przepisy ustawy o VAT nie definiują pojęcia „kulturalne” i tym samym zakres przedmiotowy zwolnienia na podstawie art. 43 ust. 1 pkt 33b ustawy o VAT nie został precyzyjnie zdefiniowany przez ustawodawcę. Również art. 132 ust. 1 pkt n) Dyrektywy VAT 2006/l 12/WE, który zobowiązuje państwa członkowskie do wprowadzenia zwolnienia z VAT w odniesieniu do „świadczenia niektórych usług kulturalnych, a także dostawy towarów i świadczenia usług z nimi związanych, przez podmioty prawa publicznego i inne instytucje kulturalne uznane przez dane państwa członkowskie” nie odwołuje się do definicji pojęcia „usługi kulturalne”. W tej sytuacji, zgodnie z zasadami dokonywania wykładni przepisów podatkowych, w celu określenia, jakiego rodzaju usługi spełniają definicję „usług kulturalnych” należałoby więc oprzeć się na wykładni literalnej. Cytując za Słownikiem języka polskiego Wydawnictwa Naukowego PWN, kultura to „materialna i umysłowa działalność społeczeństw oraz jej wytwory”. W opinii Wnioskodawcy tak pojęta „kultura” obejmuje jednakże w zasadzie każdy przejaw działalności człowieka, również potencjalnie usługi, które zasadniczo podlegają opodatkowaniu VAT (przykładowo usługi doradcze, inżynierskie, księgowe itp.). Zastosowanie literalnej wykładni w tym przypadku prowadziłoby do zwolnienia z opodatkowania bardzo szerokiego zakresu usług, co stałoby w niewątpliwej sprzeczności z celem ustawodawcy. Ponadto należy mieć na uwadze, że przepisy wyznaczające zakres zwolnienia z opodatkowania VAT, jako określające wyjątki od powszechności opodatkowania powinny być interpretowane ściśle. Biorąc pod uwagę, iż literalna wykładnia pojęcia „usługi kulturalne” nie przyniosła rozstrzygnięcia wątpliwości interpretacyjnych, w opinii Wnioskodawcy pomocniczo można odwołać się do klasyfikacji usług dziennikarskich na gruncie rozporządzenia Rady Ministrów z dnia 29 października 2008 r. w sprawie Polskiej Klasyfikacji Wyrobów i Usług (PKWiU) (Dz. U. nr 207, poz. 1293 ze zm.). Zgodnie zaś z wyjaśnieniami do PKWiU 2008, usługi świadczone przez niezależnych dziennikarzy mieszczą się zasadniczo w grupowaniu PKWiU 90.03.11.0 „Usługi świadczone przez autorów, kompozytorów, rzeźbiarzy i pozostałych artystów, z wyłączeniem artystów wykonawców” w dziale 90 „Usługi kulturalne i rozrywkowe”, jednakże grupowanie to nie obejmuje usług dziennikarskich o charakterze stricte informacyjnym, klasyfikowanych do PKWiU 63.91.12.0 „Usługi agencji informacyjnych dla mediów audiowizualnych”. Zasadniczo przez agencje informacyjne rozumie się instytucje zajmujące się gromadzeniem materiałów, informacji w celu udostępnienia ich m.in. mediom audiowizualnym (telewizji), jednakże zgodnie z opisem tego grupowania obejmuje ono usługi w zakresie gromadzenia, wyszukiwania i dostarczania informacji dla stacji radiowych. Ponadto z względu na fakt, iż materiały przygotowywane przez Wnioskodawcę w ramach umowy dziennikarskiej mają charakter społeczno-informacyjny, a jego działania w dużej mierze pokrywają się z przytoczonym zakresem - działań agencji informacyjnych (gromadzenie, wyszukiwanie i dostarczenie informacji dla stacji radiowych), nawet uznać, że mamy do czynienia ze świadczeniem usług kulturalnych, to w opinii Wnioskodawcy charakter świadczonych przez niego usług wskazuje na konieczność ich wyłączenia ze zwolnienia na podstawie art. 43 ust.
Podejście to znajduje potwierdzenie w interpretacjach indywidualnych wydawanych w imieniu Ministra Finansów. Jako przykład można wskazać m.in. interpretację indywidualną Dyrektora Izby Skarbowej w Warszawie z dnia 29 lipca 2011 r. (IPPP1-443-654/11-4/PR), zgodnie z którą w odniesieniu do usług „polegających na przygotowywaniu reportaży, materiałów i felietonów emitowanych w trakcie programów telewizyjnych, wykonywanych na podstawie umów o dzieło zawieranych z Nadawcą, znajdzie zastosowanie wyłączenie ze zwolnienia na podstawie art. 43 ust. 19 pkt 5 ustawy, poprzez uznanie ich za usługi wykonywane w ramach działalności agencji informacyjnych. Z uwagi na fakt, iż Wnioskodawca nie przewidział dla niniejszych czynności opodatkowania preferencją stawka podatku VAT, w tym przypadku zastosowanie znajdzie stawka podstawowa tj. Dodatkowo należy wskazać, iż usługa świadczona przez Wnioskodawcę będzie usługą kompleksową, na którą będą składały się czynności określone w stanie faktycznym, przy czym nie można wskazać czy w danym miesiącu dominującym elementem usługi będzie tworzenie radiowych utworów audialnych, oraz ich prezentowanie na antenie radiowej czy też przykładowo tworzenie zawartości tekstowej o tematyce społeczno-informacyjnej, przygotowywanej dla potrzeb serwisu internetowego rozgłośni radiowej, w tym poprzez wyszukiwanie tematów oraz opracowywanie redakcyjne materiałów dziennikarskich lub montaż materiałów przygotowanych przez rozgłośnię radiową. Wynagrodzenie wypłacane w ramach umowy będzie wynagrodzeniem jednolitym i nie będzie podzielone na części. Oznacza to w ocenie Wnioskodawcy, iż nawet gdyby twierdzić, że określone elementy usługi mają charakter usług kulturalnych, które mogłyby korzystać ze zwolnienia z opodatkowania VAT, Wnioskodawca nie będzie miał prawa zastosowania takiego zwolnienia do otrzymywanego wynagrodzenia (usługa opisana w stanie faktycznym jako całość z takiego zwolnienia korzystać nie może). Zgodnie z art. 5 ust. 1 pkt 1 ustawy z dnia 11 marca 2004r. o podatku od towarów i usług (t.j. Dz. U. z 2011r. Nr 177, poz. 1054 ze zm.), zwanej dalej ustawą lub ustawą o VAT, opodatkowaniu podatkiem od towarów i usług podlegają odpłatna dostawa towarów i odpłatne świadczenie usług na terytorium kraju. Zakres tych czynności został zdefiniowany w art. 7 i art. 8 ustawy. W myśl art. 7 ust. 1 ustawy o VAT, przez dostawę towarów, o której mowa w art. 5 ust. 1 pkt 1, rozumie się przeniesienie prawa do rozporządzania towarami jak właściciel. Przez towary należy rozumieć rzeczy oraz ich części, a także wszelkie postacie energii (art. 2 pkt 6 ustawy o VAT). Stosownie do art. 8 ust. 1 ustawy o VAT, przez świadczenie usług, o którym mowa w art. 5 ust. 1 pkt 1, rozumie się każde świadczenie na rzecz osoby fizycznej, osoby prawnej lub jednostki organizacyjnej niemającej osobowości prawnej, które nie stanowi dostawy towarów w rozumieniu art. przeniesienie praw do wartości niematerialnych i prawnych, bez względu na formę, w jakiej dokonano czynności prawnej; zobowiązanie do powstrzymania się od dokonania czynności lub do tolerowania czynności lub sytuacji; świadczenie usług zgodnie z nakazem organu władzy publicznej lub podmiotu działającego w jego imieniu lub nakazem wynikającym z mocy prawa. Zgodnie z art. 41 ust. 1 ustawy o VAT, stawka podatku wynosi 22%, z zastrzeżeniem ust. 2-12c, art. 83, art. 119 ust. 7, art. 120 ust. 2 i 3, art. 122 i art. 129 ust. 1. Natomiast stosownie do treści art. 146a pkt 1 ustawy o VAT, w okresie od dnia 1 stycznia 2011r. do dnia 31 grudnia 2013r., z zastrzeżeniem art. 146f, stawka podatku, o której mowa w art. 41 ust. 1 i 13, art. 109 ust. 2 i art. 110, wynosi 23%. Zarówno w ustawie jak i przepisach wykonawczych do niej, ustawodawca przewidział opodatkowanie niektórych czynności stawkami obniżonymi lub zwolnienie od podatku. I tak, stosownie do treści art. 43 ust. 1 pkt 33 lit. b ustawy, zwalnia się od podatku usługi kulturalne świadczone przez indywidualnych twórców i artystów wykonawców, w rozumieniu przepisów o prawie autorskim i prawach pokrewnych, wynagradzane w formie honorariów, w tym za przekazanie lub udzielenie licencji do praw autorskich lub praw do artystycznego wykonania utworów. Ustawa o VAT nie podaje definicji pojęcia „usług kulturalnych”. Jego znaczenie należy zatem ustalić w oparciu o dostępne metody wykładni. W prawie podatkowym pierwszorzędne znaczenie ma wykładnia językowa. Zatem zgodnie z jej regułami, odnosząc się do znaczenia terminu „usługi kulturalne” w języku potocznym, możemy stwierdzić, iż pod pojęciem tym kryją się usługi odnoszące się do kultury, w zakresie kultury itp. Natomiast kultura to „całokształt materialnego i duchowego dorobku ludzkości, a także ogół wartości zasad i norm współżycia przyjętych przez dane zbiorowości; wszystko to, co powstaje dzięki pracy człowieka, co jest wytworem jego myśli i działalności. Kultura dzieli się na: materialną, której zakres pokrywa się z pojęciem cywilizacja, i duchową - ogół wytworów i osiągnięć z dziedziny sztuki, nauki, moralności funkcjonujących w postaci dzieł artystycznych, wierzeń, obyczajów, a także uznanych wartości, takich jak: prawda, sprawi...
tags: #jaka #stawka #vat #dziennikarza