

Środki trwałe, w tym budynki, podlegają amortyzacji, czyli stopniowemu rozliczaniu ich wartości w kosztach uzyskania przychodów. Proces ten jest regulowany przepisami prawa, które określają zarówno metody amortyzacji, jak i stawki, jakie można stosować. W przypadku budynków niemieszkalnych, a także inwestycji w obcych środkach trwałych, zasady te mogą być bardziej złożone.
Podstawowe zasady amortyzacji budynków niemieszkalnych
Podstawową metodą amortyzacji budynków niemieszkalnych jest metoda liniowa, która polega na stosowaniu stawek amortyzacyjnych określonych w Wykazie stawek amortyzacyjnych. Odpisy amortyzacyjne dokonuje się od wartości początkowej środka trwałego, począwszy od pierwszego miesiąca następującego po miesiącu, w którym został on wprowadzony do ewidencji środków trwałych.
Przykład: Spółka z o.o. kupiła budynek niemieszkalny, który był używany przez poprzednich właścicieli przez 10 lat. Dla tego budynku podstawowa stawka amortyzacyjna wynosi 2,5%.
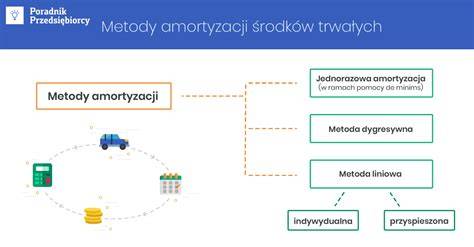
Warto zaznaczyć, że ustawa o rachunkowości nie narzuca długości okresu amortyzacji środków trwałych, ale zaleca uwzględnienie okresu ekonomicznej użyteczności. Nie określa również konkretnych metod amortyzacji, pozostawiając wybór kierownikowi jednostki. W praktyce najczęściej stosuje się metody:
- Liniową
- Degresywną (przyspieszoną lub malejącą)
- Naturalną (jednostek produkcji lub zróżnicowanego odpisu)
Przepisy podatkowe, zarówno dla osób prawnych, jak i fizycznych, szczegółowo regulują zasady amortyzacji, w tym budynków niemieszkalnych. Dla budynków niemieszkalnych nie ma możliwości stosowania metod degresywnej i jednorazowej.
Przykład: Spółka z o.o. nabyła obiekt handlowy (używany ponad 40 lat) i zamierza ustalić stopę procentową amortyzacji tego środka trwałego dla celów bilansowych w wysokości 2,5% rocznie, zaś dla celów podatkowych w wysokości 10% rocznie.
Indywidualna stawka amortyzacyjna dla budynków niemieszkalnych
W ściśle określonych przypadkach, ustawowe roczne stawki amortyzacyjne mogą być ustalane indywidualnie. Dotyczy to budynków niemieszkalnych, dla których w Wykazie stawek amortyzacyjnych przewidziana jest stawka 2,5%. Wówczas podatnicy mogą przyjąć indywidualną stawkę amortyzacyjną. Okres amortyzacji dla takich budynków nie może być krótszy niż 40 lat pomniejszone o pełną liczbę lat, które upłynęły od dnia oddania budynku po raz pierwszy do używania do dnia wprowadzenia go do ewidencji środków trwałych.
Przykład: Przedsiębiorca nabył budynek niemieszkalny, który wprowadził do ewidencji środków trwałych oraz wartości niematerialnych i prawnych. Z dokumentów przekazanych przez poprzedniego właściciela wynika, że eksploatację obiektu rozpoczęto 40 lat temu.
Aby móc zastosować indywidualną stawkę amortyzacyjną, środek trwały musi być używany przed jego nabyciem przez podatnika. Od 1 stycznia 2021 r. za używane uznaje się środki trwałe, jeżeli podatnik udowodni, że przed ich nabyciem były wykorzystywane przez inny podmiot co najmniej przez okres 60 miesięcy. Ma to zastosowanie do środków trwałych wprowadzonych do ewidencji po 31 grudnia 2020 r.
Przykład: Przedsiębiorca kupił budynek handlowo-usługowy, który będzie wykorzystywał na potrzeby prowadzonej przez niego działalności gospodarczej. Obiekt został zaliczony do rodzaju 103 KŚT. Nieruchomość ta przed datą nabycia była używana przez okres dłuższy niż 60 miesięcy.
Należy jednak pamiętać, że podatnik nie może zmienić raz przyjętej metody lub stawki amortyzacji w trakcie jej stosowania.
Przykład: Podatnik (osoba fizyczna) nabył na potrzeby prowadzonej działalności halę produkcyjno-magazynową. Z chwilą nabycia wprowadził ją do ewidencji środków trwałych oraz wartości niematerialnych i prawnych i rozpoczął amortyzację metodą liniową, stosując stawkę amortyzacyjną w podstawowej wysokości, tj. 2,5%. Po pięciu latach dokonywania odpisów amortyzacyjnych chciałby dokonać zmiany polegającej na zastosowaniu indywidualnej stawki amortyzacyjnej. Taka zmiana stosowanej stawki jest już niemożliwa.
Amortyzacja inwestycji w obcych środkach trwałych
Nakłady ponoszone na ulepszenie, np. na adaptację, środków trwałych dzierżawionych, wynajmowanych, leasingowanych są traktowane jako inwestycje w obcym środku trwałym. Mogą one podlegać amortyzacji według stawki określonej w Wykazie stawek amortyzacyjnych dla budynków niemieszkalnych (2,5%) lub indywidualnej stawki, która nie może przekroczyć 10%.
Przykład: Firma podpisała umowę najmu budynku niemieszkalnego. Przed rozpoczęciem użytkowania tego budynku musi ponieść nakłady na jego adaptację do własnych potrzeb, tj. m.in. na postawienie ścianek działowych, położenie wykładziny podłogowej, założenie instalacji elektrycznej oraz klimatyzacji. Jaką stawkę zastosować do amortyzacji tej inwestycji? Czy ma jakieś znaczenie, że budynek istnieje już od kilku lat?
Wartość początkową inwestycji w obcych środkach trwałych ustala się na podstawie ceny nabycia lub kosztu wytworzenia. Ulepszenia w obcych środkach trwałych klasyfikuje się do odpowiednich grup KŚT w zależności od środka trwałego, którego dotyczą.
Specyficzne warunki używania budynków a stawki amortyzacyjne
W niektórych przypadkach budynki używane są w specyficznych warunkach, które powodują ich szybsze zużycie. Ustawodawca przewidział możliwość stosowania podwyższonej stawki amortyzacyjnej w takich sytuacjach. Za pogorszone warunki uważa się używanie budynków pod ciągłym działaniem wody, par wodnych, znacznych drgań, nagłych zmian temperatury. Z kolei za złe warunki uważa się używanie budynków pod wpływem niszczących środków chemicznych. Uprawnienie do stosowania podwyższonej stawki ma charakter okresowy, zależny od występowania danych okoliczności.
Możliwe jest również obniżenie stawki amortyzacyjnej. Obniżenia dokonuje się, począwszy od miesiąca, w którym środek trwały został wprowadzony do ewidencji lub od pierwszego miesiąca każdego następnego roku podatkowego. Można obniżyć tylko podstawową stawkę amortyzacyjną określoną w Wykazie stawek amortyzacyjnych. Obniżenie nie jest ograniczone limitami, co może być wykorzystane jako narzędzie planowania podatkowego.
W przypadku gdy instalacja kanalizacyjna dotyczy kilku budynków, może być uznana za odrębny środek trwały. Nakłady ponoszone na budowę przyłącza wodociągowego oraz wewnętrznej instalacji wodociągowej wraz z zabudową hydroforu, które będą dostarczać wodę do więcej niż jednego budynku, będą stanowiły odrębny środek trwały, a kosztem uzyskania przychodów będą odpisy amortyzacyjne. Kryterium uznania składnika majątku za samodzielny środek trwały jest możliwość współpracy danego urządzenia z różnymi urządzeniami, tym samym jeśli urządzenie wykorzystywane jest jako współpracujące z innymi, wówczas możliwe jest uznanie takiego urządzenia za samodzielny środek trwały.
📌 Księgowanie 6 op.- amortyzacja i umorzenie środka trwałego - typowe operacje klasyczne
tags: #jak #stawka #amortyzacj #na #pzrebudowe #szamba