

Usługi związane z lokalami mieszkalnymi są opodatkowane obniżoną 8-procentową stawką podatku VAT. W związku z tym pojawia się wiele pytań co do dostawy i montażu poszczególnych elementów lokali mieszkalnych. W niniejszym artykule przeanalizujemy, czy wspomniana obniżona stawka VAT dla mebli pod zabudowę może mieć zastosowanie dla ich dostawy i montażu.
Stanowisko sądów administracyjnych a stawka VAT dla mebli pod zabudowę
Z treści przytoczonego przepisu nie wynika w sposób jednoznaczny, czy do dostawy i montażu mebli pod zabudowę można zastosować 8-procentową stawkę podatku VAT. Jak zawsze w tego typu sytuacjach warto sięgnąć do dostępnego orzecznictwa, które w większości przypadków (i od dłuższego czasu) prezentuje korzystne dla podatników stanowisko w tej kwestii. Tak też wynika choćby z orzeczenia Naczelnego Sądu Administracyjnego: I FSK 1362/17 z 18 grudnia 2019 roku, I FSK 792/19 z 3 lipca 2019 roku.
Z uzasadnień do tychże wyroków można wyprowadzić wniosek, że dla uznania czynności wykonania trwałej zabudowy meblowej za usługę modernizacji obiektu budowlanego konieczne jest wystąpienie łącznie określonych przesłanek:
- wykonane na wymiar do konkretnego obiektu budowlanego lub jego części (lokalu) i trwale powiązane z jego elementami konstrukcyjnymi komponenty meblowe nie funkcjonują w obrocie, tak jak ma to miejsce w przypadku mebli „wolnostojących”, dlatego też nie można ich utożsamiać z dostawą towarów w postaci gotowych mebli, które nie mają żadnego trwałego związku z obiektem budowlanym lub jego częścią;
- zabudowa meblowa w istotnym stopniu wykorzystuje elementy konstrukcyjne obiektu budowlanego (ścian, podłogi czy sufitu). Elementy te wyznaczają zakres konstrukcyjny mebla (elementy konstrukcyjne obiektu budowlanego lub jego części (lokalu) pełnią rolę elementów mebla);
- o użytkowych walorach wykonywanej zabudowy meblowej decyduje trwałe połączenie wykonywanych na zlecenie części zabudowy z elementami konstrukcyjnymi obiektu budowlanego lub jego części (ściany podłoga, sufit) w sposób uniemożliwiający jej przesunięcie w inne miejsce (trwała zabudowa spełniająca jako całość określoną funkcję użytkową), a same te części, bez trwałego ich przymocowania do elementów konstrukcyjnych budynku (ścian, podłogi, sufitu), nie spełniają pod względem użytkowym przymiotu mebla.
Z ww. warunków wynika, że przy analizie, czy może mieć zastosowanie stawka VAT w wysokości 8%, należy przede wszystkim badać stopień konstrukcyjnego połączenia komponentów meblowych i elementów konstrukcyjnych lokalu mieszkalnego. Mówiąc wprost, musi występować trwałe i funkcjonalne połączenie pomiędzy meblem a ścianami, sufitem oraz podłogą konkretnego lokalu. Taka zabudowa nie może zostać w prosty sposób odłączona od lokalu bez ingerencji w konstrukcję lokalu mieszkalnego. Czynności polegające na zaprojektowaniu, dopasowaniu oraz trwałym montażu mebli pod zabudowę mieszczą się w pojęciu modernizacji obiektów budowlanych, jeżeli następuje to z wykorzystaniem w sposób istotny elementów lokalu (ścian, podłóg, sufitów). Konstrukcyjne połączenie tych komponentów i elementów lokalu tworzy trwałą zabudowę spełniającą jako całość określoną funkcję użytkową.
Stawka VAT dla mebli pod zabudowę - stanowisko fiskusa
Pozytywną dla podatników wiadomością jest to, że również fiskus, pod wpływem bogatego orzecznictwa sądowego, zaczął przychylać się do korzystnego stanowiska. W piśmie Ministerstwa Finansów z 27 maja 2020 roku (nr PT3.8101.2.2020) czytamy, że gdy o użytkowych walorach wykonanej zabudowy meblowej decyduje trwałe połączenie wykonanych na indywidualne zlecenie elementów zabudowy z elementami konstrukcyjnymi lokalu w sposób uniemożliwiający jej przesunięcie w inne miejsce, natomiast po demontażu zabudowa ta jest niezdatna do użytku, ze względu na to, że same jej elementy nie spełniają pod względem użytkowym funkcji mebla, to mamy do czynienia z modernizacją obiektu budowlanego, a więc może znaleźć zastosowanie stawka 8%.
Również w tym przypadku fiskus zaakcentował występowanie ścisłych powiązań pomiędzy meblami pod zabudowę a elementami konstrukcyjnymi lokali.
Przykład 1.
Przedsiębiorca zaprojektował, wykonał i zamontował szafę pod zabudowę na zamówienie klienta. Szafa z płyt meblowych dociętych na konkretny wymiar została zamontowana we wnęce w przedpokoju. Montażu dokonano za pomocą kołków i wkrętów z wykorzystaniem tylnej i bocznych ścian wnęki. Po demontażu szafa jest niezdatna do użytku i nie pełni funkcjonalnej roli mebla. W takim wypadku możliwe jest zastosowanie stawki 8% VAT do modernizacji obiektu objętego społecznym programem mieszkaniowy.
Przykład 2.
Osoba fizyczna zamówiła szafę o konkretnych wymiarach do swojego mieszkania. Mieści się ona idealnie we wnęce w sypialni. Jednakże nie jest ona trwale zespolona ze ścianami lokalu i może stać się przedmiotem powtórnego montażu w innym dowolnym miejscu. W konsekwencji nie występuje tu przesłanka istotnego powiązania z elementami konstrukcyjnymi obiektu budowlanego, co powoduje, że nie znajduje zastosowania stawka obniżona. Dostawa i montaż tego rodzaju mebla będzie opodatkowana stawką 23%.
Przykład 3.
Przedsiębiorca wykonał meble pod zabudowę na zamówienie dla klienta. Co jednak istotne, nie zostały one przytwierdzone do ścian budynku za pomocą haków mocujących. Są to meble samodzielne, które bez elementów konstrukcyjnych budynku mogą nadal pełnić funkcję mebla. Nie można w tym przypadku mówić o usłudze modernizacji obiektu budowlanego objętego społecznym programem mieszkaniowym. Również i w tych okolicznościach nie stosujemy stawki 8%, lecz stawkę 23%.
Tylko dostawa i montaż trwałej zabudowy meblowej, która jest realizowana na zamówienie pod konkretny wymiar, w sposób trwały przytwierdzona do konstrukcji lokalu i po demontażu niemogąca pełnić funkcji mebla w innej nieruchomości, może skorzystać ze stawki 8% VAT.
Import mebli z Chin: cła, VAT i przepisy
Przechodząc do podsumowania, możemy wskazać, że w obrocie gospodarczym może występować wiele sytuacji odnoszących się do usług montażu mebli pod zabudowę w lokalach mieszkalnych. Należy przy tym pamiętać, że nie w każdym przypadku możliwa jest obniżona stawka VAT dla mebli pod zabudowę.
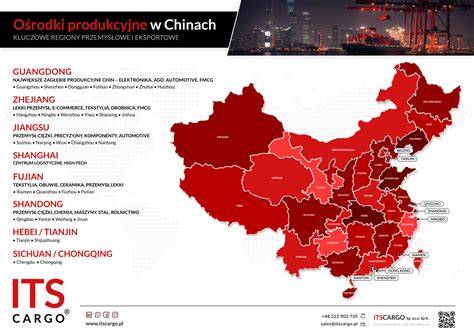
Rozważasz sprowadzanie chińskich mebli do Polski? Zastanawiasz się, czy import mebli z Chin się opłaca? Odpowiedź brzmi tak, ale warto wiedzieć, dlaczego tak jest. Produkty chińskiego przemysłu meblowego są dostępne w każdym możliwym kształcie, kolorze i typie. Jest kilka ośrodków, które szczególnie specjalizują się w produkcji mebli, w większości położonych w delcie Rzeki Perłowej. Dayong i Zhongshan w prowincji Guangdong produkują meble z sekwoi, Lecong i Foshan produkują tarcicę, powiat Anji w prowincji Zhejiang jest stolicą mebli z bambusa i materiałów bambusowych. Drewno jako surowiec często pochodzi z północno-wschodniej części Chin, gdzie mieści się także wiele firm meblowych.
Podobnie jak w przypadku wielu innych dóbr, także meble produkuje się w Chinach masowo i ogromną skalę. Produkcja idzie głównie na rynek krajowy i kontynentalny. W ostatnich jednak latach powstaje także oddzielny sektor fabryk meblowych, które produkują głównie na eksport. Także bowiem Europejczycy polubili produkowane w Chinach meble, które są stosunkowo tańsze biorąc pod uwagę ceny europejskich producentów. Dodatkowo, jeśli chcemy sprowadzając meble do Polski, nie ma konieczności wyrabiania certyfikatu zgodności CE dla większości rodzajów mebli. W Państwie Środka jest obecnie grupo ponad 50 tys. fabryk specjalizujących się w produkcji mebli. Takie fabryki działają na terenie większości kraju, jednak za chińskie zagłębia meblarskie można uznać pięć regionów, z których cztery pierwsze produkują na rynek krajowy i eksport, a ostatni praktycznie wyłącznie na rynek krajowy.
Import mebli z Chin - cło
W przypadku importu do Polski, informacje na temat wysokości stawek celnych i podatku VAT dla wszystkich kategorii produktów i inne ważne informacje są dostępne w systemie taryfowym ISZTAR. Przydatny także może okazać się system taryfowy dla całej Unii Europejskiej, TARIC. Produkty meblowe znajdują się w sekcji XX „Artykuły przemysłowe różne”.
Stawki celne dla mebli są stosunkowo niskie, dlatego ich import cieszy się tak dużą popularnością. Kolejnym argumentem, który przemawia za importowaniem mebli z Chin do Polski, są stawki celne na towary. Często jest to cło zerowe lub bardzo niskie. Aktualne stawki należy oczywiście sprawdzać w bazie ISZTAR, zaś interesująca nas kategoria znajduje się w sekcji XX, dziale 94.
| Numer taryfy celnej | Opis | Stawka celna (%) |
|---|---|---|
| 9403 90 30 90 | Części mebli drewnianych | 2.7 |
| 9401 61 00 00 | Tapicerowane krzesła drewniane | 0 |
| 9403 10 91 00 | Metalowe szafki z drzwiami | 0 |
| 9401 30 00 00 | Siedzenia obrotowe z regulacją wysokości | 0 |
| 9403 10 51 00 | Biurka metalowe | 0 |
| 9402 10 00 00 | Fotele dentystyczne, fryzjerskie lub podobne fotele oraz ich części | 0 |
| 9403 40 10 10 | Meble kuchenne do zabudowy wykonane ręcznie | 2.7 |
| 9403 70 00 00 | Meble z tworzyw sztucznych | 0 |
| 9403 83 00 10 | Meble z rattan robione ręcznie | 5.6 |
Prostą metodą na obliczenie cła jest wyliczenie go za pomocą kalkulatora opłat celnych.
Targi handlowe mebli w Chinach
Jednym z lepszych sposobów na nawiązanie stosunków z partnerami biznesowymi jest uczestnictwo w targach handlowych. Uczestnictwo w targach handlowych w Chinach to doskonała okazja dla importerów mebli do nawiązania bezpośrednich kontaktów z producentami i zapoznania się z najnowszymi trendami w branży. Oto niektóre z targów w Chinach skupiających się na wyrobach meblowych:
- Home Furnishing Expo Shenzhen
Lokalizacja: Shenzhen, Convention & Exhibition Center
Strona: hometexexpo.com - International Famous Furniture Fair (Dongguan)
Lokalizacja: Dongguan, Guangdong Modern International Exhibition Center
Strona: mar.gde3f.com - China International Furniture Fair (Guangzhou)
Lokalizacja: Kanton, China Import & Export Fair Complex
Strona: ciff-gz.com/en - Interzum Guangzhou
Lokalizacja: Kanton, China Import & Export Fair Complex
Strona: interzum-guangzhou.com - China International Furniture Expo
Lokalizacja: Shanghai, New International Expo Centre (SNIEC)
Strona: ciff.furniture/ciff/shanghai
Import mebli z Chin - wymogi
Na rynku Wspólnoty przy wyrobach wpadających pod Dyrektywy Nowego Podejścia obowiązkowe jest oznakowanie CE. Z reguły meble nie muszą mieć CE. Oznaczenie to jest wymagane tylko przy konkretnych typach mebli:
- posiadających części ruchome zasilane przez energię inną niż ludzka (silniczki, siłowniki);
- klasyfikowanych jako wyroby medyczne;
- posiadających wbudowane oświetlenie i inne części elektryczne. Tutaj należy zapoznać się z dyrektywami RoHS, EMC, oraz LVD.
Pozostałe meble podlegają dyrektywie 2001/95/WE ws. ogólnego bezpieczeństwa produktów. W przypadku mebli tapicerowanych i materacy importowanych z Chin istnieje niekiedy wymóg spełnienia regulacji przeciwpożarowych. Przepisy w państwach członkowskich UE mogą się różnić, dlatego zawsze warto sprawdzić krajowe akty prawne.
Importując meble z Chin z hurtowni należy zwrócić szczególną uwagę na obowiązujące przepisy i wymogi dotyczące certyfikacji. Większość chińskich mebli nie wymaga oznakowania CE, jednak wyjątek stanowią produkty wyposażone w elementy elektryczne lub mechaniczne, takie jak siłowniki czy wbudowane oświetlenie. W takich przypadkach konieczne jest spełnienie dyrektyw LVD, EMC oraz RoHS.
Import mebli z Chin - kontrola fitosanitarna
Wymóg kontroli fitosanitarnej jest dobrze znany wszystkim, którzy stosowali w imporcie drewniane opakowania: surowe drewno może zawierać niebezpieczne pasożyty, stwarzające zagrożenie dla ekosystemu kraju docelowego. Zazwyczaj gotowe meble są zwolnione z tego wymogu, może on być jednak dotyczyć półproduktów, rzeźb z drewna, narzędzi, stolarki, intarsji i parkietów. W Unii Europejskiej, dyrektywa Rady 2000/29/WE reguluje procedury fitosanitarne.
Dostawa z montażem w obrocie krajowym i międzynarodowym
Na gruncie VAT możesz mieć do czynienia z różnymi typami transakcji, np. WDT, eksportem towarów albo sprzedażą krajową. Dostawa z montażem nie jest wyszczególniona w JPK jako odrębny typ transakcji. W ramach unijnego systemu VAT przewidziano szczególny sposób określania miejsca opodatkowania tego rodzaju dostawy. Art. 22 ust. Traktujesz takie świadczenie jako kompleksowe. A zatem nie rozbijasz transakcji na odrębną dostawę towaru i świadczenie usług montażowych. W ustawie o VAT nie zawarto żadnej definicji dostawy z montażem. Jedyne wskazówki co do sposobu rozumienia tej transakcji odnajdziemy w wyżej cytowanym art. 22 ust. Aby zatem potraktować sprzedaż towaru wraz z montażem za dostawę z montażem, to instalacja danego towaru nie może polegać na prostych czynnościach.
Dostawa z montażem w kraju
Jeżeli sprzedajesz towar, który będziesz montować na rzecz klienta w Polsce, to taka dostawa będzie podlegała VAT w Polsce. W takim przypadku opodatkowujesz dostawę wg stawki VAT właściwej dla sprzedawanego towaru. Jednocześnie nie ma znaczenia kto jest nabywcą towarów.
Dostawa z montażem za granicę
Jeżeli państwem montażu jest kraj z UE (inny niż Polska) lub spoza UE, to transakcji nie wykazujesz w VAT jako WDT ani eksportu towarów. Jeżeli towar montujesz w państwie z UE i zobowiązanym do rozliczenia VAT jest nabywca towarów (w ramach odwrotnego obciążenia), to musisz wystawić fakturę zgodnie z polskimi regulacjami. Wynika to z art. 106a ust. pkt 2 lit. a w zw. z art. 106b ust. Wówczas wystawiasz fakturę bez stawki i kwoty VAT. Transakcja bowiem nie podlega opodatkowaniu w Polsce. Jeżeli dokonujesz dostawy z montażem poza UE, to zawsze musisz wystawić fakturę. Nie ma znaczenia czy zobowiązanym do rozliczenia VAT jest nabywca, czy też rozliczasz podatek w ramach rejestracji w tym państwie. Wynika to z art. 106a pkt 2 lit. b w zw. z art. 106b ust. Wówczas wystawiasz fakturę bez stawki i kwoty VAT. Transakcja bowiem nie podlega opodatkowaniu w Polsce. Dodatkowo na fakturze musisz zastosować adnotację „odwrotne obciążenie”.
Webinar dla księgowości - Rozliczenie importu towarów od strony rozliczeń VAT
Moment powstania obowiązku podatkowego
Dla dostawy z montażem nie przewidziano żadnych szczególnych regulacji w zakresie powstawania obowiązku podatkowego. A zatem powstaje on z zasady z chwilą dokonania dostawy towarów (art. 19a ust. Jeżeli jednak przed dostawą otrzymasz zapłatę, to obowiązek podatkowy powstaje z chwilą jej otrzymania - w odniesieniu do otrzymanej kwoty (art. 19a ust. Oczywiście istotnym problemem jest w tym przypadku określenie momentu dostawy towarów. Ogólnie wiele zależy od warunków na jakich realizowana jest dostawa. Ale można w uproszczeniu przyjąć, że jeżeli do obowiązków dostawcy należy nie tylko dostarczenie towaru, ale również jego montaż, a skuteczne przeniesienie władztwa nad towarem następuje dopiero z chwilą dokonania montażu, to momentem dostawy będzie właśnie chwila zakończenia montażu. Co jednocześnie będzie datą powstania obowiązku podatkowego na podstawie art. 19a ust.
Nabycie towarów od dostawcy unijnego z montażem w Polsce
W takim przypadku musisz zweryfikować kto jest dostawcą towaru. Jeżeli jest to polski czynny podatnik VAT, to otrzymasz fakturę z wykazanym VAT. Nie ciążą na Tobie wówczas żadne dodatkowe obowiązki związane z rozliczeniem transakcji. Jeżeli tak, to skutki nabycia są analogiczne jakby dostawcą był podmiot polski. Jeżeli natomiast podmiot zagraniczny nie jest zarejestrowany do VAT w Polsce i nie posiada w Polsce stałego miejsca prowadzenia działalności gospodarczej, to zastosowanie znajduje art. 17 ust. Szczegółową analizę art. 17 ust. W takim przypadku musisz wykazać podstawę opodatkowania i podatek należny wynikający z tego nabycia. W cz. ewidencyjnej JPK służą do tego pola K_31 i K_32.
Nabycie towarów od dostawcy unijnego z montażem w innym kraju UE
Zapewne po sczytaniu artykułu zaczynasz się gubić i nie wiesz co masz rozpoznać jeżeli nabycia towarów dokonujesz od dostawcy unijnego i towary są transportowane z innego państwa UE do Polski. Ale spokojnie. Już wyjaśniam. W pierwszej kolejności oceniasz czy jest to dostawa z montażem. Jeżeli tak, to rozpoznajesz odwrotne obciążenie z art. 17 ust. 1 pkt 5 ustawy o VAT. Wówczas nie rozpoznajesz WNT, co wynika z art. 10 ust. 1 pkt 3 lit.
Przykład nabycia z montażem w Polsce
Nabywasz linię produkcyjną wraz ze specjalistycznym montażem od kontrahenta z Niemiec. Towary są w ramach dostawy transportowane z tego państwa do Polski. Rozpoznajesz odwrotne obciążenie z art. 17 ust. 1 pkt 5 ustawy o VAT.
Przykład nabycia z montażem w innym kraju UE
Nabywasz towar od kontrahenta z Niemiec i w ramach dostawy jest on transportowany z tego państwa do Polski. Kontrahent dokonuje prostego montażu towaru (przytwierdzenie do podłoża), który nie wymaga fachowej wiedzy ani specjalistycznych umiejętności. Ponieważ montaż obejmuje proste czynności, to nie jest to dostawa z montażem. Podstawy opodatkowania przy dostawie towarów, dla których zgodnie z art. 17 ust. 1 pkt 5 podatnikiem jest nabywca tych towarów, nie ustala się, w przypadku gdy podatek od towarów, które są na terytorium kraju instalowane lub montowane, z próbnym uruchomieniem lub bez niego, został w całości z tytułu ich importu pobrany od podatnika dokonującego nabycia tych towarów. Art. 30c ust. W uproszczeniu można powiedzieć, że jeżeli całą wartość dostawy z montażem rozliczysz w ramach importu towarów, to wówczas nie wykazujesz odwrotnego obciążenia z art. 17 ust.
Przykład importu z kraju spoza UE z montażem
Nabywasz linię produkcyjną od firmy z Wielkiej Brytanii - oczywiście w ramach dostawy z montażem. Dokonujesz zgłoszenia celnego na podstawie faktury wystawionej przez kontrahenta. Przy czym uwzględnia ona jedynie wartość towaru (bez montażu). W takim przypadku odwrotne obciążenie z art. 17 ust. 1 pkt 5 ustawy o VAT rozliczasz od wartości nieuwzględnionej w podstawie opodatkowania z tytułu importu towarów.
Koszty transportu mebli z Chin z hurtowni do Polski zależą od kilku czynników, takich jak wybrany środek transportu, waga i objętość towaru oraz dodatkowe opłaty celne. Transport morski jest najczęściej wybieraną opcją ze względu na konkurencyjne ceny, jednak wiąże się z dłuższym czasem dostawy. Należy również uwzględnić cło na meble z Chin, które w zależności od rodzaju mebli może wynosić od 0% do kilku procent wartości towaru. Dodatkowo, importerzy mebli powinni być świadomi kosztów związanych z ubezpieczeniem, opłatami portowymi oraz ewentualnymi kosztami magazynowania. Koszt importu mebli z Chin zależy od rodzaju towaru, sposobu transportu oraz wysokości ceł i podatku VAT, który wynosi 23%. Zakup mebli z Chin jest opłacalny, ponieważ chińscy producenci oferują szeroki wybór produktów w konkurencyjnych cenach przy zachowaniu dobrej jakości wykonania. Cło na meble z Chin jest zazwyczaj niskie i w wielu przypadkach wynosi 0%, choć dla niektórych kategorii, np.
Tak, na meble z Chin obowiązują określone stawki celne, jednak w większości przypadków są one symboliczne lub zerowe. Naczelnik Urzędu Skarbowego Kraków Podgórze działając na podstawie art. 14a § 1 i 4 ustawy z dnia 29 sierpnia 1997 r. - Ordynacja podatkowa (tekst jednolity Dz. U. nr 8 z 2005 r. poz. 60 ze zm.) po rozpatrzeniu Pana wniosku z dnia 25.01.2006 r. (data wpływu do urzędu 26.01.2006 r.) w sprawie udzielenia interpretacji co do zakresu i sposobu zastosowania prawa podatkowego w zakresie podatku od towarów i usług stwierdza, iż przedstawione we wniosku stanowisko jest prawidłowe.
Zgodnie z art. 5 ust. 1 ustawy z dnia 11 marca 2004 r. o podatku od towarów i usług (Dz. U. nr 54 z 2004 r., poz. 535 ze zm.) opodatkowaniu podatkiem od towarów i usług podlegają: odpłatna dostawa towarów i odpłatne świadczenie usług na terytorium kraju, eksport towarów, import towarów, wewnątrzwspólnotowe nabycie towarów za wynagrodzeniem na terytorium kraju, wewnątrzwspólnotowa dostawa towarów. W myśl art. 13 ust. 1 powołanej ustawy, przez wewnątrzwspólnotową dostawę rozumie się wywóz towarów z terytorium kraju w wykonaniu czynności określonych w art. 7 na terytorium państwa członkowskiego inne niż terytorium kraju. Jednak aby wywóz towarów do innego kraju Wspólnoty uznany był za wewnątrzwspólnotową dostawę towarów, muszą być spełnione określone ustawą warunki. Dostawca takiej transakcji musi być podatnikiem prowadzącym działalność gospodarczą, który zgłosił zamiar wykonywania wewnątrzwspólnotowych dostaw towarów i został zarejestrowany jako podatnik VAT - UE zgodnie z art. 97. Natomiast nabywca w kraju przeznaczenia jest: 1. podatnikiem podatku od wartości dodanej zidentyfikowanym na potrzeby transakcji wewnątrzwspólnotowych na terytorium państwa członkowskiego innym niż terytorium kraju; 2. osobą prawną niebędącą podatnikiem podatku od wartości dodanej, która jest zidentyfikowana na potrzeby transakcji wewnątrzwspólnotowych na terytorium państwa członkowskiego innym niż terytorium kraju; 3. podatnikiem podatku od wartości dodanej lub osobą prawną niebędącą podatnikiem podatku od wartości dodanej, działającymi w takim charakterze na terytorium państwa członkowskiego innym niż terytorium kraju, niewymienionymi w pkt 1 i 2, jeżeli przedmiotem dostawy są wyroby akcyzowe zharmonizowane, które zgodnie z przepisami o podatku akcyzowym, są objęte procedurą zawieszenia poboru akcyzy lub procedurą przemieszczania wyrobów akcyzowych z zapłaconą akcyzą; 4. podmiotem innym niż wymienione w pkt 1 i 2, działającym (zamieszkującym) w innym niż Rzeczpospolita Polska państwie członkowskim, jeżeli przedmiotem dostawy są nowe środki transportu.
Z powyższych przepisów wynika, iż aby stwierdzić czy dana dostawa towarów podlega opodatkowaniu w Polsce jako dostawa na terytorium kraju, eksport lub wewnątrzwspólnotowa dostawa towarów, należy ustalić, czy w świetle przepisów ustawy o podatku od towarów i usług miejsce tej dostawy towarów wypada na terytorium Polski. Kwestie te regulują przepisy art. 22 i następne cyt. ustawy. Stosownie do art. 22 ust. 1 pkt 1 w/w ustawy o podatku od towarów i usług, miejscem dostawy towarów w przypadku towarów wysyłanych lub transportowanych przez podatnika dokonującego ich dostawy, ich nabywcę lub przez osobę trzecią jest miejsce, gdzie towary znajdują się w momencie rozpoczęcia wysyłki lub transportu do nabywcy (w kraju rozpoczęcia dostawy). Natomiast stosownie do art. 22 ust. 1 pkt 2 ustawy, miejscem dostawy towarów, które są instalowane lub montowane z próbnym uruchomieniem lub bez niego, przez dokonującego ich dostawy lub przez podmiot działający na jego rzecz, jest miejsce, w którym towary te są instalowane lub montowane. Nie uznaje się za instalację lub montaż prostych czynności umożliwiających funkcjonowanie montowanego lub instalowanego towaru zgodnie z jego przeznaczeniem. W świetle powyższego należy stwierdzić, iż w przedstawionym stanie faktycznym miejsce dostawy towarów należy ustalać zgodnie z dyspozycją art. 22 ust.1 pkt 1 ustawy o podatku od towarów i usług. Opisane we wniosku czynności polegające na prostym montażu mebli kuchennych, które mogą być wykonywane przez nabywcę, bo nie wymagają specjalistycznej wiedzy posiadanej zasadniczo wyłącznie przez dostawcę, stanowią proste czynności umożliwiające funkcjonowanie montowanego towaru zgodnie z jego przeznaczeniem - wymienione w art. 22 ust. 1 pkt 2 cyt. ustawy. Miejscem dostawy mebli kuchennych jest więc terytorium kraju (Polski) - miejsce gdzie meble znajdują się w momencie rozpoczęcia wysyłki lub transportu do nabywcy. W przypadku dostawy mebli na rzecz kontrahenta unijnego, w wyniku której nastąpi wywóz towarów z terytorium Polski na terytorium innego państwa członkowskiego Unii Europejskiej, przy spełnieniu pozostałych warunków określonych w art. 13 ustawy - wystąpi wewnątrzwspólnotowa dostawa towarów. Zgodnie z art. 42 ust. 1 pkt 1 w/w ustawy, wewnątrzwspólnotowa dostawa towarów podlega opodatkowaniu według stawki podatku 0%, pod warunkiem że podatnik dokonał dostawy na rzecz nabywcy posiadającego właściwy i ważny numer identyfikacyjny dla transakcji wewnątrzwspólnotowych, nadany przez państwo członkowskie, właściwe dla nabywcy, zawierający dwuliterowy kod stosowany dla podatku od wartości dodanej i podał ten numer oraz swój numer, o którym mowa w art. 97 ust. 10, na fakturze stwierdzającej dostawę towarów. Ze względu na fakt, iż dostawa mebli następuje na rzecz osoby fizycznej, nieprowadzącej działalności gospodarczej (nieposiadającej numeru identyfikacyjnego dla transakcji wewnątrzwspólnotowych), powyższej transakcji nie można zakwalifikować do wewnątrzwspólnotowej dostawy towarów. Podatnik nie ma w tym wypadku prawa do zastosowania stawki 0%, gdyż nie został spełniony warunek, o którym mowa w art. 13 ust. 1 i 2 w/w ustawy. Zatem przedmiotową dostawę Podatnik powinien wykazać w ewidencji sprzedaży jako dostawę na terytorium kraju opodatkowaną stawką podatku VAT właściwą dla dostawy krajowej.
tags: #import #mebli #a #stawka #vat