

VAT jest podatkiem od towarów i usług. W przypadku, gdy przedsiębiorca dobrowolnie zarejestruje się jako płatnik VAT, ma obowiązek wystawiać faktury na kwotę netto, zwiększając je o kwotę podatku VAT. Przedsiębiorca musi wówczas pilnować, aby stawka VAT była prawidłowo ustalona.
Stawka VAT - rodzaje
W Polsce podstawową stawką VAT jest 23%, jeżeli jednak przedsiębiorca przypuszcza, iż sprzedawane towary lub usługi są opodatkowane inną stawką niż podstawowa, powinien sprawdzić, czy w danym przypadku ma zastosowanie obniżona stawka podatku VAT. Podatnik w celu ustalenia właściwej stawki VAT powinien się oprzeć na ustawie o podatku VAT oraz rozporządzeniu Ministra Finansów w sprawie towarów i usług, dla których obniża się stawkę podatku od towarów i usług oraz warunków stosowania stawek obniżonych.
W Polsce, oprócz podstawowej stawki VAT, wyróżniamy następujące stawki podatku:
- 23% - podstawowa stawka VAT.
- 8% - stawka obniżona, stosuje się ją między innymi przy sprzedaży robót budowlanych, leków i produktów farmaceutycznych, gazet i czasopism, a także przy niektórych usługach gastronomicznych.
- 5% - stawka obniżona, objęte są nią m.in. produkty spożywcze, rolne oraz książki.
- 0% - ta stawka VAT jest przeznaczona przede wszystkim dla transakcji zagranicznych z innymi firmami z Unii Europejskiej (między innymi stosuje się ją przy eksporcie towarów oraz wewnątrzwspólnotowej dostawie towarów).
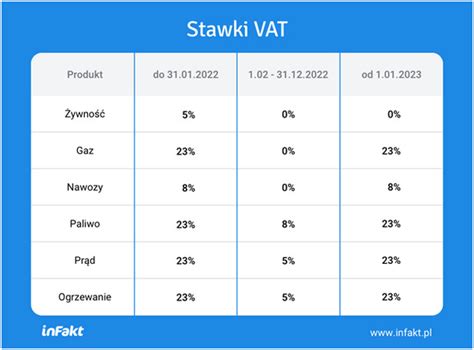
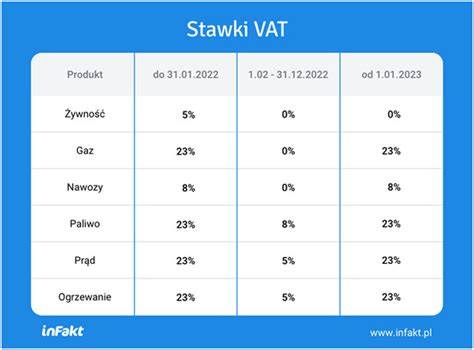
Warto mieć na uwadze, że tarcza antyinflacyjna na czas określony wprowadziła obniżone stawki VAT na wybrane produkty.
Oznaczenia na fakturze: ZW i NP
Dodatkowo poza powyższymi stawkami dla określonych transakcji stosuje się dwa inne rodzaje oznaczeń.
Stawka VAT 0% - znaczenie ZW a NP
Podatnicy mają możliwość skorzystania ze zwolnienia z podatku VAT. Zwolnienie to może być podmiotowe bądź przedmiotowe. Ze zwolnienia podmiotowego będą korzystać przedsiębiorcy, których limit obrotów nie przekroczył w poprzednim roku obrotowym kwoty 200 000 zł. Zwolnieniu przedmiotowemu podlegają podatnicy, którzy wykonują specyficzne czynności, m. in. lekarze.
Natomiast oznaczenie NP przedsiębiorcy stosują w sytuacji sprzedaży usług poza Polskę. W takim przypadku obowiązkiem kupującego jest naliczenie i zapłata podatku.
Często zdarza się, że przedsiębiorcy na fakturze sprzedaży zamiast oznaczenia ZW ustalają stawkę VAT jako 0%. Pomimo tego, że przy sprzedaży zwolnionej oraz ze stawką 0% nie widnieje kwota VAT, to przy sprzedaży ze stawką VAT 0% przedsiębiorca ma możliwość odliczenia VAT od wydatków, które dotyczą tej sprzedaży. Z kolei w przypadku stawki ZW przedsiębiorca nie ma możliwości odliczenia VAT od kosztów, które odnoszą się do sprzedaży zwolnionej.
Jeśli przedsiębiorca błędnie ustalił stawkę VAT na 0% zamiast oznaczyć daną sprzedaż jako ZW, musi dokonać korekty deklaracji VAT za okres, w którym wykazał ten podatek do odliczenia.
Jak ustalić właściwą stawkę VAT?
Może zdarzyć się, że mimo usilnych starań przedsiębiorca będzie miał wątpliwości w zakresie właściwej stawki VAT. W tym zakresie podatnik ma możliwość skorzystania z Wiążącej Informacji Stawkowej. Wiążąca Informacja Stawkowa (WIS) jest gwarancją dla podatników w zakresie zastosowania danej stawki VAT w zakresie świadczonych usług czy też dostawy danych towarów. Decyzję w zakresie WIS wydaje Dyrektor Krajowej Administracji Skarbowej na wniosek podatnika, przy czym należy mieć na uwadze, że decyzja ta nie jest wiążąca wyłącznie dla wnioskodawcy lecz dla wszystkich podatników, których stan faktyczny jest zgodny ze stanem faktycznym przedstawionym w danej decyzji.
Jeśli jednak podatnik w dotychczas wydanych decyzjach nie znajdzie pokrycia dla własnej sytuacji, może on samodzielnie wystąpić z wnioskiem.
Błędna stawka VAT - jakie skutki wynikają z zastosowania błędnej stawki?
Zdarza się, iż przedsiębiorca, w wyniku pomyłki bądź niewiedzy, błędnie określi stawkę VAT sprzedawanego towaru lub usługi. Jeżeli:
- stawka VAT została zawyżona - na przykład przedsiębiorca pomylił się i zamiast wpisać stawkę VAT 8%, ustalił stawkę 23%. Towar lub usługa została sprzedana w wyższej cenie, a do urzędu skarbowego został odprowadzony wyższy podatek (od stawki VAT 23% zamiast 8%). Sprzedawca może, ale nie musi, wystawić fakturę korygującą z niższą stawką. Aby odzyskać nadpłaconą kwotę, oprócz wystawienia faktury korygującej, zobowiązany jest do złożenia korekty deklaracji VAT.
- stawka VAT została zaniżona - na przykład przedsiębiorca w wyniku niewiedzy przy wystawianiu faktury sprzedaży na towar ustalił stawkę VAT 8% zamiast 23%. W związku z tym, że zobowiązanie podatkowe z tytułu VAT zostało zaniżone, niezbędne jest jak najszybsze wystawienie faktury korygującej uwzględniającej właściwą stawkę VAT. Jeżeli deklaracja VAT została już wysłana, należy sporządzić korektę deklaracji za ten okres. Wtedy również należy dopłacić VAT z ewentualnymi odsetkami. Jeśli taka sytuacja zostałaby wykryta w trakcie kontroli, trzeba dodatkowo liczyć się z rozpoczęciem postępowania karnoskarbowego.
Bycie czynnym podatnikiem VAT nakłada na podatnika szereg różnych obowiązków. VAT, czyli podatek od towarów i usług znany też jako podatek od wartości dodanej. Wartość podatku doliczana jest do wartości netto na każdym etapie transakcji kupna-sprzedaży. Dodatkowo każdy czynny podatnik VAT ma obowiązek w terminie do 25 dnia miesiąca za miesiąc poprzedni złożyć jednolity plik kontrolny JPK_VAT.
Czasami przedsiębiorcy popełniają pomyłkę i wystawiają fakturę z błędną stawką VAT (stawka 0% zamiast stawki „ZW”). Niestety każda z wymienionych stawek oznacza zupełnie co innego. Co prawda w obu brak jest kwoty podatku VAT, ale w przypadku sprzedaży ze stawką 0% przedsiębiorca może odliczyć podatek VAT od kosztów, które dotyczą danej sprzedaży. Przedsiębiorcy, którym zdarza się wystawić fakturę z błędną stawką VAT, często robią to z niewiedzy lub po prostu z powodu zwykłej pomyłki.
Stawka VAT na fakturze została zawyżona
Przedsiębiorca sprzedaje towar/usługę po wyższej cenie. Do urzędu skarbowego musi wpłacić podatek w wyższej wysokości. W tej sytuacji może, ale nie musi dokonać korekty faktury, aby odzyskać nadpłaconą kwotę podatku VAT.
Stawka VAT na fakturze została zaniżona (zamiast 23% zastosowano stawkę obniżoną)
W tej sytuacji podatnik musi wystawić fakturę korygującą i dokonać korekty deklaracji VAT-7 oraz pliku JPK_VAT za dany okres rozliczeniowy.
Niedawno rozpocząłem prowadzenie działalności gospodarczej jako podatnik podmiotowo zwolniony z VAT. Z powodu niedopatrzenia, wystawiłem i przekazałem klientowi fakturę sprzedaży z doliczonym podatkiem VAT 19 marca 2021 r. Czy mimo wystawienia faktury korygującej i zwrotu nadpłaconej przez nabywcę kwoty, będę zmuszony do zapłaty VAT należnego i wysłania pliku JPK V7? I czy sprzedaż opodatkowana w trakcie zwolnienia jest w ogóle możliwa?
Jak pokazują przepisy, sprzedaż opodatkowana w trakcie zwolnienia jest możliwa i wiąże się w większości przypadków z koniecznością zapłaty omyłkowo naliczonego do faktury podatku VAT. Zgodnie z art. 108. ust. 1 ustawy o VAT „W przypadku gdy osoba prawna, jednostka organizacyjna niemająca osobowości prawnej lub osoba fizyczna wystawi fakturę, w której wykaże kwotę podatku, jest obowiązana do jego zapłaty”. W myśl cytowanego przepisu, jeżeli podatnik zwolniony z VAT na podstawie art. 113 ust. 1 ww. ustawy, wystawi fakturę z naliczonym podatkiem VAT, to będzie zobowiązany do jego zapłaty.
Takie stanowisko potwierdza interpretacja indywidualna Dyrektora Izby Skarbowej w Katowicach z 22 kwietnia 2013. r. o syg. IBPP1/443-25/13/ES: „Należy zauważyć, iż samo wystawienie faktury warunkuje obowiązek wpłaty podatku zgodnie z art. 103 ustawy o VAT tj. za okresy miesięczne w terminie do 25. dnia miesiąca następującego po miesiącu, w którym powstał obowiązek podatkowy, na rachunek właściwego dla Wnioskodawcy urzędu skarbowego, przy czym jej wystawca, który w momencie powstania obowiązku podatkowego korzysta ze zwolnienia podmiotowego od podatku od towarów i usług nie jest zobowiązany w związku z tą sytuacją składać deklaracji podatkowej”.
Zgodnie z powyższym, jeżeli podatnik zwolniony z VAT wystawił omyłkowo fakturę z naliczonym podatkiem VAT, będzie on zobowiązany do jego opłacenia, ale bez konieczności składania pliku JPK V7. W przypadku konieczności zapłaty podatku VAT należy złożyć do właściwego urzędu skarbowego kopię przedmiotowej faktury omyłkowo opodatkowanej VAT-em wraz z wyjaśnieniem, z którego będzie wynikać przyczyna dokonania wpłaty podatku VAT do urzędu.
Co do zasady podatnik, który wystawił błędną fakturę, w myśl art. 106j ust. 1 pkt 5 ustawy o VAT, zobowiązany jest do wystawienia faktury korygującej. Fakturę korygującą wystawia się w przypadku: obniżki ceny w formie rabatu, dokonania zwrotu towaru lub opakowań, dokonania zwrotu całości lub części zapłaty, gdy podwyższono cenę lub stwierdzono pomyłkę w cenie, kwocie podatku, stawce podatku lub w innej pozycji faktury.
Tak więc w przypadku podania błędnej stawki VAT na fakturze sprzedaży, w ramach której nastąpiła sprzedaż opodatkowana w trakcie zwolnienia podmiotowego z VAT, należy wystawić fakturę korygującą. Korekta ta powinna dotyczyć tylko stawki VAT. Natomiast wartość netto wskazana na fakturze sprzedaży nie powinna ulegać zmianie (w przypadku gdy wartość netto wykazana na fakturze jest prawidłową ceną sprzedaży).
Podkreślić należy, że decydującym o tym, czy będzie Pan zobowiązany do zapłaty podatku VAT wykazanego na fakturze sprzedaży, będzie termin, w którym otrzymane zostanie potwierdzenie odbioru faktury korygującej przez nabywcę. Jeśli otrzyma Pan potwierdzenie do dnia złożenia pliku JPK V7 za okres, w którym faktura pierwotna została wystawiona/miała miejsce zapłata lub sprzedaż - zgodnie z obowiązkiem podatkowym w VAT (do 25 dnia kolejnego miesiąca następującego po rozliczanym miesiącu lub kwartale), nie będzie konieczności zapłaty podatku. Terminem tym w Pana przypadku byłby 25 kwietnia 2021 r.
Zapłaty podatku VAT dokonuje się w terminie do 25 dnia kolejnego miesiąca za miesiąc poprzedni. Potwierdzenie otrzymania faktury korygującej w przypadku zmniejszenia podstawy opodatkowania - korekty “in minus”, jest elementem koniecznym do skorygowania zapisów w KPIR i rejestrze VAT sprzedaży, nie tylko w powyższej sytuacji, ale także w każdej innej, gdy następuje zmniejszenie zobowiązania z tytułu wystawionej faktury sprzedaży. Sama forma potwierdzenia nie została sprecyzowana przez przepisy podatkowe. Zgodnie z tym przyjęto, że potwierdzeniem może być:
- zwrotne potwierdzenie odbioru listu poleconego,
- potwierdzenie w formie pisemnej złożone przez nabywcę,
- podpisana przez nabywcę kopia faktury korygującej wraz z jego podpisem i datą,
- potwierdzenie odbioru w formie faksu,
- elektroniczne poświadczenie odbioru korekty (np. Pakiet tzw. Slim VAT wprowadził uproszczenia dla podatników zgodnie z którymi, przedsiębiorca chcąc obniżyć podstawę opodatkowania, od 2021 roku nie musi posiadać potwierdzenia otrzymania korekty przez nabywcę. Wystarczy, że podatnik będzie dysponował dokumentacją, z której będzie wynikać, że uzgodnił z nabywcą warunki obniżenia podstawy opodatkowania określone w fakturze korygującej i warunki te zostały spełnione.
Przykład 1.
Pani Joanna będąca podatnikiem zwolnionym z VAT wystawiła klientowi 20 marca 2021 r. fakturę sprzedaży z naliczonym podatkiem VAT. Nabywca zorientował się 25 marca 2021 r., że pani Joanna zawsze wystawiała mu faktury bez VAT, i zgłosił się z prośbą wystawienia faktury korygującej. Pani Joanna wystawiła fakturę korygującą dnia 15 kwietnia 2021 r. Czy pani Joanna jest zobowiązana do zapłaty podatku VAT?
Z uwagi na fakt, że potwierdzenie odbioru faktury korygującej zostało przesłane przed terminem zapłaty podatku VAT (tj. Reasumując, jeśli potwierdzenie odbioru faktury korygującej przez nabywcę otrzymał Pan do 25 kwietnia 2021 r. (termin złożenia pliku JPK V7), nie będzie konieczności zapłaty podatku VAT. Jeśli jednak potwierdzenie wpłynie po tym terminie, konieczne będzie uregulowanie należności. Z tytułu omyłkowo wystawionej faktury i konieczności uregulowania podatku VAT, nie składa się pliku JPK V7. Obowiązki te dotyczą jedynie podatników VAT czynnych.
Wystawianie faktury VAT - praktyczne aspekty
Faktura jest podstawowym dokumentem potwierdzającym dokonanie transakcji opodatkowanej podatkiem od towarów i usług.
W celu wystawienia faktury sprzedaży należy przejść do zakładki PRZYCHODY » SPRZEDAŻ » WYSTAW » FAKTURĘ. W wyświetlonym oknie należy uzupełnić wszystkie wymagane pola.
W pierwszym kroku należy wybrać nabywcę: przeglądając katalog (opcja SZUKAJ W KATALOGU) - jeżeli wcześniej dane kontrahenta zostały do niego wprowadzone, pobierając jego dane z GUS, dodając nowego nabywcę - należy uzupełnić wszystkie dane, a program automatycznie doda nabywcę do katalogu kontrahentów.
Domyślnie w polu KRAJ ustawiono Polskę, jednak z rozwijanej listy można wybrać również inne kraje. Dopisanie kontrahenta do katalogu jest opcjonalne, można z niego zrezygnować odznaczając kratkę ZAPISZ ZMIANY DO KATALOGU KONTRAHENTÓW.
Następnie należy uzupełnić podstawowe informacje dotyczące faktury:
- metoda płatności - do wyboru pozostaje: przelew, gotówka, kompensata, za pobraniem oraz karta płatnicza,
- seria - automatycznie ustawiona jest domyślna. Jej wzorzec można zobaczyć w zakładce USTAWIENIA » FAKTURY » SERIE NUMERACJI. Istnieje również możliwość dodania nowej serii,
- zapłacono - w sytuacji, gdy wraz z wystawieniem faktury kontrahent dokonuje zapłaty należności, można tę informację wprowadzić bezpośrednio w polu ZAPŁACONO,
- data wystawienia - po jej wprowadzeniu system automatycznie uzupełni datę sprzedaży oraz termin płatności. Powyższe daty można również modyfikować ręcznie.
W oknie wystawiania faktury VAT istnieje możliwość załączenia dodatkowych dokumentów. Wysyłka obejmuje tylko te dokumenty, które nie zostały wysłane ręcznie.
Dodanie towaru lub usługi do faktury
Następnie pozostaje do uzupełnienia część dotycząca pozycji faktury. Należy wpisać ręcznie nazwę produktu lub usługi bądź wybrać je z katalogu produktów. Po wyborze produktu/usługi wszystkie pola zostaną uzupełnione automatycznie. Przy ręcznym wpisywaniu pozycji należy uzupełnić pola: PKWiU (wymóg konieczny w przypadku sprzedaży zwolnionej z VAT), jednostka miary, ilość, wybrać wyliczenie od ceny netto lub brutto (wyliczenie od brutto stosowane jest w przypadku sprzedaży na rzecz osób prywatnych). W tym miejscu istnieje również możliwość przyznania rabatu (procentowo) oraz ewentualnej zmiany stawki podatku VAT. Wartość netto lub brutto zostaną uzupełnione automatycznie.
Oznakowanie GTU, czyli kody dla wybranych grup towarów i usług
Nadanie kodu GTU dla faktur sprzedaży w systemie wFirma.pl jest możliwe w ramach pakietu Fakturowanie + Magazyn, Księgowość online, Księgowość online + Magazyn, Księgi rachunkowe, Księgi rachunkowe + Magazyn. Wyboru rodzajów kodów GTU dokonuje się w zakładce USTAWIENIA » PODATKI » RODZAJ TRANSAKCJI W JPK V7 » GTU, gdzie spośród 13 kodów, należy wskazać te właściwe.
Oznakowanie szczególnych rodzajów transakcji
Wyboru rodzajów transakcji szczególnych będzie można dokonać zakładce USTAWIENIA » PODATKI » RODZAJ TRANSAKCJI W JPK V7 » TRANSAKCJE SZCZEGÓLNE. W przypadku, gdy przedmiot sprzedaży został objęty obowiązkowym oznaczeniem, należy przypisać mu właściwy kod GTU.
Dodanie nowej pozycji faktury
Nową pozycję produktu lub usługi na fakturze można dodać klikając na przycisk NOWY WIERSZ. Niepotrzebnie dodane wiersze można usunąć poprzez kliknięcie na znak “X”. Podczas wystawiania faktury zaleca się ograniczenie liczby pozycji do maksymalnie 250. W przypadku przekroczenia tej wartości rekomendujemy podział dokumentu na dwie oddzielne faktury.
Jak Wystawić Fakturę w KSeF? (Poradnik krok po kroku)
Jeżeli faktura dokumentuje transakcję szczególną, stosownego oznaczenia należy dokonać w podzakładce KSIĘGOWE.
Wybór stawki ryczałtu dla pozycji faktury
W przypadku wyboru ryczałtu jako formy opodatkowania należy dodatkowo przy danym wierszu wybrać stawkę zryczałtowanego podatku, odpowiednią dla sprzedawanego produktu lub usługi. Do wyboru są: stawki ryczałtu, tj. 17%, 15%, 14%, 12,5%, 12%, 10%, 8,5%, 5,5%, 3% oraz stawka NIE PODL., którą stosuje się, jeśli dana pozycja faktury nie podlega opodatkowaniu i tym samym ujęciu w ewidencji przychodów. Wybór stawki ryczałtu NIE PODL. możliwy jest dla dokumentów wystawionych z datą sprzedaży od 1 maja 2023.
Dodatkowe informacje na fakturze
Dodatkowo w polu OPIS można zamieścić opcjonalnie dodatkowe informacje widoczne na fakturze (limit do 512 znaków). Istnieje również możliwość zapisania stałego tekstu, który będzie się pojawiał na fakturach. W celu jego ustawienia należy przejść do zakładki USTAWIENIA » FAKTURY » DODATKOWY TEKST.
Zapamiętywanie wybranych opcji na fakturze
W prawym górnym rogu okna znajduje się opcja USTAWIENIA OKNA. Daje ona możliwość zdecydowania, czy dla danego pola ma działać funkcja zapamiętywania wyboru. Po wybraniu opcji edycji okna pojawi się komunikat WYBIERZ ZACHOWANIE POLA W PRZYSZŁOŚCI, w którym znajdują się 3 możliwości do wyboru.
W ostatnim kroku należy kliknąć na przycisk ZAPISZ. Faktura będzie widoczna na liście dokumentów w zakładce PRZYCHODY » SPRZEDAŻ. Zapis trafi również do Rejestru sprzedaży VAT oraz do Księgi Przychodów i Rozchodów lub Ewidencji przychodów dla ryczałtu (w przypadku pakietu Księgowość online i Księgowość online + magazyn), znajdujących się w zakładce EWIDENCJE.
Szczegóły wystawionego dokumentu można sprawdzić przez kliknięcie na niego. Wówczas zostanie wyświetlone okno z wszystkimi danymi, w którym można również sprawdzić PODGLĄD WYDRUKU w zakładce o takiej samej nazwie.
W przypadku użytkowania pakietu z magazynem (Fakturowanie + magazyn lub Księgowość online + magazyn) w szczegółach faktury w zakładce PODSTAWOWE INFORMACJE znajduje się informacja o zysku z danej transakcji sprzedaży towaru. System automatycznie porównuje cenę zakupu z kwotą sprzedaży i podaje zysk wartościowo oraz procentowo.
Dodanie numeru rachunku bankowego na fakturze
Aby numer rachunku bankowego był widoczny na każdej wystawionej fakturze, niezależnie od jej statusu i metody płatności, należy przejść do zakładki USTAWIENIA » FAKTURY » SZABLONY » USTAWIENIA SZABLONÓW i zaznaczyć pole WYMUŚ POKAZYWANIE RACHUNKU BANKOWEGO. Zmiany zostaną wprowadzone po wybraniu opcji ZAPISZ. Po zapisaniu zmian, na kolejnych wystawionych fakturach sprzedażowych pojawi się numer rachunku bankowego, jeśli takowy został wybrany podczas generowania faktury.
Dekretacja faktury VAT - księgi rachunkowe
W przypadku pełnej księgowości podczas wystawienia faktury pojawi się dodatkowa podzakładka o nazwie DEKRETACJA, w której widoczny będzie schemat księgowy i zapisy na kontach. Odznaczenie okienka [] automatyczne wyliczenie spowoduje możliwość naniesienia ręcznych zmian w dekrecie. Jeżeli do faktury wystawiona zostanie pomyślnie korekta (pojawi się ikonka korekty) modyfikacja pierwotnej faktury umożliwi jedynie modyfikację dekretu do niej przypisanego bez możliwości wprowadzania innych zmian.
Masowa zmiana schematu sprzedaży w pakietach pełnej księgowości
W przypadku faktur sprzedaży dla których zastosowano przez pomyłkę błędny schemat księgowy istnieje możliwość masowej jego zmiany schematu poprzez funkcję MODYFIKUJ » DEKRETUJ ZBIORCZO. Przed tym warto jest użyć filtra rodzaj jako że zmiana schematu możliwa jest wyłącznie dla faktur nie dotyczy więc np.
Sprzedawca, który zastosuje na fakturze niewłaściwą, zawyżoną stawkę VAT, ma obowiązek odprowadzenia wykazanego podatku. Nabywca otrzymujący taką fakturę może odliczyć z niej VAT. W niektórych przypadkach odliczenie nie jest możliwe.
1. Skutki dla sprzedawcy zawyżenia stawki VAT na fakturze
Sprzedawca, który zastosuje na fakturze niewłaściwą, zawyżoną stawkę VAT, jest obowiązany do odprowadzenia podatku należnego w wykazanej kwocie. Podstawą tego obowiązku są normy art. 108 ustawy o VAT. W przypadku gdy osoba prawna, jednostka organizacyjna niemająca osobowości prawnej lub osoba fizyczna wystawi fakturę, w której wykaże kwotę podatku, jest obowiązana do jego zapłaty. Zasady te stosuje się odpowiednio, jeżeli podatnik wystawi fakturę, w której wykaże kwotę podatku wyższą od kwoty podatku należnego. W konsekwencji zawyżenie VAT w wystawionej fakturze nie zwalnia sprzedawcy z obowiązku jego zapłaty.
1.1. Poprawa zastosowania błędnej stawki VAT na fakturze
Sprzedawca może uniknąć zapłaty VAT w błędnie wykazanej kwocie. Będzie to jednak wymagało sporządzenia i przekazania nabywcy odpowiedniej faktury korygującej. Z art. 106j ust. 1 pkt 5 ustawy o VAT wynika, że podatnik wystawia fakturę korygującą w przypadku, gdy po wystawieniu faktury stwierdzono pomyłkę w jakiejkolwiek pozycji faktury. Co istotne, uprawnienie do zmiany stawki VAT na właściwą przysługuje wyłącznie sprzedawcy, który musi wystawić fakturę korygującą. Tego rodzaju błędy nie mogą być naprawiane przez nabywcę poprzez sporządzenie noty korygującej. Nabywca, który dostrzeże pomyłkę, powinien zatem wystąpić do sprzedawcy o wystawienie faktury korygującej. Samodzielnie zmiany tej dokonać nie może.
Błędna stawka VAT na fakturze może być skorygowana tylko poprzez wystawienie faktury korygującej.
1.2. Rozliczenie faktury korygującej "in minus" poprawiającej błędną stawkę
Należy podkreślić, że jeśli zastosowano za wysoką stawkę VAT, to dopiero wystawienie odpowiedniej faktury korygującej oraz wypełnienie warunków wskazanych w art. 29a ust. 13 ustawy o VAT umożliwia zmniejszenie VAT. Sprzedawca powinien zatem posiadać dokumentację, z której wynika, że uzgodnił z nabywcą towaru lub usługobiorcą warunki obniżenia podstawy opodatkowania dla dostawy towarów lub świadczenia usług określone w fakturze korygującej oraz warunki te zostały spełnione, a faktura jest zgodna z posiadaną dokumentacją. W przypadku zastosowania błędnej stawki VAT wystarczające jest poinformowanie nabywcy np. Warto uzyskać od nabywcy potwierdzenie, że został poinformowany o przyczynach korekty.
W efekcie sprzedawca rozlicza podatek należny w kwocie wynikającej z wystawionej faktury pierwotnej i dopiero po sporządzeniu korekty oraz spełnieniu wskazanych warunków może dokonać jego obniżenia. W przypadku szybkiego stwierdzenia pomyłki korekta "in minus" może być uwzględniona jeszcze w okresie rozliczeniowym właściwym dla czynności udokumentowanej fakturą pierwotną. W przeciwnym razie sprzedawca będzie obowiązany do odprowadzenia podatku należnego w zawyżonej kwocie, wynikającej z wystawionej faktury, i dopiero później dokona jego odpowiedniego pomniejszenia. W październiku 2022 r. podatnik VAT dokonał dostawy towarów na rzecz krajowego kontrahenta. W dniu dostawy wystawił fakturę i przekazał ją nabywcy. VAT został rozliczony w JPK_V7 za październik 2022 r. W sporządzonej fakturze podatnik zastosował jednak błędnie 23% stawkę VAT dla towaru podlegającego opodatkowaniu według stawki 8%. Sprzedawca zauważył swoją pomyłkę dopiero w kwietniu 2023 r. W tym samym miesiącu poinformował nabywcę o przyczynach korekty, wystawił i przekazał fakturę korygującą. Dlatego korekty należy dokonać dopiero w JPK_V7 za kwiecień 2023 r.
2. Rozliczenie przez nabywcę faktury z zawyżoną stawką VAT
Nabywca otrzymujący fakturę z zawyżoną stawką może odliczyć podatek naliczony w pełnej wysokości wykazanej w fakturze. Ustawodawca nie zmienia jego uprawnień w tym zakresie, w szczególności poprzez ograniczenie prawa do odliczenia do wysokości prawidłowo ustalonej kwoty VAT. Wyjątkiem jest przypadek, gdy naliczono VAT zamiast zastosować zwolnienie albo w ogóle nie opodatkowywać transakcji.
Nabywca może odliczyć VAT z faktury z zawyżoną stawką VAT, pod warunkiem że transakcja nie korzysta ze zwolnienia oraz podlega VAT. Jeśli podatnik odliczy VAT z takiej faktury, to dopiero gdy nabywca poinformuje go o tym, że zastosował błędną stawkę i będzie korygował fakturę, musi dokonać korekty. Nie zawsze będzie to równoznaczne z otrzymaniem faktury korygującej. Jak wynika z art. 86 ust. 19 ustawy o VAT, podatnik powinien dokonać korekty w rozliczeniu za okres, kiedy warunki obniżenia podstawy opodatkowania dla dostawy towarów lub świadczenia usług lub kwoty podatku wykazanego na fakturze zostały uzgodnione z dostawcą towarów lub usługodawcą, jeżeli przed upływem tego okresu rozliczeniowego te warunki zostały spełnione. W tym przypadku w momencie uzgodnienia warunki są już spełnione.
Może się zresztą okazać, że sprzedawca ostatecznie nie ustali warunków korekty i nie wystawi faktury korygującej. Wtedy w obrocie prawnym pozostanie tylko faktura pierwotna z błędną, zawyżoną stawką VAT. Sprzedawca odprowadzi wówczas podatek należny w kwocie wynikającej z wystawionej faktury, a nabywca dokona odliczenia podatku naliczonego w takiej samej wysokości.
3. Rozliczenie przez nabywcę faktury, gdy naliczono VAT, zamiast zastosować zwolnienie
Położenie nabywcy zmienia się jednak diametralnie w razie niezasadnego opodatkowania przez sprzedawcę czynności, które korzystają ze zwolnienia z VAT lub nie podlegają temu podatkowi. Podobnie jak we wcześniej omawianych przykładach, sprzedawca jest wtedy obowiązany do odprowadzenia podatku należnego w kwocie wynikającej z wystawionej faktury. Nabywca otrzymujący tak sporządzoną fakturę nie jest jednak uprawniony do dokonania na jej podstawie odliczenia podatku naliczonego (art. 88 ust. 3a pkt 2 ustawy o VAT). W konsekwencji jeżeli sprzedawca wystawi fakturę, w której dokona opodatkowania czynności niepodlegającej VAT lub korzystającej ze zwolnienia z VAT, to taka faktura nie stanowi u nabywcy podstawy do odliczenia podatku naliczonego.
Gdyby podatnik przez pomyłkę odliczył VAT, musi skorygować odliczenie w rozliczeniu za okres, kiedy dokonał takiego odliczenia. W takich przypadkach sprzedawca po stwierdzeniu pomyłki powinien jak najszybciej poinformować nabywcę o błędzie i sporządzić odpowiednią fakturę korygującą. Jednak brak takich informacji i faktury korygującej nie zwalnia nabywcy z odpowiedzialności za niezasadne odliczenie VAT. Jeżeli nabywca nie był tego świadomy i skorzystał z prawa do odliczenia, to w razie ewentualnej kontroli organów podatkowych będzie narażony na zakwestionowanie odliczenia i ustalenie kwoty dodatkowego zobowiązania podatkowego.
Przyjmijmy, że w styczniu 2023 r. podatnik VAT dokonał dostawy zabudowanej nieruchomości na rzecz krajowego kontrahenta. W tym samym miesiącu sporządził fakturę i przekazał nabywcy. Wystawiając fakturę, niezasadnie opodatkował transakcję według 23% stawki VAT. Dostawa nieruchomości korzystała bowiem ze zwolnienia z VAT. Po otrzymaniu faktury nabywca, nie mając wiedzy o błędzie popełnionym przez kontrahenta, dokonał na jej podstawie odliczenia podatku naliczonego w rozliczeniu za styczeń 2023 r. Sprzedawca zorientował się, że niezasadnie opodatkował dostawę dopiero w marcu 2023 r. Od razu poinformował o tym kontrahenta, wystawił właściwą fakturę korygującą i przekazał ją nabywcy.
Sprzedawca powinien uwzględnić fakturę pierwotną w rozliczeniu za styczeń 2023 r. Po sporządzeniu i przekazaniu faktury korygującej nabywcy będzie uprawniony do odpowiedniego zmniejszenia kwoty podatku należnego. Może tego dokonać w rozliczeniu za marzec 2023 r. Nabywca, który dokonał odliczenia VAT w deklaracji za styczeń 2023 r., po uzyskaniu informacji o niezasadnym opodatkowaniu transakcji zwolnionej z VAT powinien jak najszybciej dokonać odpowiedniej korekty podatku naliczonego "in minus". W tym celu jest obowiązany złożyć korektę JPK_V7 za styczeń 2023 r. Nie może ujmować korekty "na bieżąco", w miesiącu jej otrzymania, tj. w marcu 2023 r.
Wbrew pozorom przypadki niezasadnego opodatkowania sprzedaży zwolnionej od podatku lub niepodlegającej podatkowi od towarów i usług w praktyce działalności gospodarczej zdarzają się często. Głównie dotyczą dostaw nieruchomości korzystających ze zwolnienia od podatku na podstawie art. 43 ust. 1 pkt 10 lub 10a ustawy o VAT. Pomyłki są wówczas z reguły efektem nieprawidłowego ustalenia chwili pierwszego zasiedlenia budynków, budowli lub ich części. Z uwagi na wartość takich transakcji ewentualne błędy są bardzo kosztowne. Dla nabywcy sytuacja jest tym bardziej trudna, że może nie mieć pełnej wiedzy, która umożliwia zweryfikowanie zasadności opodatkowania danej transakcji, a błędne opodatkowanie jego obciąża najbardziej.
Nabywca dokonujący korekty odliczonego podatku naliczonego po upływie kilku miesięcy może być obciążony odsetkami za zwłokę pobieranymi od zaległości podatkowych. Ewentualna kontrola podatkowa lub celno-skarbowa przeprowadzona jeszcze przed realizacją korekty naraża go dodatkowo na zastosowanie sankcji wskazanej w art. 112b ustawy o VAT. Przy transakcjach obejmujących nieruchomości kwoty te mogą być bardzo wysokie. Dlatego w podobnych przypadkach, w razie pojawiających się wątpliwości co do zasadności opodatkowania danej transakcji, warto skontaktować się ze sprzedawcą w celu dokładnego wyjaśnienia tej kwestii. Do tego czasu należałoby raczej wstrzymać się z dokonywaniem odliczenia podatku naliczonego na podstawie otrzymanej faktury. Nabywca, który nie odliczy podatku naliczonego z nieprawidłowo sporządzonej faktury pierwotnej, po otrzymaniu faktury korygującej nie dokonuje już żadnych zmian w rozliczeniu podatku od towarów i usług.
Generalnie sprzedawca ma obowiązek ustalenia prawidłowej stawki VAT dla sprzedawanego towaru czy wykonywanej usługi. Jeżeli podatnik zastosował na fakturze zawyżoną stawkę VAT, np. 23% zamiast 8%, powinien dokonać korekty podatku należnego w oparciu o art. 29a ust. 13 i 14 ustawy o VAT. W sytuacji gdy stwierdzono pomyłkę w kwocie podatku na fakturze pierwotnej, skutkującą zawyżeniem kwoty VAT należnego, obniżenia podstawy opodatkowania w stosunku do podstawy określonej w wystawionej fakturze z wykazanym podatkiem dokonuje się pod warunkiem posiadania przez podatnika, uzyskanego przed upływem terminu do złożenia deklaracji za dany okres rozliczeniowy, w którym nabywca otrzymał fakturę korygującą, potwierdzenia otrzymania faktury korygującej przez nabywcę, dla którego wystawiono fakturę.
tags: #faktura #vat #stawka #o #jak #sprzedac