

Przedsiębiorca może zatrudnić nieletniego pracownika sezonowego na podstawie umowy cywilnoprawnej, takiej jak umowa zlecenie lub umowa o dzieło. Jest to jednak możliwe tylko pod pewnymi warunkami. Kluczowym wymogiem jest uzyskanie zgody przedstawiciela ustawowego tej osoby, czyli rodzica lub opiekuna prawnego. Wyjątkiem od tej reguły jest sytuacja, gdy osoba niepełnoletnia uzyskała już pełną zdolność do czynności prawnych z ważnych powodów. Wówczas zgoda przedstawiciela ustawowego nie jest wymagana.
Osobą niepełnoletnią, zgodnie z polskim prawem, jest osoba do dnia swoich 18. urodzin, chyba że wcześniej uzyskała pełnoletność przez zawarcie związku małżeńskiego. Zgodnie z art. 190 § 1 Kodeksu Pracy, młodocianym jest osoba, która ukończyła 15 lat, ale nie przekroczyła 18 lat. Pojęcie "pracownika małoletniego" jest szersze niż "pracownika młodocianego", a te rozbieżności w definicjach wpływają na tryby zatrudniania osób niepełnoletnich.
Art. 13 Kodeksu Cywilnego wskazuje, że osoba, która ukończyła 13 lat, ale nie jest w stanie kierować swoim postępowaniem z powodu choroby psychicznej, niedorozwoju umysłowego lub innych zaburzeń psychicznych, może zostać całkowicie ubezwłasnowolniona. Z kolei art. 10 § 2 Kodeksu Cywilnego stanowi, że małoletni uzyskuje pełnoletność wskutek zawarcia związku małżeńskiego. Co ważne, w przypadku unieważnienia małżeństwa, małoletni nie traci statusu osoby pełnoletniej.
Zgoda przedstawiciela osoby nieletniej na zawarcie umowy nie musi być wyrażona w formie pisemnej. Wystarczy, że zostanie ona udzielona w sposób dorozumiany, poprzez zachowanie przedstawiciela, które jednoznacznie ją uzasadnia.
Zatrudnianie osób poniżej 16. roku życia
Wykonywanie pracy lub podejmowanie innych zajęć zarobkowych przez dzieci do 16. roku życia jest możliwe tylko w ściśle określonych okolicznościach, wskazanych w Kodeksie pracy. Decydujące znaczenie ma tu charakter prowadzonej działalności. Praca na podstawie umowy cywilnoprawnej dla osób poniżej 16. roku życia jest możliwa po spełnieniu łącznie trzech przesłanek.
Praca młodocianych (16-18 lat) na umowie zleceniu
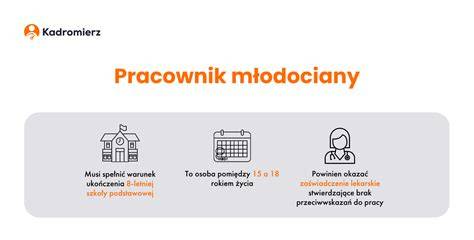
Pracownik między 16. a 18. rokiem życia to tzw. pracownik młodociany. Osoby takie mogą być zatrudnione na podstawie umowy cywilnoprawnej wyłącznie do prac lekkich. Prace lekkie to kategoria prac, które mogą wykonywać młodociani (po ukoczeniu 16 lat) poza przygotowaniem zawodowym.
Minimalna stawka godzinowa dla umowy zlecenie obowiązuje również 17-latków. Prognozowana na 2025 rok wynosi około 29,50 zł brutto za godzinę. Wynagrodzenie nie może być niższe niż ta stawka. Zleceniodawca musi zapewnić, że wynagrodzenie zleceniobiorcy nie będzie niższe niż obowiązująca stawka minimalna, ponieważ nieprzestrzeganie tego grozi karami finansowymi.
Czy istnieją ograniczenia dotyczące rodzaju pracy dla 17-latka na umowie zlecenie? Tak, mimo że Kodeks cywilny nie narzuca ścisłych list, Kodeks pracy reguluje zatrudnienie młodocianych pracowników. Zleceniodawca powinien kierować się ogólnymi zasadami ochrony małoletnich. Należy unikać zlecania 17-latkowi prac niebezpiecznych lub szkodliwych dla zdrowia, a także prac ciężkich fizycznie. Nie wolno zlecać obsługi skomplikowanych maszyn ani pracy w godzinach nocnych. Głównym celem jest dbanie o rozwój psychofizyczny i edukację młodego człowieka. Dlatego każda umowa zlecenie dla nieletnich powinna być oceniana indywidualnie.
Dozwolone prace dla 17-latka na umowie zlecenie to na przykład prace biurowe, pomoc w handlu, opieka nad zwierzętami. Prace niedozwolone obejmują prace niebezpieczne, szkodliwe dla zdrowia, ciężkie fizycznie. Zakazane są prace nocne lub wymagające obsługi maszyn.
Umowa zlecenie z małoletnim - zgoda rodziców i forma umowy
Umowa zlecenie zawarta z osobą małoletnią wymaga zgody przedstawiciela ustawowego (najczęściej rodzica lub opiekuna prawnego). Bez takiej zgody umowa może być uznana za nieważną. Wyjątkiem są jedynie drobne, bieżące sprawy życia codziennego, na które małoletni może zawierać umowy samodzielnie.
Pisemna zgoda rodziców na umowę zlecenie powinna być precyzyjna i jednoznaczna. Powinna określać, na jaką konkretnie umowę zlecenie rodzice wyrażają zgodę, wskazując nazwę zleceniodawcy, rodzaj wykonywanych czynności, wysokość wynagrodzenia i okres trwania zlecenia. Zaleca się, aby zawierała również oświadczenie rodziców o zapoznaniu się z warunkami umowy i braku sprzeciwu. Powinni być oni świadomi, że dochody z tej umowy będą doliczane do dochodów małoletniego (lub rodziców, w zależności od kwalifikacji).
Choć przepisy nie wymagają formy pisemnej dla umowy zlecenie, w praktyce biznesowej forma pisemna jest niezbędna. Chroni to obie strony i ułatwia dochodzenie roszczeń. Większość zleceniodawców nie podpisze umowy bez fizycznego dokumentu zgody rodzica, aby uniknąć zarzutu nieważności umowy. Pisemna zgoda musi być dołączona do dokumentacji zleceniodawcy i przechowywana wraz z umową.
Czy rodzic może cofnąć zgodę na umowę zlecenie? Tak, przedstawiciel ustawowy może cofnąć zgodę. W takiej sytuacji umowa może zostać rozwiązana, choć szczegóły zależą od jej treści i okoliczności.
Rozliczenia podatkowe i ubezpieczeniowe
Jeśli zatrudniana osoba małoletnia jest uczniem, to z tytułu umowy cywilnoprawnej nie będzie podlegać ubezpieczeniom społecznym ani zdrowotnemu, pod warunkiem że nie ukończyła 26. roku życia. Wynagrodzenie brutto jest w zasadzie równe netto, ponieważ należy odliczyć jedynie zaliczkę na podatek dochodowy (PIT). Zleceniodawca musi jednak zweryfikować status ucznia/studenta, aby prawidłowo naliczyć wynagrodzenie i uniknąć błędów.
Umowa zlecenie zawarta z osobami do 26. roku życia podlega pod ulgę "zerowy PIT dla młodych". Do wysokości limitu 85 528 zł zaliczka na podatek dochodowy jest zerowa. Po zakończonym roku podatkowym zleceniodawca przekazuje do końca stycznia PIT-11 do właściwego Urzędu Skarbowego zleceniobiorcy, z kolei zleceniobiorca ma obowiązek otrzymać zeznanie roczne do końca lutego.
Na tej podstawie rodzic niepełnoletniego wypełnia swój PIT-37, w którym wykazuje także dochody dziecka. Dochody małoletniego z umowy zlecenie, co do zasady, dolicza się do dochodów rodziców lub opiekunów prawnych, chyba że rodzicom nie przysługuje prawo pobierania pożytków ze źródeł przychodów dzieci. Wykazuje się je w ich rocznym zeznaniu podatkowym PIT-37. Zleceniodawca pobiera zaliczkę na podatek dochodowy od wypłaconego wynagrodzenia, a następnie przekazuje ją do urzędu skarbowego. Rodzice otrzymują od zleceniodawcy informację PIT-11, na której podstawie uzupełniają swoje zeznanie podatkowe.
Jeżeli natomiast z tytułu umowy zlecenia małoletni osiąga wynagrodzenie w wysokości do 200 zł brutto, od tych przychodów należy pobrać podatek zryczałtowany, który nie jest wykazywany na PIT-11. Oznacza to, że umowa zlecenie opodatkowana podatkiem zryczałtowanym nie korzysta z ulgi "zerowy PIT dla młodych".
W przypadku, gdy wynagrodzenie osoby małoletniej z tytułu umowy cywilnoprawnej jest do 200 zł brutto, ale jest zależne od przepracowanych godzin (nie jest określone kwotowo), wówczas rozliczenie następuje na zasadach ogólnych. W praktyce oznacza to, że zleceniobiorca do 26. roku życia nie ma pobranej zaliczki na podatek dochodowy.
Obowiązek wystawienia PIT-11 dla małoletniego
Każda osoba prowadząca działalność po zakończeniu roku podatkowego ma obowiązek wystawienia swoim pracownikom deklaracji PIT-11. Dotyczy to również sytuacji, gdy zatrudniani są małoletni. Zleceniodawca jest zobligowany do wystawienia deklaracji PIT-11 dla osób zatrudnionych na podstawie umowy zlecenie, o ile wynagrodzenia zleceniobiorców były opodatkowane na zasadach ogólnych. Nie ma tu znaczenia wiek zleceniobiorców.
Deklaracji PIT-11 dla małoletniego nie wystawia się w sytuacji, gdy umowa opiewała na kwotę do maksymalnie 200 zł brutto i został zastosowany zryczałtowany podatek dochodowy. Warto jednak pamiętać, że zastosowanie zryczałtowanego podatku nie dotyczy umów z wynagrodzeniem określonym według stawki za wykonanie jednostki.
Jeśli stroną umowy zlecenia jest osoba posiadająca status podatnika, to deklaracja PIT-11 powinna być wystawiona na tę osobę, nawet jeśli jest to małoletni. Nie istnieją przepisy prawa, na podstawie których przedsiębiorca miałby jako podatnika wskazywać przedstawiciela ustawowego osoby małoletniej. Jednocześnie jednak to przedstawiciele ustawowi są zobowiązani do wykonania odpowiednich obowiązków podatkowych w imieniu małoletniego z powodu braku pełnej zdolności do czynności prawnych.
Deklarację PIT-11 należy dostarczyć w odpowiednim terminie zarówno do urzędu skarbowego, jak i do pracownika. Wysyłka PIT-11 do urzędu skarbowego powinna nastąpić maksymalnie do 31 stycznia danego roku za rok poprzedni. Od 2019 roku deklarację tę można złożyć wyłącznie w wersji elektronicznej. Zleceniobiorca z kolei powinien otrzymać PIT-11 do końca lutego.
Konto bankowe dla nieletniego
Posiadanie konta bankowego dla nieletnich ułatwia zarządzanie finansami. 17-latek może mieć konto, często wymaga to zgody rodziców. Rodzice zazwyczaj mają wgląd do rachunku, a konto uczy młodego człowieka odpowiedzialności. Umożliwia wygodne wpływy z zlecenia, a dostępne nowoczesne aplikacje mobilne ułatwiają korzystanie z płatności.
Czy student poniżej 26 lat płaci podatki lub ZUS?
Podsumowując, zatrudnienie małoletniego na umowie zlecenie jest możliwe, ale wymaga spełnienia określonych formalności, w tym uzyskania zgody przedstawiciela ustawowego oraz przestrzegania przepisów dotyczących pracy młodocianych i rozliczeń podatkowych. Umowa zlecenie dla ucznia do 26. roku życia jest często korzystniejsza ze względu na zwolnienie ze składek ZUS.
tags: #dochody #maloletnich #umowa #zlecenie