

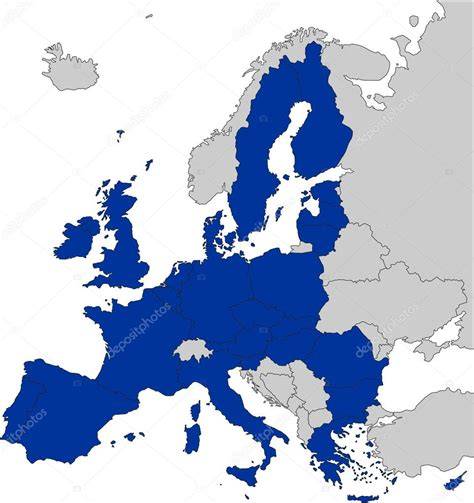
Delegowanie pracowników to inaczej transgraniczne świadczenie usług, czyli tymczasowe wysyłanie pracownika do pracy za granicą - w kraju Unii Europejskiej lub na Europejskim Obszarze Gospodarczym (EOG). To czasowa migracja zarobkowa, podczas której pracownik nie traci więzi ekonomicznej ze swoim krajem. Przedsiębiorstwo może delegować pracowników pod warunkiem, że prowadzi zgodnie z prawem działalność gospodarczą na wyżej wymienionych obszarach oraz posiada z pracownikiem delegowanym stosunek pracy.
Konieczność występowania do ZUS-u o poświadczenie formularza A1 kojarzy się zwykle oddelegowaniem pracowników do pracy w innym państwie lub świadczeniem pracy na terenie więcej niż jednego kraju UE. Za brak posiadania poświadczonego formularza A1 przez delegowanego do pracy w innym kraju członkowskim UE pracownika, zatrudniającemu go pracodawcy grożą surowe sankcje, m.in. grzywny.
Zgodnie z zasadą lex loci laboris - każda osoba wykonująca pracę najemną lub na własny rachunek, podlega systemowi zabezpieczenia społecznego w państwie, w którym praca ta jest wykonywana. Od zasady lex loci laboris zostały ustalone wyjątki, dzięki którym pracownik - zarówno delegowany, jak i wykonujący pracę równocześnie lub na zmianę na terytorium dwóch lub więcej państw członkowskich - może pozostawać w dalszym ciągu objęty polskim systemem zabezpieczeń społecznych.
Podstawą prawną są tu: art. 12 ust. 1 rozporządzenia nr 883/2004, art. 14 ust. 1 i 2 rozporządzenia nr 987/2009, art. 13 ust.1 rozporządzenia nr 883/2004, art. 14 ust. 5, 5a, 5b, 8, 10 i 11 rozporządzenia nr 987/2009.
Za każdym razem, gdy pracodawca wysyła pracownika w zagraniczną podróż służbową do innego kraju członkowskiego, powinien wnioskować do Zakładu Ubezpieczeń Społecznych o potwierdzenie formularza A1. Z definicji podróż służbowa, to taka podróż, która jest zlecona pracownikowi przez pracodawcę w celu wykonania pewnego zadania poza stałą miejscowością pracy. Oznacza to, iż pracownik, który otrzymał polecenie wyjazdu zagranicznego na szkolenie lub spotkanie z klientem, zostaje delegowany do wykonywania swojej pracy do innego państwa.
Wspomniane wyżej wymogi dotyczące konieczności występowania przez pracodawców do ZUS-u z wnioskiem o poświadczenie formularza A1, w przypadku delegowania pracowników do pracy zagranicą, to rzeczywiście dodatkowe obowiązki. Niemniej warto o nich pamiętać, nie tylko w przypadku dłuższych wyjazdów, ponieważ sankcje mogą być dotkliwe.
Warunki zatrudnienia pracowników delegowanych na terenie innego państwa członkowskiego określają trzy unijne dyrektywy (96/71/WE, 2014/67/UE oraz 2018/957/UE).
Zasady delegowania pracowników
Delegowanie w ramach świadczenia usług możliwe jest, gdy:
- pracodawca zawarł umowę z innym pracodawcą, który prowadzi swą działalność na terytorium państwa członkowskiego
- pracodawca posiada swój oddział na terenie państwa, gdzie delegowany ma być pracownik
- pracodawca jest agencją pracy tymczasowej i deleguje pracowników do pracodawcy użytkownika, który ma siedzibę na terenie docelowego państwa pracy
Okres delegowania pracownika może trwać 12 miesięcy, z możliwością przedłużenia do 18 miesięcy - umotywowane powiadomienie złożyć należy do Państwowej Inspekcji Pracy.
Przed rozpoczęciem delegowania pracownika należy skontaktować się z właściwą instytucją (ZUS) w celu wyrobienia zaświadczenia A1 (potwierdzenie objęcia zabezpieczeniem społecznym w Polsce). Wniosek o wydanie zaświadczenia można złożyć:
- online (przez PUE ZUS)
- osobiście w placówce
- drogą pocztową
Dodatkowo przyjmujące państwo członkowskie może wymagać takich informacji, jak:
- oświadczenie zawierające: dane pracodawcy, liczbę delegowanych pracowników, osoby kontaktowe, czas trwania delegacji, adres miejsca pracy, charakter usług
- osoby do kontaktu z organami przyjmującego państwa członkowskiego
- inne wymogi administracyjne związane z zasadami danego państwa (np. wiza Vander Elst oraz obowiązek meldunkowy w Niemczech - dla obywateli państw trzecich)
Delegowanie obywateli tzw. „państw trzecich”
Obywatele państw trzecich (spoza UE oraz EOG) mogą zostać delegowani do wykonywania pracy, do innego kraju członkowskiego, pod warunkiem, że legalnie:
- przebywają w państwie członkowskim
- pracują w państwie członkowskim
W takim przypadku obywatele państw trzecich delegowani są na takich samych zasadach jak obywatele Unii Europejskiej.
Warunki zatrudnienia pracownika delegowanego
Warunki zatrudnienia pracownika delegowanego muszą być takie same jak w kraju przyjmującym. Dotyczy to:
- okresów wypoczynku i czasu pracy
- płatnych urlopów
- wynagrodzenia
- bezpieczeństwa i higieny pracy
- ochrony kobiet ciężarnych, kobiet w połogu oraz młodzieży
- równego traktowania kobiet i mężczyzn
- warunków zakwaterowania
- dodatków, zwrotów kosztów podróży i zakwaterowania, gdy są wymagane w czasie delegowania
W przypadku, gdy warunki zatrudnienia są korzystniejsze w kraju zatrudnienia (a nie w kraju przyjmującym), należy je utrzymać w trakcie trwania delegacji.
W przypadku branż innych niż budowlana nie ma obowiązku przestrzegania wymogów dotyczących minimalnego wynagrodzenia oraz urlopu, jeżeli:
- pierwsza instalacja lub wstępny montaż określonych produktów przez wykwalifikowanych pracowników stanowi integralny element umowy pracodawcy z partnerem w innym kraju
- pracownicy są delegowani do innego kraju na okres krótszy niż 8 dni w roku (źródło: www.europa.eu)
Dodatkowo jeżeli czas delegacji jest krótszy niż miesiąc - wymogi związane z wynagrodzeniem i urlopem nie muszą być przestrzegane (jeżeli taka będzie decyzja kraju przyjmującego, po konsultacji z przedstawicielami pracodawców i pracowników). Zasada ta nie obowiązuje w przypadku pracowników delegowanych przez agencje pracy tymczasowej.
Delegowanie długoterminowe
Jeżeli pracodawca chce wydelegować pracownika na okres dłuższy niż 18 miesięcy, musi zagwarantować mu wszystkie warunki zatrudnienia obowiązujące w kraju przyjmującym. Nie dotyczy to praw w zakresie zabezpieczenia społecznego - dodatkowych świadczeń emerytalnych oraz warunków rozwiązania umowy.
Jakie informacje powinien uzyskać pracownik delegowany?
Przed wyjazdem, pracownik delegowany powinien otrzymać od pracodawcy na piśmie, informacje o:
- miejscu wykonywania delegowanej pracy
- przewidywanego czasu trwania wyjazdu
- walucie i sposobie, w jakim naliczane będzie wynagrodzenie pracownika oddelegowanego
- świadczeniach pieniężnych, dodatkach oraz zwrotach - jeżeli takie będą potrzebne
- sposobie powrotu do kraju
- oficjalnej stronie www, opracowanej przez państwo przyjmujące
Delegowanie pracownika a podróż służbowa
Podróż służbowa nie jest świadczeniem usług, a jedynie tymczasową pracą w innym państwie członkowskim. Nie podlega zatem zasadom, które obowiązują pracowników delegowanych. Jedynym wymogiem jest posiadanie zaświadczenia A1 oraz odpowiednie rozliczenie diety zagranicznej, związanej z podróżą służbową.
O podróży służbowej mówi się w sytuacji, gdy na wyraźne polecenie pracodawcy pracownik wyjeżdża poza siedzibę firmy, aby realizować zadanie służbowe zlecone przez pracodawcę. Może to być spotkanie z kontrahentem w celu umówienia nowego kontraktu czy np. wyjazd na konferencję branżową. W celach dowodowych, aby nie było wątpliwości, że wyjazd odbywa się na polecenie pracodawcy, jeszcze przed wyjazdem pracownik otrzymuje od pracodawcy „Polecenie wyjazdu służbowego”, gdzie musi znaleźć się cel podróży, miejsce delegacji oraz zadanie do wykonania i termin wyjazdu i powrotu, środek transportu, potwierdzenie otrzymania zaliczki i jej wysokość.
Nie każdy wyjazd pracownika poza miejsce świadczenia pracy określone w umowie o pracę będzie zatem podróżą służbową. Jak wskazał bowiem Sąd Najwyższy w wyroku z 20 lutego 2007 r. (sygn. akt. II PK 165/06): „Podjęcie się przez pracownika podróży połączonej z wykonaniem określonej pracy na podstawie porozumienia zawartego z pracodawcą nie jest podróżą służbową w rozumieniu art. 775 § 1 k.p. (…)”. - „Jeśli pracownik zawrze z pracodawcą porozumienie, w którym zgodzi się na świadczenia przez pewien okres pracy w innym niż stale miejscu, to pozbawi się prawa do świadczeń z tytułu podróży służbowej. Może wówczas przysługiwać mu dodatek miesięczny”.
Wykonywanie pracy w innym miejscu na polecenie pracodawcy jest oddelegowaniem pracownika, natomiast w przypadku podróży służbowej mamy do czynienia raczej z wykonaniem konkretnego zadania zleconego przez pracodawcę. Rozróżnienie to ma doniosłe znaczenie z uwagi na świadczenia należne z tego tytułu - prawo do diet i innych świadczeń związanych z podróżą służbową czy w przypadku delegowania np. prawo do dodatku za rozłąkę.
Świadczenia należne w związku z podróżą służbową reguluje rozporządzenie Ministra Pracy i Polityki Społecznej w sprawie należności przysługujących pracownikowi zatrudnionemu w państwowej lub samorządowej jednostce sfery budżetowej. Co ważne, zmiana miejsca świadczenia pracy w sytuacji delegowania powinna znaleźć odzwierciedlenie w zmienionej umowie o pracę.
Czas pracy w podróży służbowej
Zgodnie z art. 128 § 1 kp czasem pracy jest czas, w którym pracownik pozostaje w dyspozycji pracodawcy w zakładzie pracy lub w innym miejscu wyznaczonym do jej wykonywania.
W związku z tym, że podróż służbowa jest podróżą odbywaną na polecenie pracodawcy w ramach wykonywanej pracy poza miejscowość, w której znajduje się siedziba firmy lub stałe miejsce zamieszkania pracownika, kluczowym jest ustalenie w umowie o pracę miejsca pracy. Jeżeli jest nim konkretny adres firmy, podróżą służbową będzie każdy wyjazd na polecenie pracodawcy poza miejscowość określoną w umowie o pracę. Zgodnie z definicją zaczyna się ona w momencie opuszczenia granic administracyjnych miasta. W razie podróży pociągiem czy autobusem za jej początek uważa się moment odjazdu tego środka lokomocji, a w przypadku podróży samolotem, moment startu samolotu.
Inaczej się ma sprawa podróży zagranicznej, w której to za początek podróży uważa się moment od:
- przekroczenia granicy polskiej w drodze za granicę do chwili przekroczenia granicy polskiej w drodze powrotnej do kraju - przy podróżowaniu środkami komunikacji lądowej,
- startu samolotu w drodze za granicę z ostatniego lotniska w kraju do chwili lądowania samolotu w drodze powrotnej na pierwszym lotnisku w kraju - przy podróży odbywanej samolotem,
- wyjścia statku (promu) z portu polskiego do chwili wejścia statku (promu) w drodze powrotnej do portu polskiego - przy podróży morskiej.
Wiele problemów stwarza właściwe rozliczenie czasu pracy pracownika odbywającego podróż służbową. Wiąże się to z tym, że czas przeznaczony na dojazd i powrót nie może być zaliczony do czasu pracy pracownika, o ile odbywa się poza harmonogramowymi godzinami pracy.
Przykład 1.
Pracownik na polecenie pracodawcy odbywa podróż służbową z Poznania do Warszawy. W tym celu jedzie z kierowcą służbowym samochodem. Podróż zaczyna z siedziby pracodawcy o godzinie 6.00 i na miejscu jest o godz. 10.00. Następnie odbywa spotkanie z kontrahentem, które trwa od 10.00 do 14.00. Potem jeszcze załatwia inne sprawy zlecone mu przez pracodawcę i z Warszawy wyjeżdża o godzinie 15.00. Wraca do domu o godz. 19.00. Pracownik pracuje w równoważnym czasie pracy, gdzie dobowy czas pracy może być przedłużony do 12 godzin. Aby rozliczyć jego czas pracy w tym dniu, należy porównać zaplanowany czas w harmonogramie na ten dzień. Jego grafik obejmuje 10 godzin od 7.00 do 17.00. W związku z tym do czasu pracy będzie mógł mieć zaliczony tylko ten czas, który został zaplanowany w grafiku, a więc 10 godzin pomiędzy godziną 7.00 a 17.00. Nie będzie więc czasem pracy dojazd do Warszawy odbywający się w godzinach 6.00-7.00 oraz powrót w godzinach 17.00 do 19.00.
Wyjaśnienie tej kwestii znajduje się w wyroku Sądu Najwyższego z 23 czerwca 2005 r., (sygn. akt II PK 265/2004 ) „czas dojazdu i powrotu z miejscowości stanowiącej cel pracowniczej podróży służbowej oraz czas pobytu w tej miejscowości nie są pozostawaniem do dyspozycji pracodawcy w miejscu wyznaczonym do wykonywania pracy (art. 128 § 1 kp), lecz w zakresie przypadającym na godziny normalnego rozkładu czasu pracy podlegają wliczeniu do jego normy (nie mogą być od niej odliczone), natomiast w zakresie wykraczającym poza rozkładowy czas pracy mają w sferze regulacji czasu pracy i prawa do wynagrodzenia doniosłość o tyle, o ile uszczuplają limit gwarantowanego pracownikowi czasu odpoczynku”.
W tej sytuacji pracownikowi nie przysługuje wynagrodzenie za godziny nadliczbowe, gdyż dojazd i powrót nie wlicza się do czasu pracy. Należy pamiętać, że gdyby wrócił on do domu później, to nie może rozpocząć pracy następnego dnia wcześniej niż po upływie 11 godzin. Niezachowanie 11-godzinnej przerwy na dobę oznacza, że pracownik powinien otrzymać czas wolny albo wynagrodzenie. Jeżeli dobowy odpoczynek został skrócony o dwie godziny, to pracownik powinien otrzymać dwie godziny wolnego do wykorzystania w dniu następnym albo ekwiwalent pieniężny w postaci wynagrodzenia za nadgodziny dobowe wraz z dodatkiem 50%. Należy pamiętać, że za nadgodziny te należy zapłacić w momencie ich powstania, nie później niż z wypłatą wynagrodzenia za ten miesiąc, podczas gdy inne nadgodziny można wypłacić na koniec okresu rozliczeniowego.
Aby uniknąć kłopotów, należy powiadomić pracownika, że po powrocie z delegacji w nocy nie może stawić się do pracy następnego dnia wcześniej niż po 8 godzinach od powrotu. W tej sytuacji wystarczy, aby pracownik złożył oświadczenie, o której wrócił z delegacji do domu. W gestii pracodawcy jest, by zaplanować czas pracy w dniu podróży służbowej w ten sposób, aby jak najdokładniej pokrywał się on z rzeczywistym pobytem pracownika w delegacji.
Dojazd i przyjazd z miejsca delegacji jest czasem pracy dla kierowcy.
O ile dla innych pracowników dojazd i powrót na delegację wlicza się do czasu pracy tylko w momencie, gdy pokrywa się z rozkładem czasu pracy zaplanowanym na ten dzień, tak dla kierowcy jest to normalny czas pracy. Kwestię tę reguluje art. 2 pkt 7 ustawy z 16 kwietnia 2004 r. o czasie pracy kierowców. Zgodnie z nim „podróżą służbową kierowcy jest każde zadanie służbowe polegające na wykonywaniu, na polecenie pracodawcy przewozu drogowego poza miejscowość, w której znajduje się siedziba pracodawcy, na rzecz którego kierowca wykonuje swoje obowiązki, oraz inne miejsce prowadzenia działalności przez pracodawcę, w szczególności filie, przedstawicielstwa i oddziały, lub wyjazdu poza miejscowość, w której znajduje się siedziba pracodawcy, na rzecz którego kierowca wykonuje swoje obowiązki, oraz inne miejsce prowadzenia działalności przez pracodawcę, w szczególności filie, przedstawicielstwa i oddział w celu wykonania przewozu drogowego”.
Podobnie czasem pracy będzie kierowanie pojazdem przez pracownika, który nie jest zatrudniony na etacie kierowcy, a czynność ta jest wykonywana incydentalnie, np. gdy nie ma innego kierowcy i pracownikowi na innym stanowisku zaproponowano zawiezienie innych pracowników na miejsce delegacji. Jak wskazał bowiem Sąd Najwyższy w wyroku z 4 marca 2009 r., II PK 210/00: „Jeżeli jednak jedynym celem podróży jest przewóz pracowników i pracownikowi umysłowemu zlecono - poza godzinami normalnej pracy - dodatkowe obowiązki kierowcy, czas przejazdu w tej sytuacji oznacza jednocześnie czas pracy”.
Jak widać, czas pracy w delegacji pracownika odbywającego podróż służbową nie należy do zagadnień prostych i powinien stać się obiektem głębszej analizy. Czy jeżeli podróż odbywa się poza ustalonymi godzinami pracy, pracownik rzeczywiście nie może mieć zaliczonego tego czasu do czasu pracy? Wydaje się, że w sytuacji, gdy jest zatrudniony np.
Podróż związana ze szkoleniem, czyli podróż szkoleniowa może być zrównana z podróżą służbową (delegacją). Aby wyjazd uznać za podróż służbową (delegację), muszą być spełnione łącznie trzy warunki. Wyjazd na szkolenie, studia lub kursy zasadniczo różni się od delegacji, ale może być podobnie - lub wręcz identycznie - rozliczany. Do obowiązków pracodawcy należy ułatwianie pracownikom podnoszenia kwalifikacji zawodowych. Powinność ta nie jest jednak poparta żadną sankcją, wskutek czego za jej naruszenie zatrudniającemu nic nie grozi. Po pierwsze niewątpliwie wychodzą z założenia, że wyższe kwalifikacje z reguły przekładają się na lepszą pracę - poniesione wydatki stanowią zatem dla pracodawców inwestycję w rozwój firmy. Po drugie niewątpliwą zaletą przeznaczenia wydatków na ten cel jest możliwość skorzystania ze zwolnień podatkowo-ubezpieczeniowych. Z literalnego brzmienia przepisów wynika bowiem, że większość świadczeń związanych z nabywaniem lub uzupełnianiem wiedzy albo umiejętności pracownika korzysta ze zwolnień podatkowych i składkowych.
Jednym z ciekawszych zagadnień w kontekście podnoszenia kwalifikacji pracowników są szkolenia wyjazdowe odbywające się poza siedzibą pracodawcy (miejscem pracy). Z przepisów nie wynika wprost, że podróż związana z takim szkoleniem (podróż szkoleniowa) nie jest delegacją (podróżą służbową). Można to jednak wyinterpretować z ogółu regulacji prawa pracy w zakresie podróży służbowych i podwyższania kwalifikacji zawodowych. Delegacje wprost definiuje Kodeks pracy. Zgodnie z art. 775 k.p. Warunki powyższe powinny być spełnione łącznie - tylko wtedy możemy uznać, że mamy do czynienia z podróżą służbową. Również cel podróży jest inny w obu przypadkach - podczas wyjazdu szkoleniowego pracownik nie tyle wykonuje zadanie służbowe, ile podnosi swoje kwalifikacje. Oczywiście mogą się zdarzyć szkolenia stanowiące zadanie służbowe (np. Pracodawca wysłał pracowników do obsługi konferencji. Pojechali więc oni w celu wykonania zadania służbowego (świadczenie pracy), a nie w celu podwyższenia kwalifikacji zawodowych.
Mimo braku odesłania w przepisach do podróży służbowych u wielu pracodawców występuje praktyka wystawiania delegacji na szkolenia. Różnic między wyjazdami służbowymi a szkoleniowymi jest więcej. W przypadku delegacji pracodawca ma obowiązek wypłacać świadczenia, których wysokość wynika z właściwych przepisów lub z zasad u niego przyjętych. W przypadku szkoleń mamy natomiast do czynienia zaledwie z możliwością wypłaty dodatkowych świadczeń (niebędących zwolnieniem z całości lub części dnia pracy lub urlopem szkoleniowym), a więc pracodawca nie musi ich wypłacać. Ewentualna ich wypłata i związane z nią kwestie (zasady wypłaty i wysokość świadczeń) zależne są przede wszystkim od umowy z pracownikiem lub przyjętych zasad wewnętrznych. Podstawą wypłaty jest w tym wypadku art. 1033 k.p. (a nie art. 775 k.p.
Podróże służbowe rozlicza się zazwyczaj na podstawie rozporządzenia w sprawie należności przysługujących pracownikowi zatrudnionemu w państwowej lub samorządowej jednostce sfery budżetowej z tytułu podróży służbowej (dalej: rozporządzenie w sprawie należności z tytułu podróży służbowej). Zasady z niego wynikające stosuje się zawsze u pracodawców sektora publicznego oraz domyślnie u pracodawców sektora prywatnego (mogą oni jednak wprowadzić inne rozwiązania). W przypadku szkoleń przepisy powyższego rozporządzenia można stosować jedynie posiłkowo, jeżeli pracodawca przyzna pracownikom świadczenia szkoleniowe ustalane na zasadach właściwych dla podróży służbowych. Ustalenie katalogu świadczeń szkoleniowych jest o tyle istotne, że są one zwolnione od podatku i składek ZUS - na mocy art. 21 ust. 1 pkt 90 ustawy o podatku dochodowym od osób fizycznych (dalej: ustawa o PIT) oraz par. 2 ust. 1 pkt 29 rozporządzenia w sprawie szczegółowych zasad ustalania podstawy wymiaru składek na ubezpieczenia emerytalne i rentowe (dalej: rozporządzenie składkowe). Istotne jest przy tym, że są to inne zwolnienia niż obowiązujące w przypadku podróży służbowych (uregulowanych odpowiednio w art. 21 ust. 1 pkt 16 ustawy o PIT i par. 2 ust. 1 pkt 15 rozporządzenia składkowego).
Ustawodawca umożliwia pracodawcy pokrywanie opłat za kształcenie. Wymienić tu można przeróżne formy czesnego, zapłatę za fakturę szkoleniową, opłaty za egzaminy i inne wydatki (opłaty) związane z nauką pobierane przez organizatora nauki lub właściwy urząd. Podobnie jest z podręcznikami - są one wprost wymienione w ustawie, więc ich sfinansowanie przez pracodawcę również nie powinno być podważone. Analogicznie powinno być z innymi pomocami naukowymi.
Pracownik skarżył się, że nie ma na czym napisać pracy magisterskiej z zakresu historii sztuki. Pracodawca kupił mu więc laptopa za 22 000 zł. Pracownik podjął studia informatyczne. Jego przestarzały komputer nie pozwalał mu jednak wykonywać wszystkich wymaganych na uczelni prac. Pracodawca zgodził się sfinansować nowy komputer o rozsądnej wartości (niecałe 4000 zł).
W katalogu świadczeń, które pracodawca może przyznać w związku ze szkoleniem pracowniczym, nie ma ani wyżywienia, ani diet. Nie ma także odesłania do przepisów o podróżach służbowych, wobec czego pracodawca nie musi się nimi kierować. Jednocześnie jednak otwarty charakter katalogu świadczeń dodatkowych powoduje, że pracodawca może świadczenia takie wypłacać, a na dodatek będą one korzystały ze zwolnienia od podatku i składek ZUS. Pracodawca przyznał pracownikom odbywającym szkolenie krajowe dietę w wysokości 200 zł dziennie. Dla bezpieczeństwa, aby nie narazić się na zakwestionowanie wysokich kwot przez fiskusa i ZUS, lepiej jednak przestrzegać wysokości diet i zasad ich wypłaty przewidzianych dla delegacji. Organizator szkolenia odbywanego na terenie Polski zapewnił uczestnikom lunch. W przypadku osób, którym pracodawca przyznał diety z tytułu podróży na szkolenie, przy ich rozliczaniu nie powinno się dokonywać pomniejszenia z tytułu tego posiłku. Zgodnie bowiem z przepisami dotyczącymi diet z tytułu podróży służbowych (stosowanymi tu odpowiednio) diety pomniejsza się o ryczałtowe wartości śniadania, obiadu i kolacji. Skoro więc lunch nie mieści się w tym katalogu, nie skutkuje koniecznością pomniejszenia diety. Inaczej jest wtedy, gdy zamiast diet zapewnione jest wyżywienie. Pracodawca zorganizował kilkudniowe wyjazdowe szkolenie dla swoich pracowników. W czasie pobytu na nim zapewnione było pełne wyżywienie.
Otwarty katalog świadczeń dodatkowych daje pracodawcy dużą swobodę w ich wymyślaniu. Widać to w szczególności na przykładzie kilkudniowych szkoleń wyjazdowych. Są one często wzbogacane wieczorną imprezą, wycieczką czy możliwością aktywnego spędzania czasu (basen, kręgle, paintball itp.). Dopóki jednak jest to jedynie element dodany do szkolenia, a wyjazd zachowuje swój szkoleniowy charakter, dopóty jest to w pełni dopuszczalne i nie powinno być podważone ani na gruncie prawa pracy, ani w zakresie zwolnienia od podatku i składek ZUS.
Przepisy prawa pracy dotyczące podnoszenia kwalifikacji zawodowych:
- Art. 1031-1036 Kodeksu pracy
- Art. 21 ust. 1 pkt 90 ustawy o podatku dochodowym od osób fizycznych
- Par. 2 ust. 1 pkt 29 rozporządzenia Ministra Pracy i Polityki Socjalnej z 18 grudnia 1998 r. w sprawie szczegółowych zasad ustalania podstawy wymiaru składek na ubezpieczenia emerytalne i rentowe
Przepisy przewidują jedynie konieczność udzielenia zwolnienia z całości lub części dnia pracy na czas niezbędny, by przybyć na zajęcia, i na czas ich trwania. Inne obowiązkowe świadczenie, to jest urlop szkoleniowy, zarezerwowane jest dla takich form nauki, które kończą się egzaminem (przede wszystkim studia). W przypadku pozostałych świadczeń przepisy (art. 1031-1036 Kodeksu pracy) mówią o możliwości przyznania dodatkowych świadczeń przez pracodawcę.
Tym samym pracownik, który przystępuje do któregoś z powyższych egzaminów, ma prawo domagać się udzielenia urlopu. Przepisy nie mówią przy tym, czy urlop przysługuje jedynie w razie przystąpienia do egzaminu w pierwszym terminie, czy też w przypadku poprawek. Należy jednak zauważyć, że egzamin poprawkowy nie jest tak naprawdę nowym egzaminem, tylko drugim terminem zdania tego samego egzaminu. Powoduje to, że jeżeli pracownik skorzystał z urlopu szkoleniowego przed pierwszym terminem, nie przysługuje mu urlop szkoleniowy przed poprawką.
Zapisy dotyczące urlopów szkoleniowych mają charakter kategoryczny, wobec czego uznaje się, że jest to jedno ze świadczeń obowiązkowych. Taki charakter świadczenia nie oznacza jednak, że pracodawca musi udzielić pracownikowi urlopu nawet wbrew jego woli. Mimo że nie wynika to z ustawy, uznać należy, że urlop szkoleniowy jest udzielany na wniosek pracownika. Pracownik, który nie skorzysta z urlopu szkoleniowego, już po egzaminie nie może domagać się ani jego udzielenia, ani ekwiwalentu z tego tytułu. Urlop szkoleniowy ma bowiem charakter celowy i służy przygotowaniu się do egzaminu.
Art. 1035 Kodeksu pracy stanowi, że pracodawca zawiera z pracownikiem umowę o podnoszenie kwalifikacji zawodowych. Umowa ta powinna określać wzajemne prawa i obowiązki stron. W katalogu świadczeń dodatkowych nie są wymienione posiłki. Nie oznacza to jednak, że pracodawca nie może ich zapewniać pracownikowi podnoszącemu kwalifikacje zawodowe.
Czas szkolenia co do zasady nie jest czasem pracy (ale zdania na ten temat są podzielone). Koronnym argumentem przemawiającym za tym stanowiskiem jest to, że na czas nauki pracodawca udziela pracownikowi zwolnienia od pracy. Skoro zaś mamy zwolnienie od pracy, to nie może to być czas pracy. Jednocześnie jednak, jeżeli zwolnienie ma być płatne, pracodawca powinien zapłacić pracownikowi za dzień szkolenia takie wynagrodzenie, jakie pracownik otrzymałby, pracując (czyli najczęściej za osiem godzin pracy dla pełnoetatowca). Odrębny problem stanowią szkolenia odbywane w czasie wolnym od pracy, w szczególności w weekendy. Jest on o tyle istotny, że każdy pracownik ma zagwarantowane prawo do wypoczynku, także tygodniowego. Odróżnić trzeba przy tym dwa przypadki. Jeżeli szkolenie było dobrowolne, tj. gdy inicjatywa szkolenia należała do pracowników, nie należy im się ani wolny dzień, ani zapłata nadgodzin. Inaczej będzie w przypadku szkoleń, w których uczestnictwo było dla pracowników obowiązkowe. Skoro zatem pracodawca zagospodarował pracownikom wolny dzień, powinien oddać im wolne z tego tytułu. Co do zasady jednak, jeżeli pracodawca nie zapewni dnia wolnego - pracownikom nie będą przysługiwać nadgodziny, chyba że będzie on wykonywał pracę (np.
Oddelegowanie pracownika za granicę wymaga starannego planowania i przestrzegania określonych przepisów prawa pracy. Pracodawcy muszą wiedzieć, z jakim wyprzedzeniem poinformować pracownika o wyjeździe oraz jakie warunki oddelegowania i zasady obowiązują w przypadku zarówno krótkich podróży służbowych, jak i dłuższych oddelegowań. Prawo pracy nie precyzuje jednoznacznie okresu, z jakim wyprzedzeniem pracownik powinien być poinformowany o oddelegowaniu. Jednak zgodnie z artykułem 42 Kodeksu pracy, zmiana miejsca pracy powinna być uzasadniona i omówiona z pracownikiem na tyle wcześnie, aby mógł się odpowiednio przygotować. W praktyce przyjmuje się, że pracownik powinien być poinformowany o oddelegowaniu i warunkach delegacji z co najmniej kilkutygodniowym wyprzedzeniem, szczególnie jeśli wyjazd wymaga przygotowania dokumentów, takich jak wizy czy pozwolenia na pracę.
Krótkie podróże służbowe: Zgodnie z artykułem 77(5) Kodeksu pracy, pracodawca powinien poinformować pracownika o krótkiej delegacji z odpowiednim wyprzedzeniem, aby mógł on zorganizować swoje obowiązki i życie prywatne.
Dłuższe oddelegowanie: W przypadku dłuższych oddelegowań, konieczne jest wcześniejsze powiadomienie, co wynika z potrzeby załatwienia formalności, a także przygotowania się do dłuższego pobytu za granicą. Umowa o oddelegowanie powinna być przedstawiona pracownikowi z odpowiednim wyprzedzeniem, aby miał czas na zapoznanie się z jej treścią i ewentualne negocjacje.
Coraz więcej pracowników na polecenie pracodawcy zostaje oddelegowanych na inne stanowisko albo do innej firmy. Modyfikacje są związane z działem w jednostce albo miejscem wykonywania powierzonych obowiązków. Oddelegowanie jest uwarunkowane szczególnymi potrzebami pracodawcy. Kodeks pracy warunkuje zasady przeprowadzania tego procesu.
Przez określenie delegowanie pracownika rozumie się zadanie służbowe wydawane przez pracodawcę. Określenie oddelegowanie nie jest równoznaczne z delegacją, która oznacza podróż służbową zatrudnionej osoby w ramach wykonywania powierzonych obowiązków ściśle związanych z pracą. Delegacja jest jednorazowa, a zatrudnionej osobie przysługuje dieta.
Art. 42 § 4 Kodeksu pracy warunkuje zasady oddelegowania pracownika. Przepisy wskazują, iż zatrudniona osoba może zostać oddelegowana jedynie do pracy zgodnej z jego kwalifikacjami i kompetencjami. Jeżeli pracodawca pragnie oddelegować pracownika do innej pracy, musi udowodnić, iż decyzja jest uwarunkowana bieżącymi potrzebami firmy. Obowiązujące przepisy wskazują, iż zatrudniona osoba może zostać oddelegowana do innej pracy, czyli nie ma przeciwwskazań do zmiany stanowiska. Pracodawcy przysługuje prawo do oddelegowania zatrudnionej osoby bez względu na staż pracy oraz wymiar etatu. Oddelegowanie pracownika następuje po wydaniu jednostronnego polecenia pracodawcy, z zastrzeżeniem, że musi on przestrzegać warunków wyznaczonych kodeksem pracy.
W sytuacji, gdy pracownik został oddelegowany do innego miejsca świadczenia pracy niż miejsce wyznaczone umową i przekracza 3 miesiące w roku kalendarzowym, wymaga zgody zatrudnionej osoby, nie może mu to zostać narzucone. Zgodnie z obowiązującymi przepisami, pracodawca ma prawo oddelegować pracownika na maksymalnie 3 miesiące w jednym roku kalendarzowym. Oddelegowanie może zostać rozłożone na części, ale okres oddelegowania także może ulec wydłużeniu. Dotyczy to na przykład choroby zatrudnionej osoby. Jeżeli pracodawca nie ma możliwości utrzymać stanowiska, które zajmował pracownik i pragnie powierzyć mu inne obowiązki, nie może go oddelegować, gdyż niezbędne jest uzyskanie zgody zatrudnionej osoby.
Kodeks pracy daje pracodawcy prawo do oddelegowania zatrudnionej osoby do świadczenia pracy w innej firmie. Jeżeli czas przeniesienia nie przekroczy 3 miesięcy, nie jest wymagane sporządzenie pisemnego potwierdzenia. Oddelegowanemu pracownikowi przysługuje wynagrodzenie w dotychczasowej wysokości, czyli nie może ono zostać obniżone. Zgodnie z Kodeksem pracy zatrudniona osoba nie otrzymuje specjalnych dodatków, jednak od tej zasady wymienia się kilka wyjątków i dotyczą one uprzywilejowanych grup zawodowych, do których zalicza się sędziów Sądu Najwyższego oraz specjalistów wojskowych. Jeżeli wymienione osoby i inne uprzywilejowane grupy pracują w innym miejscu, przysługuje im odszkodowanie za separację.
tags: #delegacja #na #oddzial #a #okres #przygotowawczy