

Nadeszły wakacje, a wraz z nimi czas urlopów. Co prawda lipiec i sierpień to okres wypoczynku dla dzieci i młodzieży, jednak właśnie tak ustalony cykl edukacyjny wpływa w bezpośredni sposób na planowane urlopy rodziców. Tak czy inaczej, ostatni dzień czerwca tego roku, a jednocześnie pierwszy dzień szkolnych wakacji to doskonały moment, by kolejny raz się pochylić nad wakacyjnymi wątpliwościami podatkowymi.
Chodzi o to, jakie skutki podatkowe niesie ze sobą sytuacja, w której pracownik przebywając w podróży służbowej - niezależnie od tego, czy jest to odległe, egzotyczne państwo, czy urokliwy zakątek naszego kraju - zapragnie pozostać tam nieco dłużej, niż jest to uzasadnione potrzebami pracodawcy, i spędzić tam kilka dni urlopu.
Masz podobny problem? Kliknij tutaj i zadaj pytanie.
Urlop wypoczynkowy a podróż służbowa: czy to możliwe?
Zasadniczymi celami urlopu wypoczynkowego są: regeneracja sił pracownika i ochrona jego zdrowia. Pracownik za czas urlopu otrzymuje wynagrodzenie, jakie otrzymałby, gdyby w tym czasie pracował (art. 172 Kodeksu pracy). Trudno więc dopuszczać jako prawidłową sytuację, kiedy pracownik jednocześnie wypoczywa oraz świadczy pracę dla swojego pracodawcy w ramach jednej i tej samej umowy o pracę. Przyzwolenie na taką sytuację mogłoby prowadzić do nadużyć i omijania prawa nakazującego stosowny wypoczynek, mija się ona bowiem z celem ww.
Brak jest jednak określonych sankcji za wykonywanie pracy w trakcie urlopu wypoczynkowego na rzecz tego samego pracodawcy w ramach odrębnej umowy dotyczącej innych obowiązków. Należy więc domniemywać, iż możliwe jest w czasie urlopu wypoczynkowego wykonywanie pracy na rzecz swojego pracodawcy na podstawie umowy odrębnej od podstawowej umowy o pracę (np. umowy-zlecenia lub umowy o dzieło).
Każda odrębna umowa - bez względu, czy będzie to umowa o pracę, czy umowa cywilnoprawna - zawarta z własnym pracodawcą będzie podlegała wszystkim składkom na ubezpieczenia społeczne i zdrowotne na takich samych zasadach jak umowa o pracę. Wynika tak z art. 8 ustawy o systemie ubezpieczeń społecznych, zgodnie z którym za pracownika uważa się osobę pozostającą w stosunku pracy. Za pracownika w rozumieniu art. 8 ust. Do takiej osoby, zgodnie z art. 18 ust. 1a ustawy o systemie ubezpieczeń społecznych, stosuje się również zasadę, iż w podstawie wymiaru składek na ubezpieczenia społeczne pracowników wykonujących umowę jak wyżej (np. zlecenie) zawartą z własnym pracodawcą uwzględnia się przychód osiągnięty z tytułu takiej umowy. Przychód ten stanowi także podstawę wymiaru składki na ubezpieczenie zdrowotne.
Jeśli zaś realizacja pracy podczas podróży służbowej ma się odbywać w ramach jednej i tej samej umowy o pracę, w ramach której udzielony zostaje Panu także w tym samym czasie urlop wypoczynkowy, jest to sytuacja nieprawidłowa. W razie wypadku w czasie takiej podróży służbowej ZUS może zakwestionować zasadność wypłaty świadczenia. Taki wypadek i niezdolność do pracy z nim związana doprowadziłyby do przerwania urlopu wypoczynkowego (art. 166 Kodeksu pracy) udzielonego w ramach umowy o pracę bez względu na to, czy obowiązki w czasie podróży służbowej byłyby wykonywane w ramach odrębnej, czy tej samej umowy.
Podczas urlopu wypoczynkowego pracownik nie powinien świadczyć pracy w ramach tej samej umowy o pracę, gdyż kłóci się to z celem urlopu, jakim jest odpoczynek. Możliwe jest jednak wykonywanie obowiązków na rzecz pracodawcy na podstawie odrębnej umowy, np. umowy-zlecenia lub umowy o dzieło. W takiej sytuacji należy pamiętać, że taka umowa podlega składkom na ubezpieczenie społeczne, a w razie wypadku w podróży służbowej ochrona ubezpieczeniowa będzie zależała od zapisów tej umowy. Jeśli praca w delegacji odbywa się w ramach umowy o pracę, równoczesne korzystanie z urlopu jest niezgodne z prawem i może prowadzić do problemów z ZUS-em w przypadku wypadku.
Czym jest podróż służbowa?
Wyjazd służbowy pracownika odbywa się na wyraźne polecenie pracodawcy w celu wykonywania zadań związanych z pracą. Taki wyjazd potocznie nazywany jest delegacją.
Zgodnie z art. 77(5) § 1 Kodeksu pracy (dalej jako kp) wyjazd służbowy to wykonywanie na polecenie pracodawcy zadania służbowego poza miejscowością, w której znajduje się stałe miejsce pracy pracownika lub siedziba pracodawcy.
Podróż służbowa, zarówno krajowa, jak i zagraniczna, może się odbyć w dniu urlopu wypoczynkowego. Podwładnemu nie będzie jednak przysługiwać za czas tej podróży (w ścisłym znaczeniu owego pojęcia) dieta, a jedynie wynagrodzenie urlopowe.
W świetle zatem § 2 r.p.s. z tytułu służbowej podróży krajowej i zagranicznej, odbywanej w terminie i miejscu określonym przez zwierzchnika, podwładnemu przysługują:
- diety;
- zwrot kosztów:
- przejazdów,
- dojazdów środkami komunikacji miejscowej,
- noclegów,
- innych niezbędnych udokumentowanych wydatków, określonych lub uznanych przez szefa odpowiednio do uzasadnionych potrzeb.
W odróżnieniu od delegacji ma ona charakter incydentalny.
Rozliczenie kosztów podróży służbowej
Każdy wyjazd wiąże się z pewnymi wydatkami - również delegacja. Koszty związane z wyjazdem służbowym są zwykle rozliczane dopiero po powrocie pracownika. Gdy podróż odbywa się poza granice Polski, pracodawca jest jednak zobowiązany do wydania zaliczki. W przypadku wyjazdu krajowego jest ona wypłacana na wniosek pracownika i to nawet nie w formie pisemnej - wystarczy prośba ustna. Zaliczki powinno udzielić się na podstawie kalkulacji kosztów podróży.
Wydatki związane ze służbową podróżą mogą stanowić koszty uzyskania przychodu. Jako pracodawca musisz dopilnować, by były udokumentowane.
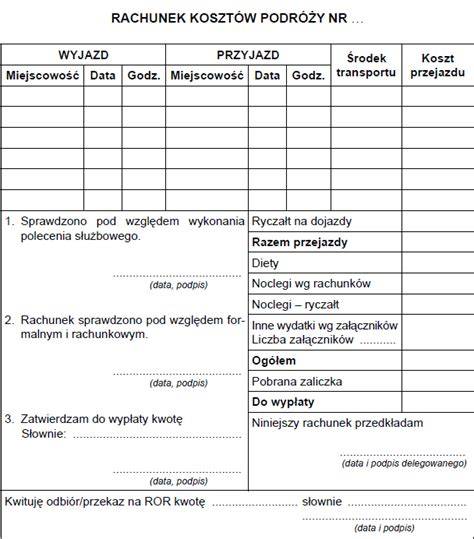
- Wynoszą one 45 zł za podróż krajową oraz ok. 50 euro za dobę w przypadku delegacji zagranicznej - zastosowanie mają odrębne stawki w różnych walutach dla poszczególnych państw.
- Optymalnym rozwiązaniem jest sytuacja, w której pracownik w delegacji zbiera faktury i rachunki za wszystkie usługi w trakcie podróży służbowej (np. przejazdy płatnym odcinkiem autostrady czy bilet wstępu na targi).
Przede wszystkim ważne jest to, że delegacja to nie wycieczka. Nieuzasadnione wydatki to częsty problem pracowników, którzy po raz pierwszy dokonują rozliczenia i są rozczarowani tym, że pracodawca nie chce zwrócić im poniesionych kosztów w całości. Co ważne, jeśli pracownik nie będzie posiadał faktury np. za nocleg, zostanie rozliczony tzw. ryczałt, wynoszący 150% dziennej diety, czyli 67,50 zł (co z pewnością nie pokryje faktycznych kosztów). Bardzo istotne jest też przestrzeganie terminów.
Wysokość diet
Wysokość diety określają przepisy - wpływ na nią ma ilość czasu spędzonego w podróży. Nie przysługuje ona natomiast w przypadku podróży służbowej do miejscowości, w której pracownik mieszka oraz gdy zapewniono pracownikowi bezpłatne całodzienne wyżywienie.
Wysokość diety w przypadku podróży krajowej, od 1 stycznia 2023 roku, wynosi 45 zł za dobę podróży i jest uzależniona od długości wyjazdu służbowego. Gdy trwa on:
- krócej niż 8 godzin, wówczas dieta nie nie przysługuje,
- od 8 do 12 godzin - uprawnia do otrzymania diety w połowie jej wysokości (22,50 zł),
- powyżej 12 godzin - wówczas przysługuje dieta w pełnej wysokości (45 zł).
Dieta ulega także pomniejszeniu o koszt otrzymanego bezpłatnego posiłku:
- śniadanie i kolacja po 25% diety,
- obiad o 50% diety.
Dietę obniża się także w sytuacji, gdy w koszt usługi hotelarskiej wliczony jest posiłek.
Inaczej jest w przypadku podróży zagranicznych, kiedy dieta przeznaczona jest na wyżywienie oraz na inne drobne wydatki. Sama wysokość diety jest natomiast uzależniona od państwa, do którego pracownik się udaje. W przypadku niepełnej doby wysokość diety wynosi:
- do 8 godzin - 1/3 diety zagranicznej,
- do 12 godzin - 1/2 diety zagranicznej,
- ponad 12 godzin - pełna dieta.
Tak samo jak w przypadku diety krajowej, zapewnienie pracownikowi wyżywienia obniża wysokość diety:
- śniadania po 15% diety,
- obiady i kolacje po 30% diety.
Jeśli pracownik ma zagwarantowane całodzienne wyżywienie, należy mu się 25% diety.
Polecenie wyjazdu
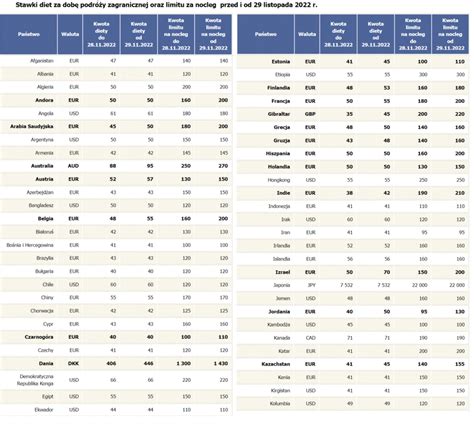
Dokumentem potwierdzającym odbycie podróży służbowej jest polecenie wyjazdu służbowego. To na jego podstawie pracodawca dokonuje rozliczenia kosztów delegacji. Polecenie wyjazdu służbowego powinno zawierać:
- dane pracownika, który odbywa podróż służbową,
- cel wyjazdu,
- termin wyjazdu i czas jego trwania,
- miejscowość rozpoczęcia i zakończenia podróży,
- środek transportu,
- informacje o zaliczce, jaką pracownik otrzymał na pokrycie kosztów podróży,
- termin rozliczenia się,
- podpis osoby do tego upoważnionej, np.
Przekazujesz polecenie wyjazdu w delegację i zastanawiasz się, czy podwładny może się nie zgodzić? W przeważającej większości przypadków pracownik nie może odmówić udziału w delegacji. Odmowa wyjazdu służbowego przysługuje:
- kobietom w ciąży,
- pracownikom opiekującym się dzieckiem do lat 4.
W przypadku wyżej wymienionych pracowników każdorazowo należy uzyskać ich zgodę na wyjazd w delegację. Dla pozostałych polecenie wyjazdu jest poleceniem służbowym i zwykle pracownik nie może odmówić jego wykonania. Jak widać, okoliczności zwalniających pracownika z delegacji nie jest wiele.
Czas trwania podróży służbowej
W przepisach Kodeksu pracy nie określono maksymalnego czasu trwania delegacji. Przyjmuje się jednak, że nie powinna przekraczać trzech miesięcy. Okres ten wynika z art. 42 § 4 kp: „§ 4. Wypowiedzenie dotychczasowych warunków pracy lub płacy nie jest wymagane w razie powierzenia pracownikowi, w przypadkach uzasadnionych potrzebami pracodawcy, innej pracy niż określona w umowie o pracę na okres nieprzekraczający 3 miesięcy w roku kalendarzowym, jeżeli nie powoduje to obniżenia wynagrodzenia i odpowiada kwalifikacjom pracownika”. Ten przepis nie odnosi się wprost do podróży służbowej, przyjmuje się na jego podstawie, że delegacja nie może trwać dłużej niż trzy miesiące. Mimo wszystko nie można wykluczyć sytuacji, gdy podróż będzie trwała dłużej - należy tu uwzględniać faktyczne potrzeby pracodawcy i pamiętać o incydentalnym charakterze takiego wyjazdu.
W jaki sposób rozliczać podróż służbową przedsiębiorcy? Q&A
Pani Marta, księgowa w firmie doradczej, zaplanowała dwutygodniowy urlop nad morzem. Pracodawca zaproponował jej dodatkowe zlecenie - wyjazd na szkolenie finansowane z projektu unijnego. Ponieważ urlop już trwał, firma podpisała z nią umowę-zlecenie na przeprowadzenie analizy dokumentacji.
Pan Tomasz, inżynier w firmie budowlanej, w czasie zaplanowanego urlopu dostał propozycję udziału w branżowej konferencji jako prelegent. Aby koszty delegacji mogły być kwalifikowane w ramach projektu, zawarł dodatkową umowę o dzieło na przygotowanie prezentacji.
Pani Anna, specjalistka IT, podczas urlopu miała okazję uczestniczyć w międzynarodowych warsztatach organizowanych przez firmę. Pracodawca zaproponował, by wyjazd rozliczyć jako delegację z umowy cywilnoprawnej. W trakcie podróży doznała kontuzji, ale okazało się, że pracodawca nie zgłosił jej do ubezpieczenia wypadkowego.
Jeśli masz wątpliwości dotyczące pracy w trakcie urlopu, delegacji czy konsekwencji prawnych dodatkowej umowy z pracodawcą, skorzystaj z naszych porad prawnych online. Oferujemy szybkie i rzetelne konsultacje, analizę Twojej sytuacji oraz wskazanie najlepszych rozwiązań zgodnych z obowiązującymi przepisami. Nasi prawnicy pomogą Ci uniknąć problemów z ZUS-em i pracodawcą, dbając o Twoje prawa i bezpieczeństwo.
tags: #delegacja #a #srednua #urlopowa