

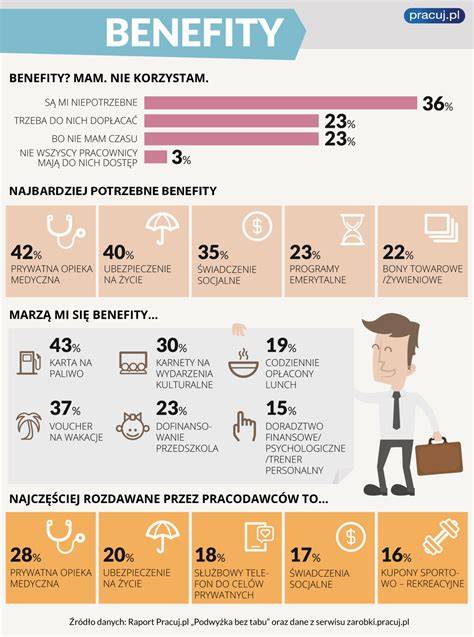
Zatrudniając pracowników, pracodawcy często oferują różnego rodzaju benefity, aby zachęcić do pracy w swojej firmie. Im większe przedsiębiorstwo, tym ma większe możliwości, ponieważ zazwyczaj dysponuje większymi środkami finansowymi, dzięki czemu oferta dodatków i świadczeń pozapłacowych jest dość obszerna. Należy zaznaczyć, że trudno jest wymienić wszystkie benefity, które są oferowane przez pracodawców. Pracodawcy coraz częściej patrzą przychylnym okiem na tego typu oferty kierowane do pracowników z uwagi na rosnące oczekiwania ze strony pracowników.
Benefity pracownicze stały się obecnie nieodłącznym elementem niemal każdego stosunku pracy. Trudno jest znaleźć ogłoszenie rekrutacyjne, w którym nie proponuje się potencjalnym pracownikom, poza podstawowym wynagrodzeniem, różnego typu dodatkowych świadczeń. Problematyka świadczeń dla pracowników w kontekście ich opodatkowania jest częstym przedmiotem rozstrzygnięć organów podatkowych i sądów administracyjnych. Rozliczenia podatkowe przyznanych benefitów sprawiają trudność z uwagi na bardzo zróżnicowane formy, które mogą przyjąć świadczenia.
Jako benefity pracownicze rozumie się różnego typu świadczenia pozapłacowe oferowane pracownikom. Nie jest to pojęcie zdefiniowane prawnie, ale można przyjąć, że do kategorii benefitów pracowniczych nie zaliczymy różnego typu stałych i zmiennych składników wynagrodzenia przybierających formę pieniężną. Pewne kategorie benefitów stały się w zasadzie standardem, przykładem mogą być abonamenty medyczne, karty sportowe czy ubezpieczenia zbiorowe. Dodatkowo pracodawcy zapewniają często przekąski i napoje w miejscu pracy, prezenty okolicznościowe i paczki dla dzieci na święta, karty podarunkowe, dofinansowują kursy, szkolenia i studia podyplomowe. Podkreślić można, że zwykle benefity charakteryzuje związek ze stosunkiem pracy.
Warto wspomnieć, że benefity są często przyznawane nie tylko pracownikom w ścisłym rozumieniu tego pojęcia, ale także osobom związanym z przedsiębiorcą różnymi innymi formami umów cywilnoprawnych: od umów zlecenie, przez pracowników agencji tymczasowych do współpracowników na kontraktach B2B.
Co pracodawca daje pracownikowi i jak to wpływa na dochód?
Świadczenia pracownicze stanowią przychód pracownika ze stosunku pracy, o czym wprost stanowi art. 12 ust. 1 ustawy z dnia 26 lipca 1991 r. o podatku dochodowym od osób fizycznych (tekst jedn. DzU z 2018 r., poz. 200 ze zm. - dalej: updof). Zgodnie z tym artykułem za przychody ze stosunku służbowego, stosunku pracy, pracy nakładczej oraz spółdzielczego stosunku pracy uważa się wszelkiego rodzaju wypłaty pieniężne oraz wartość pieniężną świadczeń w naturze bądź ich ekwiwalenty. Dla ustalenia przychodu nie ma znaczenia źródło finansowania tych wypłat i świadczeń. Do dochodu zalicza się zarówno świadczenia pieniężne ponoszone za pracownika, jak i wartość innych nieodpłatnych świadczeń lub też świadczeń częściowo odpłatnych.
Kwestia rozliczania benefitów dla pracowników została rozstrzygnięta w wyroku Trybunału Konstytucyjnego sygn. akt K 7/13 z dnia 8 lipca 2014 roku. W ocenie TK pod pojęciem “inne nieodpłatne świadczenie” kryją się wszelkiego rodzaju świadczenia, które są dokonywane bez pobierania jakiejkolwiek odpłatności. Dodatkowo przy ocenie, czy dane świadczenie powinno się znaleźć w podstawie do opodatkowania należy wziąć pod uwagę zwolnienia przedmiotowe wymienione w ustawie o PIT (art. 21).
Przed ujęciem wartości pozapłacowego świadczenia do wynagrodzeń pracownika należy w pierwszej kolejności dokonać jego wyceny. Nieodpłatne świadczenie powinno być wycenione w wartości, po jakiej faktycznie zostało zakupione i taka kwota powinna się znaleźć w wynagrodzeniu pracownika. Nieodpłatne świadczenie otrzymane przez pracownika będzie dla niego stanowiło przychód w podatku PIT. Najczęściej zakupione przez pracodawcę pakiety mają formę abonamentu opłacanego w stałej zryczałtowanej wysokości. Kwota tego abonamentu przypadająca na danego pracownika będzie stanowiła dla niego wartość nieodpłatnego świadczenia. Warto podkreślić, że nie ma znaczenia, czy pracownik będzie korzystał z pakietu, czy też nie.
W przypadku, gdy pracownik wykonuje pracę zdalną, pracodawca może odliczyć wydatki związane z zapewnieniem odpowiednich warunków do pracy zdalnej, takie jak zakup sprzętu komputerowego, oprogramowania oraz pokrycie kosztów komunikacji (np. Internetu). Te koszty stanowią ważny element w zarządzaniu podatkami przez pracodawców, ponieważ mogą znacznie obniżyć zobowiązania podatkowe.
Przychód po stronie pracownika może powstać np. wtedy, gdy pracownik wykorzystuje samochód służbowy do celów prywatnych niezwiązanych z obowiązkami pracowniczymi. W przypadku wykorzystywania samochodu służbowego do celów prywatnych przez część miesiąca wartość świadczenia ustala się za każdy dzień wykorzystywania samochodu do celów prywatnych w wysokości 1/30 kwot określonych w przepisach. Gdy pracownik ponosi częściowe opłaty za korzystanie z samochodu służbowego, jego przychodem jest różnica pomiędzy wartością określoną w przepisach a kwotą zapłaconą przez pracownika.
Przykład: Jeśli pakiet medyczny kosztuje 200 zł, a wartość wizyt lekarskich odbytych przez pracownika w ramach pakietu wynosi 500 zł, to opodatkowany przychód pracownika wynosi 200 zł. Tyle, ile wydał pracodawca.
Warto w tym miejscu nawiązać do samej problematyki wyceny nieodpłatnych świadczeń. W ustawie o PIT przewidziano też wprost zwolnienia dla niektórych kategorii benefitów. Za niestanowiącą przychodu pracownika uznaje się m.in. świadczenia związane z podnoszeniem kwalifikacji zawodowych. W interpretacjach indywidualnych uznaje się, że jeżeli dane świadczenie nie zostanie zaliczone do nieodpłatnych świadczeń ze stosunku pracy staje się darowizną. Do takich kategorii należą np. wspomniane wcześniej upominki dla pracowników wynikające z ważnych wydarzeń w ich życiu. Ewentualne obowiązki w tym zakresie ciążą na obdarowanych (pod warunkiem przekroczenia limitu zwolnienia).
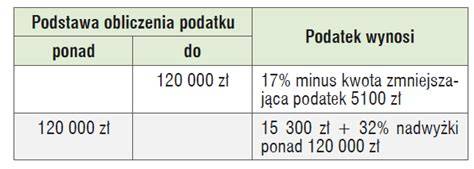
Co do zasady, benefity pracownicze są opodatkowane i ozusowane. Istnieją jednak pewne zwolnienia. Jednym z nich jest tzw. ulga dla młodych (dla osób do 26. roku życia), która zwalnia z podatku dochody do kwoty 85 528 zł rocznie. Podobnie funkcjonuje ulga dla seniorów (po 60. roku życia) oraz ulga na powrót. Ważne jest, że powyższe ulgi stosuje się do przychodów nieprzekraczających 85 528 zł w roku podatkowym.
Zasady omówione w tym artykule dotyczą benefitów finansowanych w całości lub częściowo ze środków obrotowych pracodawcy. Jeżeli świadczenia są finansowane z ZFŚS (Zakładowego Funduszu Świadczeń Socjalnych), to niektóre mogą podlegać zwolnieniu z PIT w całości lub do pewnej kwoty w skali miesiąca, np. wczasy pod gruszą są zwolnione z opodatkowania do 1000 zł.
Benefity dla pracowników zwolnione ze składek na ubezpieczenia społeczne są automatycznie zwolnione ze składki na ubezpieczenie zdrowotne. Jeśli pracodawca współfinansuje np. pakiet medyczny, ale prawo do jego zakupu po cenie niższej niż detaliczna będzie wynikać np. z aneksu do umowy o pracę z danym pracownikiem, to nie zastosuje zwolnienia z oskładkowania, o ile takie postanowienia są zawarte we wcześniej wymienionych źródłach, np. w regulaminie wynagradzania.
Przykłady benefitów wliczanych do dochodu pracownika:
- Grupowe ubezpieczenia pracownicze
- Pakiety medyczne
- Karnety sportowe
- Dofinansowanie do posiłków
- Karty podarunkowe
- Prezenty okolicznościowe
- Dofinansowanie kursów, szkoleń i studiów podyplomowych
- Wykorzystanie samochodu służbowego do celów prywatnych
Przykłady benefitów, które mogą być zwolnione z opodatkowania lub oskładkowania (pod pewnymi warunkami):
- Świadczenia związane z podnoszeniem kwalifikacji zawodowych
- Świadczenia finansowane z ZFŚS (w określonych limitach)
- Przejazdy środkami lokomocji, jeśli wynikają z układów zbiorowych pracy, regulaminów wynagradzania lub przepisów o wynagradzaniu
Pracodawca musi pamiętać o regularnym i terminowym wywiązywaniu się z obowiązków związanych z rozliczaniem benefitów pracowniczych, aby uniknąć kar finansowych.
Rozliczenie składek ZUS
Następnie należy ustalić, czy benefity dla pracowników znajdą się w podstawie wymiaru składek ZUS. Zgodnie z obowiązującymi przepisami, korzyści materialne wynikające z układów zbiorowych pracy, regulaminów wynagradzania lub przepisów o wynagradzaniu, a polegające na uprawnieniu do zakupu po cenach niższych niż detaliczne niektórych artykułów, przedmiotów lub usług oraz korzystaniu z bezpłatnych lub częściowo odpłatnych przejazdów środkami lokomocji korzysta ze zwolnienia ze składek na ubezpieczenie emerytalne i rentowe. Wyłączeniu z podstawy wymiaru składek na ubezpieczenie emerytalne i rentowe, w oparciu o przepisy ww.
Jeżeli nie zostaną spełnione założenia wynikające z rozporządzenia składkowego opisane powyżej, to zostaną od nich naliczone również składki ZUS. Podstawa prawna: 1) Rozporządzenie Ministra Rodziny i Polityki Społecznej z dnia 9 sierpnia 2023 r. zmieniające rozporządzenie w sprawie szczegółowych zasad ustalania podstawy wymiaru składek na ubezpieczenia emerytalne i rentowe (Dz. U. poz. X).
Obowiązki pracodawcy
W przypadku zatrudnienia pracowników pracodawca staje się płatnikiem odpowiedzialnym za prawidłowe rozliczenie i odprowadzenie zaliczek na podatek od wynagrodzeń pracowników. Zanim zacznie wypłacać wynagrodzenia, powinien przekazać urzędowi skarbowemu dane osoby, która odpowiada w jego firmie za rozliczenie wynagrodzeń - jej imię, nazwisko i adres. Zrobić to należy w terminie wyznaczonym do dokonania pierwszej wpłaty.
Pracodawca ma obowiązek odprowadzić zaliczkę na podatek dochodowy do urzędu skarbowego do 20. dnia miesiąca następującego po miesiącu, w którym nastąpiło uzyskanie przychodu przez pracownika. Istnieją wyjątki, w których zaliczka na podatek dochodowy nie jest pobierana. Te wyjątki dotyczą osób korzystających ze zwolnienia z PIT do kwoty 85 528,00 zł.
Poniższa tabela przedstawia przykładowe składki i ich wysokość, które ponoszą pracownik i pracodawca:
| Składka | Pracownik (%) | Pracodawca (%) |
|---|---|---|
| Emerytalne | 9,76 | 9,76 |
| Rentowe | 1,5 | 6,5 |
| Chorobowe | 2,45 | - |
| Zdrowotne | 9 | - |
Uwaga: Powyższa tabela ma charakter poglądowy i może nie uwzględniać wszystkich składników oraz zmian w przepisach.
Pracodawca może odliczyć od podatku dochodowego różne koszty związane z zatrudnieniem pracowników. Koszty związane z podnoszeniem kwalifikacji pracowników, np. szkolenia, kursy czy studia podyplomowe. Pracodawca może odliczyć wydatki na zakup odzieży roboczej, ochronnej lub specjalistycznego sprzętu (np. narzędzi). Koszty związane z transportem pracowników (np. dofinansowanie do biletów miesięcznych, paliwa). Koszty związane z prowadzeniem dokumentacji pracowniczej (np. opłacenie usług biura rachunkowego lub specjalistów ds. kadr).
Benefity pracownicze
Termin płatności podatku upływa 20. dnia miesiąca następującego po miesiącu, w którym nastąpiło uzyskanie przychodu. Oznacza to, że pracodawca ma obowiązek wpłacać zaliczki na podatek dochodowy w tej dacie, niezależnie od wysokości dochodów pracowników. Jeżeli upłynął termin płatności podatku, a pracodawca nie wpłacił należnej zaliczki, odpowiada on za zobowiązanie całym swoim majątkiem.
tags: #czy #to #co #daje #pracodawca #wlicza