

W polskim prawie podatkowym istnieje preferencja podatkowa znana jako "ulga dla młodych", która pozwala osobom do 26. roku życia na skorzystanie ze zwolnienia od podatku dochodowego od osób fizycznych do określonych ustawowych limitów. Jednakże, nie wszystkie przychody osiągnięte przez podatników objętych tą ulgą mogą z niej skorzystać. Szczególne wątpliwości budzi kwestia zastosowania ulgi dla młodych do przychodów uzyskanych z tytułu umów zlecenia, które obejmują przeniesienie praw autorskich.
Kluczowe w rozważaniach dotyczących możliwości zastosowania ulgi dla młodych do umowy zlecenia z przeniesieniem praw autorskich jest ustalenie, czy taka umowa podlega zwolnieniu, czy też nie. Przepisy ustawy o podatku dochodowym od osób fizycznych (PIT) wprost wskazują, że przychody z praw autorskich nie korzystają z ulgi dla młodych. Niemniej jednak, praktyczna interpretacja i stosowanie tych przepisów nie zawsze jest jednoznaczne, co potwierdzają wydawane interpretacje podatkowe.
Charakter ulgi dla młodych: podmiotowy czy podmiotowo-przedmiotowy?
Dyrektor Krajowej Informacji Skarbowej (KIS) w interpretacji podatkowej z dnia 24.02.2021 r. (sygnatura 0115-KDIT2.4011.836.2020.1.MM) wyjaśnił, że ulga dla młodych ma charakter podmiotowo-przedmiotowy. Oznacza to, że zwolnienie adresowane jest do podatników, którzy nie ukończyli 26. roku życia (charakter podmiotowy), ale jednocześnie dotyczy tylko określonych kategorii przychodów (charakter przedmiotowy). Zwolnienie to obejmuje jedynie przychody enumeratywnie wymienione w art. 21 ust. 1 pkt 148 ustawy PIT, takie jak przychody ze stosunku służbowego, pracy, pracy nakładczej, spółdzielczego stosunku pracy oraz umów zlecenia, o których mowa w art. 13 pkt 8 ustawy PIT. Możliwość zastosowania zwolnienia uzależniona jest od łącznego spełnienia obu przesłanek: podmiotowej i przedmiotowej.
Przychody z praw autorskich a ulga dla młodych
Wspomniana interpretacja Dyrektora KIS podkreśla, że gdy przedmiotem umowy są prawa autorskie, przychody z tego tytułu zalicza się do praw majątkowych i nie mogą one korzystać ze zwolnienia w ramach ulgi dla młodych, ponieważ nie zostaje spełniona przesłanka zwolnienia przedmiotowego. Podobne stanowisko zajęto w innej interpretacji z dnia 24.02.2021 r. (nr 0115-KDIT2.4011.836.2020.1.MM), gdzie Dyrektor KIS uznał, że wynagrodzenie za wykonanie umowy zlecenia obejmujące przeniesienie autorskich praw majątkowych stanowi przychód z praw majątkowych i nie może skorzystać z ulgi dla młodych.
Niemniej jednak, istnieją interpretacje, które dopuszczają inne podejście. W interpretacji nr 0115-KDIT2.4011.131.2019.2.ENB z dnia 13.02.2020 r. Dyrektor KIS zgodził się, że w przypadku umowy zlecenia, w której nie wprowadzono rozróżnienia na wynagrodzenie podstawowe za zlecenie i honorarium za przeniesienie praw autorskich, całość przychodu można zakwalifikować do umowy zlecenia na podstawie art. 13 ustawy PIT. Podobnie w interpretacji nr 0114-KDIP3-2.4011.663.2022.2.BM z dnia 25.08.2022 r., dotyczącej projektowania i tworzenia oprogramowania, Dyrektor KIS uznał, że wynagrodzenie wypłacane na podstawie umów zlecenia, nawet jeśli obejmuje przeniesienie autorskich praw majątkowych, należy w całości zakwalifikować do źródła przychodu z umowy zlecenia (art. 13 pkt 8 ustawy PIT).
Umowa zlecenie a umowa o dzieło - kluczowe różnice
Warto zaznaczyć, że umowa zlecenie i umowa o dzieło to dwie różne formy umów cywilnoprawnych, które często budzą wątpliwości. Umowa zlecenie (uregulowana w art. 734-751 Kodeksu cywilnego) zobowiązuje jedną stronę do wykonania określonej usługi lub czynności w zamian za wynagrodzenie, które zazwyczaj jest uzależnione od ilości wykonanej pracy. Natomiast umowa o dzieło (art. 627 Kodeksu cywilnego) dotyczy wykonania określonego rezultatu (dzieła), za co należy się wynagrodzenie. Rezultatem tym może być wytwór o charakterze materialnym lub niematerialnym, np. opracowanie logotypu czy algorytmu.
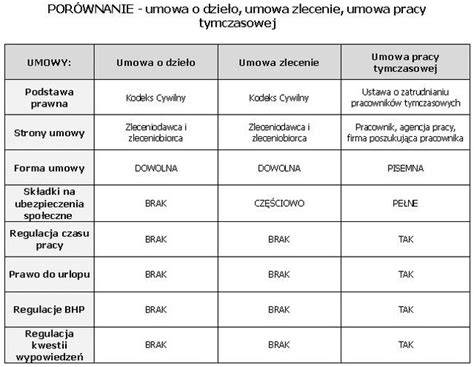
Prawa autorskie do stworzonego dzieła zazwyczaj przekazywane są zleceniodawcy w umowie o dzieło, chyba że umowa stanowi inaczej. W przypadku umowy zlecenie, prawa autorskie do ewentualnych dzieł stworzonych przez zleceniobiorcę zazwyczaj pozostają u zleceniobiorcy, chyba że strony postanowią inaczej.
Koszty uzyskania przychodów w umowie z prawami autorskimi
Zatrudnienie w oparciu o umowę zlecenie zazwyczaj daje prawo do zastosowania 20% kosztów uzyskania przychodów. Jeśli jednak współpraca polega na tworzeniu dzieł i twórca przekazuje do nich prawa autorskie, można skorzystać z podwyższonych, 50% kosztów podatkowych. Dotyczy to przychodów z tytułu korzystania przez twórców z praw autorskich i artystów wykonawców z praw pokrewnych, zgodnie z art. 22 ust. 9 pkt 3 ustawy PIT. Koszty te oblicza się od przychodu pomniejszonego o potrącone składki na ubezpieczenia emerytalne, rentowe i chorobowe.
Należy jednak pamiętać, że limit 50% kosztów uzyskania przychodów nie może przekroczyć 120 000 zł w skali roku. W przypadku umów o wartości niższej niż 200 złotych, koszty uzyskania przychodów nie są stosowane, a podatek płaci się od przychodu według stawki 17%. W 2023 roku pan Adam otrzymał 200 000 zł za przeniesienie praw autorskich. Tego typu przychody mogą korzystać z 50% kosztów uzyskania przychodów, które zostały zastosowane w wysokości 100 000 zł.
Podpisywanie umów elektronicznie
Zarówno umowa zlecenie, jak i umowa o dzieło mogą być zawierane w formie pisemnej, dokumentowej lub elektronicznej. Podpisywanie umów cywilnoprawnych podpisem elektronicznym jest szybkim i wygodnym sposobem, który znacznie przyspiesza proces rekrutacji i pozwala na zdalne przeprowadzenie całości procedury. Można wykorzystać do tego zaawansowany podpis elektroniczny, na przykład za pomocą platformy SIGNIUS.
Podpisywanie umów online - wszystko co musisz wiedzieć!
Każda interpretacja podatkowa jest wydawana w indywidualnej sprawie i nie stanowi źródła prawa. Wzorowanie się na rozstrzygnięciach zapadłych w innych sprawach zawsze wiąże się z ryzykiem. W razie wątpliwości co do treści lub zakresu praw do utworu, zaleca się zasięgnięcie porady prawnika-specjalisty.
tags: #autorska #umowa #zlecenie