

Przedsiębiorca, jako płatnik składek, pełni rolę pośrednika na linii pracownik-ZUS. To on odpowiada za zgłoszenie pracownika do ubezpieczeń społecznych, obliczanie składek i ich terminowe odprowadzanie. Zgłoszenie do ubezpieczeń społecznych i zdrowotnych - Pracodawca musi zgłosić nowego pracownika do ZUS w ciągu 7 dni od daty rozpoczęcia pracy, korzystając z odpowiednich formularzy. Odprowadzanie składek - Pracodawca musi regularnie wpłacać składki do ZUS do 15. dnia miesiąca za miesiąc poprzedni (lub do 10. Zgłaszanie zmian - W przypadku zmiany danych pracownika (np. nazwiska, adresu) lub zakończenia stosunku pracy, pracodawca musi poinformować ZUS o tych zmianach w ustawowym terminie, składając odpowiednie formularze. Przechowywanie dokumentacji - Dokumenty związane z rozliczeniami składek, zgłoszeniami i raportami należy przechowywać przez okres co najmniej 10 lat, jeśli pracodawca przekaże do ZUS oświadczenie (formularz ZUS OSW) oraz za każdego pracownika raport informacyjny (formularz ZUS RIA). Tak właśnie prezentuje się lista zobowiązań pracodawcy. Jeśli zamierzasz zatrudniać, lepiej się z nią dokładnie zapoznaj jeszcze zanim zajmiesz się szukaniem pracownika. Po podpisaniu umowy będziesz mieć tylko 7 dni, by zająć się najważniejszymi formalnościami.
Zgłoszenie pracownika do ubezpieczeń społecznych - procedury
Pracodawca jest zobowiązany zgłosić pracownika do ubezpieczeń społecznych i zdrowotnych w określonych terminach, korzystając z odpowiednich procedur. Zgłoszenie pracownika na etacie do ubezpieczeń społecznych wymaga przestrzegania określonych terminów i procedur. Przedsiębiorcy mają do wyboru różne metody zgłoszenia (osobiście, pocztą lub przez internet), a każda z nich posiada swoje specyficzne wymagania.
Zgłoszenie osobiście w ZUS
Wypełnij formularz ZUS ZUA lub ZUS ZZA, dostępny w każdej placówce ZUS lub za pomocą programu udostępnionego przez ZUS. Możesz również wydrukować formularz z oprogramowania oferowanego przez ZUS. Do wniosku dołącz dokument potwierdzający tożsamość (dowód osobisty, paszport lub inny dokument potwierdzający tożsamość obywatela Unii Europejskiej). Jeśli w Twoim imieniu dokumenty składa inna osoba, dołącz pełnomocnictwo.
Zgłoszenie pocztą do ZUS
Wypełnij formularz ZUS ZUA lub ZUS ZZA. Dostępny jest w placówkach ZUS lub do pobrania z programu udostępnionego przez ZUS. Wyślij wypełniony formularz na adres odpowiedniej placówki ZUS.
Zgłoszenie przez ZUS PUE
Od 1 stycznia 2023 roku każdy płatnik składek ma obowiązek posiadania profilu na Platformie Usług Elektronicznych (PUE) ZUS. Wypełnij formularz ZUS ZUA lub ZUS ZZA bezpośrednio w systemie PUE ZUS lub za pomocą kompatybilnego oprogramowania (np. program Płatnik). Formularz ZUA służy do zgłaszania pracownika z umową o pracę, a formularz ZZA wykorzystuje się do zgłaszania umów cywilnoprawnych, takich jak umowa zlecenie. System PUE ZUS automatycznie weryfikuje poprawność danych przed przesłaniem zgłoszenia.
Czym różni się zgłoszenie umowy o pracę od zlecenia?
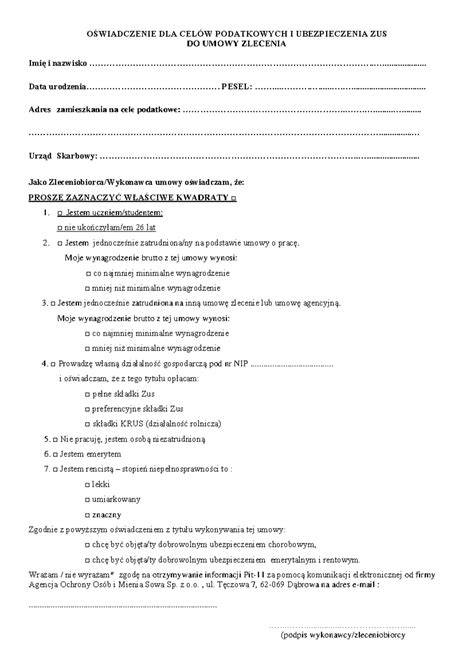
Przy zgłaszaniu umowy o pracę należy objąć pracownika pełnym pakietem ubezpieczeń społecznych i zdrowotnych. W przypadku zgłaszania umowy zlecenia do ZUS, obowiązek objęcia ubezpieczeniami zależy od sytuacji zleceniobiorcy, np. czy posiada inne ubezpieczenie społeczne lub prowadzi działalność gospodarczą. Umowę zlecenie zgłasza się zwykle na formularzu ZUS ZZA, co odzwierciedla ograniczony zakres ubezpieczeń, np. tylko zdrowotne.
Pamiętaj! Jeśli rozliczasz składki maksymalnie za 5 osób, możesz przekazywać dokumenty w formie papierowej, według ustalonego wzoru lub w formie wydruku z oprogramowania oferowanego przez ZUS. Rozliczając więcej niż 5 osób, dokumenty musisz przesyłać drogą elektroniczną.
Opłacanie składek ZUS - jak się to odbywa?
Jako pracodawca jesteś odpowiedzialny za terminowe obliczanie i odprowadzanie składek na ubezpieczenia społeczne i zdrowotne za swoich pracowników. To ważne dla zabezpieczenia ich przyszłości i zapewnienia im świadczeń, takich jak emerytura czy renta. Pamiętaj jednak też, że pilnowanie tych zobowiązań, pozwoli uniknąć problemów z ZUS i ewentualnych kar finansowych. Zrozumienie, jakie składki opłacasz i jak są finansowane, ułatwi Ci zarządzanie obowiązkami wobec ZUS.
Jakie składki opłaca pracodawca?
Każda składka na ubezpieczenia społeczne ma określony procent podstawy wymiaru i różni się sposobem finansowania. Część składek pokrywa pracodawca, a część potrącana jest z wynagrodzenia pracownika. Warto pamiętać, że stopa składki może się różnić w zależności od rodzaju działalności i liczby wypadków w firmie.
Terminy płatności składek ZUS 2025
Terminy opłacania składek ZUS zależą od rodzaju działalności prowadzonej przez płatnika i przypadają na różne dni miesiąca. Płatności dokonywane są na podstawie dokumentów rozliczeniowych za dany miesiąc, z obowiązkiem uregulowania należności w następnym miesiącu.
- Państwowe jednostki budżetowe i samorządowe zakłady budżetowe - Termin: 5. dzień każdego miesiąca.
- Płatnicy posiadający osobowość prawną (np. spółki akcyjne, spółki z o.o.) - Termin: 15. dzień następnego miesiąca.
- Pozostali płatnicy składek (np. jednoosobowe działalności gospodarcze, spółki cywilne) - Termin: 20. dzień każdego miesiąca.
Wpłat należy dokonywać na indywidualny numer rachunku składkowego (NRS). W przypadku przesunięcia terminu na dzień roboczy, warto wcześniej sprawdzić kalendarz ustawowo wolnych dni, aby nie przegapić płatności. Istnieje też możliwość odroczenia płatności. Jeśli mierzysz się z trudnościami finansowymi, złóż wniosek o odroczenie płatności. Koniecznie zrób to przed terminem zapłaty i dodaj uzasadnienie, a zyskasz dodatkowy czas. Pamiętaj jednak, że odroczenie nie dotyczy składek emerytalnych i zdrowotnych za Twoich pracowników.
Nieprawidłowe rozliczanie składek i niedopełnione zobowiązania w ZUS - co za to grozi?
Nieprawidłowe rozliczanie składek lub nieterminowe opłacanie zobowiązań wobec ZUS może mieć poważne konsekwencje finansowe i prawne. Każdy płatnik składek - niezależnie od skali prowadzonej działalności - powinien dokładnie przestrzegać obowiązujących terminów i procedur. Nawet drobne opóźnienia mogą wpłynąć na sytuację finansową firmy oraz dostęp do niektórych przywilejów.
Opóźnienie w płatnościach - co za to grozi?
Najczęstszym skutkiem spóźnienia z płatnościami jest naliczenie odsetek za zwłokę. Dodatkowe koszty mogą znacząco zwiększyć wysokość zobowiązania wobec ZUS. Problemy mogą także pojawić się przy ubieganiu się o zaświadczenie o niezaleganiu w opłacaniu składek, które jest niezbędne w wielu formalnościach, takich jak starania o kredyt czy dotacje. Nieterminowe wpłaty mogą również uniemożliwić skorzystanie z ulg, takich jak odroczenie terminu płatności czy rozłożenie należności na raty.
Składki ZUS a zaufanie do pracodawcy
Nieopłacenie składek na czas może również naruszyć prawo pracowników do korzystania z ubezpieczenia chorobowego, macierzyńskiego czy zdrowotnego. W praktyce oznacza to, że Twoi pracownicy mogą zostać pozbawieni dostępu do świadczeń, co wpłynie negatywnie na ich zaufanie do firmy. Osoby, które zatrudniasz, najprawdopodobniej wiedzą, jak sprawdzić czy pracodawca płaci ZUS. Wystarczy, że zalogują się na swoim subkoncie ZUS i zweryfikują to w Panelu Ubezpieczonego. Może to zaowocować nieprzyjemną rozmową, a nawet odejściem z pracy części osób, które nie będą czuły, że firma zaspokaja ich potrzeby. Pamiętaj też, że zaległości wobec ZUS mogą przedawniać się po upływie 5 lat, ale nie jest to rozwiązanie problemu. ZUS ma prawo podejmować działania windykacyjne i egzekucyjne, zanim do tego dojdzie.
Co oznacza dokument informacji dla osoby ubezpieczonej?
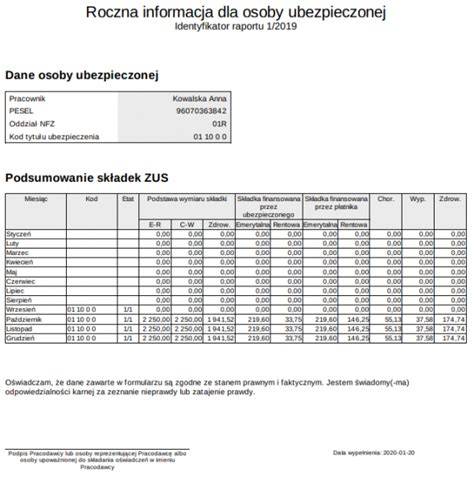
Dokument informacji dla osoby ubezpieczonej jest dokumentem informacyjnym potwierdzającym: posiadanie uprawnień do świadczeń z tytułu ubezpieczenia chorobowego, wypadkowego, zdrowotnego; naliczanie przez płatnika należnych składek na ubezpieczenie społeczne i zdrowotne. Informacja dla osoby ubezpieczonej RMUA dostępna jest jako informacja miesięczna lub roczna. Należy zaznaczyć, że obecnie dokument ten nie występuje już jako ZUS RMUA, ale jako informacja dla osoby ubezpieczonej.
Obowiązek a dobrowolność przekazania informacji o ubezpieczonym przez pracodawcę
Płatnik składek ma obowiązek do końca lutego danego roku przekazać roczną informację dla osoby ubezpieczonej - każdej osoby podlegającej ubezpieczeniom społecznym. Jeżeli ubezpieczony chce otrzymywać co miesiąc lub w innych częstotliwościach czasowych taką informację, wówczas powinien to zgłosić swojemu pracodawcy. Należy zwrócić tutaj szczególną uwagę, że obowiązek przekazywania rocznej informacji dla osoby ubezpieczonej nie jest uzależniony od formy zatrudnienia pracownika. Zatem niezależnie od tego, czy osoba ubezpieczona jest zatrudniona na podstawie umowy o pracę, umowy zlecenie lub innej umowy skutkującej podleganiem pod ubezpieczenia społeczne, pracodawca ma obowiązek tym osobom przekazać do końca lutego roczną informację osoby ubezpieczonej. Płatnik składek może przekazać dokument informacji zainteresowanej osobie ubezpieczonej w formie papierowej lub za zgodą ubezpieczonego - w formie dokumentu elektronicznego.
Jakie elementy zawiera informacja dla osoby ubezpieczonej?
Informacja dla osoby ubezpieczonej zawiera następujące dane:
- identyfikator informacji;
- dane płatnika (NIP, REGON lub PESEL, imię i nazwisko albo nazwa firmy, data urodzenia);
- dane płatnika (imię i nazwisko, PESEL albo inny identyfikator ubezpieczonego);
- wojewódzki kod oddziału NFZ, do którego przynależy ubezpieczony;
- kod tytułu ubezpieczenia oraz wymiar czasu pracy;
- wymiar czasu pracy;
- zestawienie należnych składek na ubezpieczenia społeczne (emerytalne, rentowe, chorobowe, wypadkowe) oraz ubezpieczenie zdrowotne za okres miesięczny;
- łączna kwota składek na ubezpieczenia społeczne za dany miesiąc;
- informacja o przekroczeniu rocznej podstawy wymiaru składek na ubezpieczenia emerytalno-rentowe;
- kwota obniżenia podstawy wymiaru składek na ubezpieczenia społeczne z tytułu opłacenia składki w ramach pracowniczego programu emerytalnego;
- zestawienie wypłaconych świadczeń i wynagrodzeń za czas absencji chorobowej (rodzaje i okresy przerw w opłacaniu składek);
- kwota przychodu wypłaconego w danym miesiącu, ale dotycząca roku poprzedniego (podstawa emerytalna, rentowa, wypadkowa);
- kwota przychodu wypłaconego w danym miesiącu obok świadczeń macierzyńskich, chorobowych, opiekuńczych czy rehabilitacyjnych, która nie stanowiła podstawy wymiaru na ubezpieczenia emerytalno-rentowe należna za poprzednie okresy oraz za inne lata kalendarzowe;
- okresy wykonywania pracy nauczycielskiej;
- data wypełnienia i podpis płatnika składek.
Informacja dla osoby ubezpieczonej a osoba podlegająca wyłącznie pod świadczenia NFZ
W sytuacji, gdy pracodawca będący płatnikiem składek zatrudnia zleceniobiorców podlegających wyłącznie ubezpieczeniu zdrowotnemu, wówczas w stosunku tylko do tych osób jest zwolniony z obowiązku przekazywania im rocznej informacji dla osoby ubezpieczonej.
Wątpliwości w zakresie danych składkowych wynikających z otrzymanej przez pracownika informacji
Osoba ubezpieczona, która otrzymała dokument informacji potwierdzający podleganie pod ubezpieczenia społeczne, zdrowotne może po jego przeanalizowaniu zgłosić swoje wątpliwości, np. co do nieprawidłowej wysokości składek naliczanych przez płatnika. Nawiązując do art. 41 ust. 11 ustawy z dnia 13 października 1998 r. o systemie ubezpieczeń społecznych (dalej jako: SysU) ubezpieczony zgłasza na piśmie lub do protokołu, do płatnika składek wniosek o sprostowanie informacji zawartych w imiennym raporcie miesięcznym w terminie 3 miesięcy od otrzymania rocznej informacji potwierdzającej podleganie pod ubezpieczenia społeczne i zdrowotne. Jeżeli osoba ubezpieczona stwierdzi jakiekolwiek nieprawidłowości w kwocie należnych składek ZUS wykazanych w informacji osoby ubezpieczonej, wówczas powinna zgłosić zawiadomienie o tym fakcie do płatnika składek i ZUS. Jeżeli płatnik składek nie wyjaśni różnic i nie uwzględni korekty, to w ciągu miesiąca od dnia złożenia wniosku o sprostowanie do płatnika ZUS zainicjuje postępowanie wyjaśniające oraz wyda decyzję w przedmiotowej sprawie.
Informacja dla osoby ubezpieczonej zgodna ze stanem faktycznym
Prawodawca w art. 12 SysU wyraźnie podkreśla, iż gdy osoba ubezpieczona nie zakwestionuje w żaden sposób w ciągu 3 miesięcy od dnia otrzymania informacji o ubezpieczeniu danych z niej wynikających (dotyczących imiennych raportów miesięcznych składanych przez płatnika składek), wówczas wydana pracownikowi informacja zostaje uznana za zgodną ze stanem rzeczywistym. Istnieje również możliwość, że to nie pracownik a ZUS zakwestionuje dane o wysokości składek na ubezpieczenia społeczne i zdrowotne wynikające z imiennych raportów miesięcznych. W takim przypadku, gdy ZUS zakwestionuje wydaną przez płatnika informację o osobie ubezpieczonej i dokona jej zmiany - przekaże zawiadomienie o dokonanych zmianach zarówno zainteresowanemu ubezpieczonemu, jak i płatnikowi składek. Jeśli po dokonaniu zmian przez ZUS w ciągu 3 miesięcy od dnia otrzymania informacji o ubezpieczeniu przez pracownika, pracownik ten ani płatnik składek nie złożą do ZUS wniosku o zmianę decyzji, wówczas informacje wydane przez ZUS traktuje się jako obowiązujące. W przeciwnym razie, tj. w wypadku złożenia dotyczącego tej sprawy wniosku przez osobę ubezpieczoną lub płatnika składek do ZUS, organ ubezpieczeniowy dokona wszczęcia postępowania wyjaśniającego, a po jego zakończeniu wyda decyzję w przedmiotowej sprawie.
Jak opłacać podatki i składki ZUS?
Czym dokładnie jest składka chorobowa?
Składka chorobowa to w uproszczeniu zabezpieczenie finansowe dla pracownika na wypadek, gdyby organizm odmówił mu posłuszeństwa. Jest to jedna ze składek na ubezpieczenia społeczne, którą odprowadza się do Zakładu Ubezpieczeń Społecznych. Jej głównym celem jest zagwarantowanie środków do życia w sytuacji, gdy pracownik firmy lub przedsiębiorca nie może wykonywać swoich obowiązków zawodowych z powodu choroby, macierzyństwa czy konieczności opieki nad chorym członkiem rodziny. Warto pamiętać, że składka chorobowa wynosi 2,45% podstawy wymiaru składek, jednak nie niższej niż 60% prognozowanego przeciętnego wynagrodzenia miesięcznego. W przypadku zatrudnionych na umowę o pracę, koszt ten w całości pokrywa pracownik ze swojego wynagrodzenia brutto (choć płatnikiem, czyli podmiotem przelewającym środki, jest pracodawca). Dzięki temu pracownik w momencie pójścia na zwolnienie lekarskie nie zostaje bez środków do życia. Należy jednak pamiętać, że ubezpieczenie chorobowe to nie to samo co ubezpieczenie zdrowotne, choć nazwy brzmią podobnie.
Czy składka na ubezpieczenie chorobowe jest obowiązkowa?
Dla pracowników zatrudnionych na podstawie umowy o pracę, członków rolniczych spółdzielni produkcyjnych lub spółdzielni kółek rolniczych oraz osób odbywających służbę zastępczą składka chorobowa jest bezwzględnie obowiązkowa - nie można z niej zrezygnować ani zawiesić jej opłacania. Nie jest to składka płacona przez pracodawcę - potrąca on 2,45% wynagrodzenia brutto i odprowadza je do ZUS wraz z pozostałymi składkami społecznymi. Osoby prowadzące pozarolniczą działalność gospodarczą znajdują się w zupełnie innej sytuacji - dla nich dobrowolne ubezpieczenie chorobowe stanowi opcję, z której mogą, ale nie muszą skorzystać. Przedsiębiorca sam decyduje, czy przystąpić do ubezpieczenia chorobowego, biorąc pod uwagę swoją sytuację finansową, stan zdrowia i potrzebę zabezpieczenia na wypadek choroby. Decyzja ta wymaga przemyślenia, ponieważ wiąże się z dodatkowymi kosztami, ale jednocześnie zapewnia ochronę finansową w trudnych momentach. Zleceniobiorcy pracujący na podstawie umowy zlecenia również mają wybór - mogą przystąpić do dobrowolnego ubezpieczenia chorobowego, jeśli podlegają obowiązkowo ubezpieczeniom emerytalnemu i rentowym. Podobnie sytuacja wygląda w przypadku osób wykonujących pracę nakładczą czy duchownych - dla nich ubezpieczenie chorobowe pozostaje dobrowolne.
Co na temat składki chorobowej mówią przepisy prawa?
Zgodnie z art. 4 Ustawy z dnia 25 czerwca 1999 roku o świadczeniach pieniężnych z ubezpieczenia społecznego w razie choroby i macierzyństwa pracownicy nabywają prawo do zasiłku chorobowego po upływie 30 dni nieprzerwanego ubezpieczenia chorobowego. Natomiast osoby ubezpieczone dobrowolnie muszą czekać na to 90 dni. Przepisy przewidują także wyjątki od okresu wyczekiwania na zasiłek w przypadku opłacania składki chorobowej. Absolwenci szkół i uczelni, którzy przystąpią do ubezpieczenia w ciągu 90 dni od ukończenia nauki, otrzymują prawo do świadczeń od pierwszego dnia. Podobnie osoby, które uległy wypadkowi w drodze do pracy lub z pracy, mogą liczyć na natychmiastową ochronę. Prawo premiuje również długoletni staż ubezpieczeniowy.
Dobrowolne ubezpieczenie chorobowe
Dobrowolne ubezpieczenie chorobowe dotyczy przede wszystkim osób prowadzących jednoosobową działalność gospodarczą oraz zleceniobiorców. Decyzja o przystąpieniu do tego ubezpieczenia leży całkowicie w gestii ubezpieczonego. Aby zostać objęty dobrowolnym ubezpieczeniem chorobowym, należy złożyć odpowiednie zgłoszenie na druku ZUS ZUA. Rezygnacja z ubezpieczenia jest równie łatwa jak przystąpienie do niego. Przedsiębiorca może w dowolnym momencie złożyć wniosek wyrejestrowanie z ubezpieczenia, składając formularz ZUS ZWUA.
Czy warto płacić składkę chorobową?
Dla osób wykonujących pracę na mocy umowy zlecenia, kontraktów B2B i freelancerów prowadzących działalność gospodarczą opłacanie składki chorobowej zawsze się opłaca. Jest to sposób na zabezpieczenie się na wypadek, gdyby zleceniobiorca czy mikroprzedsiębiorca nie był zdolny do pracy. Płacenie składki ZUS na ubezpieczenie chorobowe to zwykle koszt rzędu od kilkudziesięciu do ok. 100 zł (w zależności od podstawy). Jest to niewielka cena za spokój i zabezpieczenie finansowe. W przypadku choroby, która wyklucza z pracy na kilka tygodni, brak ubezpieczenia oznacza brak przychodu. Opłacanie ubezpieczenia chorobowego zapewnia prawo do zasiłku macierzyńskiego czy świadczenia rehabilitacyjnego. Dla kobiet planujących macierzyństwo i prowadzących jednoosobową działalność gospodarczą czy pracujących na umowie zlecenie opłacanie tej składki jest w zasadzie koniecznością. Zasiłek macierzyński potrafi być znaczącym wsparciem finansowym w okresie, gdy nie można zarządzać firmą.
Jakie świadczenia przysługują z tytułu ubezpieczenia chorobowego?
Ubezpieczenie chorobowe zapewnia:
- Zasiłek chorobowy - świadczenie wypłacane za czas niezdolności do pracy spowodowanej chorobą. Wynosi zazwyczaj 80% podstawy wymiaru zasiłku. Jeśli niezdolność przypada w czasie ciąży lub jest skutkiem wypadku w drodze do/z pracy, zasiłek wynosi 100%;
- Zasiłek macierzyński - przysługuje w związku z urodzeniem dziecka lub przyjęciem dziecka na wychowanie;
- Zasiłek opiekuńczy - to ratunek dla rodziców. Przysługuje w przypadku opieki nad chorym dzieckiem lub innym chorym członkiem rodziny;
- Świadczenie rehabilitacyjne - jeśli po wyczerpaniu okresu zasiłkowego (zazwyczaj 182 dni) ubezpieczony nadal jest chory, ale jest szansa na powrót do zdrowia, może starać się o świadczenia rehabilitacyjne. Można je pobierać przez maksymalnie 12 miesięcy.
Ile wyniesie składka chorobowa w 2026 roku?
Wysokość składki na ubezpieczenie chorobowe w 2026 roku pozostanie na poziomie 2,45% podstawy wymiaru składek. Zmieni się jednak minimalna podstawa wymiaru dla przedsiębiorców. Prognozowane przeciętne wynagrodzenie miesięczne na 2026 rok wyniesie 9420 zł, a minimalne 4806 zł brutto. Dlatego składka chorobowa w przypadku dużego ZUS-u wzrośnie w 2026 roku do 138,47 zł, a w przypadku małego ZUS-u do 35,32 zł.
Składka chorobowa - podsumowanie
Składka chorobowa:
- wynosi 2,45% podstawy wymiaru składek;
- finansuje zasiłki (chorobowy, macierzyński, opiekuńczy);
- jest obowiązkowa dla pracowników na umowie o pracę;
- jest dobrowolna dla zleceniobiorców i osób prowadzących pozarolniczą działalność gospodarczą.
Przekazywanie informacji o naliczonych składkach
Przekazywanie informacji o naliczonych składkach to jeden z kluczowych obowiązków płatnika składek względem osób ubezpieczonych. Choć cyfryzacja usług ZUS postępuje, obowiązek ten wciąż spoczywa na pracodawcy, a niedopełnienie go w odpowiedniej formie może budzić zastrzeżenia organów kontrolnych.
Kto musi otrzymać informację roczną?
Płatnik sporządza informację dla każdej osoby, za którą w poprzednim roku kalendarzowym odprowadzał składki na ubezpieczenia społeczne (emerytalne, rentowe, chorobowe lub wypadkowe). Dotyczy to zatem:
- pracowników etatowych zarówno aktualnie zatrudnionych jak i byłych,
- zleceniobiorców, którzy podlegali ubezpieczeniom społecznym dobrowolnie lub obowiązkowo.
Nie trzeba sporządzać informacji dla osób podlegających wyłącznie ubezpieczeniu zdrowotnemu czy osób nie podlegających składkom społecznym w ogóle, czyli np. zleceniobiorców studentów poniżej 26. roku życia.
Termin przekazania informacji za rok 2025
Zgodnie z przepisami, płatnik ma obowiązek przekazać informację roczną do końca lutego roku następnego. W 2026 roku 28 lutego przypada w sobotę. Zatem zgodnie z zasadami obliczania terminów, ostateczny termin na dopełnienie tego obowiązku upływa w poniedziałek, 2 marca 2026 roku.
Co powinna zawierać roczna informacja o składkach ZUS (IMIR)?
Dokument musi odzwierciedlać dane przekazane do ZUS w imiennych raportach miesięcznych (RCA, RSA, RZA, RPA). Kluczowe elementy to:
- dane identyfikacyjne: PESEL, nazwisko i imię;
- zestawienie składek, czyli kwoty składek na ubezpieczenia społeczne z podziałem na finansowane przez ubezpieczonego i płatnika;
- kwoty stanowiące podstawę naliczenia składek;
- przerwy w opłacaniu składek, tj. informacje o okresach nieobecności (np. chorobowe, urlopy).
Zgodnie z art. 41 ust. 8b ustawy o systemie ubezpieczeń społecznych, dopuszczalna jest forma elektroniczna, ale pod ściśle określonymi warunkami. Przede wszystkim potrzebna jest zgoda ubezpieczonego. Pracodawca musi posiadać pisemną lub elektroniczną zgodę pracownika na taką formę komunikacji. Po drugie zachowane musi być bezpieczeństwo danych (RODO). Dokument zawiera dane wrażliwe (PESEL, informacje o stanie zdrowia/zasiłkach). Przesyłany plik musi być zabezpieczony hasłem (unikalnym dla każdego pracownika). Aby dokument spełniał wszystkie wymogi musi być opatrzony kwalifikowanym podpisem elektronicznym płatnika lub osoby upoważnionej. Informację można przekazać również w tradycyjnej wersji papierowej.
Kiedy płatnik jest zwolniony z tego obowiązku?
W sytuacji, gdy płatnik na bieżąco (co miesiąc), przekazuje swoim ubezpieczonym miesięczne informacje, wówczas ma on prawo nie przekazywać informacji rocznej. W takiej sytuacji uznaje się, że dopełnił on obowiązku wynikającego z ustawy systemowej. Jednak warto pamiętać, że ubezpieczony może zawsze zwrócić się o wydanie informacji rocznej - wtedy należy mu ją wydać. Jeśli pracownik, który otrzymywał informacje miesięczne, złoży wniosek o wydanie zbiorczej informacji rocznej, masz obowiązek ją przygotować.
tags: #czy #pracodawca #ma #obowja #zek #poinformowac