

Organ podatkowy, w ramach swoich kompetencji, ma prawo do weryfikacji prawidłowości rozliczeń podatkowych. W pewnych sytuacjach może to obejmować również kwestionowanie wynagrodzeń, nawet jeśli zostały one ustalone przez sąd. Kluczowe znaczenie ma tutaj sposób, w jaki organ podatkowy uzasadnia swoje stanowisko oraz jaki materiał dowodowy przedstawia.
Uzasadnienie stanowiska organu podatkowego
Obowiązkiem organu wydającego interpretację podatkową jest odniesienie się do wszelkich kwestii o istotnym znaczeniu i przedstawienie uzasadnienia swojego stanowiska w sposób wyczerpujący i przekonujący. Uzasadnienie powinno zawierać nie tylko przytoczenie przepisów, ale również wyjaśnienie ich znaczenia w kontekście danego stanu faktycznego. Naczelny Sąd Administracyjny (NSA) w wyroku z dnia 9 stycznia 2020 r., sygn. akt II FSK 160/18, podkreślił, że na organie wydającym interpretację indywidualną spoczywa obowiązek dokonania wyczerpującej oceny stanowiska wnioskodawcy, albowiem daje to temu ostatniemu gwarancję, że zastosowanie się do interpretacji nie będzie mu szkodzić.
Z uzasadnienia prawnego powinno wynikać, jaki tok rozumowania organu doprowadził do zanegowania stanowiska podatnika i przyjęcia stanowiska odmiennego. Ocena prawna stanowiska wnioskodawcy powinna być powiązana z istotnymi dla hipotezy danej normy prawa podatkowego elementami stanu faktycznego opisanymi we wniosku. Tego zaś nie uczynił organ podatkowy w zaskarżonej interpretacji.
WSA zasadnie przyjął, że zaskarżona interpretacja nie spełnia przedstawionych powyżej wymagań. Zasadnie sąd pierwszej instancji uznał, że wywód sprowadzający się do przytoczenia poszczególnych przepisów ustawy o podatku dochodowym od osób fizycznych bez ścisłego powiązania ich ze stanem faktycznym przedstawionym we wniosku oraz ze stanowiskiem podatnika, podlegającym ocenie organu, nie może być uznany za spełniający wymogi z art. 14c § 2 Ordynacji podatkowej. Rzeczą organu jest wskazanie, dlaczego w świetle tych przepisów pogląd wnioskodawcy jest wadliwy.
NSA zauważył, że sąd pierwszej instancji przedstawił swoje rozważania na podstawie art. 14c § 1 i 2 ustawy z dnia 29 sierpnia 1997 r. Ordynacja podatkowa. Zgodnie z art. 14c § 1 Ordynacji podatkowej interpretacja indywidualna zawiera wyczerpujący opis przedstawionego we wniosku stanu faktycznego lub zdarzenia przyszłego oraz ocenę stanowiska wnioskodawcy wraz z uzasadnieniem prawnym tej oceny.
W ocenie NSA, trafnie zatem sąd pierwszej instancji wskazał, że braki uzasadnienia stanowiska organu podatkowego nie mogą być uzasadniane tym, że organ nie jest zobligowany do odniesienia się do całości argumentacji przedstawionej przez wnioskodawcę. A zatem obowiązkiem organu jest odniesienie się do wszelkich kwestii mających istotne znaczenie, a przy tym przedstawienie uzasadnienia swojego stanowiska w sposób wyczerpujący i przekonujący.
Kontrola sądowa działań organów podatkowych
Działania organów podatkowych podlegają kontroli sądów administracyjnych. Skargę można wnieść na decyzje, postanowienia, interpretacje podatkowe, a także bezczynność lub opieszałe prowadzenie sprawy.
Wniesienie do sądu administracyjnego skargi na działania organów podatkowych wiąże się z obowiązkiem uregulowania wpisu. Wynosi on - w zależności od rodzaju i charakteru sprawy - od 100 zł do 100.000 zł. Wpis stosunkowy pobiera się w sprawach, w których przedmiotem zaskarżenia są należności pieniężne. Oblicza się go według obowiązującej stawki, a końcówkę zaokrągla się wzwyż do pełnych złotych. W przypadkach, w których nie opłaca się wpisu stosunkowego, uiszcza się wpis stały, którego wysokość jest z góry określona.
Przykładowo, podatnik zaskarżający decyzję określającą wysokość podatku PIT za 2017 r. na kwotę 9.490 zł musi uiścić wpis stosunkowy. W przypadku skargi na decyzję dotyczącą należności pieniężnej wynoszącej do 10.000 zł pobierany jest wpis stosunkowy w wysokości 4% wartości przedmiotu zaskarżenia, jednak nie mniej niż 100 zł. Z kolei w przypadku skargi na decyzję dotyczącą należności wynoszącej ponad 10.000 zł do 50.000 zł wynosi on 3% wartości przedmiotu zaskarżenia, ale nie mniej niż 400 zł.
Wpis można zapłacić gotówką do kasy właściwego sądu administracyjnego lub na jego rachunek bankowy. Sąd, w razie braku wpłaty wpisu, wysyła zarządzenie wzywające do dopełnienia tego obowiązku w wyznaczonym terminie. Na uregulowanie wymaganej kwoty jest wówczas zasadniczo 7 dni od dnia doręczenia wezwania. Na zapłatę wpisu musi być wyznaczony termin nie krótszy niż 2 miesiące dla skarżących zamieszkałych lub mających siedzibę za granicą, a nieposiadających w kraju przedstawiciela.
Skarżący, którego nie stać na pokrycie wpisu, może ubiegać się o zwolnienie od tego obowiązku. Konieczne jest złożenie wniosku (wolnego od opłat sądowych) na odpowiednim urzędowym formularzu. We wniosku o przyznanie prawa pomocy należy szczegółowo przedstawić swoje dochody i stan materialny. Sąd ma prawo zweryfikować informacje podane we wniosku.
Koszty uzyskania przychodu a praca twórcza
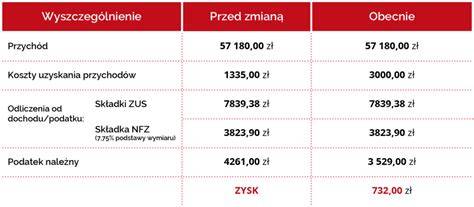
Kwestia kwestionowania wynagrodzeń przez organy podatkowe może pojawić się również w kontekście kosztów uzyskania przychodów, zwłaszcza w przypadku pracowników wykonujących prace o charakterze twórczym. Naczelny Sąd Administracyjny (NSA) w wyroku z dnia 7 marca 2019 r. (sygn. akt II FSK 160/18) rozpatrywał sprawę dotyczącą zastosowania 50% kosztów uzyskania przychodów na podstawie art. 22 ust. 9 pkt 3 ustawy o podatku dochodowym od osób fizycznych.
W orzecznictwie sądów administracyjnych prezentowane jest jednolite stanowisko, że dla zastosowania tych kosztów przychodów ze stosunku pracy, konieczne jest rozróżnienie wynagrodzenia na część związaną z wykonywaniem obowiązków pracowniczych i część określającą honorarium, związaną z korzystaniem z praw autorskich za eksploatację dzieła. Brak możliwości wyodrębnienia z ogólnego wynagrodzenia konkretnej części, odpowiadającej honorarium za pracę twórczą, eliminuje możliwość zastosowania tego przepisu.
NSA uznał, że Sąd I instancji prawidłowo ocenił, iż postępowanie podatkowe nie naruszało przepisów Ordynacji podatkowej. Podkreślono, że organy podatkowe podjęły wszelkie niezbędne działania w celu ustalenia stanu faktycznego sprawy. Organ podatkowy, nie dając wiary oświadczeniu strony - ewidencji czasu pracy - wyczerpująco i przekonująco przedstawił przyczyny takiego stanowiska, zgromadził istotny materiał dowodowy i wystąpił o przedstawienie skonkretyzowanych efektów pracy twórczej.
W ocenie NSA, słuszna jest konkluzja Sądu I instancji, który stwierdził, że podział wynagrodzenia w oparciu o przedstawioną ewidencję czasu pracy na część stanowiącą honorarium i część związaną z wykonywaniem pozostałych obowiązków pracowniczych nie wynika ani z umowy o pracę, ani z żadnego innego dokumentu. Nie zostało również udowodnione, że skarżący wykonał określone, skonkretyzowane dzieła, będące efektem pracy twórczej.
Ryzyko kontroli podatkowej i celno-skarbowej
Organy podatkowe mogą wszczynać postępowania podatkowe w celu weryfikacji rozliczeń podatnika. Istnieją dwie formy kontroli: kontrola podatkowa oraz kontrola celno-skarbowa. Celem kontroli podatkowej jest weryfikacja rozliczeń podatnika z obowiązkami wynikającymi z przepisów prawa podatkowego. Kontrola celno-skarbowa ma na celu nie tylko weryfikację przestrzegania przepisów prawa podatkowego, ale również np. prawa celnego, dewizowego czy przepisów o przeciwdziałaniu praniu pieniędzy.
Przedsiębiorcy powinni być gotowi na potencjalną zapłatę dodatkowego zobowiązania podatkowego, a także ryzyko odpowiedzialności karnoskarbowej. W biznesie ważna jest reputacja, a przegrane spory z organami podatkowymi mogą istotnie nadwyrężyć zaufanie do firmy.
Ważne jest, aby wyobrażenie i podejście do kontroli budować proaktywnie, zapewniając sobie odpowiednie wsparcie merytoryczne i orientując się w procedurze, terminach, obowiązkach, ale i uprawnieniach w toku kontroli czy dalszego postępowania. To, co zostanie przekazane organowi podatkowemu na etapie kontroli, może później wspierać lub osłabiać argumentację w toku potencjalnego dalszego sporu.
Postępowanie podatkowe a prawo do dobrej administracji
Prezentowane przez organy podatkowe podejście do procedury składania deklaracji podatkowej przez spółkę może naruszać zasadę prowadzenia postępowania podatkowego w sposób budzący zaufanie do tych organów. Wszczynanie przez organy postępowań bezprzedmiotowych obarcza również ich kosztami obywateli, co stoi w sprzeczności z wywodzonym z art. 2 Konstytucji RP prawem do dobrej administracji.
W przypadku stwierdzenia przez organ podatkowy, że podatnik nie zapłacił podatku, albo nie złożył deklaracji podatkowej, czy też wskazał w niej błędną wysokość podatku lub nie wykazał jej wcale, organ wydaje decyzję, w której sam określa wysokość zobowiązania podatkowego.
W kontekście podatku od nieruchomości, deklaracje mogą być składane za pomocą środków komunikacji elektronicznej. Jednakże, jak wskazał Wojewódzki Sąd Administracyjny we Wrocławiu w wyroku z dnia 26 października 2023 r. (sygn. akt I SA/Wr 204/23), organy naruszyły przepisy ustawy o podatkach i opłatach lokalnych i zasady postępowania przewidziane w Ordynacji podatkowej, albowiem nie było podstaw prawnych do wszczęcia postępowania podatkowego. Zaprezentowana przez organy postawa narusza zasadę prowadzenia postępowania w sposób budzący zaufanie, ale i konstytucyjną gwarancję Polski, jako dobra wspólnego wszystkich obywateli.
Odwołanie od decyzji ubezpieczyciela – jak je napisać i wygrać sprawę?
Podsumowując, organ podatkowy może kwestionować wynagrodzenia, jednak musi to uzasadnić w sposób wyczerpujący i powiązać z konkretnymi przepisami prawa oraz stanem faktycznym. Działania organów podlegają kontroli sądowej, a podatnicy mają prawo do dobrej administracji.
tags: #czy #organ #podatkowy #moze #kwestionowac #wynagrodzenie