

Często zdarza się, że zakupu sprzętu czy towaru do firmy nie można rozliczyć w kosztach jednorazowo. W takich sytuacjach konieczne jest skorzystanie z tzw. amortyzacji, czyli rozłożenie wydatku w kosztach stopniowo (na raty). To ile czasu potrwa ten proces zależy m.in. od stawki amortyzacji. Jej wysokość różni się w zależności od przedmiotu zakupu. Jak stawka amortyzacji wygląda w szczegółach?
Amortyzacja podatkowa to jeden z najbardziej efektywnych narzędzi umożliwiających przedsiębiorcom optymalizację kosztów działalności. Każdy środek trwały, niezależnie od branży, z czasem traci na wartości w wyniku eksploatacji. Z tego względu, już na etapie zakupu warto przewidzieć i zaplanować rozłożenie jego kosztu w czasie. Amortyzacja polega na systematycznym ujmowaniu w kosztach działalności ustalonej wartości środka trwałego, aż do momentu jego całkowitego zużycia. Dzięki temu przedsiębiorca może nie tylko lepiej zarządzać finansami firmy, ale również realnie zmniejszyć podstawę opodatkowania, co przekłada się na oszczędności podatkowe.
Co to jest amortyzacja podatkowa?
Amortyzacja podatkowa to systematyczne rozłożenie wartości początkowej środka trwałego na określony okres czasu, uznawany za ekonomiczny okres jego użytkowania. W praktyce oznacza to, że przedsiębiorca odpisuje koszty związane z zakupem np. maszyny, samochodu czy komputera nie jednorazowo, ale w kilku kolejnych latach. Dzięki temu możliwe jest równomierne rozliczanie wydatków inwestycyjnych, co realnie wpływa na wysokość podstawy opodatkowania i tym samym podatku dochodowego. Zgodnie z przepisami ustawodawcy, różne grupy środków trwałych mają określone stawki i metody amortyzacji, które trzeba stosować, aby prawidłowo rozliczyć tę pozycję w księgach rachunkowych i podatkowych.
W myśl przepisów amortyzacja polega na rozłożeniu w czasie ujęcia w firmowych kosztach wydatku związanego z zakupem środków trwałych, a także wartości niematerialnych i prawnych. Może być stosowana w odniesieniu np. do komputerów, mebli czy samochodów. Taka praktyka jest konieczna, gdy zakup kwalifikuje się do środków trwałych lub wartości niematerialnych i prawnych, a jego cena przekracza 3,5 tys. zł. Jeśli wartość danej rzeczy nie przekracza 3,5 tys. zł, często można ją rozliczyć jednorazowo w kosztach.
Proces stopniowego wrzucania danego wydatku do kosztów wymaga także ustalenia tzw. stawki amortyzacyjnej. Przykładowo stawka 20% oznacza, że w ciągu roku można rozliczyć właśnie taki procent wartości danej rzeczy. To jaką stawkę zastosuje przedsiębiorca zależy od tego co jest amortyzowane.
Stopa amortyzacji (stawka amortyzacji) - stawka wykorzystywana przy obliczaniu odpisów amortyzacyjnych środka trwałego w działalności gospodarczej. W księgowości stawka amortyzacji powinna odzwierciedlać planowany okres użytkowania danego składnika majątku. W podatkach stopa amortyzacji określona jest w wykazie rocznych stawek amortyzacyjnych. W Polsce, w Ustawie o podatku dochodowym od osób prawnych oraz o zmianie niektórych ustaw regulujących zasady opodatkowania, ustalone zostały grupy rodzajowe środków trwałych z przypisaną im stawką amortyzacji. Zgodnie z Ustawą podatnik może podwyższać lub obniżać poziom stawki amortyzacyjnej zapisanej w wykazie rocznych stawek amortyzacyjnych w zależności od: warunków w jakich środki trwałe są używane, rodzaju środków trwałych oraz przyjętej metody amortyzowania. Podatnik może indywidualnie ustalić stawkę amortyzacyjną m.in. w sytuacji amortyzacji używanych lub ulepszonych środków trwałych, po raz pierwszy wprowadzonych do ewidencji danego podatnika, przy podstawowym warunku zachowania minimalnych okresów amortyzacji.
Obecnie ustalono 10 podstawowych stawek amortyzacyjnych: 1,5%, 2,5%, 4,5%, 7%, 10%, 14%, 18%, 20%, 25%, 30%, zawartych w wykazie stawek stanowiącym załącznik do ustawy o podatku dochodowym od osób prawnych.
Stawki amortyzacyjne można podzielić na podstawowe (zawarte w wykazie) oraz podwyższone, obniżone i indywidualne, które są swojego rodzaju modyfikacjami stawek podstawowych.
Stawki podstawowe mają zastosowanie przy metodzie amortyzacji liniowej. Odpis amortyzacyjny w tej metodzie równy jest iloczynowi stawki amortyzacyjnej wynikającej z wykazu rocznych stawek amortyzacyjnych, będącego, jak już wspomniano, załącznikiem do ustawy o podatku dochodowym od osób fizycznych oraz wartości początkowej środka trwałego.
Jednocześnie ustawodawca przewidział, iż podstawowe stawki mogą być w ściśle określonych sytuacjach podwyższane. Podwyższenie stawek polega na tym, iż podstawową stawkę amortyzacyjną mnoży się przez określony współczynnik (przykładem sytuacji, w której można zastosować współczynnik podwyższony, jest używanie budynków czy budowli w złych warunkach).
Obniżenie stawek z kolei polega na tym, iż podatnicy mogą obniżać podstawowe stawki podane w wykazie. Obniżenie stawek amortyzacyjnych może być stosowane przykładowo w okresie zmniejszonego stopnia używania środków trwałych, ale również w czasie ponoszenia straty podatkowej (co w wybranych okolicznościach może przynieść pozytywny efekt podatkowy).
Ustawodawca przewidział również możliwość zastosowania indywidualnych stawek amortyzacyjnych, w sytuacji amortyzacji używanych lub ulepszonych środków trwałych, po raz pierwszy wprowadzonych do ewidencji danego podatnika, przy podstawowym warunku zachowania minimalnych okresów amortyzacji.
Podatnik ma możliwość zastosowania indywidualnej stawki amortyzacji, co do niektórych rodzajów środków trwałych. W praktyce oznacza to zwiększenie wysokości kosztów w okresie amortyzacji oraz skrócenie okresu amortyzacji. Indywidualna stawka amortyzacji to roczna stawka amortyzacyjna.
Zgodnie art. 22j ust. - po raz pierwszy wprowadzonych do ewidencji środków trwałych danego podatnika. Indywidualna stawka amortyzacji nie może być jednak wyższa niż minimalny okres amortyzacji.
Dlaczego amortyzacja jest kluczowa dla firm?
Amortyzacja podatkowa odgrywa fundamentalną rolę w zarządzaniu finansami przedsiębiorstw, ponieważ umożliwia rozłożenie dużych wydatków inwestycyjnych na kilka lat. Pozwala to firmom lepiej zarządzać płynnością finansową oraz dokładniej prognozować koszty i zyski. Przykładowo, zakup maszyny przemysłowej o wartości 100 000 zł rozłożony będzie na 5 lat, przy stawce amortyzacyjnej 20%, co obniża podstawę opodatkowania w każdym roku o 20 000 zł. Dzięki temu podatek dochodowy płacony w kolejnych latach będzie niższy, poprawiając wynik finansowy firmy.
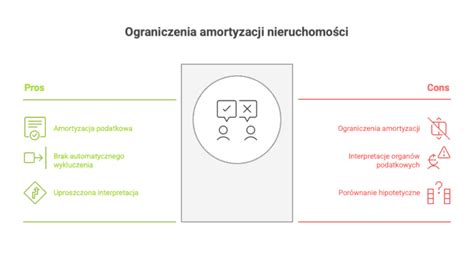
Dodatkowo, znajomość różnych stawek i metod amortyzacji pozwala na świadomy dobór strategii podatkowej, dostosowanej do specyfiki działalności i planów inwestycyjnych. Ograniczenia np. dotyczące amortyzacji nieruchomości mieszkalnych czy zasady dotyczące jednorazowych odpisów dla środków trwałych o niskiej wartości wymagają stałego monitorowania przepisów, aby uniknąć niekorzystnych konsekwencji podatkowych.
Bilansowa vs. podatkowa: Główne różnice
Amortyzacja bilansowa i podatkowa różnią się przede wszystkim celem i zasadami ustalania jej wartości. Amortyzacja bilansowa jest prowadzona w celu prawidłowego odzwierciedlenia zużycia środka trwałego oraz realnej wartości majątku przedsiębiorstwa, zgodnie z zasadami rachunkowości. Natomiast amortyzacja podatkowa służy optymalizacji zobowiązań podatkowych i jest regulowana przez przepisy prawa podatkowego, które określają metody i stawki amortyzacyjne. To, że metody i okresy amortyzacji mogą się różnić w obu przypadkach, powoduje, że kwoty amortyzacji wykazywane w księgach rachunkowych i podatkowych często się nie pokrywają.
W praktyce oznacza to, że przedsiębiorca może jednocześnie stosować dwie różne wartości amortyzacji dla tego samego środka trwałego: jedna z nich wpływa na wynik finansowy i wartość aktywów w bilansie, a druga - na podstawę opodatkowania i wysokość podatku dochodowego. Warto podkreślić, że amortyzacja podatkowa jest ograniczona przez sztywne ramy ustawowe, podczas gdy amortyzacja bilansowa cechuje się większą elastycznością, umożliwiającą lepsze dopasowanie do specyfiki działalności i ekonomicznego życia środka trwałego.
Środki trwałe: Kiedy i od jakiej kwoty można wdrożyć amortyzację?
Definicja środków trwałych
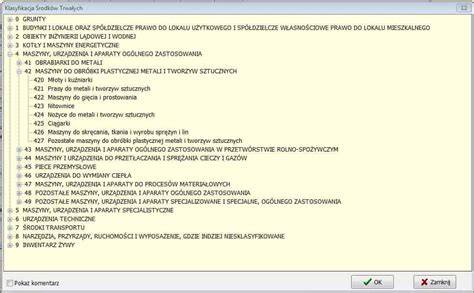
Środki trwałe to składniki majątku przedsiębiorstwa, które są wykorzystywane przez dłuższy czas niż rok i służą prowadzeniu działalności gospodarczej. Zaliczają się do nich m.in. nieruchomości, maszyny, urządzenia techniczne, pojazdy czy wyposażenie biurowe. Definicja ta jest kluczowa, ponieważ tylko środki trwałe spełniające określone wymagania mogą podlegać amortyzacji podatkowej. Ważne jest, by środek trwały posiadał fizyczną postać oraz był samodzielnym składnikiem majątku, a także aby był przeznaczony do używania w firmie przez okres kilku lat.
Próg kwotowy i okres rozpoczęcia amortyzacji
Amortyzację podatkową można rozpocząć tylko dla środków trwałych, których wartość początkowa przekracza 10 000 zł netto. Dla środków o niższej wartości stosuje się inne zasady - często możliwa jest amortyzacja jednorazowa lub zaliczenie wydatku bezpośrednio do kosztów uzyskania przychodu. Próg ten ma istotne znaczenie dla przedsiębiorców decydujących się np. na zakup pojedynczego laptopa lub narzędzi drobnego warsztatu.
Rozpoczęcie amortyzacji następuje z dniem oddania środka trwałego do używania, niekoniecznie z dnia jego zakupu. Czas ten może więc różnić się od daty zakupu czy faktury. W praktyce oznacza to, że jeżeli np. maszyna zostanie kupiona w grudniu, a oddana do eksploatacji w styczniu, amortyzację można liczyć dopiero od nowego roku podatkowego. Obowiązuje również zasada, że amortyzację prowadzi się do pełnego umorzenia wartości środka trwałego lub jego likwidacji.
Strategie amortyzacji: Wybór metody
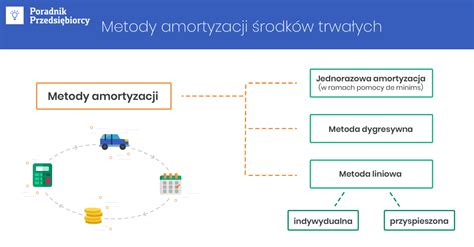
Dobór odpowiedniej metody amortyzacji jest kluczowy dla optymalizacji kosztów podatkowych przedsiębiorstwa. Wybór zależy m.in. od charakteru środka trwałego, jego przewidywanego okresu użytkowania oraz strategii finansowej firmy. Metoda liniowa sprawdza się przy równomiernym zużyciu aktywów, podczas gdy degresywna pozwala na większe odpisy w początkowych latach, co może poprawić płynność finansową przedsiębiorstwa. Dobrze dobrana metoda wpływa bezpośrednio na wysokość podstawy opodatkowania oraz przepływy pieniężne.
Warto rozważyć także zastosowanie amortyzacji jednorazowej dla wybranych środków trwałych, co umożliwia natychmiastowe ujęcie kosztu w księgach podatkowych, pod warunkiem spełnienia określonych warunków. W praktyce kombinacja metod i dostępnych limitów może znacząco zwiększyć efektywność podatkową i ułatwić zarządzanie majątkiem firmy.
Metoda liniowa
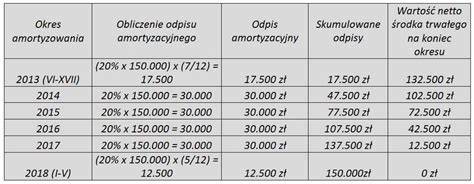
Metoda liniowa polega na równomiernym rozłożeniu wartości początkowej środka trwałego na cały okres jego przewidywanej użyteczności. Standardowo przyjmuje się, że amortyzacja odbywa się w stałej, corocznej stawce wynikającej z normatywnego okresu amortyzacji określonego w przepisach. Na przykład dla komputerów okres ten wynosi zwykle 3 lata, co przekłada się na roczną stawkę amortyzacji 33,33% wartości początkowej.
To rozwiązanie jest często wykorzystywane ze względu na prostotę rozliczeń oraz stabilność kosztów. Liniowa metoda doskonale sprawdza się przy urządzeniach o równomiernym zużyciu, takich jak sprzęt biurowy czy meble, jednak nie zawsze pozwala w pełni odzwierciedlić rzeczywisty spadek wartości aktywów.
Przykład 1. Firma XYZ w czerwcu 2024 zakupiła maszynę do robót budowlanych o wartości 450 000 zł, która została zakwalifikowana do środków trwałych przedsiębiorstwa. Podatnik wybrał liniową metodę amortyzacji. Stawka amortyzacji zgodnie z wykazem wynosi 20%.
- Wartość amortyzacji rocznej - 450 000 zł x 20% = 90 000 zł
- Wartość amortyzacji miesięcznej - 90 000 zł : 12 = 7 500 zł
Firma XYZ dokona następujących odpisów amortyzacyjnych:
- za lipiec 2024 - grudzień 2024 (6 miesięcy) - 7 500 zł x 6 = 45 000 zł
- rok 2025 - 90 000 zł
- rok 2026 - 90 000 zł
- rok 2027 - 90 000 zł
- rok 2028 - 90 000 zł
- W roku 2029 do amortyzacji pozostanie 37 500 zł. Wartość amortyzacji miesięcznej wynosi 7 500 zł zatem: 45 000 zł : 7 500 zł = 6 - miesięcy amortyzacji w 2029 roku
- Amortyzacja zakończy się w czerwcu 2029 roku.
Co ciekawe, podatnicy amortyzujący środek trwały metodą liniową, mogą w trakcie obniżyć stawkę amortyzacji.
Metoda degresywna
Degresywna metoda amortyzacji charakteryzuje się stopniowym zmniejszaniem wysokości odpisów amortyzacyjnych w kolejnych latach użytkowania środka trwałego. Pozwala to na szybsze ujmowanie kosztów na początku okresu amortyzacji, co zwiększa korzyści podatkowe w początkowej fazie eksploatacji. Stosowana jest najczęściej dla maszyn i urządzeń technicznych o intensywnym zużyciu.
Przykładowo, dla maszyny o wartości 100 000 zł i okresie amortyzacji 5 lat, pierwsze odpisy mogą wynosić nawet 40% wartości początkowej, a następnie kolejno maleć w miarę upływu czasu. Umożliwia to przedsiębiorcom szybsze odzyskanie części wydatków, co korzystnie wpływa na cash flow oraz obniża bieżące obciążenia podatkowe.
W praktyce metoda degresywna jest atrakcyjna dla firm, które inwestują w aktywa o szybkim zużyciu lub szybkiej utracie wartości gospodarczej. Warto jednak pamiętać, że przepisy podatkowe ograniczają możliwość stosowania tej metody tylko do wybranych grup środków trwałych.
Aby skorzystać z tej metody amortyzacji, środki trwałe podatnika muszą być maszynami i urządzeniami zaliczającymi się do grup: 3-6 i 8 KŚT. Metoda degresywna dotyczy także wszystkich środków transportu, oprócz samochodów osobowych.
Przez pierwszy rok korzystania z amortyzacji degresywnej stosuje się stawkę podaną w Wykazie, jednak pomnożoną o współczynnik (maksymalnie 2,0).
Chcąc wyliczyć stawkę na kolejny rok podatkowy, przedsiębiorca odejmuje zgromadzone wpisy amortyzacyjne od kwoty netto używanego środka trwałego. Jednak z tej metody nie można korzystać w nieskończoność. Podatnik musi zmienić metodę na liniową w momencie, kiedy wartość rocznego odpisu okaże się niższa od wartości rocznego odpisu w przypadku metody liniowej.
Przejście z metody degresywnej na liniową odbywa się z początkiem nowego roku podatkowego. Dlatego też przedsiębiorca, pod koniec roku powinien obliczyć wartość rocznego odpisu w metodzie degresywnej i porównać ją z wartością, jaką otrzyma przy metodzie liniowej.
Przykład 2. Firma XYZ w styczniu 2025 r. zakupiła maszynę do robót budowlanych o wartości 450 000 zł, która w tym samym miesiącu została przyjęta do ewidencji środków trwałych. Ze względu, że jest to urządzenie z 5 grupy KŚT firma skorzystała z degresywnej metody amortyzacji. Podatnik skorzystał ze współczynnika 2,0. Stawka z Wykazu wynosi 20% zatem stawka podwyższona - 40%.
- Rok 2025
- Podstawa obliczenia stawki: 450 000 zł
- Odpis roczny: 450 000 zł x 40% = 180 000 zł
- Odpis miesięczny: 180 000 zł : 12 miesięcy = 15 000 zł
- Ze względu iż amortyzację rozpoczynamy w lutym: w 2025 r. dokonamy 11 miesięcznych odpisów amortyzujących: 15 000 zł x 11 miesięcy = 165 000 zł
- Rok 2026
- Podstawa obliczenia stawki: 450 000 zł - 165 000 zł = 285 000 zł
- Odpis roczny: 285 000 zł x 40% = 114 000 zł
- Odpis miesięczny: 9 500 zł
- Rok 2027
- Podstawa obliczenia stawki (450 000 zł - 165 000 zł - 114 000 zł) = 171 000 zł
- Odpis roczny: 171 000 x 0,4 = 68 400 zł (odpis niższy niż w przypadku amortyzacji metodą liniową)
OD 2027 r. następuje zmiana metody na liniową.
Amortyzacja jednorazowa
Amortyzacja jednorazowa umożliwia odpisanie wartości środka trwałego w pełnej wysokości w roku jego nabycia lub przyjęcia do używania, oczywiście pod warunkiem, że spełnione są określone limity i warunki prawne. Na przykład, przedsiębiorcy mogą skorzystać z tej formy amortyzacji dla środków trwałych, których wartość nie przekracza 10 000 zł netto, co znacząco upraszcza i przyspiesza księgowanie kosztów.
To rozwiązanie jest szczególnie korzystne dla małych i średnich przedsiębiorstw, które chcą szybko obniżyć podstawę opodatkowania. Jednocześnie przepisy pozwalają na jednorazową amortyzację nowych środków trwałych, co dodatkowo zwiększa potencjał oszczędności podatkowych w okresach bezpośrednio po zakupie.
W praktyce amortyzacja jednorazowa wymaga starannego planowania i monitorowania limitów, ponieważ przekroczenie ustawowych progów skutkuje koniecznością rozłożenia kosztów na kolejne lata amortyzacji.
Jednorazowa amortyzacja możliwa jest w przypadku środków trwałych o wartości nieprzekraczającej 10 000 zł. Innym rodzajem preferencji jest jednorazowa amortyzacja fabrycznie nowych środków trwałych zaliczonych do grupy 3-6 oraz 8 KŚT (a więc bez samochodów).
Limit jednorazowej amortyzacji z której może skorzystać każdy przedsiębiorca wynosi w danym roku 100 000 zł. Jednak aby tego dokonać należy spełnić dodatkowe warunki. Prawo do jednorazowej amortyzacji przy zakupie nowych fabrycznie środków trwałych przysługuje pod warunkiem, że:
- wartość początkowa jednego środka trwałego, nabytego w roku podatkowym, wynosi co najmniej 10.000 zł lub
- łączna wartość początkowa co najmniej dwóch środków trwałych, nabytych w roku podatkowym, wynosi co najmniej 10.000 zł, a wartość początkowa każdego z nich przekracza 3.500 zł.
Kolejnym sposobem na jednorazową amortyzację, również dotyczącym sprzętów o wartości powyżej 10 000 zł jest skorzystanie z pomocy de minimis. Można tego dokonać jeżeli środki trwałe zaliczają się do grupy 3-8 KŚT, nie wliczając samochodów osobowych.
Jednorazowa amortyzacja w ramach pomocy de minimis środków trwałych to oferta dla tzw. małych podatników oraz przedsiębiorców, którzy w danym roku dopiero rozpoczęli działalność gospodarczą. Warto wiedzieć, że łączna kwota jednorazowych amortyzacji w jednym roku nie może przekroczyć kwoty 50 tys. euro. Jeżeli odpis nie obejmuje całej początkowej kwoty środka trwałego, kolejnego odpisu można dokonać dopiero w następnym roku podatkowym. Podatnik co rok otrzymuje nowy limit w wysokości 50 tys. euro, jednak „zaoszczędzony” limit nie przechodzi na kolejny rok.
Przykład 3. Przedsiębiorstwo XYZ zakupiło w styczniu 2024 roku maszynę o wartości 450 000 zł i w tym samym miesiącu wprowadziło ją do ewidencji środków trwałych. Urządzenie to zakwalifikowane jest do 5 grupy KŚT, a firma XYZ uznana jest za małego podatnika - co pozwoliło skorzystać z prawa do jednorazowej amortyzacji. Stawka amortyzacji z Wykazu wynosi 14 %.
- W styczniu 2024 r. dokonano odpisu w wysokości 230 000 zł (kwota limitu jednorazowej amortyzacji w 2024 r.)
- W latach następnych dokonuje się odpisów amortyzujących zgodnie z metodą liniową, naliczając odpis od wartości początkowej:
- odpis roczny 450 000 zł x 14% = 63 000 zł
- odpis miesięczny 63 000 zł : 12 miesięcy = 5 250 zł
- do amortyzacji pozostało 220 000 zł (450 000 - 230 000)
- w 2025 r. - 63 000 zł
- w 2026 r. - 63 000 zł
- w 2027 r. - 63 000 zł
- w 2028 r. do amortyzacji pozostanie 31 000 zł.
Stawki amortyzacyjne i przykłady zastosowania
Stawki dla najpopularniejszych środków trwałych
Stawki amortyzacyjne różnią się w zależności od rodzaju środka trwałego i przypisanej do niego grupy klasyfikacji środków trwałych (KŚT). Na przykład, dla samochodów osobowych podstawowa stawka amortyzacji liniowej wynosi zwykle 20% rocznie, co odpowiada okresowi amortyzacji 5 lat. Komputery i urządzenia elektroniczne amortyzuje się szybciej, z roczną stawką około 30%, odzwierciedlającą krótszy okres użytkowania i szybszą utratę wartości. Maszyny produkcyjne, w zależności od ich specyfiki, mogą podlegać stawkom od 10% do 20%, co oznacza, że okres amortyzacji najczęściej wynosi od 5 do 10 lat.
W przypadku metody degresywnej, do której przedsiębiorcy mogą przejść, jeśli tak stanowią przepisy, możliwe jest zastosowanie wyższych stóp amortyzacji w pierwszych latach użytkowania środka trwałego, a następnie stopniowe ich obniżanie. Przykładowo, przy maszynach stawka może rozpocząć się od 40%, by spadać w kolejnych latach. Należy jednak pamiętać o ograniczeniach dotyczących amortyzacji nieruchomości mieszkalnych, dla których obowiązują niższe stawki, często w granicach 1,5% rocznie.
Przykłady praktyczne i scenariusze
Zakup samochodu osobowego do działalności gospodarczej zwykle skutkuje amortyzacją w stawce 20% liniowo, ale przy wartości do 150 000 zł możliwe jest również skorzystanie z amortyzacji jednorazowej, co znacznie obniża podstawę opodatkowania w pierwszym roku. W przypadku komputera warto pamiętać, że minimalna wartość środka trwałego dla amortyzacji podatkowej wynosi 10 000 zł, a sprzęt o niższej wartości można amortyzować jednorazowo lub ująć w ewidencji środków trwałych uproszczonych.
Maszyna produkcyjna, zakupiona za 50 000 zł, może być amortyzowana metodą degresywną, co pozwala na szybsze obniżenie kosztów podatkowych na początku eksploatacji maszyny.
Używany samochód można zamortyzować szybciej dzięki stawce indywidualnej. Podstawowa stawka amortyzacji dla środków transportu, w tym samochodów osobowych, to 20%. Ustawodawcy wyszli jednak naprzeciw przedsiębiorcom, którzy do ewidencji środków trwałych zamierzają wprowadzić pojazd używany. Mają wtedy prawo do zastosowania stawki indywidualnej w wysokości 40%. Możliwość wyboru stawki indywidualnej istnieje nie tylko w odniesieniu do używanego samochodu osobowego. Takie prawo dotyczy bowiem po prostu używanych lub ulepszonych składników majątku. Z zastrzeżeniem, że muszą spełniać dodatkowe, zawarte w przepisach warunki.
Podatnik może ustalić stawkę indywidualnie, w przypadku kiedy nabyte środki trwałe są używane lub ulepszone. Jednak ma prawo to zrobić tylko w przypadku, kiedy środki trwałe wprowadzane są do ewidencji przedsiębiorstwa po raz pierwszy.
W takich sytuacjach poszczególne kategorie środków trwałych muszą posiadać minimalne okresy amortyzacji.
- dla grup 3-6 oraz 8 KŚT:
- 24 miesiące - gdy wartość początkowa jest mniejsza, niż 25.000 zł,
- 36 miesięcy - gdy wartość początkowa jest większa niż 25 tys. złotych, ale mniejsza bądź równa 50 tys. zł,
- 60 miesięcy - w pozostałych przypadkach;
- dla środków transportu: 30 miesięcy
- dla budynków (lokali) niemieszkalnych, dla których stawka amortyzacyjna z Wykazu stawek amortyzacyjnych wynosi 2,5%: 40 lat - pomniejszone o pełną liczbę lat, które upłynęły od dnia ich oddania po raz pierwszy do używania do dnia wprowadzenia do ewidencji ŚT oraz WNiP prowadzonej przez podatnika, z tym że okres amortyzacji nie może być krótszy niż 10 lat
- dla pozostałych budynków (lokali) i budowli, 10 lat (z wyjątkiem trwale związanych z gruntem budynków handlowo-usługowych wymienionych w rodzaju 103 Klasyfikacji i innych budynków niemieszkalnych wymienionych w rodzaju 109 Klasyfikacji, trwale związanych z gruntem, kiosków towarowych o kubaturze poniżej 500 m3, domków kempingowych i budynków zastępczych, dla których okres amortyzacji nie może być krótszy niż 3 lata).
Dodatkowo, podatnik musi udowodnić, że środek trwały nabyty przez niego jest używany co najmniej:
- 6 miesięcy - w przypadku środków trwałych z grup 3-6 oraz 8, a także w przypadku środków transportu
- 60 miesięcy - w przypadku budynków i budowli, wymienionych w art. 22j ust. 1 pkt 3 ustawy PIT oraz art. 16j ust. 1 ustawy CIT.
Amortyzacja środków trwałych 2026 – co się zmienia?
tags: #co #znaczy #podstawowa #stawka #amortyzacji #podatkowej