

Spółka A Sp. z o.o. zajmuje się produkcją i sprzedażą wyrobów spożywczych, w tym bułki tartej z dodatkiem przypraw naturalnych (np. papryka, kurkuma), pod nazwą handlową „panier”. W związku z wątpliwościami dotyczącymi właściwej stawki podatku VAT na dostawę tego produktu, spółka wystąpiła o interpretację indywidualną.
W przeszłości spółka stosowała 7% stawkę VAT na bułkę tartą z przyprawami, jednak po kontroli podatkowej uznano to za nieprawidłowe. Organ podatkowy stwierdził, że bułka tarta z dodatkiem przypraw nie jest objęta obniżoną stawką VAT, która dotyczy wyłącznie podstawowego produktu, jakim jest bułka tarta bez dodatków. W związku z tym spółka pragnie upewnić się co do prawidłowego stosowania stawki VAT w 2013 roku.
Podstawy prawne i klasyfikacja produktu
Zgodnie z art. 41 ust. 1 ustawy o podatku od towarów i usług, stawka podatku wynosi 22%, z zastrzeżeniem ust. 2-12c oraz art. 119 ust. 7, art. 120 ust. 2 i 3, art. 122 i art. 129 ust. 1. Obniżone stawki podatku lub zwolnienia przedmiotowe stosuje się w przypadkach określonych w art. 41 ust. 2, art. 83, art. 114 ust. 1 i 2, art. 119 ust. 1 i 2 oraz art. 122.
W okresie od 1 stycznia 2011 r. do 31 grudnia 2013 r., zgodnie z art. 146a ustawy, stawka podatku wynosiła 23%, z zastrzeżeniem art. 41 ust. 1 i 13, art. 109 ust. 2 i art. 141.
Obecnie, na mocy ustawy z dnia 8 listopada 2013 r., w okresie od 1 stycznia 2011 r. do 31 grudnia 2016 r., stawka podatku wynosi 5% dla towarów i usług wymienionych w załączniku nr 10 do ustawy, z zastrzeżeniem art. 41 ust. 1 i 13, art. 109 ust. 2 i art. 141.
W załączniku nr 3 do ustawy, w poz. 25f, wskazano, że obniżona 7% stawka podatku VAT dotyczy wyłącznie chleba i bułek oraz bułki tartej, sklasyfikowanych w grupowaniu PKWiU 15.82.13-90.00 „Wyroby piekarskie niezawierające dodatku środka słodzącego, pozostałe”.
Spółka klasyfikuje swoją bułkę tartą z dodatkiem przypraw naturalnych pod symbolem PKWiU 10.72.19.0 „Bułka tarta i podobne produkty”. Zgodnie z objaśnieniami do PKWiU, grupowanie to obejmuje m.in. bułkę tartą z dodatkami smakowymi, jak czosnek, czy też chilli, a także produkty bezglutenowe niskobiałkowe.
W ocenie spółki, dodatek przypraw naturalnych w ilości nieprzekraczającej 2,0% nie powoduje zmiany przeznaczenia bułki tartej, która nadal służy jako wypełniacz do potraw, panierka do obtaczania mięs, ryb, warzyw itp., a także do farszów.
Spółka powołuje się na wyrok Wojewódzkiego Sądu Administracyjnego w Bydgoszczy z dnia 13 października 2009 r., sygn. akt: I SA/Bd 587/09, który potwierdził, że paniery zewnętrzne z dodatkiem papryki w płynie i kurkumy nie mogą być kwalifikowane jako bułka tarta objęta 7% stawką VAT. Sąd uznał, że dla takich produktów obowiązuje podstawowa stawka VAT (obecnie 23%).
W kontekście europejskiego prawa podatkowego, Dyrektywa 2006/112/WE Rady z dnia 28 listopada 2006 r. w sprawie wspólnego systemu podatku od wartości dodanej, pozwala na stosowanie obniżonych stawek VAT do niektórych kategorii towarów i usług, w tym do środków spożywczych. Jednakże, aby zapewnić jednolite stosowanie przepisów, kluczowe jest prawidłowe zdefiniowanie i sklasyfikowanie produktu.
Spółka argumentuje, że nawet jeśli dodatek przypraw zmienia nieznacznie smak i kolor produktu, nie zmienia to jego podstawowej funkcji i przeznaczenia jako bułki tartej. Podobne stanowisko można znaleźć w orzecznictwie Trybunału Sprawiedliwości Unii Europejskiej, który wielokrotnie podkreślał znaczenie obiektywnych kryteriów przy klasyfikacji towarów i usług w celu zastosowania właściwej stawki VAT.
W przypadku bułki tartej z dodatkiem przypraw, należy rozważyć, czy stanowi ona nadal produkt podstawowy (bułka tarta), czy też jest to nowy produkt o odmiennym charakterze. Zgodnie z interpretacją indywidualną z dnia 16.01.2014 r., sygn. IPPB/415-828/13/AM, bułka tarta z dodatkiem przypraw naturalnych (np. papryka, kurkuma) powinna być opodatkowana według stawki 5% VAT, pod warunkiem, że jest ona sklasyfikowana pod symbolem PKWiU 10.72.19.0.
Jednakże, w innej interpretacji (np. decyzja Dyrektora Izby Skarbowej w Bydgoszczy z 2009 r.) stwierdzono, że bułka tarta z dodatkiem przypraw naturalnych (np. papryki i kurkumy) nie mieści się w grupowaniu PKWiU 15.82.13-90.00 i powinna być opodatkowana według stawki 22% (obecnie 23%).
Należy zauważyć, że stosowanie się do interpretacji indywidualnej wydanej w trybie art. 14b § 1 Ordynacji podatkowej chroni wnioskodawcę przed negatywnymi konsekwencjami podatkowymi, nawet jeśli interpretacja okaże się błędna. Niemniej jednak, nie nadaje ona interpretacji wiążącego charakteru dla organów podatkowych.
Klasyfikacja PKWiU i stawki VAT
Polska Klasyfikacja Wyrobów i Usług (PKWiU) jest podstawą do stosowania obniżonych stawek VAT. Poniżej przedstawiono fragment tabeli klasyfikacji z danymi dotyczącymi stawek VAT:
| Symbol PKWiU 2008 | Nazwa grupowania | Stawka VAT poniżej 23% |
|---|---|---|
| 10.72.19.0 | Bułka tarta i podobne produkty | 5% - poz. 25f załącznika nr 3 do ustawy o VAT (tylko chleb i bułki oraz bułka tarta) |
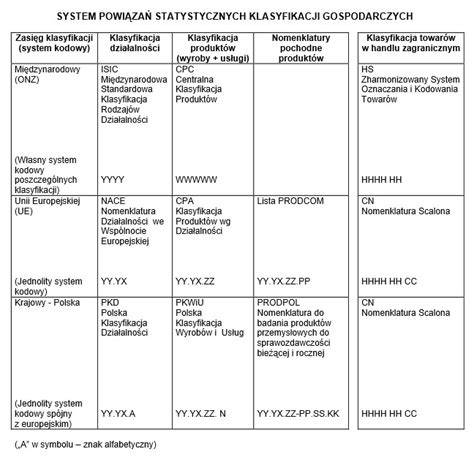
Ważne jest, aby prawidłowo przyporządkować produkt do odpowiedniego grupowania PKWiU, aby zastosować właściwą stawkę podatku VAT. W przypadku bułki tartej z dodatkiem przypraw, kluczowe jest ustalenie, czy jest to nadal „bułka tarta” w rozumieniu przepisów, czy też nowy produkt, dla którego obowiązuje inna stawka.
10 zasad czytania etykiet żywności
Spółka uważa, że stosowanie obniżonej 5% stawki podatku VAT dla bułki tartej z dodatkiem przypraw naturalnych jest prawidłowe, ponieważ produkt ten, mimo dodatku przypraw, nadal spełnia funkcję bułki tartej.
Należy jednak pamiętać, że organy podatkowe mogą mieć odmienne zdanie, opierając się na interpretacji przepisów i orzecznictwie sądowym, które podkreśla znaczenie obiektywnych kryteriów przy klasyfikacji produktów.
tags: #bulka #tarta #stawka #vat